Куда кроме карты можно получать платежи
Здравствуйте, подскажите, как поступить.Мне необходимо получать платежи от незнакомых людей. Карту свою привязывать не хочу. Подскажи, куда можно переводить платежи, кроме карты.
Здравствуйте, подскажите, как поступить.Мне необходимо получать платежи от незнакомых людей. Карту свою привязывать не хочу. Подскажи, куда можно переводить платежи, кроме карты.
Таблица по направлениям: без нее выбор превращается в лотерею
28 сентября венгерская группа OTP сообщила, что пересматривает стратегию в России и рассматривает полный уход. Решение обещают до конца года. В комментариях к таким новостям всегда одно и то же: «забирайте деньги, пока не поздно».
Мы решили не гадать, а посмотреть, как это уже было. Иностранные банки уходили из России не раз, и у каждого ухода была своя механика. По этим историям хорошо видно, что клиенту действительно грозит, а что нет.
Весной 2022 года французская Societe Generale продала Росбанк компании Интеррос. Сделку закрыли быстро, за несколько недель.
Для клиентов не изменилось почти ничего. Тот же банк, те же отделения, те же карты и приложение. Вклады продолжили начислять проценты по старым ставкам, кредиты платили на те же реквизиты. Новый собственник со временем поменял продуктовую линейку, но договоры, заключенные раньше, продолжили действовать.
Это главный урок: смена владельца не отменяет ваш договор. Вклад открыт в российском банке, а не в его иностранной материнской компании.
В 2022 году чешская группа PPF в два этапа продала российский Хоум Кредит Банк группе местных инвесторов. К сентябрю банк стал полностью российским.
Для клиентов банк продолжил работать как раньше. Долги по кредитам никто не списал, вклады никто не заморозил, карты работали до конца срока. Со временем менялись продукты и условия для новых клиентов, но старые договоры действовали.
Отдельная история в таких случаях — мошенники. На громкой новости звонят «из службы безопасности» и предлагают «перевести кредит в другой банк, пока этот закрывается» или «переложить вклад на защищенный счет». Настоящий банк так не делает: об изменениях он сообщает письмом и в приложении.
Американский Ситибанк пошел другим путем: в августе 2022 года объявил о поэтапном сворачивании розницы в России. Розничный кредитный портфель купил Уралсиб, и заемщики просто стали платить в другой банк. Сам Ситибанк продать удалось только в 2025 году, его купил Ренессанс Капитал.
Здесь неудобств было больше: приходилось закрывать счета, переносить зарплату, искать замену переводам. Но деньги клиентов при этом не пропали, у людей было время спокойно переехать.
ОТП Банк небольшой, около 0,4% активов российской банковской системы. Корпоративное кредитование он свернул еще в 2022 году, сейчас это в основном розничные кредиты и вклады.
Продать его, по словам самой группы, сейчас практически невозможно: покупатель должен устроить и Россию, и Евросоюз. Значит, скорее всего, процесс будет долгим, и у клиентов будет время.
По вкладам и кредитам прошлые истории дают понятный ответ: договор сохраняется при любом собственнике, а суммы до 1,4 млн рублей на человека в одном банке застрахованы государством вместе с процентами. Закрывать вклад досрочно на новостях — значит потерять проценты без выигрыша в надежности.
Все три истории сходятся в одном: первыми при уходе иностранного банка меняются трансграничные услуги. У ОТП это особенно чувствительно. В августе 2026 года банк вернул переводы в тенге в Казахстан через SWIFT и оставался одним из немногих, кто проводит платежи в евро для частных лиц.
Если вы пользуетесь этими переводами, стоит заранее подготовить второй путь. Когда деньги отправляются в Казахстан, чтобы там же их тратить, проще держать карту казахстанского банка на свое имя и пополнять ее напрямую из российского банка.
Мы в Изипей.ворлд оформляем такие карты удаленно. Карта Казахстана стоит 14 990 рублей, выпуск за 5 дней, пополнение из Цифра банка, Альфа-Банка, МТС Банка и ЮMoney. Если нужно быстрее, есть карта Таджикистана за 21 990 рублей с выпуском за 3 дня.
Иностранные банки уходили из России по-разному: продажей, как Росбанк и Хоум Кредит, или постепенным сворачиванием, как Ситибанк. Ни в одной из этих историй клиенты не потеряли вклады. Менялись названия, приложения и в первую очередь переводы за границу. Поэтому с ОТП разумно не паниковать, а заранее подумать только о переводах.
Ну это и в правду смешно!
Запросил оператора, час ждал, разбираться с вопросом никто не стал, просто отписка.
Здравствуйте! Баланс на текущую дату: 0 руб.
Последний платеж на сумму 497,47 руб., в том числе комиссия 4,97 руб., поступил 18.09.2026 13:07.
Название тарифа по услуге Интернет ДИ 5.0. Интернет по GPON до 100 Мбит/с, подключение по технологии GPON
Скорость 100 Мбит/с.
Абонентская плата 390 руб.
В июне поступила оплата меньше, чем требовалось. Задолженность перешла в июль. В августе оплата поступила меньше, задолженность перешла на сентябрь. Во избежание недоразумений рекомендуем оплачивать в полном объеме.
Ну т.е. абонент ещё и виноват: типа не нужно платить меньше, чем надо!
Или скидки за бонусы - фикция?
Хотя вопрос я задал очень конкретный.
Здравствуйте. Расшифруйте, пожалуйста, подробно начисления по л/с ###########. Долгов нет, тариф 390 р/мес., а суммы к оплате всё время разные, причём иногда значительно больше, чем 390 р., при этом какие-то непонятные суммы остатков и авансов.
Ну только руками развести...(((
Имеется в квартире родственников интернет от РТ, тариф 390 руб./мес. за 100 Мбит/с.
Родственники платят строго по счетам, выставляемым в лишний личный кабинет.
А тут задумались - шибко разные суммы в месяц, причём ни разу не 390 рэ (один только раз было 390).
Я из ЛК выписал счета, сделал табличку - и прихуел удивился!
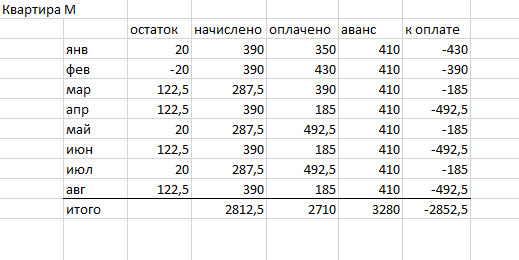
Квартира М - это по фамилии владельца. Названия столбцов - из предъявляемых РТ счетов, самому нихрена не ясно!
Подсказка: дважды использовалась скидка 25% на тариф за своевременную оплату, но таблице этой скидки не видать.
Но всё равно - как я ни бился, арифметика не сходится.)))
Написал в чат РТ - там чуть не до скандала дошло, оператор мне уже по 640 рублей стал насчитывать))) в общем, результат нулевой.
Товарищи! Кто с математикой или логикой ихней дружит - разложите уж по полочкам, что и как? ибо у меня ни мозгов, ни нервов не хватает на объяснения!)))

Рынок зарубежных карт: логика, а не список стран
Про зарубежные карты чаще всего пишут в формате «топ-5 стран» или «где дешевле». Это дает список, но не объясняет главного: почему у одних направлений выпуск занимает три дня, а у других три недели, почему часть карт неименные, а часть требуют визита в другую страну. Разбираем рынок не по перечню стран, а по механике, которая определяет все остальное.
На рынке зарубежных карт работает логика, обратная привычной: не клиент выбирает банк, а банк решает, готов ли он вообще открывать счет нерезиденту, и на каких условиях. Это определяет буквально все параметры направления — от срока выпуска до того, нужен ли личный визит.
Отсюда и разброс на рынке: одни банки готовы работать полностью дистанционно и с неименным пластиком — это дает скорость в три-пять дней. Другие требуют более полной идентификации — отсюда визит, электронное резидентство или местный номер телефона. Это не каприз конкретного банка, а его политика по работе с нерезидентами, и она у каждого банка своя.
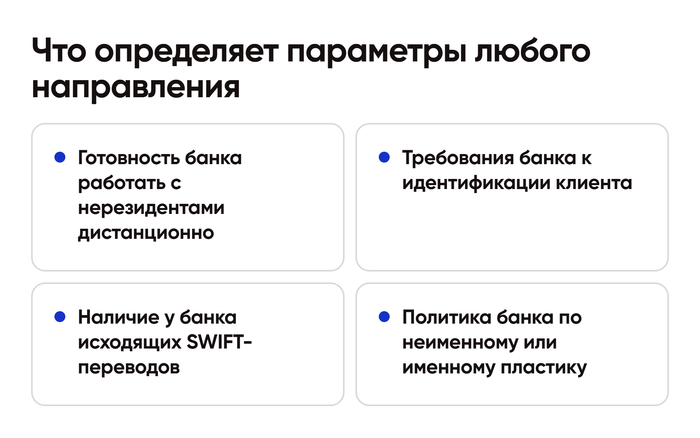
Из первого принципа следует второй: карта не бывает универсально лучшей, она бывает подходящей под конкретную задачу. Карта с самым коротким сроком выпуска почти всегда неименная — для покупок и снятия наличных этого достаточно, но не подходит под сервисы, которые проверяют имя держателя. Карта с исходящим SWIFT оформляется дольше и стоит дороже в обслуживании — это другой уровень банковского продукта, а не «улучшенная версия» быстрой карты.
Отсюда правило, которое стоит проговорить в самом начале выбора, а не после оформления: сначала формулируется задача — что картой будете делать и чем ее пополнять, и только потом подбирается направление.
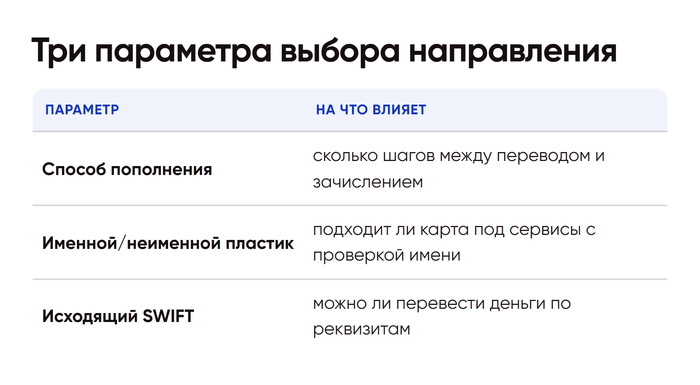
Первый — способ пополнения. Часть направлений, например карта Таджикистана, принимает обычный перевод из приложения российского банка, часть работает через системы переводов и корреспондентские счета, часть — только через криптовалютный канал. Это разница не в надежности, а в количестве шагов между переводом и зачислением средств, и именно она чаще всего разочаровывает тех, кто выбирал карту по одной только цене.
Второй — именной или неименной пластик. Для покупок и снятия разницы нет, для сервисов с проверкой владельца способа оплаты — есть, и это стоит выяснить заранее, а не постфактум.
Третий — нужен ли исходящий SWIFT. Это отдельная функция перевода по реквизитам получателя, а не карточная операция, и она есть не у всех направлений и обычно только на верхнем уровне линейки — например, у карты армянского банка.
Сравнивать направления по одной цифре стартовой цены — распространенная, но методически неверная привычка. Карта за меньшую сумму почти всегда закрывает одну простую задачу и выпускается быстрее; карта дороже — это либо более широкие лимиты, либо мультивалютный счет, либо доступ к SWIFT, либо более сложная процедура идентификации у банка. Это разные продукты для разных задач, а не одна и та же карта по разной цене.
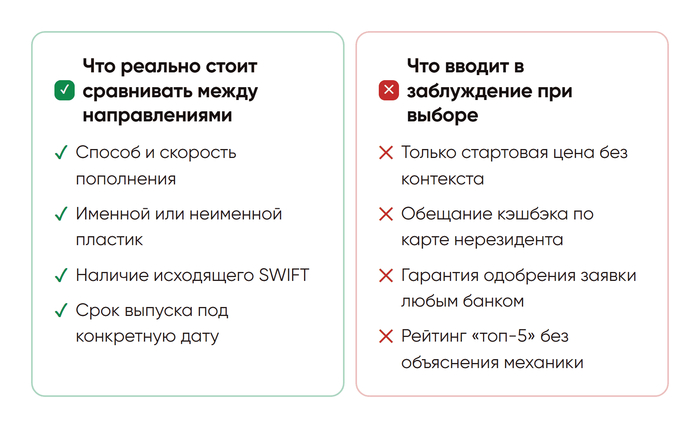
Два пункта стоит знать заранее, чтобы не удивляться постфактум. Кэшбэка и процента на остаток по картам нерезидентов не бывает — банк применяет к такому клиенту базовый тариф вне зависимости от того, что обещано в переписке. И гарантии одобрения заявки не дает никто: банк вправе отказать нерезиденту без объяснения причин, это штатная практика, и правильная реакция исполнителя — заранее оговоренный порядок действий на этот случай: перенос на другое направление или возврат.
Открытые условия по каждому направлению, без реконструкции по слухам, — на витрине: зарубежная карта: все направления в одном месте.
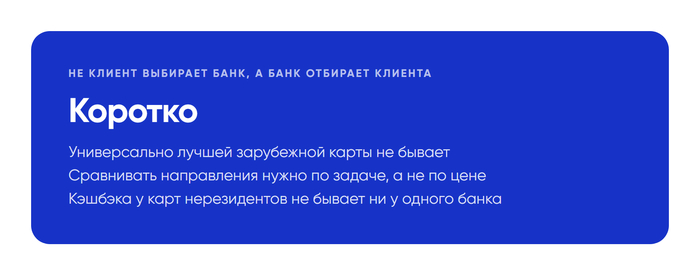
Рынок зарубежных карт для россиян устроен вокруг одного принципа: банк отбирает клиента, а не клиент выбирает банк из каталога. Из этого следуют и разные сроки, и разный пластик, и разная доступность SWIFT. Разумный выбор здесь строится не от цены, а от задачи — что картой будете делать и чем пополнять, а дальше уже подбирается направление под эти два ответа.
Конвульсии умирающего, попытка схватиться хоть за что-то .
Как нагло лезть и снимать деньги по номеру телефона спустя столько лет...
Спасибо за архив, но он мне нахрен не нужен, фотки 20-ти летней давности для клиентов, которым вел мероприятия за 2,5 тысячи рублей.
Я уже и забыл про тебя давно. "Ничего личного"
Прощай...
Разумный способ выбрать карту иностранного банка — свести направления в таблицу. Проблема в том, что таблица разрастается: если выписать по каждому направлению все, что о нем известно, получается простыня на два экрана в ширину, и решение по ней принять невозможно.
Мы прошли этот путь на своей витрине и знаем, чем он заканчивается: из четырнадцати параметров решение принимают четыре, еще три уточняют, остальные — шум. Разбираем, какие колонки оставить и в каком порядке по ним фильтровать.
Страна банка. Тип карты — дебетовая, кредитная, предоплаченная. Класс — Classic, Gold, Platinum и выше. Платежная система. Срок выпуска. Именной или неименной пластик. Чем пополнять из России. Дневной лимит на онлайн-оплату. Лимит на снятие и комиссия. Валюты счета. Исходящий SWIFT. Срок действия. Активация и обслуживание в банке. Нужна ли доверенность и выезд.
Четырнадцать параметров. Полнота выглядит достоинством ровно до момента, когда по этой таблице нужно что-то решить.
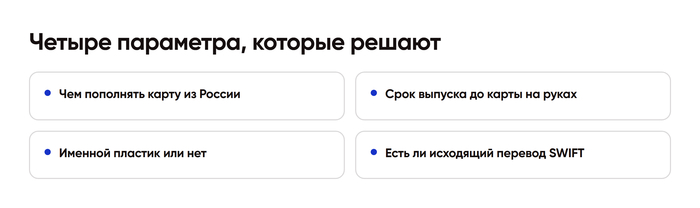
В большинстве обзоров он стоит в середине списка, а должен стоять первым. Карта, на которую нельзя завести деньги привычным способом, бесполезна, какими бы ни были остальные тринадцать значений.
Значения здесь расходятся сильно. У части направлений — прямой рублевый перевод из широкого списка российских банков, и здесь лидирует Таджикистан. У части — системы переводов и корреспондентские счета: киргизские программы с дешевым обслуживанием. У части — только криптоканал: предоплаченная карта Bybit. У премиальных — узкий набор плюс SWIFT.
После фильтра по этому параметру отпадает примерно треть строк.
Второй фильтр — к какой дате нужна карта. Значения от одного дня до месяца, и это не про расторопность исполнителя, а про глубину проверки в банке.
До пяти дней — Таджикистан (до трех), карта Bybit (сутки), Казахстан и программы без указания страны (около пяти). Неделя-три — Киргизия и Армения. Три-четыре недели — премиальные программы и Турция. Если карта нужна на этой неделе, в таблице остаются три-четыре строки, и обсуждать остальные бессмысленно.
Его обычно считают косметикой. Для подписочного сценария он оказывается одним из главных.
Неименные карты на автосписании проходят хуже именных: первый платеж проходит, а продление через месяц может не пройти. Быстрые направления чаще выдают неименные — это плата за короткий срок; именные там тоже есть, но ждать дольше. Когда подписок много, этот параметр перевешивает срок выпуска.
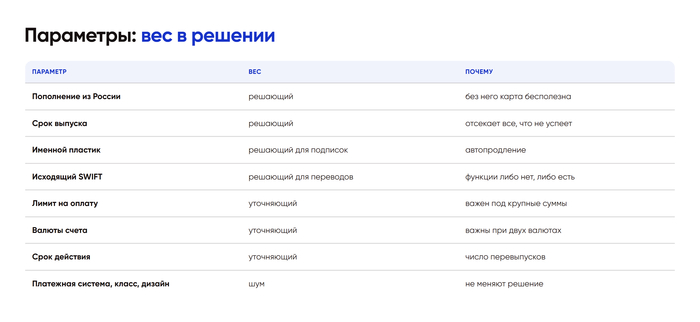
Параметр бинарный: функция либо есть, либо нет. У большинства простых карт исходящих переводов нет вовсе — не потому что дорого, а потому что не предусмотрено продуктом.
Если в списке платежей есть хоть один по реквизитам — аренда, обучение, подрядчик, — этот параметр отсекает две трети таблицы. Если таких платежей нет, колонку можно скрыть и не платить за возможность, которая не понадобится.
Лимит на онлайн-оплату. Для подписок не важен, для годовой предоплаты или крупной покупки важен. У простых карт это несколько тысяч долларов в сутки, у Gold — порядка десяти, у Platinum и выше — десятки тысяч.
Валюты счета. Если все платежи в одной валюте — не важно. Если в двух — мультивалютный счет экономит на конвертации каждый месяц.
Срок действия. От двух до пяти лет; при равных остальных значениях длинный срок означает меньше перевыпусков.
Платежная система. Visa или Mastercard — вопрос совместимости с конкретным сервисом, и у многих направлений есть обе.
Класс в названии. Gold или Platinum отражают тарифную линейку банка, а реальное содержание уже учтено в параметрах «лимит» и «SWIFT».
Тип карты. Для нерезидента слово «кредитная» не означает кредитный лимит: это класс тарифа, а не заемные деньги.
И кэшбэк, который многие заводят отдельной колонкой. Во всех строках там прочерк: для нерезидентов его не бывает ни по одному направлению.
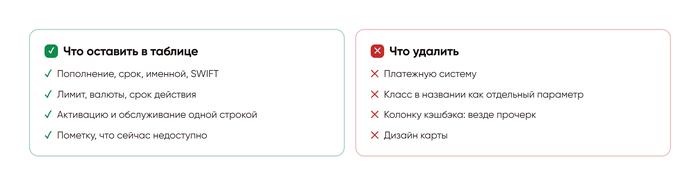
Семь колонок и пометка о доступности. Порядок: пополнение, срок, именной, SWIFT, лимит, валюты, срок действия. Заполняется за час по открытым страницам направлений — там, где эти параметры выложены по каждой карте.
Решение принимается так: фильтр по первым четырем параметрам под свою задачу — обычно остается две-три строки, — затем уточнение по трем оставшимся. Типовой результат — две карты: быстрая под поездки и наличные и именная под подписки. Третья, со SWIFT, нужна не всем, и таблица это показывает сразу.
Таблица — правильный метод, но правильных колонок в ней четыре, а не четырнадцать. Пополнение, срок, именной пластик и SWIFT принимают решение. Лимит, валюты и срок действия уточняют. Платежная система, класс в названии и кэшбэк — шум.
Если завести таблицу сразу в таком виде, выбор занимает час вместо недели, и в кошельке оказываются карты под задачу, а не под красивую строку в описании.
Колонки, которые действительно решают, у Изипей.ворлд уже сведены по каждой карте, так что свою таблицу можно не строить: сравнение зарубежных карт.
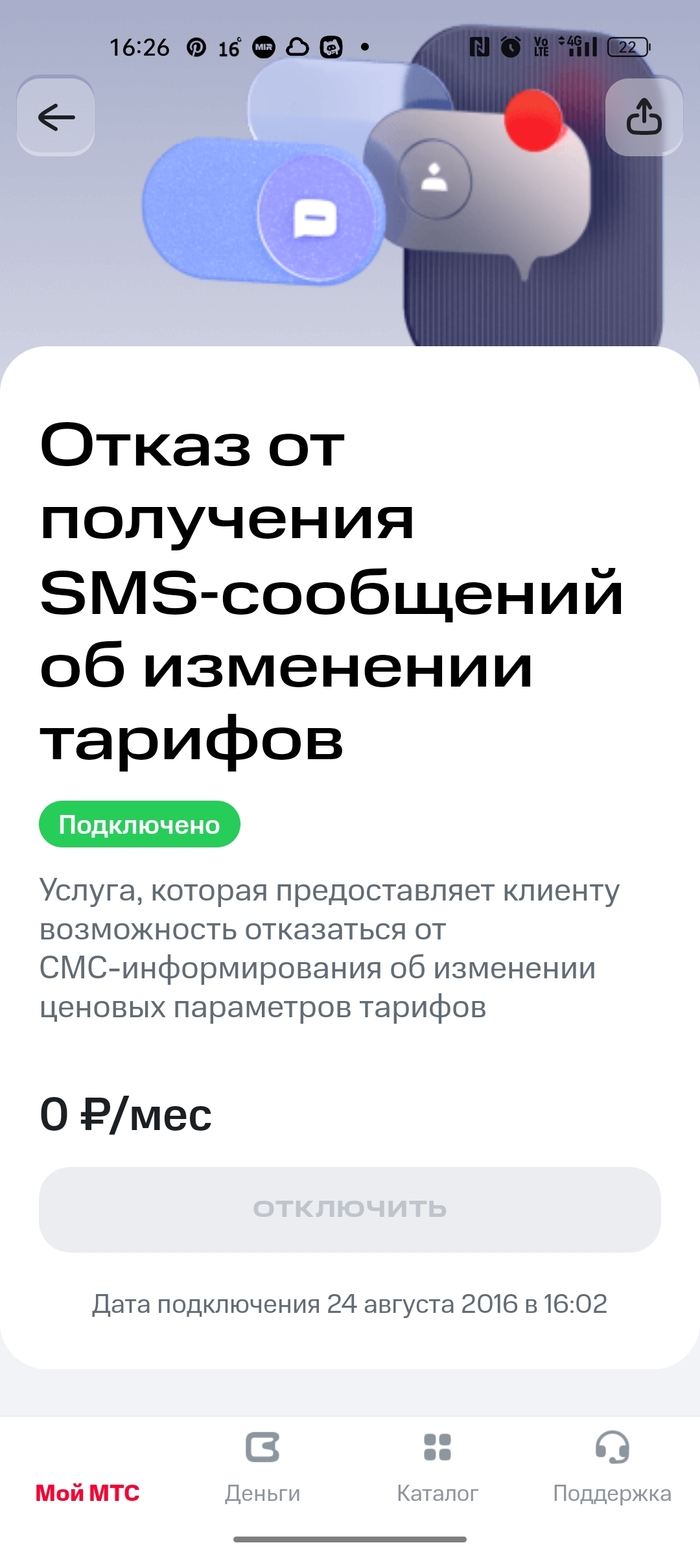
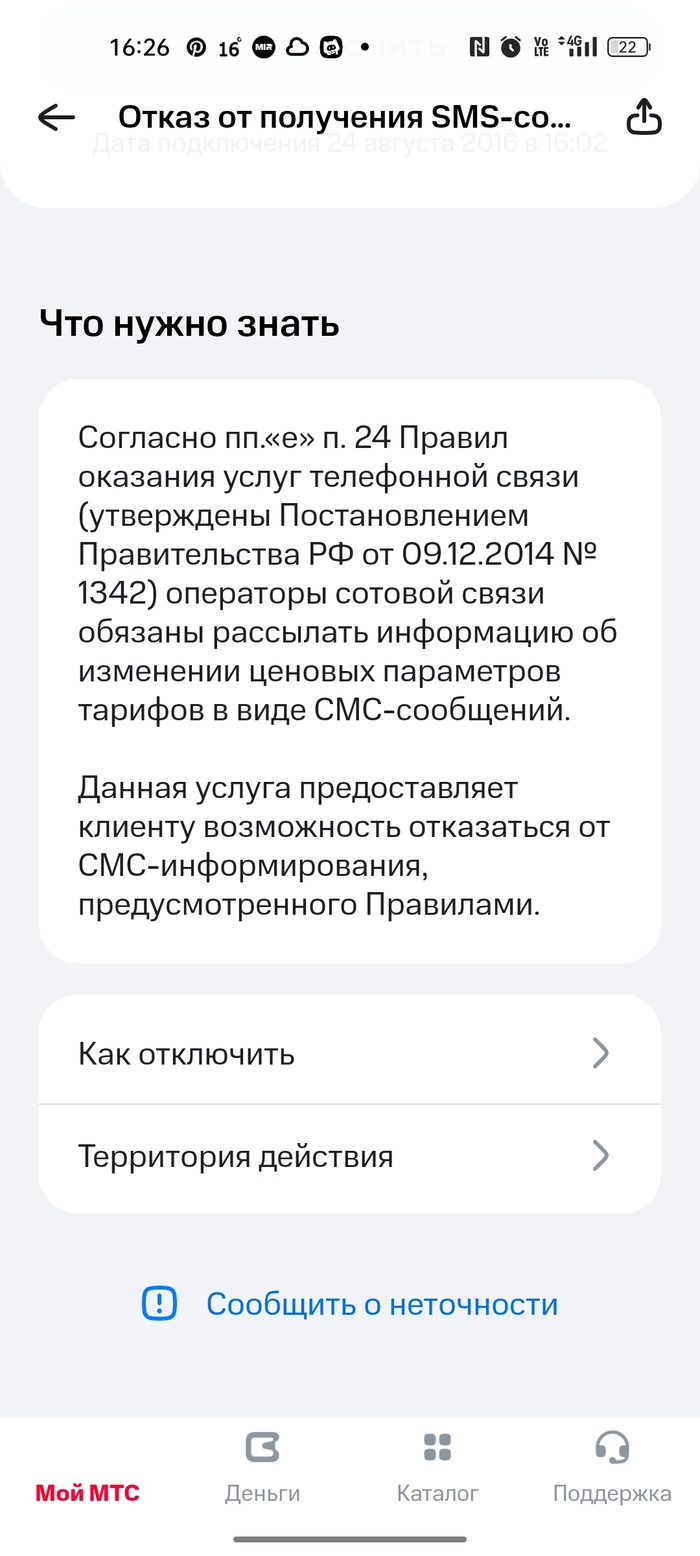
Отключала уже эту хуюмболу с переадресацией, решила тут зайти проверить, не подключилось ли опять.
И увидела вот эту вот прекрасную услугу.
- По закону мы должны уведомлять. Но мы не хотим. Поэтому втихую сделаем вам в услугах типа вы отказались от уведомлений.
И ведь аж десять лет назад сама себе подключила.
Феерия просто