Gazprombank

Gazprombank

Блог компании
На Пикабу
- рейтинг 224 подписчика 0 подписок 88 постов 34 в горячем
Награды:
Пикабу 17 лет!5 лет на Пикабу
7

Кешбэк 50% — пора на шопинг? 5 идей, что купить⁠⁠

Весь октябрь владельцы карт «Мир» Газпромбанка могут получить кешбэк 50% за покупки в Золотом Яблоке — можно сэкономить до 5 000 рублей!

Кешбэк 50% — пора на шопинг? 5 идей, что купить

Вот несколько идей, что заказать с выгодой:

  • соберите свой идеальный бьюти-набор из азии;

  • попробуйте туалетную воду с нотами ладана — это новая база в парфюмерии;

  • купите аромалампу, несколько масел и устройте сеанс ароматерапии;

  • выберите классную настолку для душевного вечера;

  • закажите гантели, фитнес-коврик и спортпит — и станьте еще на шаг ближе к фигуре мечты.

Кешбэк 50% начислим рублями на карту в течение 3–7 рабочих дней после покупки на сумму от 5 000 рублей. Заранее проверьте, что карта зарегистрирована в программе лояльности «Привет!».

В акции участвуют все карты «Мир» Газпромбанка по любым пакетам услуг для действующих и новых клиентов. Поэтому если у вас еще нет карты — оформляйте и успевайте воспользоваться предложением до 31 октября.

Реклама. АО «Газпромбанк», ИНН: 7744001497
Показать полностью

7 фильмов со скрытыми финансовыми уроками, которые вы могли не заметить⁠⁠

Кино не может стать самоучителем по финансам, но даже в художественном произведении иногда кроется пара-тройка уроков, применимых в жизни. Собрали такие фильмы и рассказали, чему они могут научить.

«Шопоголик»

Ребекка Блумвуд обожает шопинг и мечтает писать для дорогих модных журналов, а сама тем временем тонет в кредитах. Ее отрицание финансовых сложностей и попытки запереть лавину долгов в шкафу неизбежно приводят к последствиям.

Эта легкая комедия отражает серьезную проблему необдуманных трат, которая со временем может превратиться в зависимость. История Ребекки наглядно показывает, что крупные долги возникают из череды относительно небольших спонтанных покупок, которые не замечаешь ровно до того момента, пока не станет поздно.

Финансовый урок. Опасен не сам шопинг или наличие кредитной карты, а привычка не замечать общие суммы и не думать о будущем.

Как применять в жизни. Учитесь контролировать импульсивные покупки. Например, заведите дневник трат. Попробуйте сделать паузу в пару дней перед тем, как оформлять заказ. Если охотитесь за скидками, учитесь определять выгодные акции, ради которых действительно стоит потратиться.

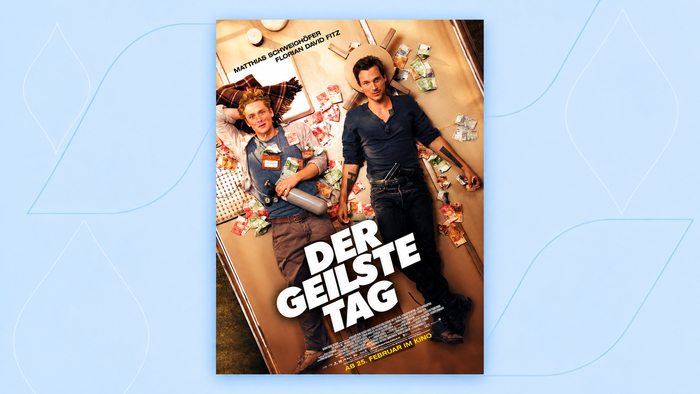
«100 вещей и ничего лишнего»

Двое друзей-партнеров по бизнесу спорят, смогут ли прожить, отказавшись от всех своих вещей и возвращая только по одному предмету в день.

Эта немецкая комедия иронично и жизненно поднимает неудобный вопрос о том, какие наши покупки нам действительно нужны, а что просто закрывает тревогу или желание казаться кем-то другим. Герои отказываются от привычного потребительского образа жизни и со временем понимают, что счастье не измерить материальными благами.

Финансовый урок. Часть покупок мы совершаем ради не самих вещей, а мимолетных эмоций. Иногда это полезно, но не должно превращаться в постоянное замещение внутренних проблем, иначе могут появиться еще и материальные.

Как применять в жизни. Проявляйте осознанность в покупках и ведите учет. Раз в месяц складывайте отдельные чеки в общие расходы по картам — так вы будете видеть все свои траты и сможете скорректировать бюджет, если они вдруг резко вырастут.

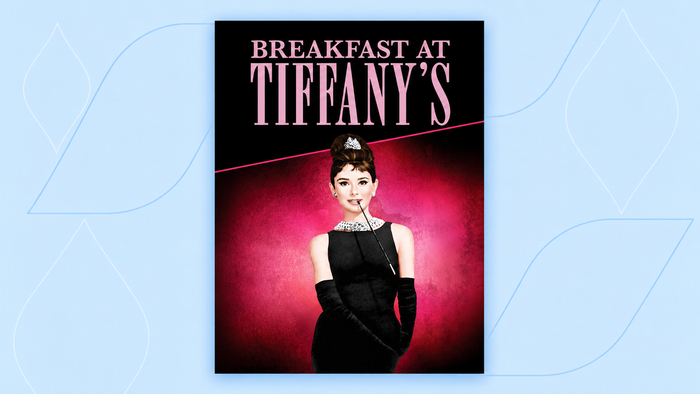
«Завтрак у Тиффани»

Эффектная Холли Голайтли живет роскошной жизнью за счет богатых покровителей. В какой-то момент ее соседом становится молодой писатель Пол Варжак, и между ними возникает связь.

Культовая романтическая комедия напрямую показывает последствия финансовой зависимости и расточительства. Главная героиня живет явно не по средствам и создает иллюзию собственной роскоши. На самом же деле ее финансовое состояние крайне плачевно, а за дорогими нарядами и блеском скрываются бедное прошлое и психологические травмы.

Финансовый урок. Отсутствие стабильного дохода и сбережений может привести к самым печальным последствиям, особенно когда живешь не по средствам.

Как применять в жизни. При первой возможности заведите финансовую подушку, равную семейному бюджету за 3–12 месяцев — она поможет остаться на плаву в чрезвычайных ситуациях.

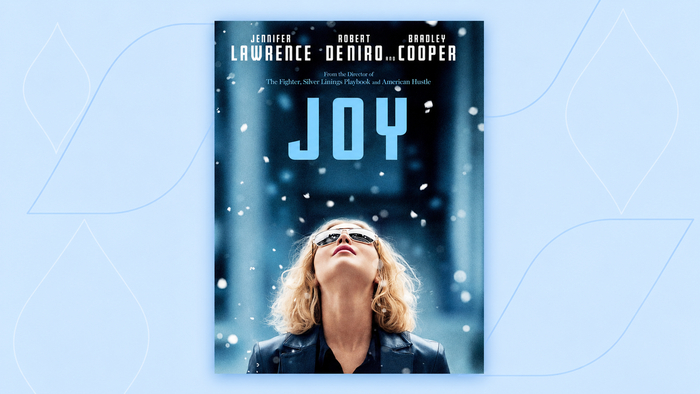
«Джой»

Матери-одиночке Джой приходит идея самоотжимающейся «чудо-швабры», и она пытается наладить ее продажи. А дальше начинаются проблемы: деньги застревают между заказом и оплатой, партнеры оказываются ненадежными, а права на собственное изобретение приходится защищать.

Это художественное кино, но оно основано на реальной истории американского предпринимателя Джой Мангано, которая построила бизнес-империю. Картина работает одновременно как драма, источник вдохновения и наглядный пример того, с какими трудностями можно столкнуться, открывая свой бизнес.

Финансовый урок. Хорошая идея — только начало. Важно тщательно продумывать каждый шаг.

Как применять в жизни. Перед тем, как открывать свое дело, составьте бизнес-план, особенно если планируете брать кредит. Заранее подумайте, как будете разделять денежные потоки: сколько расчетных счетов понадобится открыть, нужна ли бизнес-карта — все это поможет наладить управленческий учет и упростит старт.

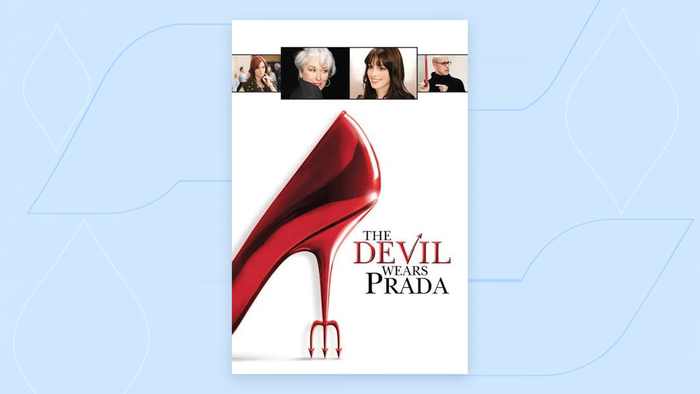
«Дьявол носит Prada»

Энди устраивается ассистенткой к грозному редактору модного журнала ради записи в резюме. Постепенно выясняется, что платят за эту должность не только зарплатой: уходят вечера, сон, отношения и часть себя.

В «Дьявол носит Prada» хорошо видно, что будет, если забыть про другие аспекты своей жизни в пользу карьеры и денег. А сделать это легко, ведь работа — один из главных источников дохода для большинства людей. Фильм учит рассматривать самого себя и свои ресурсы как актив, который стоит вкладывать с умом.

Финансовый урок. У любой работы есть «полная» цена. Зарплата в ней — лишь одна строка наряду с временем, здоровьем и тем, чем приходится жертвовать ради статуса.

Как применять в жизни. Оценивая работу или новую должность, считайте не только доход, но и сколько времени и сил она забирает. Просите прибавку к зарплате, если видите, что текущий расклад несправедливый. Отдыхайте с умом, чтобы восстановить ресурс и при этом не спустить все заработанные деньги.

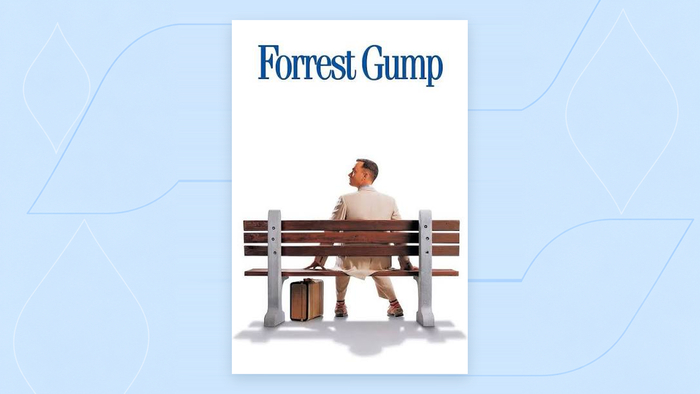
«Форрест Гамп»

Форрест Гамп — добрый и наивный парень с удивительной судьбой. Сидя на скамейке, он рассказывает случайным попутчикам историю своей невероятной жизни.

Фильм — настоящий кладезь скрытых смыслов и отсылок. Тут вам и параллели с американской историей, и разнообразные жизненные уроки, и примеры удачных бизнес-идей и инвестиций — надо только внимательно смотреть. Например, по сюжету Форрест открывает бизнес по ловле креветок и в итоге становится монополистом на рынке. А потом его партнер лейтенант Дэн удачно инвестирует в никому не известный стартап — и они становятся миллионерами.

Финансовый урок. Прибыльный бизнес начинается с оригинальной идеи. Одна правильная инвестиция может обеспечить на всю жизнь.

Как применять в жизни. Прежде чем вкладывать деньги, разберитесь, во что выгодно инвестировать.

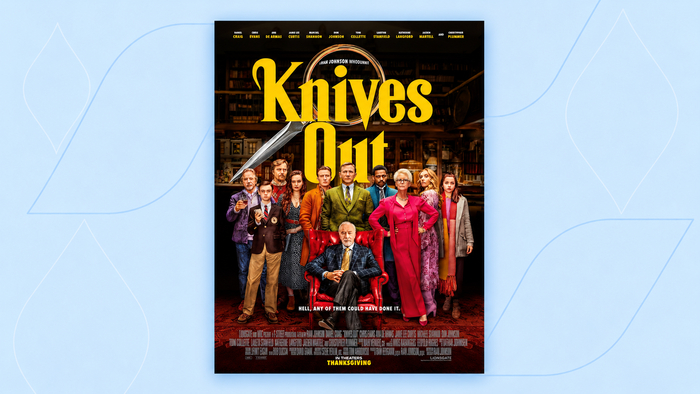
«Достать ножи»

Загадочная смерть пожилого состоятельного писателя собирает под одной крышей его многочисленное семейство и эксцентричного частного детектива Бенуа Блана, который должен выяснить истинную причину трагедии.

Здесь у истории тоже есть неочевидный финансовый урок. Фильм показывает, как деньги влияют на человеческую психологию, отношения и семейный капитал. После смерти богатого главы семейства все его родные внезапно осознают многолетнюю зависимость от чужого успеха и в панике начинают спорить за наследство.

Финансовый урок. Передача капитала должна быть четко юридически оформлена. Финансовая грамотность внутри семьи определяет, сохранят ли потомки богатство или пустят его по ветру.

Как применять в жизни. Не надейтесь на единственный источник дохода и диверсифицируйте сбережения на случай непредвиденных обстоятельств.


Больше финансовых уроков читайте в блоге Газпромбанк Про финансы. Собрали в нем полезные статьи о деньгах, экономии, безопасности, бизнесе, инвестициях и не только.

Реклама. АО «Газпромбанк», ИНН: 7744001497
Показать полностью 7

Планируете брать ипотеку? Эти 14 терминов вам точно встретятся⁠⁠

Оформляя ипотеку, обычно сталкиваешься с массой малопонятных терминов — собрали все самые важные в посте, читайте и сохраняйте на будущее.

Планируете брать ипотеку? Эти 14 терминов вам точно встретятся

Созаемщик. Человек, чей доход банк учитывает вместе с вашим, чтобы одобрить нужную сумму ипотеки. Он отвечает по кредиту наравне с вами.

Поручитель. Тот, кто обязуется платить ипотеку, если вы не сможете. В отличие от созаемщика, его доход обычно не увеличивает сумму кредита.

Кредитная история. Список всех ваших прошлых и текущих кредитов, который банки учитывают, одобряя ипотеку.

Кредитный рейтинг. Рассчитывается банками по собственным методикам и отражает вашу надежность как заемщика.

Аккредитив. Один из способов безопасно рассчитаться при покупке жилья, в том числе в ипотеку. Банк «замораживает» деньги покупателя на специальном счете и передает их продавцу только после регистрации перехода права собственности в Росреестре.

Тело кредита (основной долг). Сумма долга банку без учета ипотечных процентов, комиссий и страховок.

Полная стоимость кредита (ПСК). Реальная сумма всех ваших расходов по кредиту, включая переплату по процентам, страховки и комиссии.

Страхование ипотеки. По закону оно обязательно только для самой недвижимости. По желанию можно застраховать, например, жизнь и здоровье заемщика, потерю права собственности (титул).

Аннуитетный платеж. Самый распространенный способ выплачивать ипотеку: равными частями каждый месяц. В сумму входят проценты по ипотеке и основной долг.

Досрочное погашение. Право вернуть банку долг раньше срока, полностью или частично. Сделать это можно двумя способами: уменьшить платеж, чтобы облегчить выплату; сократить срок ипотеки — тогда снизится переплата по процентам.

Рефинансирование. Новый кредит, которым закрывают старый, чаще всего ради более выгодной ставки.

Реструктуризация. Изменение условий уже существующего ипотечного договора в том же банке при финансовых трудностях.

Ипотечные каникулы. Отсрочка или сокращение платежей до 6 месяцев для тех, кто попал в сложную жизненную ситуацию.

Обременение. Статус, который ограничивает право хозяина полноценно распоряжаться недвижимостью — например, продавать или дарить ее — до полной выплаты ипотеки.


В Газпромбанке помогут подобрать выгодную ипотечную программу и разобраться нюансах оформления, от сложных терминов до необходимых документов. По всем вопросам обращайтесь в отделения, консультируйтесь по бесплатному номеру 8 (800) 100-07-01 и подавайте заявку на ипотеку онлайн.

Реклама. АО «Газпромбанк», ИНН: 7744001497
Показать полностью 1

Слышали о цифровом рубле? Объясняем простым языком, что это и зачем нужен⁠⁠

В посте подробно рассказываем, что за новая форма валюты стала массово доступна в России с 1 сентября и что она меняет для обычного человека.

Что такое цифровой рубль

Раньше российский рубль существовал в двух формах:

  • наличные — их мы держим в кошельке или сейфе;

  • безналичные — они хранятся на банковском счете.

Цифровой рубль — это новая форма российского рубля, третья по счету.

Сразу оговоримся, что это не криптовалюта — для нее с 1 сентября ввели отдельные правила. У цифрового рубля нет своего курса: 1 цифровой рубль = 1 наличный рубль = 1 безналичный рубль. Его выпуском занимается Банк России.

Для чего нужен цифровой рубль

Глобально — чтобы у платежей появился прямой канал через инфраструктуру Банка России. Цифровые рубли хранятся на единой платформе, которую ведет сам Центробанк, а не на счете конкретного коммерческого банка.

Цифровая форма национальной валюты необходима для того, чтобы сохранить доступ к деньгам Центробанка в цифровой экономике, где роль наличных постепенно снижается.

Для обычных людей это еще один механизм расчетов — быстрый и единый, который работает поверх отдельных банков.

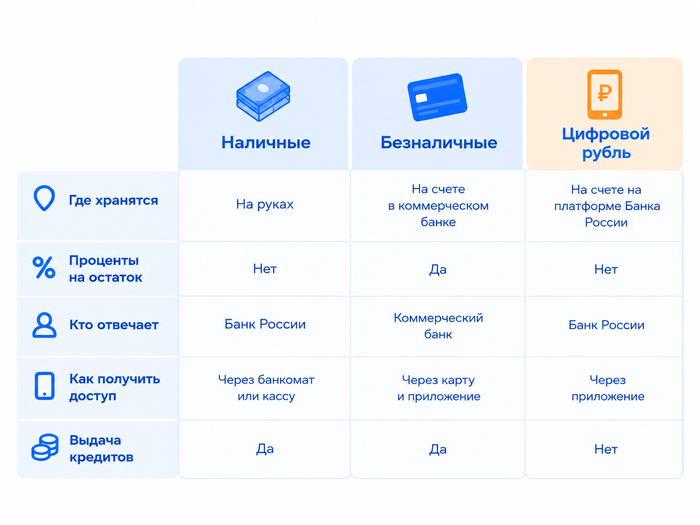
Наличные, безналичные и цифровые рубли: в чем разница

Важный нюанс касается хранения цифровых рублей. Сумму на цифровом счете вы видите в банковском приложении, как обычно. Но на самом деле счет находится на платформе Банка России.

В случае с цифровым рублем банк работает как посредник: выдает доступ к деньгам, но сами суммы не стоят на его балансе. При таком подходе даже если у банка отзовут лицензию, цифровые рубли никуда не денутся.

Но есть и другой момент — на цифровые рубли не начисляются проценты. Их стоит рассматривать как средство для платежей и переводов, а не способ приумножить сбережения.

Кроме того, на старте к цифровому рублю подключены не все банки и магазины, так что завести счет и расплатиться им выйдет пока не везде.

Какие операции доступны с цифровым рублем

Открыть счет. Например, через приложение Газпромбанка.

Пополнить. На цифровой счет можно скинуть деньги со своего обычного банковского счета. Работает и обратный процесс — вернуть цифровые рубли в безналичные на карту.

Перевести. Отправка цифровых рублей другому человеку устроена как привычный перевод по номеру: выбираете получателя и сумму, и деньги уходят с вашего цифрового счета на указанный. Комиссий для физлиц нет.

Оплатить покупку. В магазинах это можно сделать по QR-коду. Наводите камеру, подтверждаете сумму — со стороны выглядит как обычная оплата смартфоном, к которой все привыкли.

Вернуть товар. Тогда деньги идут тем же маршрутом обратно, то есть на ваш цифровой счет.

Что будет с цифровым рублем дальше

Массовое внедрение цифрового рубля стартовало 1 сентября 2026 года: первыми открывать счета, переводить и платить цифровыми рублями начали клиенты крупнейших банков, включая Газпромбанк.

Дальше по утвержденному графику к платформе будут подключаться другие финансовые организации и торговые компании — процесс растянут на несколько лет, чтобы рынок успел адаптироваться.

Цифровой рубль будет внедряться с каждым годом все активнее.

Как открыть счет цифрового рубля через Газпромбанк

Клиентам-физлицам Газпромбанка это уже доступно. Через мобильное приложение банка можно открыть счет цифрового рубля, пополнить его, переводить деньги, настроить автопереводы и оплачивать товары и услуги по универсальному QR-коду.

Операции для физических лиц бесплатны, а пользоваться цифровым счетом или нет, решаете только вы.

Реклама. АО «Газпромбанк», ИНН: 7744001497
Показать полностью 1

Что такое диверсификация и как она поможет сберечь и приумножить ваши деньги⁠⁠

Диверсификация — это не только про инвестиции и большой бизнес. В повседневной жизни она тоже помогает снизить риски. Разбираемся, как это работает.

Что такое диверсификация и как она поможет сберечь и приумножить ваши деньги

Что такое диверсификация

В широком смысле это стратегия, при которой вы распределяете свои ресурсы так, чтобы снизить возможные потери и приумножить средства. В случае с деньгами — защищаете капитал от инфляции, скачков валютных курсов, неверных финансовых решений и других возможных рисков.

Главный закон диверсификации звучит как «не клади все яйца в одну корзину».

Такой подход не исключает убытки и не гарантирует доход. Его смысл — не дать одной неудаче обнулить все накопления.

Как применять диверсификацию

Разумно распределяйте свои деньги. Например, одну часть положите на накопительный счет как финансовую подушку на черный день, другую — оставьте на карте для повседневных трат. А что-то переведите на вклад, где сбережения приносят процент.

Диверсифицировать (распределять) можно не только доходы, но и их источники. Скажем, трудиться на основной работе и параллельно заниматься фрилансом, сдавать жилье, вести собственный бизнес. Тогда внезапное сокращение не оставит вас совсем без денег.

Как это работает на практике

Предположим, человек зарабатывает 140 000 рублей в месяц. После всех текущих трат у него остается 40 000 рублей — это его сбережения.

Если просто оставить деньги на карте, их постепенно «съест» инфляция. Как вариант, их можно инвестировать, но чтобы действительно получать доход от инвестиций, лучше сначала изучить основы работы фондового рынка и его основных инструментов, составить свой риск-профиль и понять, во что вы готовы вкладываться, а во что — нет.

Фокус с диверсификацией в том, чтобы не выбирать что-то одно, а вкладываться сразу в несколько вариантов в разумном соотношении. Например, как можно распределить 40 000 рублей:

  • 40% — консервативные инструменты (банковские вклады, накопительные счета и облигации с низким риском) — 16 000 рублей;

  • 30% — иностранная валюта — 12 000 рублей;

  • 20% — фондовый рынок (ценные бумаги) — 8 000 рублей;

  • 10% — защитные активы (драгоценные металлы) — 4 000 рублей.

Распределив сбережения по разным финансовым инструментам, мы «застраховались» на случай потерь. Например, курс валюты снизился, а стоимость купленных акций при этом увеличилась — успех наложился на неудачу, и в сухом остатке, возможно, даже получилось выйти в плюс.

Схема выше не единственно возможная — вы можете собрать свой диверсификационный портфель в зависимости от ваших целей, риска, размера сбережений и не только. А выгодные финансовые инструменты выбирайте в Газпромбанке.

Реклама. АО «Газпромбанк», ИНН: 7744001497
Показать полностью 1

Кто в семье решает, куда тратить деньги? 3 подхода к семейному бюджету и советы⁠⁠

Семейный бюджет — вечная борьба за финансовую свободу и справедливость, если не подойти к вопросу комплексно. Рассказываем о трех способах распределять доходы и кому они подходят.

Что такое семейный бюджет

Это план, который помогает понять, сколько денег приходит в семью, сколько уходит на жизнь и сколько можно отложить на будущее. С помощью семейного бюджета проще принимать решения о крупных покупках, планировать отпуск, создавать подушку безопасности и не спорить из-за денег.

Обычно семейный бюджет состоит из четырех частей:

  • Доходы — зарплата, премии, доход от бизнеса, подработок, инвестиций и другие регулярные или разовые поступления всех членов семьи.

  • Обязательные расходы — жилье, коммунальные платежи, продукты, транспорт, связь, кредиты, страховки и другие траты, без которых сложно обойтись.

  • Необязательные расходы — кафе, развлечения, одежда, хобби, покупки для дома.

  • Накопления и финансовые цели — деньги на подушку безопасности, отпуск, крупные покупки, обучение, инвестиции и другие планы.

Как вести семейный бюджет

Модель 1. Общий бюджет

Доходы всех членов семьи складываются, и каждый тратит на свои или общие нужды из получившейся копилки. При этом все покупки — личные и общие — предварительно обсуждаются.

Плюсы. Самый простой в реализации способ вести бюджет. Деньги не разбросаны по нескольким картам — так проще видеть семейный доход и копить. А если кто-то ушел в декрет (сегодня все чаще в отпуск по уходу за ребенком уходят мужчины, если, например, доход жены существенно выше и для семьи в целом выгоднее с точки зрения сохранения дохода такая конфигурация), потерял работу или живет на нестабильных заказах, то может рассчитывать на финансовую подушку.

Минусы. Сложно справедливо распределять доли между членами семьи: больше денег уйдет тому, кто больше тратит. А еще может возникнуть ощущение постоянного финансового контроля, а такое давление не идет на пользу отношениям.

Кому подходит. Семьям с общими крупными целями и похожим отношением к тратам.

Модель 2. Раздельный бюджет

Общие расходы — например, продукты, коммунальные платежи — делят по договоренности. Для этого заводят карту или счет, куда все в семье скидываются в начале месяца. Оставшимися деньгами каждый распоряжается сам.

Плюсы. Никто ни перед кем не отчитывается за свои покупки, будь то новая видеоигра или подарок-сюрприз на день рождения. Еще раздельный бюджет — хороший вариант при разном подходе к тратам.

Минусы. При разных зарплатах подход может ущемлять тех, кто зарабатывает меньше. Совместно копить тоже становится сложнее, потому что в семье нет понимания, кто сколько тратит. А если кто-то внезапно окажется без дохода, это ударит по личному бюджету партнера.

Кому подходит. Семьям с сопоставимыми доходами и потребностью в финансовой свободе.

Модель 3. Смешанный бюджет

Компромиссный вариант, «расширенная версия» раздельного бюджета. Здесь тоже каждый отправляет часть своего дохода в общий фонд — но вкладывается не только в обязательные базовые расходы, но и в планы в целом. Например, на совместные цели вроде отпуска, покупки машины, недвижимости, финансовую подушку. Остальное остается личным.

Плюсы. Все вносят свой вклад как в текущие расходы, так и в общие планы на будущее. Крупные траты обсуждаются и планируются совместно. При этом у каждого остается право на личные покупки без согласований.

Минусы. Самая сложная модель бюджета, которая требует высокого уровня финансовой грамотности. Нужно уметь разбивать расходы на категории, планировать, копить — и соблюдать баланс, чтобы учесть потребности всех и ни у кого не возникало претензий.

Кому подходит. Семьям, где доходы и привычки разные, а цели общие.

О чем стоит договориться заранее

Кто ведет учет и оплачивает счета. Обязательный пункт при общем бюджете — эти занятия отнимают время и внимание, поэтому их стоит признать работой и разделить. Например, один человек следит за обязательными платежами, второй — за продуктами и бытовыми расходами. Или роли меняются раз в полгода, чтобы все понимали, из чего складывается месяц.

Как делить общие расходы. Самый простой вариант — поровну. Но он не всегда самый справедливый, а при сильной разнице в зарплатах иногда и невыполнимый. Другой способ — по доле дохода, когда каждый вкладывает заранее оговоренный процент.

Например, в паре:

— доходы 100 и 50 тысяч рублей;

— общие расходы — 60 тысяч.


При делении поровну каждый вносит по 30 тысяч, и на личные траты остается 70 и 20 тысяч.


При делении по доле дохода взносы будут 40 и 20 тысяч, а на руках останется 60 и 30 тысяч.


Обязательства закрыты в обоих случаях, но ощущение от месяца у человека с более низкой зарплатой более справедливое по отношению к нему.

С какой суммы обсуждается покупка. Общий порог снимает половину бытовых конфликтов. Скажем, до 5 тысяч — на свое усмотрение, выше — предупреждаем друг друга. Цифра может быть любой, важно, чтобы она была одна на двоих. Можно вообще не устанавливать лимиты, но тогда и претензий ни у кого возникать не должно.

На что копим и в какой срок. Например, хочется съездить в отпуск — хорошая совместная цель, но без суммы и даты она становится абстрактной. А вот «300 тысяч к августу» превращается в понятные 25 тысяч в месяц. Сразу видно, реально это или срок нужно двигать.

Полезная привычка, которая экономит нервы — короткий разговор о финансах раз в месяц. Даже 15 минут хватит, чтобы посмотреть, сколько потратили, сколько осталось и как поступать дальше, чтобы достигнуть целей. Скучно, зато отменяет вечерние сцены в духе «куда вообще делись деньги?»

Помните, что семейный бюджет — вещь динамичная. Смена работы, ипотека, рождение ребенка, переезд, долгое лечение — любое из таких событий меняет и суммы, и роли внутри семьи. Это повод пересмотреть договоренности, пока не началось копиться раздражение.


В каждой семье может быть своя модель, главное — заранее договориться, какие деньги и расходы считаются общими, кто за них отвечает и сколько каждый может тратить самостоятельно.

А контролировать траты и копить на крупные цели поможет мобильное приложение Газпромбанка. В нем есть все, что нужно, чтобы вести бюджет — от анализа доходов и расходов по категориям с наглядной структурой баланса до выгодных условий по вкладам.

Реклама. АО «Газпромбанк», ИНН: 7744001497
Показать полностью 3

Незнакомец перевел вам деньги и просит вернуть на другую карту — что делать⁠⁠

Неожиданное поступление на карту только кажется приятным сюрпризом. Если отправитель вам незнаком, лучше проявить осторожность. Объясняем, какие риски скрываются за такими переводами и как защитить себя.

Незнакомец перевел вам деньги и просит вернуть на другую карту — что делать

Ошибка или мошенническая схема

Да, люди действительно часто ошибаются: перепутали цифру в номере карты, выбрали не того получателя в банковском приложении, отправили деньги тезке.

Самый безопасный вариант — связаться со своим банком и оформить возврат через него. Так деньги вернутся отправителю официальным путем, а у вас останется подтверждение, что вы действовали добросовестно.

Второй вариант менее безобидный — это начало мошеннической схемы, где перевод только приманка.

Как выглядит ловушка

Через несколько минут после зачисления вам звонит отправитель. Он уверяет, что ошибся, и просит вернуть деньги, но не туда, откуда пришел перевод, а на другую карту — жены, брата или друга.

Соглашаться нельзя. Деньги могли быть украдены у третьего человека, и тогда перевод на продиктованные реквизиты сделает вас звеном в цепочке вывода средств. Настоящий владелец обратится в банк или полицию, а объяснять, куда ушли деньги, придется вам.

Что делать: короткая инструкция

  1. Не тратьте поступившую сумму. По Гражданскому кодексу это неосновательное обогащение: вернуть деньги придется в любом случае, а при споре — еще и с процентами за пользование.

  2. Позвоните в свой банк или напишите в чат приложения. Сообщите, что получили перевод от неизвестного, и попросите зафиксировать обращение.

  3. Если отправитель вышел на связь — не спорьте и ничего не обещайте. Скажите, что вернуть деньги он может через собственный банк. Пусть напишет заявление об ошибочном переводе, и банки проведут возврат между собой.

  4. Не переводите деньги сами по продиктованным реквизитам, не сообщайте коды из СМС и не переходите по ссылкам, которые вам присылает незнакомец.

А если никто не звонит

Тишина не означает, что деньги можно оставить себе. Отправитель вправе потребовать возврат и через месяц, и через год — в том числе через суд. Поэтому сценарий тот же: сообщите в банк и не трогайте сумму, пока ситуация не прояснится.

Неожиданный перевод не подарок, но и не повод для паники. Если действовать спокойно и через банк, риск стать участником чужой схемы значительно ниже.

В Газпромбанке уделяют особое внимание защите клиентов от мошенничества: если операция вызывает вопросы или вы не уверены, как поступить, лучше сразу обратиться в банк и следовать рекомендациям специалистов.

Реклама. АО «Газпромбанк», ИНН: 7744001497
Показать полностью 1

Стартовал ежегодный набор в акселератор «Газпромбанк.Тех»⁠⁠

Газпромбанк объявил о старте финтех-акселератора для стартапов и научных команд, организованном при поддержке фонда развития научно-культурных связей «Вызов».

Стартовал ежегодный набор в акселератор «Газпромбанк.Тех»

В этом году одновременно работают два трека:

  • «Финтех.Стартапы» — для технологических компаний;

  • «Финтех.Наука» — для научных команд.

До 10 отобранных проектов в каждый из треков получат финансирование в размере 1 млн рублей на тестирование гипотез и развитие проекта уже в рамках акселерационной программы. В случае подтверждения бизнес-эффекта по решению Банка проекты финтех-акселератора смогут претендовать на запуск пилота с финансированием до 10 млн рублей и привлечение инвестиций.

Старт программы — 1 сентября 2026 года, заявки принимаются до 13 октября.

Целевая аудитория — технологические компании (ИП и юридические лица) с проектом на ранних стадиях развития и выше, в основе которого лежит технологические решение с потенциалом разработки прототипа на основе научных исследований или готовый прототип.

Трек «Финтех.Стартапы»: поиск готовых решений для банков

Целевая аудитория — технологические компании (ИП и юрлица) с проектами, соответствующими фокусным направлениям шести ключевых областей (примеры направлений, не ограничивающие их набор):

  • Классический банкинг, транзакционный бизнес: технологии распределенного реестра, отраслевые ИИ-решения, платежные сервисы, ЦФА и крипто-платежные решения;

  • Кибербезопасность, антифрод, скоринг: конфиденциальные вычисления, защита ИИ‑моделей и агентских систем, методы деперсонализации и анонимизациии данных, антифрод на базе графовой аналитики, постквантовое криптография, агентский мониторинг и детекция аномалий, выявление дипфейков;

  • ИТ-сервисы. Разработка ПО и ИИ-решений: ИИ-агенты и мультиагентные системы, генеративное моделирование и сценарный анализ, автономные базы данных, унифицированные платформы данных, инженерия знаний: графовые и векторные представления fine-tuning моделей, спайковые нейронные сети;

  • Развитие ИТ-инфраструктуры: оптимизация ресурсов на ИИ-инфраструктуру, ИИ-аппаратные ускорители, высокопроизводительные вычисления, AI-Ops и автономное управление инфраструктурой;

  • Управление человеческим капиталом: ИИ-ассистенты обучения персонала, технологии привлечения и найма сотрудников, модели оценки командного взаимодействия, решения для развития и удержания персонала;

  • Работа с клиентами (привлечение, продажи, удержание, развитие): цифровой двойник клиента, нейромаркетинг, гиперперсонализация с ИИ, федеративное обучение моделей, квантово-вдохновленные алгоритмы оптимизации, мультимодальный анализ клиентского опыта.

Трек «Финтех.Наука»: коммерциализация прорывных разработок

Трек ориентирован на научные команды с решениями ранних стадий, нацеленные на развитие научных заделов до технологических продуктов.

Приоритетные направления (примеры направлений, не ограничивающие их набор):

  • Новые вычислительные подходы (квантовые, нейроморфные, гибридные вычислительные архитектуры);

  • Защита данных и безопасность ИИ (криптография, конфиденциальные вычисления, Безопасность ИИ-систем и LLM);

  • Информационные системы (блокчейн, токенизация данных);

  • Математика и оптимизация (новые алгоритмы прогнозирования);

  • Прикладные модели и ИИ-решения (генеративное моделирование и сценарный анализ, ИИ-агенты и мультиагентные системы);

  • Когнитивные технологии (нейромаркетинг, психографический анализ).

Как подать заявку

Приём заявок открыт до 13 октября. Старт программы — 1 сентября 2026. Участие бесплатное. Подать заявку можно по ссылке.

Начальник департамента аналитики и внедрения технологий Газпромбанка Илья Ливашвили:

Для нас работа с инновациями — это не только внедрение новых решений в банковские процессы, но и системная работа по развитию технологических стартапов и наукоемких проектов. В 2026 году мы расширили фокус финтех-акселератора до проектов ранних стадий. При этом мы все также готовы оказывать финансовую и экспертную поддержку на всех этапах развития продукта.

Генеральный директор фонда развития научно-культурных связей «Вызов» Наталья Третьяк:

Фонд «Вызов» берёт на себя организацию экспертной оценки проектов, используя опыт, который мы приобрели во время проведения Национальной премии в области будущих технологий «ВЫЗОВ». За четыре сезона мы получили почти 3000 заявок из разных стран и провели многоступенчатую научную оценку. Для нас принципиально важно не только рассказывать о научных и технологических открытиях, но и помогать им находить путь в практику. «Газпромбанк.Тех» – это площадка, где фундаментальные идеи могут превращаться в конкретные решения для реального сектора экономики, в том числе для банковской индустрии.

В 2025 году Акселератор Газпромбанк.Тех привлек более 500 заявок из 30+ регионов и почти 70 университетов. Лучшие стартапы сегодня находятся на стадии пилотирования в индустрии и обсуждения дальнейшего финансирования.

Реклама. АО «Газпромбанк», ИНН: 7744001497
Показать полностью
Отличная работа, все прочитано!

Темы

Политика

Теги

Популярные авторы

Сообщества

18+

Теги

Популярные авторы

Сообщества

Игры

Теги

Популярные авторы

Сообщества

Юмор

Теги

Популярные авторы

Сообщества

Отношения

Теги

Популярные авторы

Сообщества

Здоровье

Теги

Популярные авторы

Сообщества

Путешествия

Теги

Популярные авторы

Сообщества

Спорт

Теги

Популярные авторы

Сообщества

Хобби

Теги

Популярные авторы

Сообщества

Сервис

Теги

Популярные авторы

Сообщества

Природа

Теги

Популярные авторы

Сообщества

Бизнес

Теги

Популярные авторы

Сообщества

Транспорт

Теги

Популярные авторы

Сообщества

Общение

Теги

Популярные авторы

Сообщества

Юриспруденция

Теги

Популярные авторы

Сообщества

Наука

Теги

Популярные авторы

Сообщества

IT

Теги

Популярные авторы

Сообщества

Животные

Теги

Популярные авторы

Сообщества

Кино и сериалы

Теги

Популярные авторы

Сообщества

Экономика

Теги

Популярные авторы

Сообщества

Кулинария

Теги

Популярные авторы

Сообщества

История

Теги

Популярные авторы

Сообщества

Недвижимость и ремонт

Теги

Популярные авторы

Сообщества