Сообщество - Банковское сообщество

Банковское сообщество

4 210 постов • 6 442 подписчика

Популярные теги в сообществе:

8

Т-банк нарушил договор со мной. Снова⁠⁠


Год назад Т-Банк грубо нарушил пункт кредитного договора и без каких-либо нарушений с моей стороны передал мой кредит в «Экспобанк». А затем в течение долгого времени искажал мою кредитную историю. Дело закончилось штрафами (и, скорее всего, не единственными), поскольку нарушения вовремя не устранили, а потом допустили повторно. Банк «терял» мои платежи.

И как вы думаете, что случилось на днях? Техподдержка сообщила, что мой договор снова передан в «Экспобанк».

Т-Банк абсолютно не способен соблюдать договорённости с клиентами. Не держите там деньги, ни в коем случае не берите кредиты. Даже безукоризненное соблюдение вами договора, как в моём случае, не защитит ваши персональные данные от передачи третьим лицам без законных оснований. Банк будет делать из вас должника искусственно: передавать в кредитную историю полную дичь, отказывать в предоставлении документов, игнорировать требования регулятора. И врать, врать, врать.

Вам не нужны эти проблемы — на рынке есть гораздо более добросовестные банки.

5

«Я же внёс минимальный платёж!» Где ломается льготный период кредитки⁠⁠

Работаю с кредитами, и одну фразу слышу чуть ли не каждую неделю:

— Я же платил вовремя! Откуда проценты?

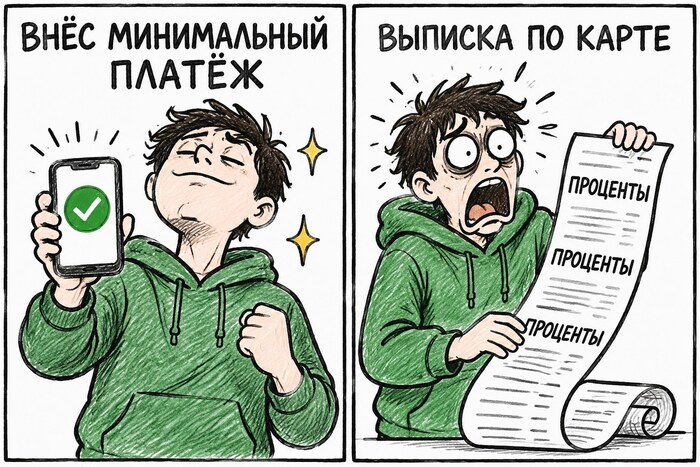
Человек честно, день в день, вносил минимальный платёж. Ни одной просрочки. А потом открыл выписку и узнал, что «120 дней без процентов» давно закончились, и закончились не в его пользу.

Расскажу на пальцах, как устроен льготный период и в каких местах он ломается. Без формул, обещаю.

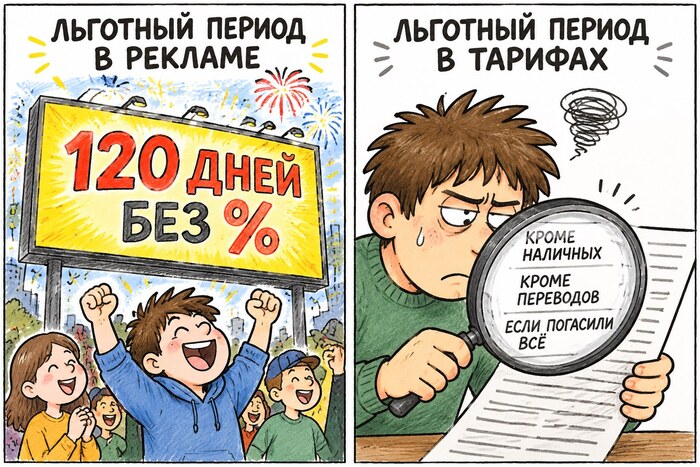
Начнём с рекламы. «До 120 дней без процентов» звучит как бесплатные деньги. На деле условие одно: вернуть ВСЁ, что потратили, до определённой даты. Вернули всё, и процентов нет вообще. Не вернули, и банк начисляет проценты. Причём у многих банков не на остаток, а на всю сумму покупок, задним числом, с первого дня.

Ловушка первая, самая популярная: минимальный платёж. Он нужен только для того, чтобы не было просрочки. Льготный период он не спасает. Внесли свои 3–5%, остальное «потом», и проценты уже капают. Самое обидное, что человек ничего не нарушил. Его даже не штрафуют. Просто тихо берут деньги.

Ловушка вторая: наличные и переводы. На большинстве карт льготный период действует только на покупки. Сняли в банкомате или скинули другу на карту, и привет: комиссия плюс проценты с первого дня. Бывают карты, где снятие тоже входит в льготный период, но это ищут в тарифах, а не на баннере.

Ловушка третья: «а до какого числа-то?». Схемы бывают разные. Где-то у каждой покупки свой срок. Где-то месяц копите траты, а потом есть пара недель, чтобы всё закрыть. Купили в последний день расчётного периода, и у вас почти два месяца. Купили в первый, и времени заметно меньше, чем обещали. Гадать не нужно: в приложении банк пишет «сумма для льготного периода» или «погасить до». Вот на эту цифру и смотрите, а не на минимальный платёж.

Как пользоваться и не платить ни копейки:

1. Платить не минимальный платёж, а всю сумму для льготного периода.

2. Поставить напоминание за 3–4 дня до даты. Перевод в последний вечер может не дойти вовремя.

3. Не снимать наличные и не переводить с кредитки, если тарифы прямо не говорят, что это бесплатно.

4. Если ясно, что в срок всё не закрыть, гасить сколько получится: чем меньше долг, тем меньше проценты дальше.

И бонус для тех, кто держит кредитку «на всякий случай» в ящике. Лимит по ней банки видят в кредитной истории и учитывают как возможный долг, даже если вы ей ни разу не пользовались. Про это у меня была отдельная история с кредиткой на 5000 рублей, из-за которой человеку отказывали все банки подряд.

А вас ловили на минимальном платеже? Или вы из тех редких людей, кто годами живёт на кредитке и ни разу не заплатил процентов?

Показать полностью 2
16

Проходя мимо бесплатного сыра⁠⁠

ОККО подписало на Премиум за сериал, на котором не было плашки подписаться. Списало до чего добралось, до Сберспасибо. Написал претензию в Сбер, отправили в ОККО. После бурной переписки с ОККО, они написали, что возврат оформлен. Ничего так и не получил. Зато теперь в поддержку ОККО вообще зайти не могу.

0

«У вас плохая кредитная история». А как её исправить, если кредит не дают?⁠⁠

Самый частый замкнутый круг, который я вижу на работе (работаю с кредитами в Питере).

Человеку отказывают из-за плохой кредитной истории. Он спрашивает: как её исправить? Ему отвечают: брать кредиты и платить вовремя. Он идёт за кредитом. Ему отказывают из-за плохой кредитной истории.

Расскажу, что я советую в такой ситуации. Чудес не обещаю: старые просрочки не стереть, их можно только перекрыть новыми ровными платежами. Но кое-что делается бесплатно за пару вечеров, а кое-чего лучше не делать вообще.

Сначала бесплатное

Узнайте, где лежит ваша история. Единой базы нет, она может быть в нескольких бюро сразу. Список бюро бесплатно выдаёт Центральный каталог кредитных историй, запрос подаётся через Госуслуги.

Закажите отчёт в каждом бюро. Дважды в год это бесплатно. Смотрите не только на просрочки, но и на паспортные данные, закрытые кредиты, которые висят открытыми, и чужие договоры. Бывает, что половина проблем в отчёте вообще не ваша.

Оспорьте ошибки. Погашенный кредит числится действующим, просрочка задвоилась, мошенники оформили заём на ваш паспорт. Пишете заявление в бюро, оно проверяет данные у банка. Тоже бесплатно.

Закройте текущие долги. Пока есть открытая просрочка или долг у приставов, всё остальное почти бессмысленно.

Как разорвать круг

Новую историю нарабатывают только платежами, а кредит человеку с плохой историей не дают. Если есть квартира, круг можно разорвать: некоторые банки к сложной истории лояльнее, когда кредит под залог недвижимости. Там решает объект, а не анкета.

Схема, которую я показываю людям:

1. Берёте такой кредит на минимальную сумму, которую даёт банк.

2. В первые две недели гасите бо́льшую часть, оставив около 50 тысяч. В этот период по закону можно вернуть деньги без предупреждения банка и заплатить проценты только за фактические дни.

3. При досрочке просите уменьшить платёж, а не срок.

4. Дальше много месяцев платите около тысячи рублей в месяц. Строго по графику, ни дня просрочки.

В истории появляется свежий кредит с ровными платежами, и следующий банк видит его рядом со старыми просрочками.

Минусы честно: оформление стоит денег (оценка, страховка, регистрация залога), квартира будет в залоге, пока не закроете остаток, а сама история нарабатывается месяцами. Если не уверены, что потянете даже тысячу в месяц, не начинайте. Заранее спросите банк, можно ли уменьшить именно платёж.

Чего не делать

Рассылать заявки во все банки подряд. Каждый запрос и каждый отказ видны в истории, и пачка отказов выглядит хуже, чем одна прицельная заявка.

Брать микрозаймы «для улучшения истории». Банки обычно читают пачку микрозаймов как нехватку денег.

Платить «исправителям кредитной истории». Правдивую запись не удалит никто, а ошибку вы оспорите сами и бесплатно.

А вам отказывали из-за истории? Что в итоге помогло?

Показать полностью 2
223

Как я чуть не выдал пенсионерке 600 тысяч, а «злая» служба безопасности Сбера спасла её от меня же⁠⁠

Серия Моя зелёная бывшая

Листал сегодня ленту в и наткнулся на пост одного юриста. История в духе «Сбер в очередной раз показал своё истинное лицо»: мошенники получили доступ к личному кабинету клиента, навесили на него кредит, деньги вывели, а бедолага остался с долгом и пошёл по судам.

Прочитал. Почесал затылок. И знаете, что скажу? Я не говорю, что такого не бывает, наверное, бывает. Но за мои десять лет работы в банке я видел и другую сторону медали. И она, как ни странно, не такая уж и злая.

Хотя, конечно, когда я пишу посты где я Сбер не особо хвалю. Но справедливости ради: в вопросах мошенничества там всегда работали очень оперативно, и клиентов не кошмарили, если те сразу шли в банк и писали заявления. Вопросы к службе безопасности есть всегда — кого-то они фильтруют на выдаче, звонят, выясняют цели, а кому-то выдают кредит без лишних вопросов.

Хочу рассказать вам случай из своей практики, где-то году в 2020-м. Я тогда работал в офисе, где знал всех местных бабушек-одуванчиков, потому что сам жил недалеко.

Заходит ко мне одна такая постоянная клиентка. Пенсионерка, лет под 70 (ещё имеет полное право брать кредиты). Обычно она приходила только пенсию получить да ЖКХ оплатить. А тут заходит и с порога: «Хочу кредит».

Я привык, что в таком возрасте люди берут либо на срочный ремонт, либо на лечение, либо на стоматологию. А тут она говорит: «Мне нужно 600 тысяч».

Я даже переспросил. Уточнил, не ослышался ли. По ней вообще нельзя было сказать, что она такие суммы без боли в сердце может обсуждать. Не ослышался.

Включаю стандартный регламент, потому что подозрения уже зашкаливают, и начинаю аккуратно выяснять: зачем, для чего, какие цели. И тут со стороны этого божьего одуванчика начинается откровенное хамство: «Чего пристал? Делай свою работу! Ремонт я делаю, тебе какая разница?».

Я аж опешил. Раньше мы с ней на улице здоровались, она всегда вежливая была. Понимаю, что сделал всё, что мог, и моя совесть чиста. Ладно, оформляю. Без своих обычных «впариваний» допов, без страховок (совесть всё-таки осталась, хоть и немного). Ввожу доход, отправляю на рассмотрение.

И тут система одобряет. Все 600 тысяч. Обычно банк автоматически режет сумму исходя из платежеспособности, возраста и кредитной истории. А тут — одинокая пенсионерка, далеко не самая «заряженная», и 600 тысяч!

Я, для очистки совести, ещё раз спрашиваю: «Точно ремонт? Уверены? Пенсия маленькая, ставка, вот это вот всё?». Она ни в какую. «Жми кнопку, выдавай!». Ну, моё дело не хитрое. Жму.

И тут — оп! Операция приостановлена.

У меня на экране никакой информации, у клиента никаких оповещений. Сидим, смотрим друг на друга. Честно скажу, в тот момент я испытал облегчение. А клиент негодует. В этот момент у бабули звонит телефон. Оказывается, это служба безопасности Сбера (не те, что из мест не столь отдаленных звонят и просят перевести деньги на «безопасный счёт», а самые настоящие, штатные).

И начинают они с ней беседовать. Я не слышал, что ей там говорили, но по её ответам было понятно: сначала она бодро отвечала, как и мне — «ремонт, вам какое дело». А минут через 15 допроса я смотрю — плачет моя бабуля. Стоит, слёзы вытирает. Кладёт трубку, возвращается ко мне и говорит: «Не надо мне кредит».

Я спрашиваю: «Что случилось-то?».

Она: «Обманули меня».

И тут, знаете, меня немного порвало. Я не стал читать ей морали, но спросил: «А мне-то вы почему правду не сказали? Я же с вами тут который год работаю, мы же с вами на одной улице живём, вы со мной здороваетесь. Я же вас сразу предупредил, что что-то не так. Почему вы незнакомому дяде по телефону готовы были всё отдать, а мне, сотруднику, который пытался вас остановить, даже говорить со мной не хотели?».

Она ничего не ответила. Просто молча развернулась и ушла. И в наш офис она больше не приходила. Видимо, стыдно стало.

Этот случай я вспоминаю каждый раз, когда читаю посты про «злых банкиров» и «систему, которая душит людей». Я не идеализирую банки, и система там не всегда справедлива, скорее даже всегда несправедлива. И да, я сам сейчас с ними воюю за свои права.

Но этот рассказ я написал для трёх вещей.

Во-первых, спасибо тому сотруднику службы безопасности. Тому самому, который 15 минут вытягивал из неё признание, вытянул и объяснил, что к чему. Потому что я, менеджер у окна, к сожалению, не всегда обладаю полномочиями залезть человеку в голову и отменить операцию. И если бы не этот парень на проводе, кто знает, чем бы закончился её ремонт.

Во-вторых, люди, ну будьте вы бдительны! Девочки в зелёных галстуках и мальчики вместе с ними вам зла не желают. Ну, по крайней мере, осознанно. И если вы попали под влияние мошенников — говорите об этом! Не стесняйтесь. Если менеджер задаёт вам вопросы, не хамите в ответ. Он не враг. Он, может быть, единственный, кто пытается вас спасти от вас самих.

И в-третьих, призыв ко всем нам оставаться людьми. Я понимаю, что банковские сотрудники иногда кажутся злодеями. А иногда и правда ими становятся — под давлением планов, злых начальников и системы KPI. Но ни один план, ни один злой руководитель не должен заставлять вас быть скотиной. Хотя бы немного человечности.

Помогайте друг другу. Неважно где: в магазине, в банке, на улице. Будьте бдительны к себе и окружающим. И если видите, что человека обманывают — попробуйте его остановить. Даже если он хамит в ответ.

Я как менеджер не смог её остановить. Но служба безопасности смогла. Потому что они были на её стороне. И это важно помнить.

Берегите себя и свои деньги. И не забывайте оставаться людьми.
Показать полностью

Банки отказывали один за другим. Виноватой оказалась кредитка на 5000 рублей⁠⁠

Звонит мужик. По голосу слышно, что он уже неделю воюет с банками и проигрывает.

— Я не понимаю, что происходит. Всю жизнь брал кредиты сам: машину, ремонт, технику. Ни одной просрочки. А сейчас отказ, отказ, отказ. Как будто меня в какой-то чёрный список внесли.

Я работаю с кредитами, и такие звонки у нас не редкость. Начинаю всегда с одного вопроса: что поменялось за последние пару месяцев? Работа, переезд, может, кого-то поручителем записали.

— Да ничего не менялось.

Ладно, идём по списку. Старые кредиты? Закрыты. Просрочки? Нет. Приставы? Чисто. Новые карты?

Пауза.

— Ну... недели две назад банк кредитку дал. На пять тысяч. Я её, по-моему, даже не активировал. В приложении всплыло предложение, я нажал «да», чтобы отстали.

Вот она, родимая.

Со стороны банка картина выглядит так. Человек две недели назад открыл новую кредитку, а теперь пришёл за кредитом посерьёзнее. Скоринг такое не любит: свежая карта прямо перед заявкой похожа на то, что деньги нужны срочно и человек собирает их где только может. Что он нажал «да» от скуки, робот не знает и знать не хочет.

Вторая причина — нагрузка. Банк считает, какую часть дохода съедают платежи по кредитам. Кредитку он учитывает, даже если по ней не потрачено ни рубля: смотрит на лимит, а не на то, пользуетесь вы картой или нет.

А дальше начинается снежный ком. Отказали — человек расстроился и пошёл в следующий банк. Потом ещё в один. Каждая заявка и каждый отказ ложатся в кредитную историю. Через месяц таких походов там уже красота: новая кредитка, пачка запросов и пачка отказов. Следующий банк смотрит на это и тоже отказывает. Уже не из-за карты, а потому что все до него отказали.

Лечение простое и скучное: карту закрыть и ничего не делать.

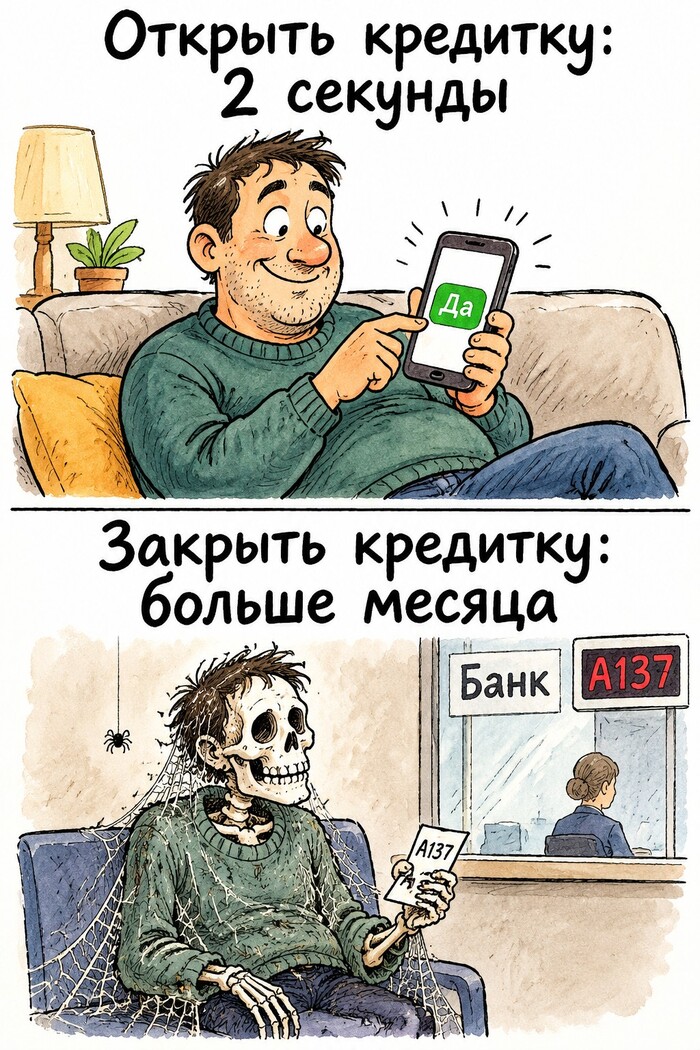
Самое смешное: открыли кредитку за две секунды, а закрывали больше месяца. Заявление, «счёт будет закрыт в течение...», потом ждать, пока банк сообщит в бюро кредитных историй, что карты больше нет.

И всё это время ни одной новой заявки. Это было тяжелее всего. Человеку нужны деньги, а ему говорят: сиди и жди. Но выдержал. Когда карта пропала из истории, прислал документы и получил одобрение.

Что я из этой истории рассказываю всем:

1. Перед крупным кредитом или ипотекой ничего нового не открывайте. Ни кредиток, ни рассрочек, ни «карт с кэшбэком», которые банк настойчиво подсовывает в приложении.

2. Ненужную кредитку закрывайте, а не кладите в ящик. Именно закрывайте счёт. Заблокированная карта с лимитом продолжает висеть в истории как действующая.

3. Отказали — не бегите сразу в следующий банк. Сначала закажите свою кредитную историю. В каждом бюро это бесплатно два раза в год, а в каких бюро она лежит, бесплатно подскажут Госуслуги. Обычно там сразу видно, за что цепляются.

4. Закрыли карту — возьмите справку о закрытии и через месяц проверьте историю. Бывает, что банк закрыть закрыл, а в бюро передать забыл.

А вам отказывали без видимой причины? Нашли в итоге, в чём было дело?

Показать полностью 2
3

Монетная неделя⁠⁠

Объявлена неделя приема мелочи в банках для зачисления на счет без комиссии.

https://www.sravni.ru/novost/2026/10/26/startuet-osennyaya-m...

Решил я сходить в банк, сдать мешочек десянчиков, килограммов на пять. Накопилось за жизнь.

Вроде всё отобрано.

В банке меня сразу спросили какую сумму я принес. А я, что. знаю? Сказал наобум.

И дальше в кассе их начали считать. Не вручную, машинка принимала. Но!

Среди монет оказалось несколько советских, украинских и молдавских, поэтому кассир пропускала в машинку по одной. За час насчитала около 300 рублей. И я и кассир устали.

Зашел я сразу после в пельменную напротив и всё потратил.

По крайней мере, место в кладовке освободил.

Показать полностью
Отличная работа, все прочитано!

Темы

Политика

Теги

Популярные авторы

Сообщества

18+

Теги

Популярные авторы

Сообщества

Игры

Теги

Популярные авторы

Сообщества

Юмор

Теги

Популярные авторы

Сообщества

Отношения

Теги

Популярные авторы

Сообщества

Здоровье

Теги

Популярные авторы

Сообщества

Путешествия

Теги

Популярные авторы

Сообщества

Спорт

Теги

Популярные авторы

Сообщества

Хобби

Теги

Популярные авторы

Сообщества

Сервис

Теги

Популярные авторы

Сообщества

Природа

Теги

Популярные авторы

Сообщества

Бизнес

Теги

Популярные авторы

Сообщества

Транспорт

Теги

Популярные авторы

Сообщества

Общение

Теги

Популярные авторы

Сообщества

Юриспруденция

Теги

Популярные авторы

Сообщества

Наука

Теги

Популярные авторы

Сообщества

IT

Теги

Популярные авторы

Сообщества

Животные

Теги

Популярные авторы

Сообщества

Кино и сериалы

Теги

Популярные авторы

Сообщества

Экономика

Теги

Популярные авторы

Сообщества

Кулинария

Теги

Популярные авторы

Сообщества

История

Теги

Популярные авторы

Сообщества

Недвижимость и ремонт

Теги

Популярные авторы

Сообщества