
Сборы, взносы, поборы: где грань?
Раньше были сборы, а сейчас поборы...Сейчас всё чаще сдаём «на нужды» — класса, сада, школы, офиса и т.д..И приходится платить. Не потому что хочешь, а потому что не хочешь лишних проблем.
Раньше были сборы, а сейчас поборы...Сейчас всё чаще сдаём «на нужды» — класса, сада, школы, офиса и т.д..И приходится платить. Не потому что хочешь, а потому что не хочешь лишних проблем.
Коллеги, добрый день! На связи Евгений Сивков.
Представьте ситуацию: вы хороший работодатель. Чтобы не мучить сотрудников сбором чеков на метро или автобус, вы просто платите им фиксированную сумму в месяц «на проезд». Логика железная: это же социальная поддержка, а не зарплата. Значит, страховые взносы на травматизм начислять не нужно.
Звучит разумно? Социальный фонд России (СФР) так не считает. И свежее судебное решение показывает, что такая «забота» о персонале может обернуться для компании доначислениями, пенями и штрафами.
Разберем свежий кейс и посмотрим, как не наступить на эти грабли.
Арбитражный суд Волго-Вятского округа вынес Постановление от 09.07.2026 по делу № А17-5993/2025.
Фабула дела проста: работодатель регулярно выплачивал сотрудникам фиксированные суммы на дорогу до работы и обратно. Взносы на травматизм с этих сумм не платили. СФР провел проверку, доначислил взносы, пени и штрафы.
Работодатель пытался отбиться: мол, это выплаты социального характера, они не зависят от квалификации или качества труда и не являются оплатой труда по ст. 129 ТК РФ.
Первая инстанция даже встала на сторону бизнеса. Но апелляция и кассация (АС Волго-Вятского округа) всё отменили и поддержали СФР. Почему?
Суд оценил не красивое название выплаты в локальных актах, а реальную суть и документы.
Объект обложения широк. По п. 1 ст. 20.1 Закона № 125-ФЗ, взносами облагаются любые выплаты в рамках трудовых отношений, если они прямо не освобождены статьей 20.2 этого же закона.
«Социальный характер» не спасает. Для взносов на травматизм неважно, является ли выплата частью зарплаты. Если она связана с трудовыми отношениями и не входит в узкий список исключений, она облагается взносами.
Расходы не доказаны. Работодатель платил фиксированную сумму всем подряд, независимо от того, как сотрудник добирался до работы (пешком, на такси или на метро) и тратил ли он деньги вообще.
Позицию СФР также подтверждает Письмо от 14.05.2025 № 19-20/24886: социальный характер выплаты сам по себе не освобождает от начисления взносов на травматизм.
Суд применил формальный, но безупречный подход: если выплата не названа в перечне освобожденных от взносов и производится из-за того, что человек работает у вас, платите взносы.
Отсутствие чеков и билетов только ухудшило позицию работодателя. Но важный нюанс: даже если вы будете собирать билеты на маршрут «дом—работа—дом», риск остается. Суды часто указывают, что путь до офиса не связан напрямую с исполнением трудовых обязанностей.
Чтобы не кормить бюджет штрафами, выберите правильную модель:
Фиксированная выплата за дорогу до офиса. Вывод: Безопаснее сразу начислять на неё взносы на травматизм. Риск доначислений при отказе — почти 100%.
Поездки между объектами, к клиентам, в командировки. Вывод: Оформляйте как служебные расходы. Служебное задание + маршрут + билеты + авансовый отчет. Такие выплаты с большой вероятностью не будут признаны объектом обложения.
Личный автомобиль работника в служебных целях. Вывод: Заключите отдельное соглашение о компенсации по ст. 188 ТК РФ. Подтверждайте право на автомобиль и его служебное использование (путевые листы, маршрутные листы).
Пробегитесь по этим пунктам, чтобы оценить свои риски:
Есть ли в трудовом или коллективном договоре фиксированная «компенсация проезда» до работы?
Начисляются ли на неё страховые взносы на травматизм?
Отражаются ли эти выплаты в разделе 2 формы ЕФС-1?
Четко ли разделены в документах поездки на работу (дом—офис) и служебные разъезды?
Есть ли документы по служебным поездкам (задания, билеты, авансовые отчеты)?
Если работники используют личные авто, оформлены ли соглашения по ст. 188 ТК РФ и ведутся ли путевые листы?
Компенсация расходов на проезд до места работы и обратно — это зона высокого риска. Фиксированная выплата без подтверждения реальных расходов и без связи со служебными задачами практически гарантирует доначисления при проверке СФР.
Хотите спать спокойно? Либо начисляйте взносы на такие выплаты, либо пересматривайте локальные акты и переводите всё в строгий режим компенсации служебных разъездов с полным пакетом документов. Суд защищает не того, кто красиво назвал выплату, а того, кто может документально подтвердить её экономическую суть.
Подробнее такие ловушки и безопасные схемы я разбираю в своих книгах и пособиях: 📚 https://taplink.ru/profile/17472522/pages/
Если проверка СФР уже пришла, не ждите финального акта с огромными суммами. Грамотная защита на раннем этапе экономит бизнесу сотни тысяч рублей: 🛡️ Помощь при налоговых проверках: https://taplink.cc/nalogpro
Коллеги, а как у вас в компании оформлена компенсация проезда: платите взносы или надеетесь на «социальный характер» выплаты? Делитесь в комментариях, разберем ваши кейсы!
Большинство граждан до сих пор не знают, что такое капитальный ремонт и за что им приходится платить ежемесячные взносы.
| фото © ISO M-P group
Капитальный ремонт многоквартирного дома (МКД) — это комплекс ремонтных работ, направленных на восстановление и замену важных элементов дома в момент, когда здание приходит в неудовлетворительное состояние: ветшает крыша, изнашиваются трубы, трескается фасад, неисправна проводка, не работает лифт и другое. Такие работы проводятся, чтобы не допустить ситуацию, когда дом может стать аварийным и небезопасным для проживания.
Собственникам квартир принадлежит общее имущество, на которое распространяется следующий перечень работ:
конструктив: ремонт или усиление фундамента, несущих стен и перекрытий;
защита от непогоды: обновление фасада и полная замена кровли;
инженерные сети: замена стояков водоснабжения и отопления, канализации, а также модернизация электросетей.
Так как общее имущество принадлежит собственникам, они обязаны финансировать капитальный ремонт. Это осуществляется с помощью ежемесячных взносов, которые включены в квитанции ЖКХ. Взносы вносят:
владельцы квартир;
арендаторы (если предусмотрено договором);
юридические лица, владеющие нежилыми помещениями.
К исключению относятся собственники:
аварийного жилья;
домов, подлежащих сносу;
помещений в домах с менее чем 5 квартирами (в некоторых регионах).
Сумма взноса рассчитыввается согласно установленной формуле: тариф умножается на площадь квартиры.
Тариф — размер, установленный регионом (иногда размер может зависеть от типа и возраста дома).
Площадь — общая площадь квартиры по данным ЕГРН.
Например: рассчитаем взнос на капремонт для квартиры в Москве, площадь которой составляет 52 квадратных метра.
В Москве с 1 января 2026 года установлен тариф в размере 32,63 руб.
Таким образом, ежемесячный взнос = 32,63 * 52 = 1 696,76 руб.
Существует фонд капитального ремнта - все взносы направляются туда. Варианты хранения денежных средств:
• на общем счёте регионального оператора: взносы всех домов региона собираются и копятся в общем фонде - ремонт проовдится согласно утверждённой программе, в порядке очереди;
• на специальном счёте дома: собственники самостоятельно копят денежные средства только на свой дом, а дальше решают что, когда и как ремонтировать. Они должны организовать все ремонтные работы и следить за подрядчиками.
Важно: если жильцы не выбрали спецсчёт или собираемость взносов низкая, средства автоматически идут региональному оператору.
Да, с 2024 года у собственников есть такая возможность. Если владельцы квартир видят, что дому нужен срочный ремонт, они могут заказать за свой счёт проведение технического обследования МКД. В случае подтверждения аварийного состояния МКД, сроки капремонта будут пересматривать. С дополнительной информацией можно ознакомиться в нашей статье.
На компенсацию имеют право следующие категории граждан:
1) пенсионеры старше 70 лет — в размере 50% взноса;
2) пенсионеры старше 80 лет — 100% взноса;
3) инвалиды I и II групп — 50% взноса;
4) ветераны труда, инвалиды и участники войны;
5) многодетные семьи (в некоторых регионах);
6) и другие (полный перечень граждан можно посмотреть в Жилищном кодексе).
Последствия неуплаты:
начисление пени (1/300 ставки рефинансирования ЦБ, которая равна ключевой);
ограничение выезда за границу (при долге свыше 30 000 руб.);
судебные разбирательства.
Счёт, с накопленными денежными средствами, можно посмотреть с помощью:
1) сайта регионального оператора (по адресу дома);
2) «Госуслуг» (в разделе «Жилье»);
3) запроса выписки у управляющей организации.
В отчёте должна быть указана следующая информация:
• общая сумма накоплений;
• процент выполнения плана;
• план предстоящих работ;
• отчёт о выполненных работах.
Источник: официальный сайт сетевого издания "Собственник жилья"
Схема была популярной: директор — он же единственный учредитель ООО. Зарплату себе не начисляет. Деньги выводит дивидендами или займами. Страховые взносы «за себя» не платит — ведь нет начислений.
С 2026 года эта схема закрыта.
Что изменилось
С начала 2026 года директор любой компании автоматически признаётся застрахованным лицом — даже если ему не начисляется ни копейки зарплаты. Государство требует платить взносы с минимальной базы.
Фиксированный минимум — 61 200 рублей в год, примерно 5 100 рублей в месяц. Предельная база — 2 400 000 рублей в год. Общий тариф — 30,2%. Для IT-компаний льготный тариф 15%, но только до базы.
Это касается директоров — единственных учредителей ООО, руководителей без зарплаты, компаний на УСН, АУСН и ОСНО. Исключения почти исчезли — только отдельные случаи по уходу за ребёнком.
Что происходит на практике
ФНС уже начала интересоваться такими компаниями. Появились первые требования по пояснениям. В камеральных проверках этот вопрос поднимают всё чаще. Часть предпринимателей получила доначисления за первый квартал.
Особенно неожиданно для «спящих» ООО — компаний с нулевой деятельностью. Теперь даже у них есть обязательный ежегодный платёж.
Что делать
Проверьте, начислены ли взносы за директора за 2026 год. Рассмотрите вариант начисления небольшой официальной зарплаты — в ряде случаев это выгоднее фиксированного платежа. Для IT-компаний пересчитайте реальную нагрузку с учётом льготы. Внесите изменения в график платежей, чтобы не получить доначисления с пенями в конце года.
Схема «директор без зарплаты — без взносов» ушла в прошлое. Лучше разобраться сейчас, чем потом разбираться со штрафами.
Как решили этот вопрос в своей компании? Платите фиксированные взносы или начисляете зарплату?
Несколько крупных бизнесменов обещали президенту помочь государству
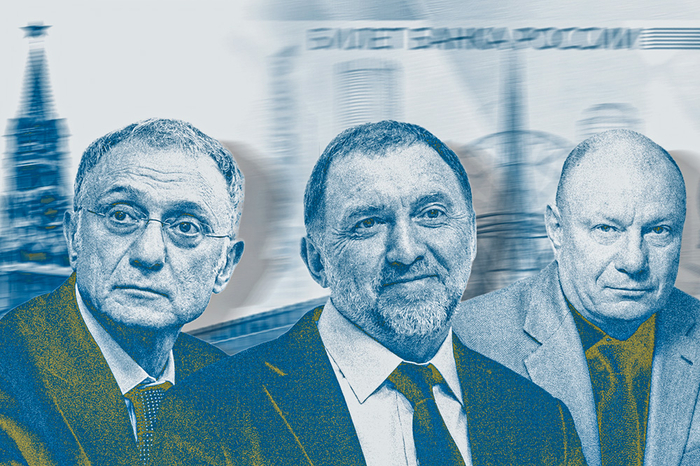
Коллаж: «Эксперт»/ Wikipedia Commons, Петр Ковалев, Сергей Савостьянов/ТАСС
В бюджет начали поступать первые добровольные переводы от российских миллиардеров. Несколько бизнесменов (СМИ называли Сулеймана Керимова, Владимира Потанина и Олега Дерипаску) в марте обещали президенту, что помогут государству финансово. Платежи идут траншами по несколько миллиардов рублей со счетов дочерних организаций. По итогам года в бюджет ждут около 300 млрд руб., но точную сумму предсказать невозможно, поскольку платежи добровольные.
Крупные бизнесмены начали перечислять в бюджет безвозмездные платежи. Об этом «Эксперту» рассказали близкий к одной из крупнейших компаний источник и федеральный чиновник. На закрытой встрече президента Владимира Путина с бизнесом 26 марта один из участников выступил с предложением сделать добровольный взнос в бюджет, сообщали СМИ. Пресс-секретарь главы государства Дмитрий Песков эту информацию подтверждал. «Один из участников встречи говорил, что для государства он считает необходимым выделение определенной крупной, очень крупной суммы денег. Это было его семейное решение», — сказал он. Песков фамилию бизнесмена не называл. Как говорил «Эксперту» источник, близкий к одному из участников встречи с президентом, этим человеком был Сулейман Керимов.
Для других бизнесменов, которые также общались в тот вечер с президентом, предложение Керимова было неожиданным, рассказывал собеседник. Своей инициативой он поставил многих в неловкое положение, пояснял он. Как сообщал Mash своем канале в Max, к предложению Керимова присоединились Олег Дерипаска и Владимир Потанин. Издание называло общую сумму пожертвований в 430 млрд. По словам источника «Эксперта» — федерального чиновника, власти ждут по итогам года около 300 млрд руб., но точную сумму назвать не может никто, потому что никаких договоренностей на бумаге зафиксировано не было, размер взносов — личное дело каждого.
Платежи производятся со счетов небольших компаний и фондов, уточнил один из источников «Эксперта». Бизнесмены переводят не всю сумму сразу — по несколько миллиардов рублей.
Представители Сулеймана Керимова, Владимира Потанина и Олега Дерипаски, а также Минфина и Казначейства на запросы «Эксперта» не ответили.
Сумма безвозмездных платежей в казну от негосударственных организаций, по данным правительственного портала «Электронный бюджет» на 27 мая 2026 г., составила 220 млрд руб. В законе о бюджете прогнозировалось поступление 1,7 млрд руб. от такого вида доходов на весь 2026 г.
Бизнесмены не очень любят добровольные платежи как формат расчетов с бюджетом, отметил близкий к одному из деловых объединений источник «Эксперта». Предпринимателям важно знать, сколько конкретно надо заплатить, а неопределенность может привести к недопониманию. «Этот заплатил одну сумму, другой решил заплатить побольше. Один перевел со счета компании, второй — от лица благотворительного фонда и уменьшил налоги. Зачем эти разночтения, тем более в вопросах расчетов с государством?» — пояснил собеседник.
300 млрд руб. нельзя назвать «каплей в море», хотя это не та сумма, которая сама по себе меняет картину, отметил ведущий эксперт Центра макроэкономического анализа и краткосрочного прогнозирования Эмиль Аблаев. По его словам, правильнее сравнивать ее не со всеми расходами бюджета, а с дополнительным разрывом между доходами и расходами, который возник после утверждения планов. «Если так сопоставлять, то 300 млрд руб. могут закрывать около 10–15% незапланированного бюджетного дефицита, который не должен превысить 3% ВВП [по итогам 2026 г.], а это уже ощутимо», — подсчитал аналитик.
Последние данные Минфина об исполнении бюджета за январь — апрель 2026 г. показывают, что текущий дефицит — разница доходов и расходов — составляет 5,88 трлн руб. (2,5% ВВП) по сравнению с плановыми 3,79 трлн руб. За тот же период в 2025 г. разрыв составил 2,93 трлн руб. (1,4% ВВП).
Такой неформальный фискальный механизм, как безвозмездный платеж, удобен скоростью и гибкостью и позволяет не менять законодательство, но для бизнеса создает риск неопределенности правил, считает партнер АТРЭ Виктория Павлюшина. Если будет политическая поддержка и согласие со стороны делового сообщества, безвозмездные платежи государство сможет использовать и в дальнейшем, полагает директор Центра региональной политики ИПЭИ РАНХиГС Владимир Климанов. Вопрос лишь в том, насколько такие меры бизнес будет воспринимать как добровольные и разовые, а не как элемент формирования новой постоянной практики фискального регулирования. Собеседник напомнил, что налог на сверхдоходы (он же windfall tax), объявленный в 2023 г., получил неоднозначную оценку со стороны бизнеса, экспертов и участников рынка.
Сложно представить законный механизм сбора таких платежей, считает экономист, автор телеграм-канала Truevalue Виктор Тунев. Подобные инициативы он называет скорее тестом на лояльность, а не способом пополнения бюджета.
В подготовке статьи участвовали Дмитрий Гринкевич, Анастасия Львова и Екатерина Чабан.
Итак, для начала традиционно необходимо упомянуть, что прошло уже семь недель с момента, как я запустил серию постов «Что внесли в Госдуму», где я ежедневно рассказываю о поступающих законопроектах. Уже написано 32 поста, включающих краткий обзор 185 законопроектов, зарегистрированных в Системе обеспечения законодательной деятельности (СОЗД ГАС «Законотворчество») в период с 13.04.2026 по сегодняшний день.
Ладно, хватит болтать, пора переходить к теме поста. Поехали!
В понедельник (01.06.26) в Системе обеспечения законодательной деятельности (СОЗД) было зарегистрировано 7 законопроектов (ЗП).
Сначала коротко о главном. Авторы поступивших законопроектов предлагают:
1) Дополнить перечень профессий, дающих право на досрочную страховую пенсию, профессией «работник кочевого жилища»;
2) Установить для работодателей, принимающих на работу выпускников колледжей и техникумов в течение года после завершения обучения по специальности, пониженный тариф страховых взносов;
3) Перенести вступление в силу положений закона № 304-ФЗ о реестровой модели выдачи разрешений на строительство и ввод объектов в эксплуатацию, а также о передаче полномочий по ведению реестров ИЖС субъектам РФ и муниципалитетам, с 1 сентября 2026 года на 1 сентября 2027 года;
4) Ввести временный социальный налоговый вычет по НДФЛ на расходы родителей на приобретение детских путёвок в организации отдыха;
5) Закрепить право учащихся и педагогов на добровольный отказ от использования цифровых образовательных платформ и мессенджеров без ограничения их прав на обучение или работу;
6) Освободить организации водоотведения от обязанности возмещать вред окружающей среде, если они реализуют утверждённые программы или планы по повышению экологической эффективности и достигают установленных показателей;
7) Ввести административную ответственность для Почты России за нарушение порядка направления гражданам платёжных документов и информации по жилищно-коммунальным услугам.
Ниже — как всегда, разбор каждого законопроекта с пояснениями. Надеюсь, что вы еще не разучились читать :)
1) ЗП # 1248199-8 «О внесении изменения в пункт 7 части 1 статьи 32 Федерального закона "О страховых пенсиях"»
Автор: Собрание депутатов Ненецкого автономного округа
Из пояснительной записки: с 1 сентября 2025 года приказом Минтруда России в профессиональный стандарт «Животновод» добавлена новая трудовая функция – «работник кочевого жилища». Это сделано для официального признания труда женщин-кочевниц, которые ведут хозяйство, строят и обслуживают жильё, шьют одежду, заготавливают дрова и воду. Раньше такие работницы часто не имели официального трудоустройства и стажа, что лишало их права на досрочную пенсию наравне с оленеводами.
В целях обеспечения пенсионных прав женщин, занятых в кочевых хозяйствах в районах Крайнего Севера и приравненных к ним местностях,
предлагается:
дополнить перечень профессий, дающих право на досрочную страховую пенсию (для женщин – с 50 лет, для мужчин – с 55 лет при стаже 20 и 25 лет соответственно), профессией «работник кочевого жилища» (наряду с оленеводами, рыбаками и охотниками-промысловиками).
2) ЗП # 1248218-8 «О внесении изменений в статью 427 части второй Налогового кодекса Российской Федерации»
Авторы: Депутаты Государственной Думы Л.Э.Слуцкий, С.Д.Леонов, В.В.Сысоев, А.К.Луговой, А.Н.Диденко, Б.А.Чернышов, С.Г.Каргинов, В.А.Кошелев, Д.П.Новиков, К.М.Панеш, В.С.Селезнев, В.В.Сипягин, И.К.Сухарев, М.Б.Харченко; Сенаторы Российской Федерации Е.В.Афанасьева, В.Е.Деньгин
Из пояснительной записки: работодатель несёт одинаковые страховые взносы (30%) при найме как опытного специалиста, так и выпускника колледжа (техникума), который нуждается в адаптации и наставничестве. Это создаёт барьеры для трудоустройства молодых кадров без опыта. В результате выпускник оказывается в заведомо проигрышном положении по сравнению с соискателями, уже имеющими стаж.
В целях создания экономического стимула для работодателей к приёму на работу выпускников среднего профессионального образования по полученной специальности,
предлагается:
установить для организаций и индивидуальных предпринимателей, принимающих на работу лиц, впервые заключающих трудовой договор по полученной специальности (профессии) в течение одного года после завершения обучения в колледже или техникуме, пониженный тариф страховых взносов в размере 15% (вместо 30%) на выплаты в пользу таких работников;
предоставлять указанный пониженный тариф в течение 12 месяцев с момента заключения трудового договора.
Позиция Правительства РФ: не поддерживает. Указано, что в НК РФ уже установлены пониженные тарифы (от 7,6% до 15%) для различных категорий плательщиков (IT-компании, субъекты МСП, участники «Сколково» и др.), которые также могут быть заинтересованы в найме выпускников. Увеличение числа льготных категорий приведёт к выпадающим доходам бюджетов государственных внебюджетных фондов, однако в законопроекте отсутствуют расчёты и источники компенсации таких потерь. Кроме того, новые меры поддержки не должны затрагивать систему обязательного социального страхования без обеспечения прав застрахованных лиц.
3) ЗП # 1248391-8 «О внесении изменения в статью 71 Федерального закона "О внесении изменений в отдельные законодательные акты Российской Федерации"»
Авторы: Архангельское областное Собрание депутатов
Из пояснительной записки: Федеральным законом от 31 июля 2025 года № 304-ФЗ «О внесении изменений в отдельные законодательные акты Российской Федерации» с 1 сентября 2026 года вводится реестровая модель выдачи разрешений на строительство и ввод объектов в эксплуатацию, а также уведомлений об индивидуальном жилищном строительстве (ИЖС). Для реализации этой модели регионы должны создать специальные витрины данных – программные модули для обмена информацией с единой государственной информационной системой «Стройкомплекс.РФ». Архангельская область уже предусмотрела на эти цели 27 млн руб., но после уточнения технических требований потребовалось ещё около 51 млн руб., которых в бюджете нет. Аналогичная проблема характерна и для многих других субъектов РФ. Типовое отраслевое решение (единое программное обеспечение для всех регионов) может появиться только во II квартале 2027 года.
В целях оптимизации расходов субъектов Российской Федерации и предотвращения срыва сроков перехода на реестровую модель,
предлагается:
перенести срок вступления в силу положений Федерального закона от 31 июля 2025 года № 304-ФЗ «О внесении изменений в отдельные законодательные акты Российской Федерации», касающихся выдачи разрешений на строительство и ввод объектов в эксплуатацию, ведения реестров разрешений и уведомлений об ИЖС органами государственной власти субъектов РФ и органами местного самоуправления, с 1 сентября 2026 года на 1 сентября 2027 года.
4) ЗП # 1248649-8 «О внесении изменений в статью 219 части второй Налогового кодекса Российской Федерации в части предоставления социального налогового вычета в сумме, уплаченной налогоплательщиком за приобретение путевок в места, осуществляющие организацию детского отдыха»
Авторы: Депутаты Государственной Думы С.М.Миронов, А.А.Ремезков, А.В.Терентьев, Ф.С.Тумусов, Д.Г.Гусев, Н.В.Новичков, А.С.Аксененко, С.В.Кабышев
Из пояснительной записки: с 2023 года программа детского туристического кешбэка (возмещение части стоимости путевок) прекращена. Ежегодно около 5 млн детей нуждаются в организованном летнем отдыхе. Программа кешбэка за два года (2021–2022) позволила приобрести около 1,2 млн путевок, в том числе 845 тыс. – в 2022 году. В условиях экономии бюджетных средств предлагается перейти к поддержке детского отдыха через налоговый вычет.
В целях обеспечения доступности детского отдыха и оздоровления,
предлагается:
установить социальный налоговый вычет по НДФЛ в сумме расходов на приобретение путевок для детей (в том числе усыновлённых) и подопечных в возрасте до 18 лет в организации детского отдыха с круглосуточным пребыванием (включая лагеря палаточного типа), включённые в региональные реестры;
предоставлять вычет в размере фактических расходов, но в пределах общего лимита социальных вычетов (150 000 рублей в год), установленного пунктом 2 статьи 219 НК РФ (т.е. в совокупности с расходами на лечение, обучение, фитнес и др.);
не включать в вычет суммы, компенсированные работодателем (освобождаемые от НДФЛ по пункту 9 статьи 217 НК РФ);
предоставлять вычет при представлении договора и кассового чека;
действовать вычет будет временно: с 1 января 2027 года по 1 января 2030 года.
5) ЗП # 1248667-8 «О внесении изменений в Федеральный закон "Об образовании в Российской Федерации"»
Авторы: Депутаты Государственной Думы В.П.Исаков, А.В.Куринный, Д.А.Парфенов, С.П.Обухов
Из пояснительной записки: активное внедрение информационно-коммуникационных технологий в образовательный процесс сопровождается навязыванием использования социальных сетей, цифровых платформ и мессенджеров (например, «Сферум») как для учащихся, так и для педагогов. Действующее законодательство не закрепляет права на добровольный отказ от таких систем, что может ограничивать права участников образовательных отношений и создавать риски для защиты персональных данных.
В целях обеспечения баланса между цифровизацией образования и защитой прав обучающихся и педагогических работников,
предлагается:
предоставить обучающимся право на добровольный отказ от использования и регистрации в информационно-коммуникационных системах, предназначенных для внутреннего взаимодействия и передачи данных в рамках образовательной организации, и запретить ограничивать право на образование в случае такого отказа;
предоставить педагогическим работникам аналогичное право на добровольный отказ от использования указанных систем и запретить ограничивать их трудовые права при отказе.
6) ЗП # 1248672-8 «О внесении изменения в статью 78.1 Федерального закона "Об охране окружающей среды"»
Авторы: Сенаторы Российской Федерации В.А.Пушкарев, А.В.Ситников; Депутаты Государственной Думы И.А.Антропенко, П.Н.Завальный, Д.В.Погорелый, Ю.А.Станкевич
Из пояснительной записки: большинство очистных сооружений в России построены в советское время, физически изношены и не способны обеспечить современные требования к качеству очистки сточных вод. Тарифные ограничения не позволяют коммунальным предприятиям финансировать реконструкцию. Росприроднадзор регулярно предъявляет к таким организациям многомиллионные иски о возмещении вреда водным объектам, что создаёт риски банкротства предприятий, обеспечивающих жизнедеятельность населения.
В целях стимулирования организаций водоотведения к повышению экологической эффективности и выполнения природоохранных мероприятий без риска банкротства,
предлагается:
освободить организацию, осуществляющую водоотведение, от обязанности возмещать исчисленный размер вреда окружающей среде при наличии утверждённой программы повышения экологической эффективности (для объектов I категории) или плана мероприятий по охране окружающей среды (для объектов II и III категорий), если она выполняет эти мероприятия и достигает запланированных показателей в течение срока реализации программы (плана), в том числе с привлечением бюджетных средств (в случаях, когда собственником объектов водоотведения является публично-правовое образование).
7) ЗП # 1249111-8 «О внесении изменений в Кодекс Российской Федерации об административных правонарушениях»
Автор: Правительство Российской Федерации
Из пояснительной записки: действующее законодательство не устанавливает административной ответственности за нарушение организацией федеральной почтовой связи (Почта России) порядка направления платёжных документов гражданам – собственникам жилых помещений (квитанции на оплату ЖКУ, информация о размере платы, документы на капитальный ремонт).
В целях обеспечения соблюдения жилищного законодательства и защиты прав граждан на своевременное получение платёжных документов,
предлагается:
установить административную ответственность организации федеральной почтовой связи за нарушение порядка направления гражданам платёжных документов и информации о размере платы за жилое помещение и коммунальные услуги, а также платёжных документов на капитальный ремонт (например, несвоевременная доставка, утеря, неправильное оформление) – в виде предупреждения или штрафа: на должностных лиц – от 5 000 до 10 000 рублей, на юридических лиц – от 30 000 до 50 000 рублей;
отнести рассмотрение дел об этом правонарушении к полномочиям Роскомнадзора (федерального органа исполнительной власти в области связи).
___________________________________
Тег моё поставлю. Я читал, я описывал, я устал.
Если вам понравился формат — подписывайтесь, будем вместе держать руку на пульсе отечественного законотворчества.
Мои дорогие читатели, только не кидайтесь тапками. Ежедневный анализ поступающих в Госдуму законопроектов, перевод с юридического на человеческий и составление обзора занимают у меня от 2 до 5 часов. Перевод пока хромает, но я стараюсь. Если вам кажется, что эта работа стоит чашки кофе — у меня есть кнопка поддержки автора. Если нет — я буду признателен вам уже за то, что вы просто дочитали пост до конца.
Раньше у малого бизнеса всё было относительно понятно: есть ИП или компания в реестре МСП — можно применять пониженный тариф страховых взносов к выплатам сверх установленного порога.
С 2026 года этот аттракцион щедрости стал сильно сложнее. Теперь одного статуса МСП мало. Нужно еще проверить ОКВЭД, долю доходов, перечень Правительства, УСН, патент, РСВ и не забыть, что налоговая всё это видит лучше, чем бухгалтер после третьей кружки кофе.
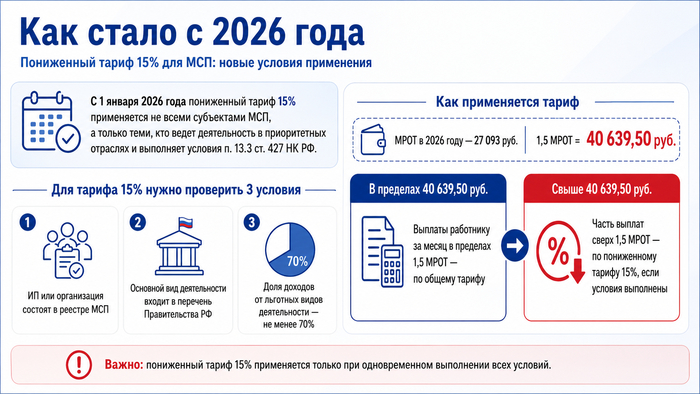
С 2026 года тариф 15% по страховым взносам для МСП применяется не для всех, кто есть в реестре, а только для бизнеса из приоритетных отраслей.
Чтобы применять тариф 15%, нужно выполнить условия п. 13.3 ст. 427 НК РФ:
— ИП или компания есть в реестре МСП;
— основной ОКВЭД входит в перечень Правительства РФ;
— доля доходов от льготных видов деятельности — не менее 70%;
— тариф применяется только к выплатам сверх 1,5 МРОТ.
В 2026 году МРОТ — 27 093 руб., значит 1,5 МРОТ — 40 639,50 руб. То есть до этой суммы взносы считаются по общему тарифу, а с превышения — по 15%, если все условия выполнены.
Многие думают: «Не будем применять пониженный тариф, заплатим 30%, зато точно безопасно».
Нет. Не точно. ФНС в письме от 17.07.2023 № ЗГ-3-11/9234 прямо указала: плательщик не вправе отказаться от установленных тарифов или изменить их размер. Пониженный тариф — это обязанность, а не «скидка по промокоду».
Почему это важно? Если вы должны были платить взносы по 15%, а платили по 30%, вы могли завысить расходы на УСН «доходы минус расходы». А это уже риск занижения налога, пеней и штрафа по ст. 122 НК РФ.
Да, звучит странно: «мы заплатили больше, а всё равно можем попасть». Добро пожаловать в налоговый учет, тут логика ходит в костюме и с печатью.
Федеральный закон от 25.04.2026 № 104-ФЗ смягчил правила: теперь при расчете 70% доли можно суммировать доходы от нескольких льготных видов деятельности. Но основной ОКВЭД всё равно должен быть в льготном перечне.
Пример. ИП занимается гостиничными услугами и курьерской доставкой. Оба вида деятельности входят в льготный перечень. Доходы можно сложить. Если общая доля больше 70%, тариф 15% возможен.
А теперь другой пример. ИП по документам основной вид деятельности — розничная торговля. Но фактически 80% доходов уже дает общепит, который входит в перечень. Если основной ОКВЭД не изменен, льгота может быть под угрозой.
ФНС в письме от 17.03.2026 № БС-36-11/1995@ разъяснила: если основной ОКВЭД поменяли на льготный, применять тариф можно с 1-го числа месяца, в котором этот ОКВЭД изменен, при соблюдении остальных условий.
Вывод простой: если бизнес фактически поменялся, а ОКВЭД остался старый — бухгалтерия сидит на мине с надписью «потом исправим».
Самая неприятная зона — ИП на УСН + ПСН. По новой формуле для расчета 70% учитываются доходы, определяемые по главам 23, 25, 26.1 и 26.2 НК РФ. А патент — это глава 26.5 НК РФ. То есть патентные доходы в эту формулу напрямую не попали.
Пример. ИП применяет УСН и патент. Основной вид деятельности льготный. Но все деньги идут на патенте, а по УСН доходы ноль. По консервативному подходу права на тариф 15% нет, потому что доля по доходам, которые участвуют в расчете, не выполняется.
Что делать? Не радоваться льготе заранее. Сначала разделить доходы УСН и ПСН, потом посчитать долю, потом уже пить кофе. Не наоборот.
Допустим, ИП применял тариф 15%, а потом открыл новое направление, которое не входит в льготный перечень. Доходы выросли, но доля льготной деятельности упала ниже 70%.
Плохая новость: пересчитывать придется не только с месяца, когда стало плохо.
ФНС в письме от 17.03.2026 № БС-36-11/1995@ указывает: если условия перестали выполняться, право на пониженный тариф теряется с начала расчетного периода, в котором допущено несоответствие. По страховым взносам расчетный период — календарный год.
На практике это значит:
— пересчитать взносы с начала года;
— доплатить взносы;
— подать уточненный РСВ;
— проверить пени;
— пересчитать УСН.
То есть одно новое направление бизнеса может внезапно открыть старый добрый квест «уточненка за уточненкой».
Если применили тариф без права — будут доначисления взносов, пени, уточненный РСВ и вопросы от ФНС. Если не применили тариф, хотя должны были — возможна переплата по взносам, завышение расходов и риск по УСН. Если ошиблись с ОКВЭД — тариф может появиться только с месяца изменения основного вида деятельности. Если подмешали патент в расчет доли — можно получить спор с налоговой.
Короче, пониженный тариф — это не подарок. Это подарок с инструкцией на двадцать страниц, и если выкинуть инструкцию, потом будет больно.
Пониженные взносы в 2026 году — это уже не «льгота для всех МСП», а режим с условиями.
Налоговая всё это увидит. Вопрос только в том, кто проверит первым: вы или инспекция.
Если нужна помощь с проверкой права на пониженный тариф, пересчетом взносов, уточненным РСВ, УСН, патентом или подготовкой к налоговой проверке — обращайтесь. Лучше исправить до требования ФНС, чем потом героически объяснять, почему «мы думали, что так можно».
#налоги #ИП #страховыевзносы #МСП #УСН #ПСН #патент #РСВ #ФНС #бухгалтерия #бизнес #налоговыйконсультант
Пониженные взносы для ИП в 2026 году: государство дало льготу, но спрятало ее в квесте
Базовый пакет медицинских услуг должен оставаться бесплатными для всех россиян, но для тех, кто сознательно вредит своему здоровью, например, не следит за питанием или курит, нужно устанавливать повышенные взносы на ОМС, чтобы они доплачивали за медицинскую страховку, заявил глава Всероссийского союза страховщиков Евгений Уфимцев.
«В России страховая медицина: работодатели платят за своих работников страховые взносы в Социальный фонд Российской Федерации, из которого потом оплачиваются гарантированные медицинские услуги. У нас социальная система, и я считаю, это правильно», — сказал он.
Но государство, по его мнению, с помощью страховых взносов может стимулировать граждан вести более здоровый образ жизни.
«У нас социальное государство, и я считаю, так делать нельзя. Но для этих случаев как раз должен быть повышающий коэффициент. Толстеешь, куришь — получишь коэффициент по страховым взносам два или три. Все регулируется деньгами» — так Уфимцев прокомментировал ситуацию, когда в некоторых странах полного человека вообще могут лишить бесплатной медицинской страховки.
Однако, чтобы это стало возможным, по его словам, необходимо усиливать роль страховых организаций в медицине.
При этом он подчеркнул, что люди должны сами делать выбор, как им поступать. «Если ты можешь это себе позволить — то пожалуйста», — сказал глава ВСС.
P.S. Вот это правильно! Вот это я всецело поддерживаю! Бухаешь, куришь — значит больше плати за страховку своей жизни, на которую тебе по факту плевать.
Должно быть по аналогии с автостраховками — если ездишь без аварий, то с течением времени платежи уменьшаются. Вот и здесь тот же принцип должен быть.