
Вот это поворот !!!
Мастер переговоров
Мастер переговоров
TLDR: По ипотеке в Сбере тихо начислили 8 000 ₽ неустойки из‑за ошибки в дате страховки. Даже после исправления полиса начисление неустойки не прекратилась, тех поддержка не в силах решить проблему
У меня оформлена ипотека в Сбербанке. По договору нужно было предоставить страховку на объект недвижимости - я её оформил и передал банку, сотрудники подтвердили приём, и какое‑то время всё было в порядке.
Потом я случайно обнаружил, что с моего счёта в Сбербанке списали 8 000 рублей - это неустойка за якобы отсутствующую страховку. На этом счёте я обычно не держу деньги - кладу туда средства только для погашения ипотечного платежа, поэтому не знал о задолженности, пока не пополнил счёт.
После продолжительных разбирательств выяснилось, что проблема была в дате начала действия страховки - она была указана неверно. При этом, когда я изначально предоставлял документ, мне ничего не сообщили о несоответствии, а банк тем временем ежедневно начислял неустойку - по 500 рублей в день.
Я обратился в свою страховую компанию, и мне оформили новый полис с корректной датой начала действия. Я отправил его в Сбербанк, сотрудники снова подтвердили, что всё в порядке, но неустойка продолжала начисляться. Оказалось, что система банка некорректно обработала новый договор. В итоге мне прямо предложили каждый день напоминать банку, чтобы они проверили, «прошёл» ли мой документ в системе.
Когда я пытаюсь добиться возврата неустойки хотя бы за те дни, когда уже предоставил исправленный полис, меня перенаправляют в чат‑бот, который не помогает решить вопрос.
Очень грустно, что такой серьезный банк, как Сбер, использует такие грызные методы заработка денег, как тихое начисление долгов на своих клиентов, которые скорее характерны для низкосортных организаций микрозаймов.
Увеличилось количество банкротов среди предпринимателей. Чтобы процедура прошла быстрее и легче, в основном закрывают ИП, и идут в процедуру как физические лица. Долги у них в основном по налогам, притом это суммы от 3 до 12 миллионов, люди, которые раньше зарабатывали большие деньги вынуждены подавать на банкротство, жертвовать своими авто, земельными участками и прочим имуществом. У некоторых помимо налогов, еще и кредитные обязательства, ипотеки и займы у друзей/знакомых. И многие из них списывают долги, которые уже не в состоянии тянуть, то есть практически нет тех, кто набрал и пошел списал преднамеренно.
Очень жаль, что предприниматели вынуждены банкротиться, возвращаться в найм, закрывать свои бизнесы
Неизвестные напали на 33-летнего жителя города и отвезли его в съёмную квартиру. Там его удерживали несколько дней, забрали наличные и заставили подписать документы о продаже собственных автомобилей.
Общий ущерб оценили в более чем 12 миллионов рублей.
По версии полиции, похитители хотели вернуть деньги компании, в которой он работал, считая, что мужчина незаконно ими завладел.
Житель Удмуртии не отрицал, что газом пользовался, но пытался оспорить оплату этим аргументом в суде.
Он утверждал, что платить за потребление незаконно: ведь газ принадлежит народу.
Суд рекламный слоган не оценил. И постановил взыскать 43,9 тыс. рублей долга и 4 тыс. судебных расходов.
Договор с «Газпром межрегионгаз Ижевск» заключён в 2012 году, долг накопился с октября 2023-го по сентябрь 2025-го. Мужчина не сдавался и даже подал апелляцию, ссылаясь на нарушения процесса — но проиграл.
Обещал рассказать эту историю, как мы с клиентом подрались – рассказываю.
Есть у меня постоянный клиент, познакомились мы с ним еще в 2008 году, некоторые истории про него уже рассказывал, но не объединял общим героем.
Впервые он обратился ко мне, когда занимался какими-то стройматериалами. Нужно было составить договор поставки такой, чтобы прям вообще, чтобы никто не смог кинуть. Снова повторюсь – я уже упоминал, что никакой договор, хоть подписанный кровью, не дает железобетонных гарантий. Потому что, внезапно! контрагент может просто не исполнять договор!
Ладно, я составил ему договор, спустя что-то год-полтора он прибегает в панике. Один из покупателей – достаточно крупная по тем временам строительная контора – вышла на него в суд. Якобы, деньги за товар заплатили, товар не получили.
Клиент клянется, что товар отгружал… только за товаром на склад приезжал водитель покупателя, который получал товар без доверенности. Кладовщик объяснял это тем, что приехала машина за конкретной партией товара, посторонний человек не мог знать, что именно эта партия именно для этого покупателя – вот и отдавал без доверенности.
Суд, конечно, вынес решение не в нашу пользу.
Клиент попытался предъявить мне претензии, дескать, плохой договор. А при чем тут договор, если у тебя кладовщик – дундук, отгружал, по сути, какому-то левому чуваку?
Спустя еще какое-то время он снова обратился ко мне – нужно было составить договор займа – хотел он какому-то там знакомому дать денег на развитие бизнеса. Развитие ситуации вполне прогнозируемое – клиент дал в долг товарищу, а когда пришла пора возвращать, товарищ решил все свои долги простить.
Ладно, выходим в суд… и этот крендель, который должник, является на заседание и заявляет, что никаких денег не получал, никакой договор не подписывал. Тоже случай не исключительный – каждый второй в суде кричит, что ничего не подписывал, но экспертиза все расставит по местам… только в конкретном этом случае экспертиза решила, что должник в самом деле не подписывал договор.
Как потом признался сам клиент, должник уже приехал с подписанным с его стороны договором, кто, где, как при каких обстоятельствах подписывал договор за должника – он не ведает.
Снова попытался на меня наехать – мол, опять я плохой договор составил, но составить договор и проконтролировать подписание договора – это разные вещи!
Потом несколько лет я его не видел. И вдруг этот клиент снова заявился ко мне.
Ситуация аналогичная – обратился к нему какой-то деятель, тоже хочет взять в долг для развития бизнеса, сумму уже не вспомню, пусть будет 500к. Клиент взял тот договор, который я составлял ранее, который плохой, подписали его, деятель получил деньги.
Прошло какое-то время, деятель вновь пришел к клиенту, нужно еще 500к на развитие бизнеса. Причем поехали они куда-то на производство, деятель показал какие-то станки – вот все работает, все пашет, прибыль идет, но нужно больше.
Ладно, клиент дал ему еще 500к, снова подписали договор.
А после выяснилось, что производство, куда должник привозил моего клиента – вовсе не должника производство, и, соответственно, никакие деньги он возвращать не собирается.
Тут я уже уточнил – договор на глазах клиента подписывался, или нет? Тот заверил, что да, у него в офисе сидели, когда подписывали, должник на его глазах поставил подпись. Ладно, дело, вроде как, железобетонное, объективно нет препятствий получить решение суда. Там уж как пойдет с фактическим взысканием – другой вопрос, но с решением проблем не должно быть…
Только так я думал, пока клиент не принес документы – пресловутые два договора, каждый на 500к!
Тут оказалось, что первый договор они заполнили правильной, займодатель – мой клиент, займобратель – знакомый клиента. А во втором договоре – они ПЕРЕПУТАЛИ стороны!!! По второму договору получалось, что мой клиент не дает, а берет в долг!
Как они там умудрились перепутать – без понятия.
И вот теперь клиент вспомнил все. И договор поставки, который по его мнению был кривой, потому что кладовщик товар без доверенности отдал. И договор займа, который дважды кривой, потому что в первый раз непонятно, кто его подписал, во второй раз – потому что перепутали.
Короче, обвинил меня во всем, начиная с убийства цесаревича Дмитрия и развалом СССР.
Тогда-то он мне и втащил. Я ему тоже втащил. Потом нас разняли, но еще пару раз втащить друг другу мы успели.
Если честно, чем закончилась именно эта история – я без понятия, клиент снова пропал на несколько лет. И если кто-то думает, что он перестал любить давать деньги в долг – тот ошибается.
Это был уже, если не изменяет память, где-то 2015-16 год. Клиент снова пришел ко мне. Со своей обычной проблемой.
Дал деньги в долг чуваку, на этот раз ни к кому не обращался, скачал договор из этих ваших интырнетов. Что удивительно – в этот раз чувак вернул долг. Позже, чем должен был, но вернул.
Клиент на него наехал – мол, за тобой просрочка, давай еще неустойку сверху. Устно договорились, что должник сверху сколько-то выплатит, и в самом деле скинул сколько-то на карту… а потом бывший должник вышел в суд на моего клиента с требованием неосновательного обогащения!
И решение было не в нашу пользу, потому что в договоре займа было указано, что заем БЕСПРОЦЕНТНЫЙ! Я попытался обосновать, что процент за пользование займом по 809 ГК РФ и процент за просрочку исполнения обязательства по 395 ГК РФ – это разные вещи, но суд резонно возразил, что соглашение, заключенное в устной форме, доказать невозможно, было бы соглашение в письменной форме или решение суда – тут да, это одно. А здесь – другое.
Собственно, с этого момента этот клиент стал не то, что постоянным – слишком постоянным, звонит проконсультироваться, даже прежде чем лампочку выкрутить.
Кстати, в долг тоже перестал давать.
Хотелось бы сделать алаверды тем авторам на Пикабу, кто рекомендует меня, это @IrinaKosh, @Balu829, @PyirnPG, @MamaLada, @SallyKS, @Leiradna
Еще у меня есть Бусти, куда я пощу (или постю) нейрокартинки и нейровидео, которые на Пикабу заходят не всем.
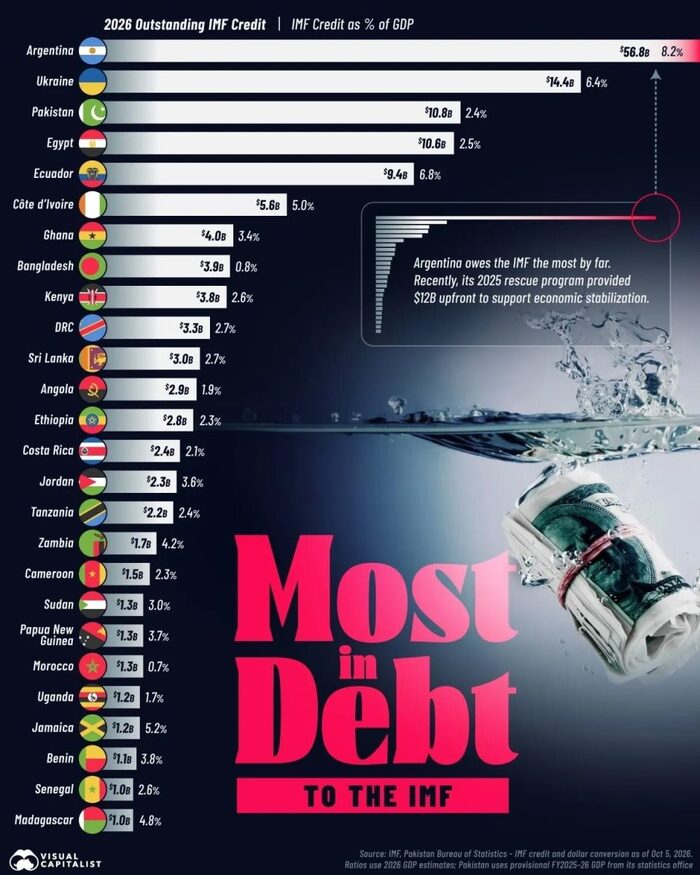
На инфографике выше государства ранжированы по объему непогашенных кредитов МВФ. Использованы официальные данные фонда по состоянию на начало октября 2026 года. Суммы пересчитаны в доллары США; для каждой страны также указана задолженность перед МВФ в процентах от прогнозируемого ВВП за 2026 год.
По данным МВФ, на 2026 год у России отсутствуют непогашенные покупки и займы (Outstanding Purchases and Loans: None). Россия полностью погасила все свои обязательства перед фондом еще в начале 2000-х годов.
Вместо того чтобы занимать, Россия сама предоставляет фонду средства. В рамках Новых соглашений о займах (NAB) она обязалась предоставить МВФ около 12,8 млрд долларов (8,88 млрд СДР).
Источник:
«Со мной ничего не случится» — так часто рассуждают, когда оформляют кредит и отказываются от страхования. Кажется, что это разумный способ уменьшить расходы, но порой болезнь или травма меняют планы, и тогда экономия может обойтись значительно дороже, чем страховой полис.
Разберём на цифрах. Представим: человек оформил кредит на 1 200 000 рублей сроком на три года. При ставке 24% годовых ежемесячный платёж составит около 47 000 рублей.
Если из-за болезни или травмы человек временно не может работать, обязательства перед банком не исчезают. За полгода платежи по кредиту составят примерно 282 000 рублей. И это без учёта расходов на обследования, лекарства, лечение и восстановление.
Иногда к нам обращаются клиенты уже после того, как произошло серьезное событие, и спрашивают, можно ли оформить полис или получить выплату по страховке, от которой ранее отказались.
К сожалению, это невозможно. Страхование работает как защита от будущих рисков: договор должен действовать до наступления страхового случая. Если полис не был оформлен или его срок закончился, страховая выплата не производится.
Поэтому важно заранее оценить не только стоимость полиса, но и возможные последствия отказа от него. Небольшая дополнительная сумма при оформлении кредита может стать защитой бюджета в период, когда собственных средств особенно не хватает.
Кредитное страхование не отменяет жизненные трудности, но помогает снизить их финансовую нагрузку. При наступлении события, предусмотренного договором, страховая выплата может быть направлена на погашение задолженности перед банком или же может быть использована клиентом в личных целях. В «А.Страхование» выгодоприобретателем всегда является клиент или его родственники.
В «А.Страхование» мы помогаем клиентам разобраться в условиях программы, подсказываем порядок действий при страховом случае и сопровождаем обращение. Перед оформлением полиса ознакомьтесь с условиями программы, перечнем страховых рисков, исключениями и страховой суммой. А если появятся вопросы — позвоните нам по номеру 8 800 333–32–23. Звонок по России бесплатный.
Подписывайтесь на наши социальные сети и отправляйте этот пост близким — чтобы важные решения о финансовой защите принимались заранее.