
ФосАгро отчиталась за 9 м. 2026 г. — выручка восстановилась благодаря ценам на удобрения, но дивидендная база равно 0, но есть нюанс
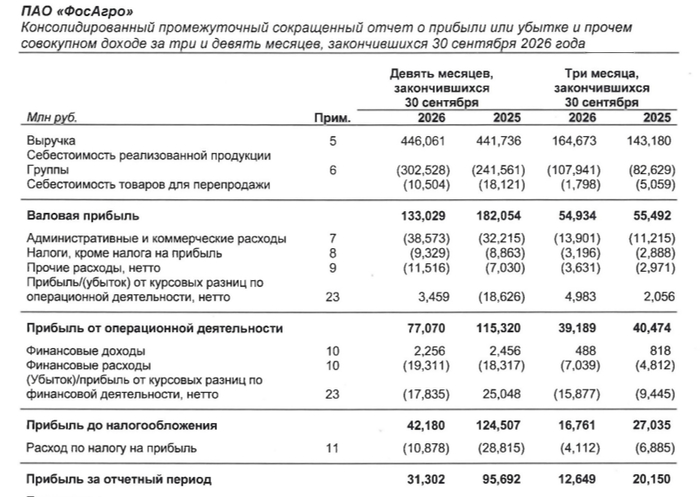
ФосАгро опубликовала финансовые результаты по МСФО за 9 месяцев 2026 года. Ценовая динамика и восстановление производства в III кв. помогли выручке, но операционная прибыль всё равно чувствительно снизилась. Из-за повышенных инвестиций растёт долговая нагрузка и, соответственно, снижается FCF, как итог дивидендная база за 9 месяцев равна 0, но СД ФосАгро рекомендовал дивиденды:
⏺ Выручка: 446,1₽ млрд (+1% г/г)
⏺ Операционная прибыль: 77,1₽ млрд (-33,2% г/г)
⏺ Чистая прибыль: 31,3₽ млрд (-67,3% г/г)
💬 Операционные результаты компания с конца прошлого года перестала публиковать, но учитывая выручку, данные РЖД по перевозки удобрений, то производство восстановилось в III квартале, не забываем, что ещё в марте-апреле случились прилёты БПЛА по заводу Апатит в Череповце. С прошлого года произошло перераспределение в пользу тройных удобрений (DAP, NPK, MCP — цена на них выше, такие результаты были достигнуты благодаря комплексу в Балакове), цены из-за ситуации на Ближнем Востоке подскочили (начиная со II квартала), как вы понимаете это повлияло на выручку.
💬 К росту выручки не должно возникнуть вопросов (изначальное сокращение производства было нивелировано подскочившими ценами на удобрения). Себестоимость реализации продукции увеличилась до 302,5₽ млрд (+25,2% г/г), рост вместо снижения. Главная статья растрат: сера и серная кислота — 73,8₽ млрд (+150,4% г/г, рост потребления, сокращение предложения и сбой в логистике, плюс проблемы добавила ситуация на БВ/атака НПЗ, но стоит признать, что подорожание ещё началось во II полугодии 2025 года). Также отмечу рост админ. расходов — 38,6₽ млрд (+19,7% г/г, услуги по пожарной безопасности взлетели в ~2 раза, это всё из-за атак БПЛА), в итоге, опер. прибыль снизилась на значимый процент.
💬 Дальнейшие снижение в чистой прибыли связано с отрицательной курсовой разницей -17,8₽ млрд (годом ранее +25₽ млрд, большая часть долгов компании номинирована в валюте), поэтому компания корректирует прибыль на влияние курсовых разниц (49,1₽ млрд, -30,5% г/г, тут более "благоприятный" минус). Разница финансовых расходов/доходов отрицательная -17,1₽ млрд (+7,5% г/г, замещают валютный долг рублёвым, а ставка двузначная, плюс долг вырос).
💬 Компания снизила свой кэш на счетах до 11,2₽ млрд (на конец 2025 г. — 14,7₽ млрд). Долг компании сейчас составляет 364,6₽ млрд (на конец 2025 г. — 328,8₽ млрд), увеличение связано и с ослаблением ₽ в III квартале. В течение года компании надо погасить долг в 164,2₽ млрд.
💬 OCF снизился до 44,6₽ млрд (-59,1% г/г). CAPEX нарастили до 59,4₽ млрд (+24,7% г/г), как итог FCF отрицательный -22,4₽ млрд (годом ранее +55,3₽ млрд). Напомню вам див. политику компании — если показатель чистый долг/EBITDA будет в диапазоне от 1х до 1,5х, на выплату будет направлено 50-75% от FCF (за 9 м. 2026 г. компания заработала 0₽ на акцию в виде дивидендов). 30 октября 2026 года СД ФосАгро рекомендовал 309₽ на акцию (дивидендную базу взяли из-за нераспределенной прибыли прошлых лет, но с такой выплатой придётся брать в долг, ибо понадобится порядка 40₽ млрд), что весь странно (надо ждать одобрения акционеров, там в большинстве случаев бывают сюрпризы).
📌 Видно, что поставки по РЖД химических и минеральных удобрений принялись к снижению в сентябре, но ситуация на Ближнем Востоке повысила цены на удобрения, проблема остаётся в операционных расходах и инвестиционных аппетитах компании. Думаю эмитент должен сделать упор на сокращение инвестиционной программы и невыплате дивидендов за 2026 г. (октябрьская рекомендация увеличит долговую нагрузку, нелогичное действие как по мне). Для оздоровления компании такие меры необходимы, но, видимо, кому-то необходим кэш здесь и сейчас.
С уважением, Владислав Кофанов
Телеграмм-канал: t.me/svoiinvestor