svoiinvestor

svoiinvestor

Рассказываю о финансах, инвестициях и экономике. Телеграмм-канал t.me/svoiinvestor
Пикабушник
23К рейтинг 511 подписчиков 1 подписка 1268 постов 158 в горячем
Награды:
Пикабу 17 лет! Самый большой торт

Инфляция под конец октября — дефляция на фоне снижения цен на бензин, внешнего/внутреннего туризма, но долго ли так может продолжаться?⁠⁠

Инфляция под конец октября — дефляция на фоне снижения цен на бензин, внешнего/внутреннего туризма, но долго ли так может продолжаться?
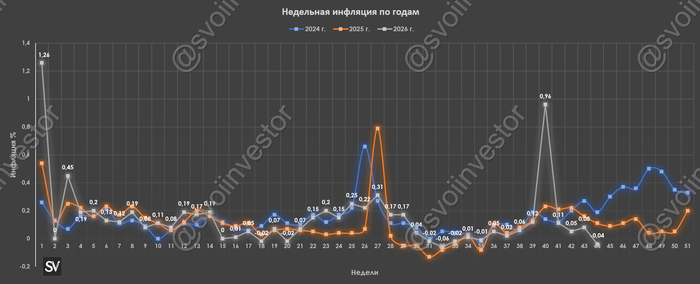
По данным Росстата, за период с 27 октября по 2 ноября ИПЦ составил -0,04% (прошлые недели — 0,08%, 0,05%), с начала месяца -0,01%, с начала года — 6,2% (годовая — 6,95%). За октябрь по неделькам получилось 1,11% (в октябре 2025 г. — 0,50%, но мы все помним про октябрьские тарифы), необходимо ещё дождаться месячного пересчёта, а там больше услуг, которые дорожают высокими темпами. Ноябрьска-октябрьская дефляция связана со стабилизацией топливного рынка (цены пошли вниз) и дешевеющим внешним/внутренним туризмом, но плодоовощная корзина пошла в ускорение, также дорожает техника/услуги (ослабление ₽). Темпы находятся ниже прошлогодних данных, поэтому годовая снизилась (прошлогодние недельки: 2025 г. — 0,11%, 2024 г. — 0,19%) и ниже обновлённой траектории уровня среднесрочного прогноза ЦБ по годовой инфляции (повышен с 6-7% до 7,1-7,6%). Отмечаем факторы, влияющие на инфляцию:

🗣 Из потребительских цен на нефтепродукты следует, что розничные цены на бензин за неделю снизилась на -2,04% (прошлая неделя — -0,69%), дизтопливо на -0,15% (прошлая неделя — -0,09%), дефляция сэр (вес бензина в ИПЦ весомый ~4,35%). Правительство продлило запрет на экспорт бензина до 31 января 2027 г., для дизеля также продлили до этого числа (есть исключение для рынка США). Биржевые цены на бензин снижаются, но остаются высокими (сдерживает цены для населения топливный демпфер), атаки на НПЗ сократились, но всё же ещё происходят.

🗣 Данные Сбериндекса по изменению потребительских расходов к 25 октября повысился, но находятся ниже прошлогодних значений (7,51% vs. 8,97%).

🗣 Кредитный портфель Сбера в сентябре продолжает показывать рост (учитывайте низкую базу прошлого года, когда ставка была 17% и ужесточение семенной ипотеки с 1 октября 2026 года): портфель жилищных кредитов вырос на 2,3% за месяц (в августе +2%), банк выдал 445₽ млрд ипотечных кредитов (+58,9% г/г, в августе 269₽ млрд). Портфель потреб. кредитов вырос на 1,4% за месяц (в августе +2%), банк выдал 243₽ млрд потреб. кредитов (+60,9% г/г). Корп. кредитный портфель повысился на 1,2% (в августе +1,4%), корпоративным клиентам было выдано 2,5₽ трлн кредитов (-3,9% г/г, в августе 2,2₽ трлн).

🗣 Теперь регулятор устанавливает самостоятельно курсы валют с учётом внебиржевых данных ($ — 82,14₽). С учётом дефицита бюджета, ослабление ₽ отличный фактор для него, но с другой стороны это негатив для инфляции (дешевеют импорт и услуги).

🗣 В 2026 г. Минфин планирует разместить в ОФЗ 6,5₽ трлн. Такая сумма выглядит довольно оптимистично, даже несмотря на рост курса $ и цены Urals (в 2025 г. разместили более 8₽ трлн). Дефицит федерального бюджета за девять месяцев 2026 г. составил 5,186₽ трлн (в январе-августе 5,795₽ трлн, в сентябре случился профицит на 609₽ млрд) или 2,2% ВВП, в 2026 г. дефицит планируется в 7,335₽ трлн (3,2% ВВП), его пересмотрели и увеличили на 3,5₽ трлн от изначально планируемого. Проблема вырисовывается в пополнении бюджета (скорее всего проблема именно в тратах), к 28 октября потрачено 37,8₽ трлн, при доходах в 30₽ трлн.

📌 При таких тратах дефицит бюджета необходимо чем-то восполнять, ставка пала на ОФЗ, но сможет ли рынок переварить займ свыше плана (дисклеймер — сможет с помощью флоатеров и РЕПО для банков), НГД за этот год по наполняемости ниже предыдущего, даже при увеличении НДС дефицит всё равно огромен (сейчас Urals на споте торгуется по 75$ за баррель). ЦБ РФ сохранил ставку на отметке 14% в октябре, при этом ЦБ предметно рассматривал сохранение ключа, частично звучало про повышение (напомню вам, что перед повышением всегда было сохранение ставки).Сейчас мы имеем слабый ₽, высокие ИО, динамичное кредитование при возросшем спросе, услуги дорожают, с топливом вроде разобрались, но плодоовощная корзина уже начала дорожать, кажется, с высокой ключевой ставкой мы надолго.

С уважением, Владислав Кофанов

Телеграмм-канал: t.me/svoiinvestor
Показать полностью

Сделки прошлой недели. Лонг юаня и частичная фиксация в облигациях Самолёта⁠⁠

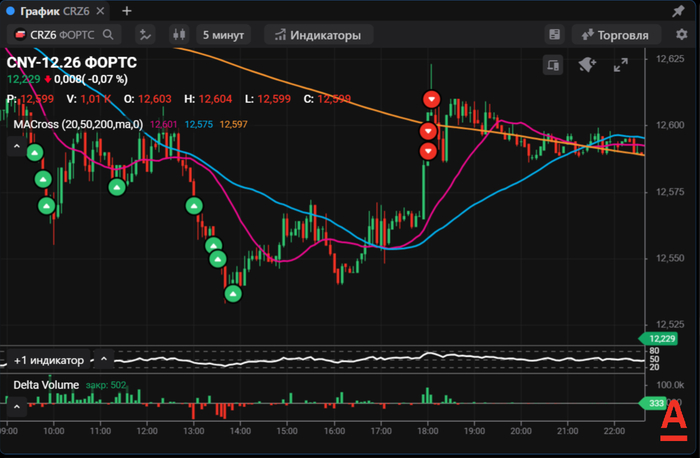
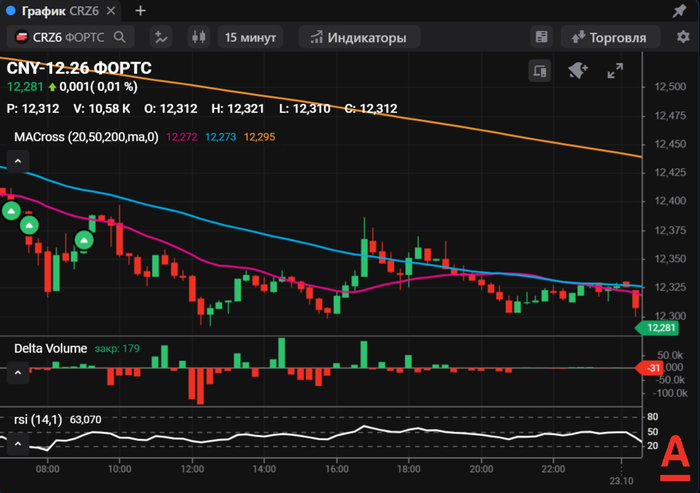
🦆Юань

Открыл лонг фьючерса в юане (CRZ6). Экспортная выручка, которую, похоже, придерживали предыдущие месяцы поступала на рынок до конца октября (ко всему этому необходимо было уплатить НДД, который платится за октябрь и в конце месяца были дивидендные выплаты от нефтегазового сектора). Большой вопрос, что будет с валютой, когда навес уйдёт, потому что до конца года НДД уже платиться не будет (выплаты идут в марте, апреле, июле и октябре), в ноябре дивидендных поступлений тоже не стоит ожидать, ну и выборы в конгресс США в ноябре, там уже Трампу могут связать руки по Ирану и нефть пойдёт в откат. С учётом цены нефти в октябре и поступления НДД, понятно что покупки Минфином валюты могут увеличиться и упавший навес продажи тоже сделает своё дело (кстати, крупный шорт валюты откупали в четверг, поэтому она там скаканула на +1,5%). Всё так и произошло, позицию я уже закрыл перед решение, но об этом в следующем выпуске.

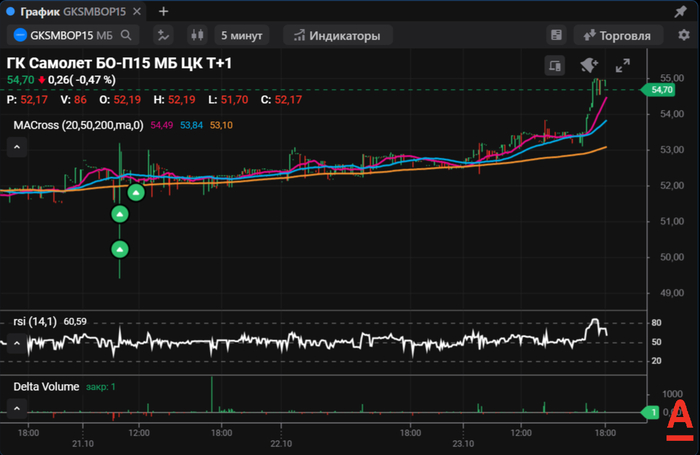
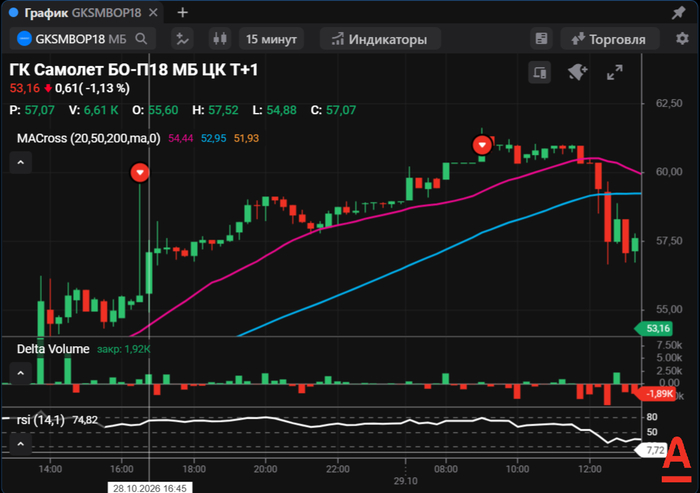
🦆ГК Самолет БО-П18, ГК Самолет БО-П15

Зафиксировал часть облигаций Самолёта БО-П18 и БО-П15 продавал на задёргах 28-29 октября, остальную часть держу и не продаю. Купоны продолжают поступать, сам их лично получаю, жду по 15 серии. Гашение 30 октября прошло успешно, теперь ожидаем 100% офёрту (9 ноября), на этой недели мы получили некоторый импульс, но ожидаю большего. Сейчас на столе мы имеем: Газпромбанк открыл кредитную линию для достройки проекта в Марьино, пишут, что казахстанский пакет достался структурам Кремлёва (на бумаге имеем сейчас крупного акционера, вряд ли бы он входил в долю если бы Самолёт уходил на дно), программу финансового оздоровления Самолёта разрабатывают несколько ключевых кредиторов (Сбербанк и ВТБ) и хотят её представить до конца 2026 г. Речь идёт о санации, если писать простыми словами, то уменьшат процент по кредитам и увеличат срок кредитования (процедура санации может занимать до четырёх лет). Конечно, всё это может коснуться облигационного долга, вам уменьшат процент по купонам и увеличат срок обращения облигации (тут могут выдохнуть те, которые думали, что потеряют всё тело облигации). Как я писал ранее, что такому мастодонту, как Самолёт просто не дадут обанкротиться, ибо он потянет за собой других застройщиков, отрасль металлургии и банковский сектор, для финансовой системы это тихий ужас. Что же насчёт санации, то это уменьшит процентные платежи кратно (долговая нагрузка должна снизиться), плюс есть реализация земельного банка (лишние млрд рублей на гашение долгов) и ко всему этому у Самолёта появятся компетенто-финансово управляющие в лице Сбера/ВТБ, которые будут контролировать весь денежный поток (своевременная отдача процентов по долгам).

📈 При такой активной торговли, как у меня в Альфа-Инвестициях есть прекрасный тариф: Альфа-Трейдинг, он включает комиссию от 0,002% на фондовом рынке, от 2 копеек за контракт и можно получить бонус до 2,5% годовых за пополнение счёта и перевод ценных бумаг от других брокеров. Поэтому продолжу активно торговать и повышать свою доходность, в общем увидимся через неделю, в очередной раз кратко разложу свои мысли по сделкам, возможно, кому-то помогу продвинуться в турнире.

С уважением, Владислав Кофанов

Телеграмм-канал: t.me/svoiinvestor

Показать полностью 1
1

Опер. результаты ЛСР за III кв. 2026 г. — цена на кв. метра выше, чем годом ранее, но ниже предыдущего квартала, в IV кв. ожидаю провал⁠⁠

Опер. результаты ЛСР за III кв. 2026 г. — цена на кв. метра выше, чем годом ранее, но ниже предыдущего квартала, в IV кв. ожидаю провал

🏠Строительная компания ЛСР представила операционные результаты за III квартал и 9 месяцев 2026 года. После фееричного II кв 2026 г. (показатели заключённых контрактов в кв.м. и в млрд ₽ увеличились, также было зафиксировано повышение цены на квадратный метр), наступил III кв. 2026 г. и пришло отрезвление в строительную отрасль. Изменение в семейной ипотеке перенесли на 1 октября (активный сентябрь поддержал цену кв. метра), ключевая ставка до сих пор двузначная (рыночная ипотека остаётся не подъёмной для большинства), а рассрочки уже не дают должного эффекта. Давайте рассмотрим результаты III квартала:

💬 Заключено новых контрактов: 130 тыс. кв. м (-11% г/г)
💬 Заключено новых контрактов: 37₽ млрд (-5,1% г/г)
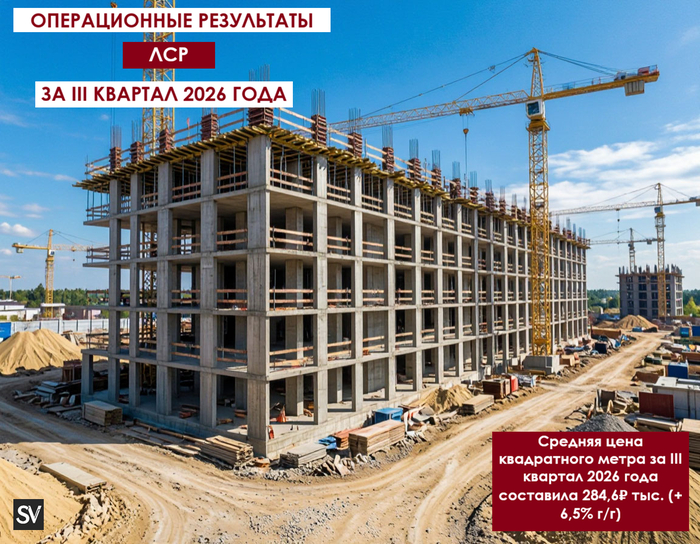
💬 Средняя цена квадратного метра: 284,6₽ тыс. (+6,5% г/г)

За 9 месяцев 2026 года:

💬 Заключено новых контрактов: 372 тыс. кв. м (-7% г/г)
💬 Заключено новых контрактов: 105₽ млрд (-1,9% г/г)
💬 Средняя цена квадратного метра: 282,3₽ тыс. (+5,5% г/г)

Стоимость квадратного метра повысилась относительно прошлого года, но относительно II квартала снизилась (306,4₽ тысяч). Изменение семейной ипотеки с 1 октября (ставка/лимит будет зависеть от кол-ва детей и региона, плюс срок кредитования уменьшили до 15 лет) подняли спрос в сентября т.к. заёмщики старались успеть взять ипотечный кредит до вступления изменений. Доля заключённых контрактов с участием ипотечных средств составила в III кв. 2026 г. — 64%, в прошлом году было 51% (такой перекос как раз связан с сентябрьским ажиотажем). При этом спрос явно просел, к этому всему доля рассрочек явно снизилась, именно рассрочки завышали стоимость квадратного метра в прошлом году.

Рассрочка от застройщиков в корне отличается от той к которой вы привыкли (равные платежи на весь срок поделённые на сумму приобретаемого товара):

⏺ Покупатель вносит на счёт застройщика первый взнос (он меньше, чем заградительные цифры от банка в размере 20-30% от стоимости жилья, около 5-10%). Пока идёт строительство дома он платит рассрочку без оформления ипотеки.

⏺ Так как график платежей рассчитывает строительная компания, то она заинтересована в клиентах, поэтому предлагает вносить примерно 1% от стоимости жилья, а не делит всю сумму на 1-3 года пока идёт стройка. То есть платежи получаются комфортными в первое время.

⏺ За несколько месяцев до ввода жилья в эксплуатацию, вам предлагают внести оставшеюся сумму или оформить ипотеку. То есть остаток суммы вы возвращаете уже банку. Деньги, которые вы вносили как платежи, становятся первым взносом. 

А главное, что делает застройщик, это увеличивает стоимость жилья для такой рассрочки, поэтому квадратные метры так подорожали в прошлом году. Ещё один риск для покупателя, который выберет ипотеку после введения в эксплуатацию дома, что ключевая ставка останется на высоком уровне и платежи станут не подъёмными.

📌 Как мы видим ажиотаж с рассрочками остывает, к этому всему правительство в октябре 2026 г. ввело новые ужесточения по Семейной ипотеке, а до этого снизило уровень возмещения банкам на покупку квартиры (2/2,5%), скидки уже не помогают и явно дела в IV квартале будут ещё хуже, чем в III квартале. Данные по РЖД за сентябрь 2026 г. показывают, что застройщики не торопятся восстанавливать строительство (регулируют спрос). Отмечу, что увеличение по продажам в выручке мы увидим в лучшем случае через 2-3 года (примерно столько длится строительный цикл, поэтому данные контракты перенесутся на 2028-2029 гг.).

С уважением, Владислав Кофанов

Телеграмм-канал: t.me/svoiinvestor

Показать полностью 1
0

ВТБ отчитался за 9 месяцев 2026 г. — резервирование и стоимость риска резко выросли в сентябре⁠⁠

ВТБ отчитался за 9 месяцев 2026 г. — резервирование и стоимость риска резко выросли в сентябре

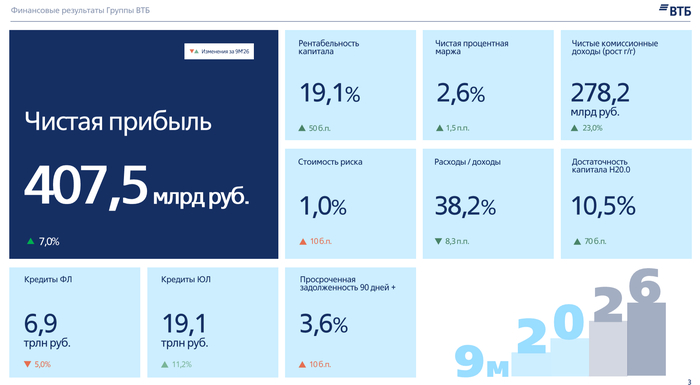
🏦 Банк ВТБ опубликовал финансовые результаты по МСФО за 9 месяцев 2026 года. Основной заработок банка приносит весомую прибыль, плюс эмитент в сентябре значительно нарастил прочую прибыль, но также увеличилось резервирование. В заработок 600₽ млрд за год уже начинаешь верить, при этом и перенос доп. эмиссии дальше 2026 г. реален:

✔️ ЧПД: 625,4₽ млрд (+133,4% г/г)
✔️ ЧКД: 278,2₽ млрд (+23% г/г)
✔️ ЧП: 407,5₽ млрд (+106,7% г/г)

💬 Показатель чистой % маржи за 9 месяцев составил 2,6% (в прошлом году 1,1%, когда ставка была слишком высока). Банк только выигрывает от снижения ключевой ставки, по сути он бенефициар снижения ключа (ВТБ прогнозирует, что за 2026 г. процентная маржа расширится к 3%).

💬 Комиссионные доходы показали рост благодаря позитивному эффекту от форексных транзакций и транзакционных комиссий, связанных с обслуживанием трансграничных платежей.

💬 Прочие операционные доходы составили 230,8₽ млрд (-29,2% г/г). Похоже банк начал работу с заблокированными активам (август — 25,2₽ млрд, сентябрь — 84,2₽ млрд), так же у эмитента есть огромное кол-во золотых слитков и длинная ОВП (выигрывают от роста золота и ослабления ₽).

💬 Кредитный портфель юридических лиц вырос до 19,12₽ трлн (+11,2% с начала года), портфель кредитов физических лиц снижается — 6,92₽ трлн (-5% с начала года). Банк продолжит секьюритизировать потребительские кредиты (увеличение корпоративного портфеля и снижение физического, т.к. корпоративный потребляет меньше капитала, всё направлено на поддержание достаточности), но уже с ноября объёмы могут снизиться из-за введения надбавок к коэффициентам риска по вложениям банков в облигации.

💬 Отчисления в резервы составили -188,5₽ млрд (+55,5% г/г), резервирование показывает высокие темпы, отмечу, что те же дефолты и просрочки эмитентов возросли (пока ВТБ признаёт один проблемный актив — это ГК Самолёт). Стоимость риска за 9 месяцев составила 1% (0,9% годом ранее), покрытие неработающих кредитов резервами за 9 месяцев повысились на 190 б.п. до 151%.

💬 Расходы на содержание персонала и админ. расходы составили -433,5₽ млрд (+13,7% г/г), влияет присоединение Почта Банка, но ВТБ провёл 10% оптимизацию персонала головного офиса, чтобы снизить расходы.

💬 Расход по налогу на прибыль за 9 месяцев составили -104,9₽ млрд, вместо -128,1₽ млрд, налоговая ставка снизилась с 25 до 20,5%. ВТБ применяет налоговый эффект за прошлые убыточные года (с начала года экономия составила — 23,2₽ млрд).

💬 Общая достаточность капитала составила 10,5% (min допустимое значение с учётом надбавок — 10%).

📌 В этом году банк прогнозирует прибыль в 600₽ млрд (сделал нижнею границу в обновлённом прогнозе), то есть за 3 месяца необходимо заработать 192,5₽ млрд, Дмитрий Пьянов говорил, что процентная маржа будет показывать рост даже при сохранении ставки (пошла рост в сентябре, когда ставку сохранили, но думаю, что во многом из-за ужесточения семейной ипотеки в октябре), резервирование выше, чем год назад, но работа с заблокированными активами и экономия на налогах, показывает, что можно делать 93₽ млрд по прибыли в месяц. Дополнительную эмиссию, вновь, перенесли и она может выйти за пределы 2026 г., при этом её параметры сохраняют (6,29 млн акций по 87₽). Хотят привлечь 300₽ млрд, есть якорные инвесторы (акция торгуется по 55₽, я не исключаю, что это будет неденежная операция, то есть внесут долю WB Банка в обмен на допэмиссию). С этой сделкой ухудшается див. потенциал, Пьянов уже сообщил, что о payoute в 50% стоит забыть (25% от ЧП наше всё), с увеличением кол-во акций выплата тоже снизится (при прибыли в 600₽ млрд и кол-ве акций 12,9 млрд 25% от ЧП составит 11,6₽ на акцию в виде дивидендов, но допка в 300₽ млрд увеличит кол-во акций до 16,3 млрд, тогда получится 9,2₽).

С уважением, Владислав Кофанов

Телеграмм-канал: t.me/svoiinvestor

Показать полностью
0

ФосАгро отчиталась за 9 м. 2026 г. — выручка восстановилась благодаря ценам на удобрения, но дивидендная база равно 0, но есть нюанс⁠⁠

ФосАгро отчиталась за 9 м. 2026 г. — выручка восстановилась благодаря ценам на удобрения, но дивидендная база равно 0, но есть нюанс

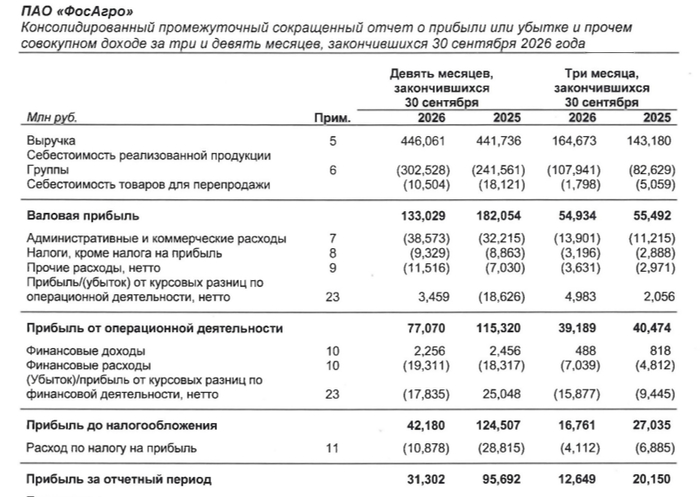
ФосАгро опубликовала финансовые результаты по МСФО за 9 месяцев 2026 года. Ценовая динамика и восстановление производства в III кв. помогли выручке, но операционная прибыль всё равно чувствительно снизилась. Из-за повышенных инвестиций растёт долговая нагрузка и, соответственно, снижается FCF, как итог дивидендная база за 9 месяцев равна 0, но СД ФосАгро рекомендовал дивиденды:

⏺
Выручка: 446,1₽ млрд (+1% г/г)
⏺ Операционная прибыль: 77,1₽ млрд (-33,2% г/г)
⏺ Чистая прибыль: 31,3₽ млрд (-67,3% г/г)

💬 Операционные результаты компания с конца прошлого года перестала публиковать, но учитывая выручку, данные РЖД по перевозки удобрений, то производство восстановилось в III квартале, не забываем, что ещё в марте-апреле случились прилёты БПЛА по заводу Апатит в Череповце. С прошлого года произошло перераспределение в пользу тройных удобрений (DAP, NPK, MCP — цена на них выше, такие результаты были достигнуты благодаря комплексу в Балакове), цены из-за ситуации на Ближнем Востоке подскочили (начиная со II квартала), как вы понимаете это повлияло на выручку.

💬 К росту выручки не должно возникнуть вопросов (изначальное сокращение производства было нивелировано подскочившими ценами на удобрения). Себестоимость реализации продукции увеличилась до 302,5₽ млрд (+25,2% г/г), рост вместо снижения. Главная статья растрат: сера и серная кислота — 73,8₽ млрд (+150,4% г/г, рост потребления, сокращение предложения и сбой в логистике, плюс проблемы добавила ситуация на БВ/атака НПЗ, но стоит признать, что подорожание ещё началось во II полугодии 2025 года). Также отмечу рост админ. расходов — 38,6₽ млрд (+19,7% г/г, услуги по пожарной безопасности взлетели в ~2 раза, это всё из-за атак БПЛА), в итоге, опер. прибыль снизилась на значимый процент.

💬 Дальнейшие снижение в чистой прибыли связано с отрицательной курсовой разницей -17,8₽ млрд (годом ранее +25₽ млрд, большая часть долгов компании номинирована в валюте), поэтому компания корректирует прибыль на влияние курсовых разниц (49,1₽ млрд, -30,5% г/г, тут более "благоприятный" минус). Разница финансовых расходов/доходов отрицательная -17,1₽ млрд (+7,5% г/г, замещают валютный долг рублёвым, а ставка двузначная, плюс долг вырос).

💬 Компания снизила свой кэш на счетах до 11,2₽ млрд (на конец 2025 г. — 14,7₽ млрд). Долг компании сейчас составляет 364,6₽ млрд (на конец 2025 г. — 328,8₽ млрд), увеличение связано и с ослаблением ₽ в III квартале. В течение года компании надо погасить долг в 164,2₽ млрд.

💬 OCF снизился до 44,6₽ млрд (-59,1% г/г). CAPEX нарастили до 59,4₽ млрд (+24,7% г/г), как итог FCF отрицательный -22,4₽ млрд (годом ранее +55,3₽ млрд). Напомню вам див. политику компании — если показатель чистый долг/EBITDA будет в диапазоне от 1х до 1,5х, на выплату будет направлено 50-75% от FCF (за 9 м. 2026 г. компания заработала 0₽ на акцию в виде дивидендов). 30 октября 2026 года СД ФосАгро рекомендовал 309₽ на акцию (дивидендную базу взяли из-за нераспределенной прибыли прошлых лет, но с такой выплатой придётся брать в долг, ибо понадобится порядка 40₽ млрд), что весь странно (надо ждать одобрения акционеров, там в большинстве случаев бывают сюрпризы).

📌 Видно, что поставки по РЖД химических и минеральных удобрений принялись к снижению в сентябре, но ситуация на Ближнем Востоке повысила цены на удобрения, проблема остаётся в операционных расходах и инвестиционных аппетитах компании. Думаю эмитент должен сделать упор на сокращение инвестиционной программы и невыплате дивидендов за 2026 г. (октябрьская рекомендация увеличит долговую нагрузку, нелогичное действие как по мне). Для оздоровления компании такие меры необходимы, но, видимо, кому-то необходим кэш здесь и сейчас.

С уважением, Владислав Кофанов

Телеграмм-канал: t.me/svoiinvestor

Показать полностью

Аукционы Минфина министерство продолжает занимать с доходностью гораздо выше ключевой ставки, но без флоатеров квартальный план не выполнить⁠⁠

Аукционы Минфина министерство продолжает занимать с доходностью гораздо выше ключевой ставки, но без флоатеров квартальный план не выполнить

Минфин предложил инвесторам на аукционе два классических выпуска. При его проведении индекс RGBI находился выше 112,5 пунктов, с учётом инфляционных данных остались практически на тех же уровнях — 112,57 пунктов:

🔔 По данным Росстата, за период с 20 по 26 октября ИПЦ составил 0,08% (прошлые недели — 0,05%, 0,11%), с начала месяца 1,14%, с начала года — 6,24% (годовая — 7,11%). Темпы ускорились: плодоовощная корзина пошла в ускорение (каждую неделю х2 рост), дорожает техника/услуги, но более значительные темпы роста сдерживает дешевеющий внешний/внутренний туризм и стабилизация топливного рынка (бензин дешевеет). Темпы находятся ниже прошлогодних данных, поэтому годовая снизилась (прошлогодние недельки: 2025 г. — 0,16%, 2024 г. — 0,27%), но находится выше обновлённой траектории уровня среднесрочного прогноза ЦБ по годовой инфляции (повышен с 4,5-5,5% до 6-7%).

🔔 В 2026 г. Минфин планирует разместить в ОФЗ 6,5₽ трлн. Такая сумма выглядит довольно оптимистично, даже несмотря на рост курса $ и цены Urals (в 2025 г. разместили более 8₽ трлн). Дефицит федерального бюджета за девять месяцев 2026 г. составил 5,186₽ трлн (в январе-августе 5,795₽ трлн, в сентябре случился профицит на 609₽ млрд) или 2,2% ВВП, в 2026 г. дефицит планируется в 7,335₽ трлн (3,2% ВВП), его пересмотрели и увеличили на 3,5₽ трлн от изначально планируемого. Проблема вырисовывается в пополнении бюджета (скорее всего проблема именно в тратах), к 28 октября потрачено 37,8₽ трлн, при доходах в 30₽ трлн.

Также мы имеем несколько фактов о рынке ОФЗ:

✔️ Согласно статистике ЦБ, в сентябре основными покупателями ОФЗ на вторичном рынке стали НФО — 90,2₽ млрд, физические лица нарастили свои аппетиты — 28,4₽ млрд (август — 15,7₽ млрд). Крупнейшими продавцами стали вновь СЗКО, продав на вторичном рынке ОФЗ на 160₽ млрд (в августе — 99,1₽ млрд). На первичном рынке крупнейшими покупателями стали СЗКО, выкупив 73,6% размещений в сентябре ("любимые" флоатеры). В сентябре на вторичном биржевом рынке ОФЗ, среднедневной объём торгов ОФЗ увеличился по сравнению с августом с 38,2₽ млрд до 52₽ млрд.

✔️ Средняя доходность выпусков сейчас выше ключевой ставки (доходность дальних выпусков в районе 16,6%). Если рассматривать данные ЦБ о средней max ставке по вкладам физ. лиц до 1 года в топ-10 банках, то во II декаде октября она составила 13,055% не изменившись (годичные ОФЗ дают доходность выше 13,4%).

А теперь к самому выпуску:

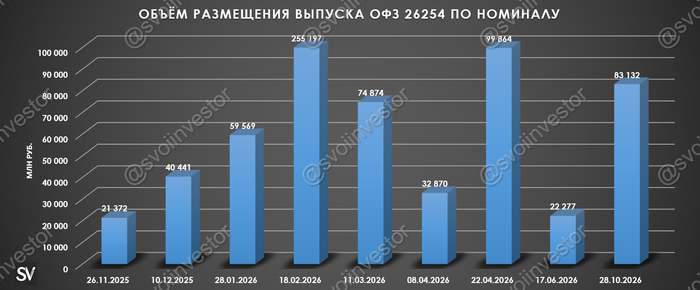
▪️ Классика ОФЗ — 26244 (погашение в 2034 г.)
▪️ Классика ОФЗ — 26254 (погашение в 2040 г.)

Спрос в 26244 составил 108,4₽ млрд, выручка — 60,2₽ млрд (средневзвешенная цена — 80,60%, доходность — 16,41%). Спрос в 26254 составил 129,7₽ млрд, выручка — 69,8₽ млрд (средневзвешенная цена — 83,65%, доходность — 16,59%). Минфин заработал за этот аукцион 130₽ млрд (за прошлый аукцион — 102₽ млрд). Министерство планирует разместить ОФЗ в IV кв. 2026 г. на 2,45₽ трлн (разместили 585₽ млрд, осталось 7 недель), план трудновыполним без флоатеров, которые обязательно появятся под конец квартала.

📌 При таких тратах дефицит бюджета необходимо чем-то восполнять, ставка пала на ОФЗ, но сможет ли рынок переварить займ свыше плана (дисклеймер — сможет с помощью флоатеров и РЕПО для банков), НГД за этот год по наполняемости ниже предыдущего, даже при увеличении НДС дефицит всё равно огромен (сейчас Urals на споте торгуется по 104$ за баррель). Также очередной недельный аукцион РЕПО показал, что ликвидности банкам не хватает (в октябре банки привлекли 25,85₽ трлн, отдали 19,35₽ трлн, на последнем аукционе спрос составил 8,22₽ трлн, выдали только 6,5₽ трлн, если год назад занимали по 4-5₽ трлн в месяц, то сейчас уже по 25-30₽ трлн в месяц).

С уважением, Владислав Кофанов

Телеграмм-канал: t.me/svoiinvestor

Показать полностью
3

Инфляция под конец октября — темпы сдерживает стабилизация топливного рынка и внешний/внутренний туризм, но плодоовощная корзина ускорилась⁠⁠

Инфляция под конец октября — темпы сдерживает стабилизация топливного рынка и внешний/внутренний туризм, но плодоовощная корзина ускорилась

Ⓜ️ По данным Росстата, за период с 20 по 26 октября ИПЦ составил 0,08% (прошлые недели — 0,05%, 0,11%), с начала месяца 1,14%, с начала года — 6,24% (годовая — 7,11%). Темпы ускорились: плодоовощная корзина пошла в ускорение (каждую неделю х2 рост), дорожает техника/услуги, но более значительные темпы роста сдерживает дешевеющий внешний/внутренний туризм и стабилизация топливного рынка (бензин дешевеет). Темпы находятся ниже прошлогодних данных, поэтому годовая снизилась (прошлогодние недельки: 2025 г. — 0,16%, 2024 г. — 0,27%), но находится выше обновлённой траектории уровня среднесрочного прогноза ЦБ по годовой инфляции (повышен с 4,5-5,5% до 6-7%). Отмечаем факторы, влияющие на инфляцию:

🗣 Из потребительских цен на нефтепродукты следует, что розничные цены на бензин за неделю снизилась на -0,69% (прошлая неделя — 0,01%), дизтопливо на -0,09% (прошлая неделя — -0,04%), темпы снизились (вес бензина в ИПЦ весомый ~4,35%). Правительство продлило запрет на экспорт бензина до 31 января 2027 г., для дизеля же 10 октября сделали послабление для экспорта из-за договорённостей президента РФ и США. Биржевые цены на бензин немного снизились, но остаются высокими (сдерживает цены для населения топливный демпфер), атаки на НПЗ сократились, но всё же ещё происходят.

🗣 Данные Сбериндекса по изменению потребительских расходов к 25 октября повысился, но находятся ниже прошлогодних значений (7,51% vs. 8,97%).

🗣 Кредитный портфель Сбера в сентябре продолжает показывать рост (учитывайте низкую базу прошлого года, когда ставка была 17% и ужесточение семенной ипотеки с 1 октября 2026 года): портфель жилищных кредитов вырос на 2,3% за месяц (в августе +2%), банк выдал 445₽ млрд ипотечных кредитов (+58,9% г/г, в августе 269₽ млрд). Портфель потреб. кредитов вырос на 1,4% за месяц (в августе +2%), банк выдал 243₽ млрд потреб. кредитов (+60,9% г/г). Корп. кредитный портфель повысился на 1,2% (в августе +1,4%), корпоративным клиентам было выдано 2,5₽ трлн кредитов (-3,9% г/г, в августе 2,2₽ трлн).

🗣 Теперь регулятор устанавливает самостоятельно курсы валют с учётом внебиржевых данных ($ — 80,56₽). С учётом дефицита бюджета, укрепление ₽ негативный фактор для него, но с другой стороны это позитив для инфляции (дешевеют импорт и услуги).

🗣 В 2026 г. Минфин планирует разместить в ОФЗ 6,5₽ трлн. Такая сумма выглядит довольно оптимистично, даже несмотря на рост курса $ и цены Urals (в 2025 г. разместили более 8₽ трлн). Дефицит федерального бюджета за девять месяцев 2026 г. составил 5,186₽ трлн (в январе-августе 5,795₽ трлн, в сентябре случился профицит на 609₽ млрд) или 2,2% ВВП, в 2026 г. дефицит планируется в 7,335₽ трлн (3,2% ВВП), его пересмотрели и увеличили на 3,5₽ трлн от изначально планируемого. Проблема вырисовывается в пополнении бюджета (скорее всего проблема именно в тратах), к 28 октября потрачено 37,8₽ трлн, при доходах в 30₽ трлн.

📌 При таких тратах дефицит бюджета необходимо чем-то восполнять, ставка пала на ОФЗ, но сможет ли рынок переварить займ свыше плана (дисклеймер — сможет с помощью флоатеров и РЕПО для банков), НГД за этот год по наполняемости ниже предыдущего, даже при увеличении НДС дефицит всё равно огромен (сейчас Urals на споте торгуется по 104$ за баррель). ЦБ РФ сохранил ставку на отметке 14% в октябре, при этом ЦБ предметно рассматривал сохранение ключа, частично звучало про повышение (напомню вам, что перед повышением всегда было сохранение ставки).Сейчас мы имеем слабый ₽, высокие ИО, динамичное кредитование при возросшем спросе, услуги дорожают, с топливом вроде разобрались, но плодоовощная корзина уже начала дорожать, кажется, с высокой ключевой ставкой мы надолго.

С уважением, Владислав Кофанов

Телеграмм-канал: t.me/svoiinvestor
Показать полностью

Сделки прошлой недели. Лонг юаня, какао и добор в облигациях Самолёта⁠⁠

🦆Юань

Открывал лонг фьючерса в юане (CRZ6) 19 октября, сдал в этот же день. Забирал отскок вроде получилось неплохо, но смотря на сегодняшнюю цену валюты, а её пролили с октябрьских хаёв почти на 8%, то понимаешь, что на рынок всё-таки дошла экспортная выручка, которую, похоже, придерживали предыдущие месяцы, плюс к этому стоит добавить НДД, который платится за октябрь (налоги надо уплатить до 28 октября), в конце октября также будут дивидендные выплаты от нефтегазового сектора (под это тоже надо продать валюты) и высокая цена на нефть. Большой вопрос, что будет с валютой, когда навес уйдёт, потому что до конца года НДД уже платиться не будет (выплаты идут в марте, апреле, июле и октябре), в ноябре дивидендных поступлений тоже не стоит ожидать, ну и выборы в конгресс США в ноябре, там уже Трампу могут связать руки по Ирану и нефть пойдёт в откат. С учётом цены нефти в октябре и поступления НДД, понятно что покупки Минфином валюты могут увеличиться и упавший навес продажи тоже сделает своё дело, ну а пока я терплю "прибыль" в валюте, т.к. набирал лонг после как мне казалось сильного пролива, но нас решили ещё и в пятницу свозить.

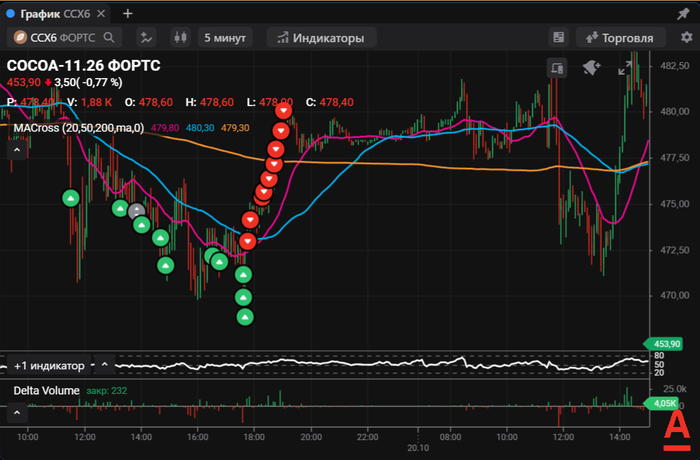
🦆Какао

Открывал лонг фьючерса в какао (CCX6) 19 октября, сдал в этот же день. Забрал нужный отскок, учитывая сегодняшнюю цену фьючерса понимаешь, что риск-менеджмент нужная штука.

🦆ГК Самолет БО-П18, ГК Самолет БО-П15

Продолжаю докупать облигации Самолёта БО-П18 и БО-П15 сделки были 21 октября, держу и не продаю. Купоны продолжают поступать, сам получил уже по 18 серии, жду по 15. Впереди у нас гашение (30 октября), также ожидаю 100% офёрту (9 ноября), в пятницу мы получили некоторый импульс, но ожидаю большего. Сейчас на столе мы имеем: Газпромбанк открыл кредитную линию для достройки проекта в Марьино, Сбербанк в открытую комментирует реструктуризацию как долга в своей системе, так и внешних кредиторов Самолёта. Если ожидать дополнительную эмиссию акций, то это жирнейший плюс для облигационеров Самолёта, такому мастодонту, как Самолёт просто не дадут обанкротиться, ибо он потянет за собой других застройщиков, отрасль металлургии и банковский сектор, для финансовой системы это тихий ужас, правительство этого не должно допустить.

📈 При такой активной торговли, как у меня Альфа вовремя сделала акцию с гарантированной денежной оплатой за оборот в веб-терминале и PRO-терминале, можно получить до 850 тыс. рублей, торгуешь и ещё зарабатываешь с помощью акции. Поэтому продолжу активно торговать и участвовать в Альфа-Турнире 2026, где общий призовой фонд 200 000 000₽, поэтому каждый сможет побороться за призовые места, сам рассчитываю на какой-либо приз (уже занимаю призовые места в недельных и месячных турнирах). В общем увидимся через неделю, в очередной раз кратко разложу свои мысли по сделкам, возможно, кому-то помогу продвинуться в турнире.

С уважением, Владислав Кофанов

Телеграмм-канал: t.me/svoiinvestor
Показать полностью 2
Отличная работа, все прочитано!

Темы

Политика

Теги

Популярные авторы

Сообщества

18+

Теги

Популярные авторы

Сообщества

Игры

Теги

Популярные авторы

Сообщества

Юмор

Теги

Популярные авторы

Сообщества

Отношения

Теги

Популярные авторы

Сообщества

Здоровье

Теги

Популярные авторы

Сообщества

Путешествия

Теги

Популярные авторы

Сообщества

Спорт

Теги

Популярные авторы

Сообщества

Хобби

Теги

Популярные авторы

Сообщества

Сервис

Теги

Популярные авторы

Сообщества

Природа

Теги

Популярные авторы

Сообщества

Бизнес

Теги

Популярные авторы

Сообщества

Транспорт

Теги

Популярные авторы

Сообщества

Общение

Теги

Популярные авторы

Сообщества

Юриспруденция

Теги

Популярные авторы

Сообщества

Наука

Теги

Популярные авторы

Сообщества

IT

Теги

Популярные авторы

Сообщества

Животные

Теги

Популярные авторы

Сообщества

Кино и сериалы

Теги

Популярные авторы

Сообщества

Экономика

Теги

Популярные авторы

Сообщества

Кулинария

Теги

Популярные авторы

Сообщества

История

Теги

Популярные авторы

Сообщества

Недвижимость и ремонт

Теги

Популярные авторы

Сообщества