Сообщество - Лига Инвесторов

Лига Инвесторов

16 562 поста • 8 391 подписчик

Популярные теги в сообществе:

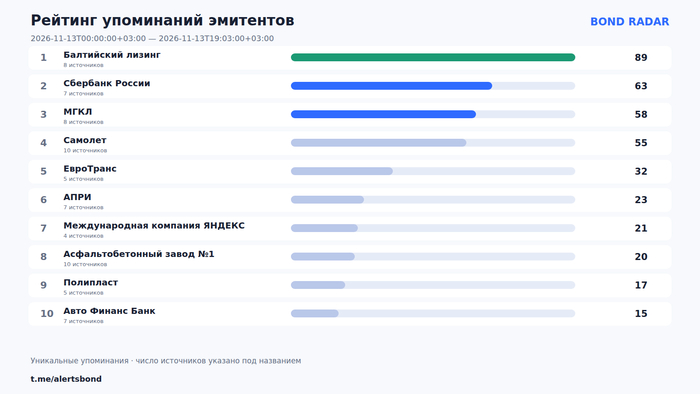
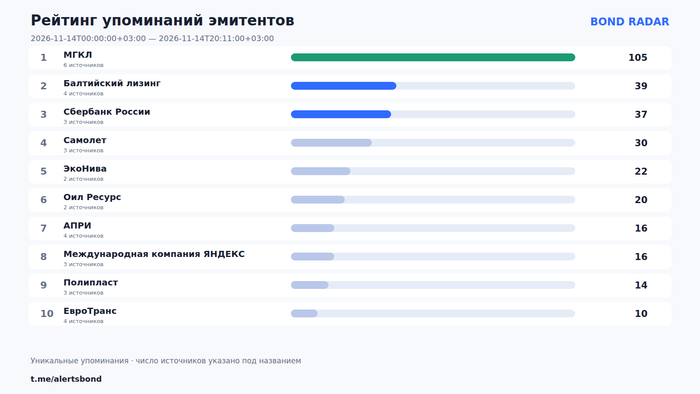
Что обсуждали по облигациям десяти эмитентов 14 ноября⁠⁠

В повестку вошли технические дефолты, рейтинговое решение, купонные выплаты, результаты компаний и процедура наблюдения. Официальные сведения и сообщения компаний здесь отделены от наблюдений частных держателей.

1. Публичное акционерное общество "МГКЛ"
МГКЛ объяснила невыплаты конца октября и ноября временным кассовым разрывом и назвала их техническими дефолтами. В сводке за 9–13 ноября указаны два таких события. Компания утверждает, что ломбардное направление, переработка драгоценных металлов и ресейл продолжают работу и приносят выручку.

2. общество с ограниченной ответственностью "Балтийский лизинг"
АКРА понизило рейтинг Балтийского лизинга с AA-(RU) до A(RU), установило негативный прогноз и статус «под наблюдением». В дайджесте приведены активы 149 млрд рублей и около 700 млн рублей денежных средств. Участники обсуждали положительный денежный поток, рост прибыли в третьем квартале и ноябрьские оферты.

3. Публичное акционерное общество "Сбербанк России"
В стратегии Сбербанка на 2027–2029 годы указана цель поддерживать рентабельность капитала не ниже 21% ежегодно. Банк сохраняет ориентир на выплату 50% чистой прибыли по МСФО в виде дивидендов. За три предыдущих года выплаты превысили 2,4 трлн рублей. Целевой норматив достаточности капитала Н20.0 установлен не ниже 13,3%.

4. публичное акционерное общество "Группа компаний "Самолет"
Один из владельцев сообщил, что купон по шестнадцатому выпуску поступал в течение двух дней, причем часть средств перечислили заранее. В презентации Т-Банк Инвестиций цена облигаций Самолета к концу рассмотренного периода составляла около 48–50% номинала. Для сравнения там указывались бумаги Норникеля около 100% и ВУШ около 86–87%.

5. Общество с ограниченной ответственностью "ЭкоНива"
Участница обсуждения сообщила, что после снижения цены продала 83 облигации ЭкоНивы. В ветке по отчетности рассматривались остаток денежных средств и привлечение нового долга для погашения прежних обязательств. Отдельно говорили о розничных ценах на молочную продукцию и возможном изменении спроса при их росте.

6. Общество с ограниченной ответственностью "Оил Ресурс"
В сводке за неделю 9–13 ноября у Оил Ресурса перечислены три дефолта и один технический дефолт. Всего по российскому долговому рынку в ней насчитывалось 33 дефолтных события разных типов. Отдельно обсуждалось изменение цены облигаций после публикации планов компании. Один участник указал движение с 8 до 12, другой описал сначала рост на новости, а затем продажи.

7. Публичное акционерное общество "АПРИ"
Договорные продажи АПРИ за девять месяцев достигли 14,2 млрд рублей и выросли на 24,4% год к году. Проданная площадь увеличилась на 16,1%, до 90 тыс. кв. м, а средняя цена — на 7,1%, до 158 тыс. рублей за кв. м. За первое полугодие выручка составила 12 млрд рублей, чистая прибыль — 120,7 млн рублей. Чистый долг к EBITDA оценен в 4,2 раза.

8. Международная компания публичное акционерное общество "ЯНДЕКС"
Чистая прибыль Яндекса за девять месяцев увеличилась на 239%, скорректированная прибыль — на 46%. В обычный показатель включен доход 25,7 млрд рублей от продажи Авто.ру, который исключили из скорректированного как нерегулярный. Компания также выпустила 2,8% новых акций для мотивации сотрудников.

9. Акционерное общество "Полипласт"
Полипласт сообщил, что облигации обслуживаются в установленные сроки. При этом третий квартал завершился чистым убытком 327,4 млн рублей после прибыли 406 млн рублей в первом квартале и 857,3 млн рублей во втором. На 30 июня денежные средства составляли 2,4 млрд рублей против 4,5 млрд в начале года, а краткосрочные кредиты и займы — 131,7 млрд. НКР 26 октября понизило рейтинг с A до BB.

10. Публичное акционерное общество "ЕвроТранс"
Арбитражный суд Московской области 12 ноября 2026 года ввел в отношении ЕвроТранса процедуру наблюдения. Владельцам облигаций необходимо предъявлять требования в рамках дела о банкротстве через включение в реестр кредиторов. Если бумаги приобретались на Финуслугах, предъявление требований в интересах владельцев отнесено к НКО АО НРД.

Оперативные обновления по облигациям — в Telegram-канале «Радар облигаций».
Что обсуждали по облигациям десяти эмитентов 14 ноября
Показать полностью 1
2

Сбербанк заглянул в 2029 год. Что стратегия банка обещает акционерам?⁠⁠

У Сбера юбилей и к этой дате банк подготовил не только праздничные мероприятия, но и новую стратегию развития до 2029 года. Посмотрел основные цифры и поводов для оптимизма здесь достаточно.

Сбербанк заглянул в 2029 год. Что стратегия банка обещает акционерам?

Наверное, как и большей половине российских инвесторов, мне Сбербанк нравится давно. Это один из тех бизнесов, которые не нужно долго представлять: банк умеет зарабатывать, регулярно платит дивиденды и продолжает развиваться, даже когда экономическая ситуация далека от идеальной. Посмотрим, какие планы он строит на ближайшие три года.

Начну с главного - прибыли и дивидендов.
Сбербанк рассчитывает удерживать рентабельность капитала (ROE) на уровне не ниже 21% ежегодно в 2027–2029 годах. Для сравнения: за предыдущие три года показатель превышал 22%. То есть банк не собирается сильно сбавлять обороты и по-прежнему рассчитывает зарабатывать на капитал акционеров с высокой эффективностью.

С дивидендами тоже никаких сюрпризов: политика остаётся прежней - 50% чистой прибыли по МСФО направляется на выплаты акционерам. За последние три года Сбер перечислил инвесторам более 2,4 трлн. рублей. Сумма впечатляющая даже для ярых противников инвестирования в активы фондового рынка. И мне особенно нравится, что банк не предлагает пересмотреть этот подход, а подтверждает его на перспективу.

Ещё один важный момент - это достаточность капитала. Целевой норматив Н20.0 установлен на уровне не ниже 13,3%, несмотря на ужесточение требований регулятора. Для банка это принципиально, так как нужно одновременно развивать бизнес, выдерживать требования ЦБ и сохранять возможность выплачивать дивиденды.

Что будет происходить с кредитованием?
В прогнозах Сбербанка на 2027 год заложен рост российской экономики на 1,2–1,7%, инфляция ожидается в диапазоне 4,5–5%. Снижения ключевой ставки ниже 10% банк ждёт уже в 2028 году. Это плановый сценарий и многое будет зависеть от того, как сложится ситуация с инфляцией и экономикой.

Корпоративное кредитование в 2027 году, по оценкам банка, прибавит 10–12%, розничное вырастет на 7–9%. Сам Сбер рассчитывает расти примерно теми же темпами, что и весь банковский сектор.

В рознице основные надежды связаны с ипотекой и автокредитами. На период 2027–2029 годов банк ожидает ускорения роста розничного кредитования до 9–12% в год.

Деньги клиентов тоже продолжат поступать в банк. Средства физических лиц в 2027 году могут вырасти на 11–13%, юридических лиц - до 7%. А в 2028–2029 годах темпы прироста средств компаний, по прогнозу Сбера, ускорятся до 9–11%.

Теперь о доходах и расходах. Здесь тоже есть на что посмотреть.
Чистую процентную маржу в 2027 году Сбер ожидает на уровне около 6%. К концу 2029 года она несколько снизится, но всё равно должна остаться выше 5,5%.

С комиссионными доходами картина поскромнее. В 2027 году банк практически не ждёт их роста, а среднегодовой прирост за 2027–2029 годы прогнозируется не выше 4%. Есть и более неприятный момент: стоимость кредитного риска в 2027 году может составить около 1,4%. Особенно непростым, судя по прогнозу, будет корпоративный портфель. В дальнейшем банк рассчитывает на постепенную нормализацию показателя до 1% к 2029 году.

Расходы Сбер тоже держит под контролем. Показатель Cost-to-Income Ratio в 2027 году ожидается на уровне 30–33%, а на всём горизонте стратегии - 32–35%. Инвестиции в искусственный интеллект увеличат амортизационные расходы, но должны помочь сдержать рост затрат на персонал.

Без искусственного интеллекта никуда.
Сбер продолжает делать на него большую ставку. Причём речь уже не просто о внедрении новых технологий, а о вполне конкретных способах заработать: персонализация финансовых продуктов, решения для корпоративных клиентов, повышение эффективности самого банка.

Отдельно отмечу планы вывести нефинансовые направления на положительный финансовый результат. Для Сбера это важная задача: экосистема должна не только дополнять банковский бизнес, но и приносить собственную прибыль. А мы как акционеры только за активный рост этой прибыли.

Что в итоге с дивидендами?
Конкретного прогноза по чистой прибыли на ближайшие годы банк не дал. Но если взять целевую рентабельность капитала в 21%, учесть реинвестирование половины прибыли и сохранение действующей дивидендной политики, можно прикинуть возможные выплаты.

У меня получается примерно такая картина:
📌2027 год — 44 рубля на акцию;
📌2028 год — 48 рублей;
📌2029 год — 55 рублей.

При таком раскладе среднегодовой темп роста дивидендов (CAGR) составит порядка 10%. Сразу оговорюсь, что это мой расчёт на основе целевых показателей, а не официальный прогноз Сбербанка. Фактическая прибыль и дивиденды могут оказаться другими. Но сам ориентир выглядит интересно.

Что в итоге?
Мне нравится, что Сбербанк не пытается обещать инвесторам золотые горы. В стратегии есть вполне конкретные ориентиры: рентабельность выше 21%, половина прибыли акционерам, сохранение достаточности капитала и развитие новых направлений бизнеса.

Риски конечно же никуда не исчезают. В первую очередь стоит следить за качеством кредитного портфеля и стоимостью риска. Но в целом я смотрю на перспективы банка положительно. Сбер уже не раз доказывал, что умеет адаптироваться к меняющимся условиям, зарабатывать и при этом не забывать об акционерах.

В моём инвестиционном подходе такие компании заслуживают внимания. Особенно когда речь идёт не только о росте бизнеса, но и о регулярном денежном потоке в виде дивидендов.

🔥 Чтобы не пропустить новые разборы акций, обзоры свежих выпусков облигаций и тренды фондового рынка скорее подписывайтесь на телеграм-канал. Там еще много полезной авторской аналитики и весь мой пассивный доход.

Я в Max

Показать полностью
2

Октябрь в моём портфеле: 35,4 тысячи выплат и первый месяц счёта дочери⁠⁠

Серия Итоги инвестиций

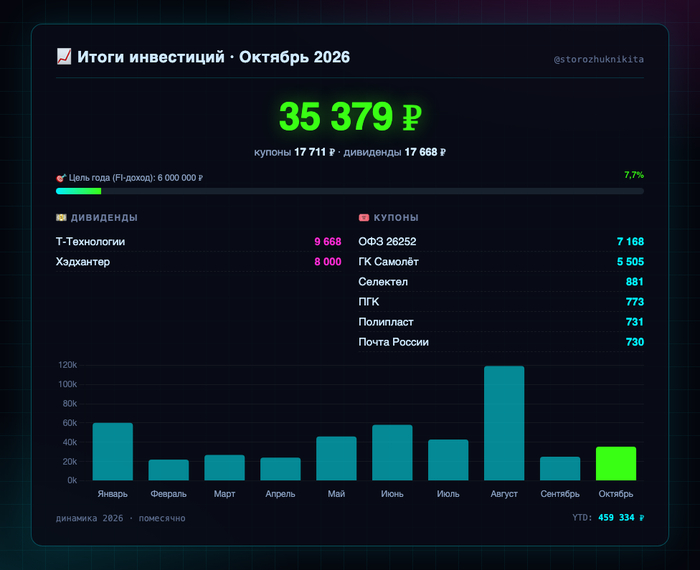
Итоги инвестиций в октябре: 35,4 тыс. ₽

Октябрь в моём портфеле: 35,4 тысячи выплат и первый месяц счёта дочери

В октябре дивиденды и купоны пришли почти поровну: вместе 35,4 тысячи рублей, на 41,4% больше сентября. Ещё начал портфель дочери с первых 10 тысяч. Ниже по порядку: что покупал и продавал, сколько осталось на счетах и кто заплатил.

1. Сделки за месяц

• Купил облигаций на 378 385 ₽: ОФЗ, Селектел, НОВАТЭК, Газпром капитал, ПГК, Полипласт и Газпромбанк.

• Купил фондов на 390 426 ₽: ВИМ — Ликвидность, ВИМ — Фонд Золото и «Квадратные метры».

• Купил акций на 19 264 ₽: РусАгро, Делимобиль, ЛУКОЙЛ и Сбербанк.

• Продал фондов на 373 915 ₽: ВИМ — Ликвидность и ВИМ — Фонд Золото.

• Продал акций на 181 116 ₽: Яндекс, ЛУКОЙЛ и Сбербанк. Основная сумма — Яндекс: 50 акций на 175 230 ₽.

• Продал одну ОФЗ 26238 на 529 ₽.

• Всего покупок — 788 074,78 ₽, продаж — 555 560,88 ₽. Пополнил свои счета на 203 933,40 ₽. Комиссии за месяц — 565,95 ₽.

2. Портфель на конец октября

• Стоимость моих счетов на 31 октября — 4 833 351,30 ₽. Счёт дочери в эту сумму не входит.

• Покупки за месяц превысили продажи на 232 513,90 ₽.

• По ВИМ — Ликвидность прошли покупки на 381 963,66 ₽ и продажи на 372 417,50 ₽: чистая разница покупок и продаж — 9 546,16 ₽.

На конец октября сохранилась общая стоимость счетов, но нет исторического среза состава позиций. Поэтому доли активов, HHI и сравнение доходности с индексом в этот раз не считаю.

3. Дивиденды

• Т-Технологии: +9 667,90 ₽.

• Хэдхантер: +8 000 ₽.

• Всего: 17 667,90 ₽ до налога. Удержанный налог с этих выплат — 2 297 ₽, после него осталось 15 370,90 ₽.

4. Купоны

• ОФЗ 26252: +7 167,95 ₽.

• ГК Самолёт: +5 504,67 ₽.

• Селектел: +881,05 ₽.

• ПГК: +773,49 ₽.

• Полипласт: +731,34 ₽.

• Почта России: +729,50 ₽.

• ГТЛК: +688,50 ₽.

• РЖД: +596 ₽.

• Газпром капитал: +445,90 ₽.

• НОВАТЭК: +192,30 ₽.

5. Портфель дочери

• В октябре начал отдельный портфель: 9 октября внёс первые 10 000 ₽.

• Купил ЛУКОЙЛ, Сбербанк, ОФЗ 26238, ВИМ — Фонд Золото и ВИМ — Ликвидность. Покупки — на 9 987,31 ₽, комиссии — 3,98 ₽.

• На 31 октября на счёте 10 545,93 ₽. Результат к внесённым 10 000 ₽: +545,93 ₽, или +5,46%. Дивидендов и купонов в октябре ещё не было.

Все покупки портфеля дочери: https://storozhuknikita.ru/project/portfel-docheri

Итого: 35 378,60 ₽

Купоны — 17 710,70 ₽, дивиденды — 17 667,90 ₽. Это суммы до налога.

После отражённого налога с дивидендов осталось 33 081,60 ₽ выплат. Если отдельно вычесть брокерские комиссии месяца — 32 515,65 ₽. Это денежные поступления, а не полная доходность портфеля.

Среднее за месяц с начала года: 45 933 ₽.

С начала года получил 459 334 ₽ — 7,7% от цели в 6 000 000 ₽.

Счета считаю отдельно от портфеля дочери. Период — 1–31 октября 2026 года; выплаты и сделки сверены по исполненным операциям брокера.

Не ИИР.

#инвестиции@storozhuknikita

Итоги прошлых месяцев

• Январь: https://t.me/storozhuknikita/1046

• Февраль: https://t.me/storozhuknikita/1078

• Март: https://t.me/storozhuknikita/1121

• Апрель: https://t.me/storozhuknikita/1160

• Май: https://t.me/storozhuknikita/1201

• Июнь: https://t.me/storozhuknikita/1242

• Июль: https://t.me/storozhuknikita/1262

• Август: https://t.me/storozhuknikita/1282

• Сентябрь: https://storozhuknikita.ru/article/itogi-investiciy-2026-09

А у вас октябрь тоже получился примерно пополам между дивидендами и купонами?

Показать полностью 1
0

Десять облигационных историй за 13 ноября⁠⁠

За 13 ноября накопилось несколько разных сюжетов: состоявшиеся купонные платежи, технические дефолты, новая судебная процедура и подготовка размещений. Собрал факты по десяти эмитентам в порядке активности обсуждения, отделяя раскрытые события от мнений держателей.

1. общество с ограниченной ответственностью "Балтийский лизинг"
По выпуску БО-П18 перечислен шестнадцатый купон на 78,45 млн рублей, или 10,46 рубля на одну облигацию. Приобретение бумаг БО-П21 должно начаться 16 ноября. В отчетности по РСБУ за девять месяцев указаны заемные средства 144,1 млрд рублей, денежные средства и эквиваленты 0,7 млрд рублей и сальдо текущих денежных потоков 15,5 млрд рублей.

2. Публичное акционерное общество "Сбербанк России"
Сбербанк сообщил о начисленных доходах по эмиссионным бумагам с датой события 13 ноября. С 16 ноября прекращаются торги структурными облигациями Сбербанк КИБ CIB-СО-1002 в связи с досрочным погашением. В публикации после дня инвестора также приведен ориентир направлять акционерам 50% прибыли по МСФО, без объявления конкретной суммы дивидендов.

3. Публичное акционерное общество "МГКЛ"
По выпускам МГКЛ-001Р-06 и МГКЛ-001Р-07 отмечены технические дефолты. Держатели обсуждали изменение статуса седьмого выпуска после льготного периода и отдельно проверяли уведомление о купоне и фактическое поступление денег. Компания отказалась от дивидендов за 2025 год и начала обратный выкуп акций через дочернее общество на сумму до 900 млн рублей.

4. публичное акционерное общество "Группа компаний "Самолет"
НРД сообщил о передаче купона по БО-П16: 20,96 рубля на одну облигацию. Расчеты по оферте БО-П05, согласно рыночной публикации, были перенесены по технической причине и ожидались 13–14 ноября; их объем назван менее 300 млн рублей. Представитель Совкомбанка отдельно заявил, что банк считает дефолтный сценарий маловероятным.

5. Публичное акционерное общество "ЕвроТранс"
12 ноября суд ввел в отношении ЕвроТранса процедуру наблюдения, рассмотрение дела по существу назначено на 24 мая. По сообщению регионального ведомства, 40 АЗС опечатали, еще 17 планировал изъять собственник имущества Газпромбанк Лизинг. Банк России продолжает проверку обстоятельств дефолта на возможный инсайд и манипулирование рынком.

6. Публичное акционерное общество "АПРИ"
По выпуску АПРИ БО-002Р-10 раскрыта выплата купонного дохода. Компания также сообщила о выплаченных доходах по эмиссионным бумагам с датой события 13 ноября. Отдельно обсуждался выкуп собственного дорогого долга, но параметры конкретной операции не приводились. По календарю инвестора отчетность МСФО за девять месяцев ожидалась 27 ноября.

7. Международная компания публичное акционерное общество "ЯНДЕКС"
За девять месяцев выручка Яндекса указана на уровне 1 169,6 млрд рублей, скорректированная EBITDA — 250 млрд, чистая прибыль — 135,9 млрд. На 30 сентября долговые обязательства составляли 296,4 млрд рублей, деньги и краткосрочные депозиты — 318,2 млрд. С датой 13 ноября компания раскрыла завершение размещения ценных бумаг.

8. Акционерное общество "Асфальтобетонный завод №1"
Выпуск 002Р-08 объемом 1 млрд рублей получил рейтинг A−.ru от НКР и ruA- от Эксперт РА. Срок обращения составляет три года, ставка ежемесячного купона — 19% годовых. С 29-го по 36-й период предусмотрено погашение по 12,5% номинала. Полная дата погашения указана как 28 октября 2029 года. 13 ноября компания также раскрыла выплату доходов по ценным бумагам.

9. Акционерное общество "Полипласт"
С 3 по 13 ноября компания выплатила 295,5 млн рублей по восьми выпускам облигаций и ЦФА. Из этой платежной повестки отдельно выделено перечисление 51,53 млн рублей в НРД по П02-БО-07 и П02-БО-09. На купоны до конца ноября зарезервировано 437 млн рублей. Связь снижения цен с продажами после понижения рейтинга была мнением участников обсуждения.

10. Акционерное общество "Авто Финанс Банк"
13 ноября зарегистрирован выпуск БО-001Р-20 объемом 7 млрд рублей, включенный во второй уровень биржевого списка. Облигации рассчитаны на три года, купон фиксированный и выплачивается ежемесячно. Сбор заявок назначен на 16 ноября, размещение — на 19 ноября. У банка указаны рейтинги AA(RU) с позитивным прогнозом и ruAA со стабильным прогнозом.

Оперативные обновления по облигациям — в Telegram-канале «Радар облигаций».

Десять облигационных историй за 13 ноября
Показать полностью 1

Инфляция в начале ноября — темпы ускорились, снижение цены на бензин уже не помогает⁠⁠

Инфляция в начале ноября — темпы ускорились, снижение цены на бензин уже не помогает

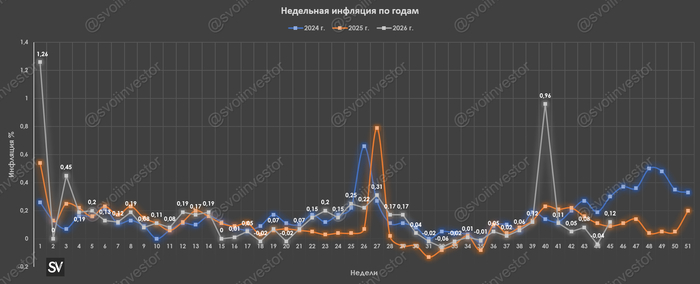
По данным Росстата, за период с 27 октября по 2 ноября ИПЦ составил -0,04% (прошлые недели — 0,08%, 0,05%), с начала месяца 0,11%, с начала года — 6,33% (годовая — 6,97%). Темпы в ноябре ускорились, всё из-за подорожания плодоовощной корзины (каждую неделю она дорожает на большие цифры, чем неделей ранее) и увеличение стоимости на технику/услуги (ослабление ₽), стабилизация топливного рынка происходит до сих пор, но снижение цен не такое, как неделей ранее. Темпы находятся выше прошлогодних данных, поэтому годовая повысилась (прошлогодние недельки: 2025 г. — 0,09%, 2024 г. — 0,3%), но ниже обновлённой траектории уровня среднесрочного прогноза ЦБ по годовой инфляции (повышен с 6-7% до 7,1-7,6%). Отмечаем факторы, влияющие на инфляцию:

🗣 Из потребительских цен на нефтепродукты следует, что розничные цены на бензин за неделю снизилась на -0,78% (прошлая неделя — -2,04%), дизтопливо подорожало на 0,33% (прошлая неделя — -0,15%), дефляция сэр (вес бензина в ИПЦ весомый ~4,35%). Правительство продлило запрет на экспорт бензина до 31 января 2027 г., для дизеля также продлили до этого числа (есть исключение для рынка США, но танкеры не нашли своих покупателей). Биржевые цены на бензин снижаются, но остаются высокими (сдерживает цены для населения топливный демпфер), атаки на НПЗ сократились, но всё же ещё происходят.

🗣 Данные Сбериндекса по изменению потребительских расходов к 8 ноября повысились и находятся выше прошлогодних значений (8,92% vs. 4,23%).

🗣 Кредитный портфель Сбера в октябре слегка замедлил свой рост (импульс от ужесточения семейной ипотеки с 1 октября прошёл): портфель жилищных кредитов вырос на 0,5% за месяц (в сентябре +2,3%), банк выдал 212₽ млрд ипотечных кредитов (-40% г/г, в сентябре 445₽ млрд). Портфель потреб. кредитов вырос на 1,3% за месяц (в сентябре +1,4%), банк выдал 240₽ млрд потреб. кредитов (+45,4% г/г, в сентябре +243₽ млрд). Корп. кредитный портфель повысился на 1,3% (в сентябре +1,2%), корпоративным клиентам было выдано 2,4₽ трлн кредитов (-20% г/г, в сентябре 2,5₽ трлн).

🗣 Теперь регулятор устанавливает самостоятельно курсы валют с учётом внебиржевых данных ($ — 82,98₽). С учётом дефицита бюджета, ослабление ₽ отличный фактор для него, но с другой стороны это негатив для инфляции (дорожают импорт и услуги).

🗣 В 2026 г. Минфин планирует разместить в ОФЗ 6,5₽ трлн. Такая сумма выглядит довольно оптимистично, даже несмотря на рост курса $ и цены Urals (в 2025 г. разместили более 8₽ трлн). Дефицит федерального бюджета за десять месяцев 2026 г. составил 5,234₽ трлн (в январе-сентябре 5,186₽ трлн, в октябре случился дефицит на 48₽ млрд) или 2,3% ВВП, в 2026 г. дефицит планируется в 7,335₽ трлн (3,2% ВВП), его пересмотрели и увеличили на 3,5₽ трлн от изначально планируемого. Проблема вырисовывается в пополнении бюджета (скорее всего проблема именно в тратах), к 10 ноября потрачено 39,3₽ трлн, при доходах в 33₽ трлн.

📌 При таких тратах дефицит бюджета необходимо чем-то восполнять, ставка пала на ОФЗ, но сможет ли рынок переварить займ свыше плана (дисклеймер — сможет с помощью флоатеров и РЕПО для банков), НГД за этот год по наполняемости ниже предыдущего, даже при увеличении НДС дефицит всё равно огромен (сейчас Urals на споте торгуется по 77$ за баррель). ЦБ РФ сохранил ставку на отметке 14% в октябре, при этом ЦБ предметно рассматривал сохранение ключа, частично звучало про повышение (напомню вам, что перед повышением всегда было сохранение ставки). Сейчас мы имеем слабый ₽, высокие ИО, динамичное кредитование при возросшем спросе, услуги дорожают, с топливом вроде разобрались, но плодоовощная корзина уже начала дорожать, кажется, с высокой ключевой ставкой мы надолго.

С уважением, Владислав Кофанов

Телеграмм-канал: t.me/svoiinvestor

Показать полностью
7

Новые МОЩНЫЕ облигации! Казаньоргсинтез 001Р-01 и Авто Финанс Банк 001Р-20 на размещении⁠⁠

В понедельник соберут книгу заявок ещё два солидных эмитента: свой дебютный выпуск представит татарский химический гигант «Казаньоргсинтез», а пару ему составит отлично знакомый нам Автовазовский Банк.

Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.

🧪Казаньоргсинтез 1Р1 (флоатер)

● Название: Казаньоргсинтез-001Р-01
● Номинал: 1000 ₽
● Объем: от 10 млрд ₽
● Купон до: КС+150 б.п.
● Выплаты: 12 раз в год
● Срок: 2 года (720 дней)
● Без оферты и амортизации
● Выпуск для всех

⏳Сбор заявок — 16 ноября, размещение — 23 ноября 2026.

ПАО «Казаньоргсинтез» — один из крупнейших производителей полиэтилена и единственный производитель поликарбонатов в России, входит в крупнейшую финансово-промышленную группу Татарстана «ТАИФ». С октября 2021 г. ТАИФ стал частью нефтехимического холдинга «СИБУР».

⭐Кредитный рейтинг: ААА «стабильный» от АКРА (февраль 2026) и ААА «развивающийся» от Эксперт РА (февраль 2026) — наивысший.

📊МСФО за 1п2026:

● Выручка: 54,4 млрд ₽ ( -3,8% г/г )
● EBITDA: 14,9 млрд ₽ (-6,7% г/г )
● Чистая прибыль: 2,91 млрд ₽ ( -62% г/г)*
● Собств. капитал: 142 млрд ₽ ( -1,5% за 6 мес.)
● Денежные средства: 4,11 млрд ₽ (+528% за 6 мес.)
● Чистый долг: 34,0 млрд ₽ (+1,6% за 6 мес.)
● ЧД/EBITDA: ~1,4х (было 1,42х)
● Покрытие процентов ICR: ~1,5х (было ~1,7х)

*Падение прибыли в 2,6 раза — это во многом «технический» эффект. Главная причина — рост амортизации на 73% (до 9,34 млрд ₽) после ввода в эксплуатацию парогазовой установки (ПГУ). Это неденежная статья, которая давит на отчётную прибыль, но не ухудшает денежный поток.

🏛️Авто Финанс Банк 1Р20 (фикс)

● Название: АФБанк-001Р-20
● Номинал: 1000 ₽
● Объем: 7 млрд ₽
● YTM: не выше КБД (3 года)+260 б.п.*
● Срок: 3 года (1080 дней)
● Выплаты: 12 раз в год
● Без оферты и амортизации
● Выпуск для всех

*КБД МосБиржи для 3-летних ОФЗ сейчас составляет ~15,6%. Значит, макс. доходность YTM при этих параметрах будет не выше 18,2%, что соответствует купону ~16,9%, но возможно ниже. Так, Сбер прогнозирует купон от 15% до 17%.

⏳Сбор заявок — 16 ноября, размещение — 19 ноября 2026.

Авто Финанс Банк — средний по размеру банк. Ранее назывался РН Банк и принадлежал альянсу Renault-Nissan-Mitsubishi и банку Юникредит. АвтоВАЗ выкупил банк в 2023 г. за 7 млрд ₽.

🏆Занимает 1-е место по выдаче кредитов по программе «Лада Финанс» и 38-е место в рейтинге российских банков по размеру активов.

🇷🇺Фактически, банк на 100% государственный. Конечным бенефициаром банка является РФ, поскольку государство полностью владеет научным центром ФГУП «НАМИ», которому в свою очередь принадлежат 100% акций группы «АвтоВАЗ» — единственного акционера Авто Финанс Банка.

⭐Кредитный рейтинг: AA «позитивный» от АКРА (сентябрь 2026) и АА «стабильный» от Эксперт РА (декабрь 2025).

📊МСФО за 1п2026:

● Проц. доходы: 19,6 млрд ₽ ( +2,7% г/г )
● Чистый проц. доход: 5,88 млрд ₽ (+29,5% г/г )
● Чистая прибыль: 3,11 млрд ₽ ( +33% г/г)
● Собств. капитал: 34,6 млрд ₽ ( +3,3% за 6 мес.)
● Активы: 210 млрд ₽ (+9,1% за 6 мес.)
● Обязательства: 176 млрд ₽ (+10,3% за 6 мес.)
● ROE: 18,3% (+3,7 п.п. за год)
● Достаточность капитала Н1.0: 16,5%

🎯Сравнение выпусков

🧪Дебютный «плывунец» от Казаньоргсинтез можно с натяжкой сравнить с ОФЗ-ПК, но он выгодно отличается от госбумаг повышенной ставкой и ежемесячными купонами.

В 2025 г. был пройден пик инвест-программы, когда капзатраты достигли 41 млрд ₽, чистый долг утроился до 33,5 млрд ₽, а прибыль по МСФО упала на 31%. В 1п2026 остаток на счетах увеличился с 655 млн до 4,1 млрд ₽, чистый долг стабилизировался, нагрузка ND/EBITDA остаётся комфортной (на уровне ок. 1,4х).

Консервативные инвесторы вполне могут припарковать в нём кэш, чтобы пару лет получать выплаты по актуальному «ключу», не сильно переживая за вложенные деньги.

🤷‍♂️Правда, ориентир спреда купона не очень впечатляет (мягко выражаясь). Ну а что мы хотели от настолько крупного эмитента, входящего в ещё более мощный холдинг. Только надо помнить, что рейтинг ААА включает поддержку «Сибура», собственный рейтинг KZOS заметно ниже: АА- от ЭкспертРА и А+ от АКРА.

🚗Фикс АФ Банк — это «прозрачный» среднесрочный выпуск от «почти государственного» банка. Если купон на размещении не укатают ниже 16.5%, то на мой взгляд бумага будет довольно интересной с точки зрения риск/доходность.

У меня в портфеле целых ШЕСТЬ вкладов в Авто Финанс Банке, открытых через платформу Финуслуги, и ещё 2 выпуска его облигаций. Так что я, как видите, полностью доверяю эмитенту (надеюсь, не зря).

💼В принципе, оба выпуска могут составить неплохой надежный тандем для умеренно-консервативной части долгового портфеля. Не ИИР, разумеется.

👉Подписывайтесь на мой телеграм или МАХ — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.

Показать полностью 2
7

Масштаб не спасает: 6 громких дефолтов в РФ. Что общего?⁠⁠

Серия Обучение
Масштаб не спасает: 6 громких дефолтов в РФ. Что общего?

На фоне роста технических дефолтов инвесторы стараются уберечь заработанное в крупных компаниях, рассчитывая, что их вес в стране не даст им обанкротиться.

📍 Предлагаю окунуться в историю — чтобы лучше понять, что пропасть с радаров может каждый.

• Трансаэро,2015. Вторая авиакомпания страны: 60+ самолётов, миллионы пассажиров в год, долг с учётом лизинга — свыше 250 млрд рублей. Триггером стал 2014 год — обвал рубля и дорогие кредиты, а в октябре 2015-го у компании отозвали сертификат эксплуатанта.

Финал мрачный: авиакомпанию признали банкротом, и процедура тянется до сих пор. Самолёты были в лизинге, недвижимости почти не осталось, попытка привлечь топ-менеджмент к субсидиарной ответственности провалилась. Держатели облигаций по сути не дождались ни копейки.

• ЮТэйр,2014–2015. Крупнейший вертолётный перевозчик страны, обслуживающий нефтегаз, и одновременно топ-5 пассажирских авиакомпаний. Долг — свыше 70 млрд рублей. Триггер: нефтяной кризис, падение выручки и валютные кредиты. Долг в итоге реструктурировали, а в 2019-м проведение выплат отложили до 2054 года: потери держателей эксперты оценили в 84–94% от номинала.

Облигационеры пошли в суды — и в 2023–2024 годах реструктуризацию признали недействительной, а осенью 2025-го апелляция даже обязала вернуть списанные бумаги. Но история продолжается: кассация то отменяет решения, то приостанавливает их исполнение.

• Банк «Открытие»,2017. Седьмой банк страны и первая санация по новой схеме через Фонд консолидации банковского сектора. Триггером стала агрессивная модель роста: банк раздавал кредиты своим же структурам, и когда ЦБ забрал «Открытие» на оздоровление, обрушился и материнский холдинг. Рынок узнал о проблемах за считаные дни до дефолта.

Финал показателен: сам банк с 2023-го присоединен к ВТБ, а «Открытие Холдинг», лишившийся главного актива, в 2022 году признан банкротом с долгом, превысившим 600 млрд рублей. Требования держателей облигаций на 262 млрд оставлены в общей третьей очереди — до реальных выплат дело пока не дошло.

• РОСНАНО,2021–2025. Самый шокирующий сюжет: 100% капитала у государства, рейтинги высокого уровня, а в ноябре 2021-го биржа по предписанию ЦБ внезапно останавливает торги 9 выпусками на 71,6 млрд рублей. Триггер — накопленный «непропорциональный» долг около 148 млрд рублей.

Финал: в 2024-м корпорация договорилась с банками о дисконте 20% и погасила долг, а последний негарантированный выпуск выкупила у инвесторов по 83,35% от номинала.

• ОВК,2021. Крупнейший производитель грузовых вагонов с госбанками в акционерах. Триггер — долговая нагрузка: в ноябре 2021-го «ОВК Финанс» просто не нашла денег на погашение выпуска и купоны на 16,3 млрд рублей, причём около 80% бумаг концентрировалось у банка «Траст».

Заводы работали, рынок — считал убытки: держатели пошли в суд, эмитента-SPV попытались обанкротить, но урегулирование затянулось на годы. Классический кейс, когда «системная значимость» защищала производство, но не график платежей.

• Росгеология,2024–2025. Полностью государственная компания — основной исполнитель госзаказа на геологоразведку. Триггер банален: в сентябре 2024-го не хватило денег на погашение выпуска на 6 млрд рублей, дальше — просроченные купоны и обвал рейтинга с A- до CC за пару недель.

Финал не самый плохой: к июлю 2025-го компания закрыла оба выпуска и все просроченные купоны, кредиторы получили всё. Но и здесь ответ на вопрос «кто заплатит» пришлось вырабатывать на уровне Минфина, а не зачислять по графику.

📍 Что общего у этих историй? До дефолта бумаги торговались с минимальной премией за риск: инвесторы полагались на масштаб, бренд и госучастие.

Ключевой вопрос здесь не размер, а источник денег. Если завтра окно рефинансирования закроется, кто и на каких условиях вольёт средства — банки, акционер, государство? Масштаб повышает шанс, что кого-то спасут, но вероятность спасения ещё не означает возврат держателям долга.

✅️ Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Показать полностью 1
2

Прибыль работает как ваш желудок - по принципу First-in first-out (FIFO)⁠⁠

Разбираемся как работает прибыль!

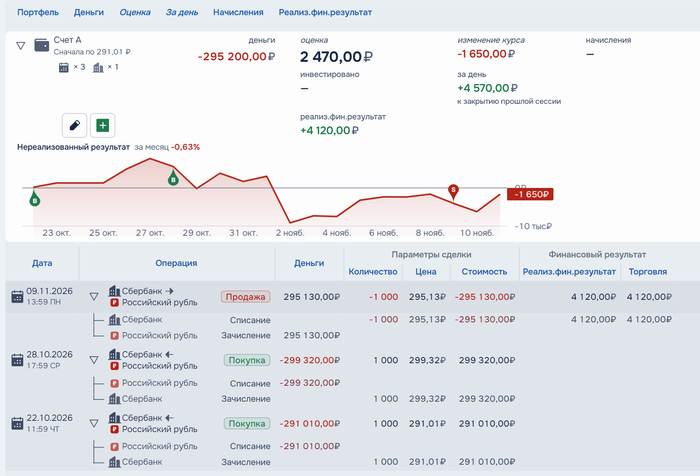
На двух счетах я продал по 1 000 акций Сбера по 295,13 ₽ за штуку. На каждый счёт поступило по 295 130 ₽. На счёте А я получил 4 120 ₽ прибыли, на счёте Б — 4 190 ₽ убытка. Откуда такая разница, если выручка и общие расходы на покупку совпали?

Средняя цена покупки на обоих счетах тоже совпала. Чтобы понять разницу, я посмотрел, сколько стоила именно та тысяча акций, которая ушла при продаже. С этого примера начну цикл заметок об учёте инвестиций.

На каждом счёте я считаю результат по методу FIFO (First In, First Out, «первым пришёл — первым ушёл»). Для расчёта я беру акции из самой ранней покупки, от которой ещё остались бумаги. Если продаю больше, чем осталось в этой партии, беру недостающие акции из следующей.

У меня две покупки и одна продажа

На каждом счёте я записал две покупки по 1 000 акций Сбера (SBER). На счёте А начал с 291,01 ₽ за акцию, затем купил по 299,32 ₽. На счёте Б поменял покупки местами. На каждом счёте на них ушло по 590 330 ₽. На 9 ноября я записал продажу 1 000 акций за 295 130 ₽ на каждом счёте.

На графике я смотрю, как за месяц менялся нереализованный результат. Для каждой даты это разница между рыночной стоимостью оставшихся акций и тем, сколько я за них заплатил. Зелёные метки B отмечают покупки, красная S — продажу. Результат продажи смотрю в колонке «Торговля».

Счет А

На счёте А моя первая покупка была 22 октября по 291,01 ₽ за акцию. По FIFO именно эта тысяча акций ушла первой. Из выручки 295 130 ₽ я вычел стоимость покупки 291 010 ₽ и получил 4 120 ₽ прибыли. У меня осталось 1 000 акций, купленных 28 октября по 299,32 ₽ за штуку.

Под продажей я раскрыл две строки. В одной видно списание 1 000 акций, в другой — зачисление 295 130 ₽.

Под продажей я раскрыл две строки. В одной видно списание 1 000 акций, в другой — зачисление 295 130 ₽.

Под продажей я раскрыл две строки. В одной видно списание 1 000 акций, в другой — зачисление 295 130 ₽.

Счет Б

На счёте Б первой была покупка от 28 октября по 299,32 ₽ за акцию. Я вычел из той же выручки 299 320 ₽ и получил 4 190 ₽ убытка. На счёте осталось 1 000 акций из покупки 3 ноября по 291,01 ₽ за штуку.

Здесь зачислились те же 295 130 ₽. Убыток я увидел справа, в колонке «Торговля».

Здесь зачислились те же 295 130 ₽. Убыток я увидел справа, в колонке «Торговля».

Если продать оставшиеся акции

Я прикинул, сколько принесёт продажа оставшейся тысячи акций на каждом счёте по 300 ₽ за штуку. На счёте А вторая продажа дала бы 680 ₽ прибыли (300 000 − 299 320), на счёте Б — 8 990 ₽ прибыли (300 000 − 291 010). Складываю результаты двух продаж и в обоих случаях получаю 4 800 ₽ прибыли. Общая выручка 595 130 ₽ за вычетом 590 330 ₽ расходов даёт те же 4 800 ₽.

А вы заморачиваетесь, сколько уже заработали или потеряли на продажах, а сколько пока только на бумаге — по акциям, которые ещё держите?

Скриншоты взяты из интерфейса стартапа по учету и контролю инвестиций https://profityinvest.ru.

Какими инструментами вы пользуетесь для контроля инвестиций?
Всего голосов:
Показать полностью 2 1
Отличная работа, все прочитано!

Темы

Политика

Теги

Популярные авторы

Сообщества

18+

Теги

Популярные авторы

Сообщества

Игры

Теги

Популярные авторы

Сообщества

Юмор

Теги

Популярные авторы

Сообщества

Отношения

Теги

Популярные авторы

Сообщества

Здоровье

Теги

Популярные авторы

Сообщества

Путешествия

Теги

Популярные авторы

Сообщества

Спорт

Теги

Популярные авторы

Сообщества

Хобби

Теги

Популярные авторы

Сообщества

Сервис

Теги

Популярные авторы

Сообщества

Природа

Теги

Популярные авторы

Сообщества

Бизнес

Теги

Популярные авторы

Сообщества

Транспорт

Теги

Популярные авторы

Сообщества

Общение

Теги

Популярные авторы

Сообщества

Юриспруденция

Теги

Популярные авторы

Сообщества

Наука

Теги

Популярные авторы

Сообщества

IT

Теги

Популярные авторы

Сообщества

Животные

Теги

Популярные авторы

Сообщества

Кино и сериалы

Теги

Популярные авторы

Сообщества

Экономика

Теги

Популярные авторы

Сообщества

Кулинария

Теги

Популярные авторы

Сообщества

История

Теги

Популярные авторы

Сообщества

Недвижимость и ремонт

Теги

Популярные авторы

Сообщества