
Ну хоть известно, чего ждать
Показать полностью
1
Даже если лимитом не пользоваться, для банка он всё равно занят. Лимит 100 тысяч, тратите 5–10 и платите вовремя, а для нового кредита вас смотрят как человека со ста тысячами в запасе.
2015 год. Уже есть санкции на Visa и МС по ряду банков эмитентов (СМП банк и ряд других, список расширяется потихоньку). Собираюсь в отпуск в Испанию и для гарантии решил выпустить АмЭкс. Единственный на тот момент эмитент - печально известный "Русский Стандарт". Ну пошел, оформил, выпустили с лимитом 300 то есть оплатить отель если мастеркард заблокируют хватит.
Карту получил за дней 10 до вылета а за день до вылета приходит СМС. "Ваш лимит уменьшен до 0 руб. 00 коп.". Звоню в саппорт со словами "Это как же вашу мать, извиняюсь понимать?". Понятно что они не скажут как понимать, я был просто в бешенстве.
Вернулся из отпуска и пошел закрывать этот АмЭкс. И гондон в банке уговаривает меня карту не закрывать. А если деньги нужны - положить на нее свои. И мне и говорит:"Что, обиделись? Это не по-мужски!". Блядь, СВОИ. На чардж карту?
И он реально не отдупляет что
1. Так говорить клиенту банка нельзя.
2. Речь не об обиде а о расчетах. Я рассчитывал на финансовый резерв в случае каких-то проблем.
3 Держать свои деньги на чардж карте - идиотизм.
Закрыл. Потом еще примерно год долбились как титановые дятлы со своими "продуктами" по телефону.
UPD добавил тег "мое"
В отзывах на Банки.ру лимит падал со 150–300 тысяч до 1–10 тысяч. Люди пишут, что просрочек не было и кредитный рейтинг оставался высоким.
Срез — не штраф и не ошибка. 11 октября «Российская газета» собрала такие жалобы по четырём банкам: Газпромбанк, Альфа-Банк, Т-Банк и Сбер. Поддержка Газпромбанка ответила прямо: по договору лимит двигают и вверх, и вниз, как банк решит. Долг от среза не растёт, график платежей тот же. Уже потраченное так и остаётся долгом, новую сумму сверх урезанного лимита взять нельзя. Требовать вернуть весь долг сразу из-за одного среза банк не станет — это уточнила аналитик Гаянэ Замалеева.
Даже если лимитом не пользоваться, для банка он всё равно занят. Лимит 100 тысяч, тратите 5–10 и платите вовремя, а для нового кредита вас смотрят как человека со ста тысячами в запасе. Под неиспользованный лимит банки держат капитал, поэтому первыми режут спящие лимиты. Так «Российской газете» объяснил Михаил Брюханов из Первоуральскбанка.
По рынку срез скромнее, чем в самых злых отзывах. Национальное бюро кредитных историй посчитало средний лимит по новым кредиткам: в мае 2026 года 121 тысяча рублей, в сентябре 105 тысяч. Минус 16 тысяч — это 13%. Режут с конца 2024-го, не с этой осени, так говорит рейтинговое агентство «Эксперт РА».
Есть и торг. В тех же отзывах прежнюю сумму оставляют, если подписать новый договор: не 120 дней без процентов, а 60, либо 390 рублей в месяц, пока по карте есть долг. Цифру на экране можно купить обратно.
Лимит — не конверт с деньгами. Это потолок, который банк может опустить в любой момент. Если подушка безопасности у вас — нетронутая кредитка с лимитом в месяц зарплаты, этой подушки больше нет.
Источник: rg.ru/2026/10/11/obhodnoj-manevr.html
Дети всё активнее осваивают ИИ. Нейросети могут помочь с домашкой, придумать сюжет для игры и нарисовать что угодно. Но иногда они уверенно выдают выдумки за факты, и бывает сложно понять, когда ИИ можно доверять, а когда стоит перепроверить его ответ.
В Альфе мы внедряем ИИ в рабочие процессы и знаем, как важно понимать возможности и ограничения нейросетей. Особенно когда ими пользуются дети, которые ещё только учатся отличать достоверную информацию от выдумки.
С развитием технологий важно объяснить детям, как пользоваться возможностями ИИ и каких ошибок избегать. Поэтому в курсе рассказываем родителям:
➡️ Как работает ИИ, почему он иногда ошибается и как проверять его ответы
➡️ Чем опасны дипфейки и утечки личных данных, и как защитить от них ребёнка
➡️ Как использовать нейросети для учёбы и творчества с учётом возраста детей
➡️ Какие игры и задания помогут всей семье познакомиться с возможностями ИИ
А ещё в курсе есть готовые запросы для нейросетей, чек-листы и полезные материалы, которые можно сохранить на будущее.
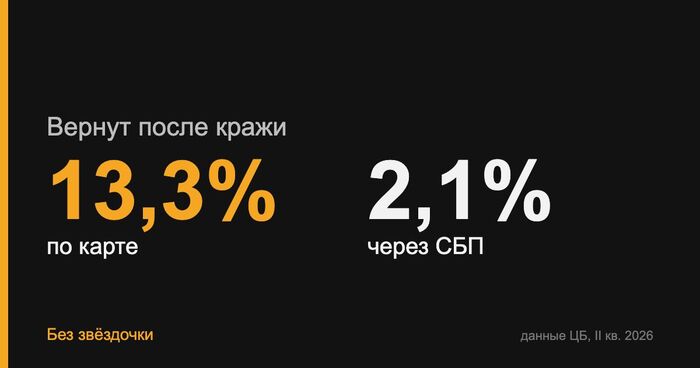
Из каждых 100 ₽, которые мошенники украли с карт во втором квартале 2026 года, банки вернули людям 13,3 ₽. Из каждых 100 ₽, ушедших через СБП, вернули 2,1 ₽. Разница в шесть раз, и она решает, чем платить на распродажах 11.11 и в «чёрную пятницу» 27 ноября. ЦБ уже предупредил о поддельных магазинах со скидками и советует завести отдельную карту для покупок. Ниже разберу, почему этот совет работает и что регулятор не договорил.
Это не оценка блогеров, а отчётность самих банков, которую публикует ЦБ. За второй квартал 2026 года мошенники провели 458 655 операций без согласия клиентов на 7,35 млрд ₽. Вернули в среднем 7%.
Но если разложить по каналам у физлиц, картина резко разная:
карты: 237 тыс. операций на 1,3 млрд ₽, вернули 13,3%;
переводы со счёта через приложение: 2,17 млрд ₽, вернули 5,4%;
СБП: 129 тыс. операций на 2,74 млрд ₽, вернули 2,1%.
Во втором квартале СБП стала главным каналом по объёму украденного у физлиц. При этом шанс вернуть деньги там самый низкий. За весь 2025 год картина та же: украли 29,3 млрд ₽, вернули 5,9%. Средняя кража у физлица 18 000 ₽.
У карты есть встроенный механизм спора. Банк, выпустивший вашу карту, может оспорить операцию через платёжную систему и потребовать деньги обратно у банка магазина. Это называется опротестованием, в народе чарджбэк. Магазин, который подключил эквайринг, прошёл проверку банка, и у его банка есть что списать.
У перевода по СБП такого механизма нет. Это перевод, который вы сами отправили на чужой счёт. Деньги приходят за секунды и через минуту уходят дальше по цепочке дропов. Отзывать нечего и не у кого.
Поэтому фальшивые магазины так любят фразу «оплата переводом по номеру телефона, так быстрее, а скидка больше». Им нужен не ваш номер карты, а ваш добровольный перевод.
Мошеннику не нужен ваш номер карты. Ему нужно, чтобы вы сами нажали «Перевести»: такой перевод почти невозможно вернуть.
Закон о национальной платёжной системе (161-ФЗ) обязывает банк вернуть деньги, если операция прошла без вашего согласия и вы сообщили о ней не позже следующего дня после уведомления от банка. Но есть оговорка: банк вправе отказать, если докажет, что вы нарушили порядок использования карты. Сказали код из СМС, сами ввели данные на фишинговом сайте, сами отправили перевод: для банка это уже ваше распоряжение.
Отдельно банк отвечает рублём, если провёл перевод на реквизиты из базы мошенников ЦБ и не остановил его. По этому основанию за 2025 год банки вернули всего 3,16 млн ₽ на всю страну. Это около 11 копеек на каждую тысячу украденных рублей.
Вывод неприятный: закон защищает от кражи, но почти не защищает от обмана, где вы сами сделали платёж.
Я больше 10 лет строю банковские продукты, и виртуальная карта за 0 ₽ для банка выгодна, а не благотворительна.
С каждой покупки по карте банк получает часть комиссии, которую платит магазин. Вторая карта значит больше покупок именно через этот банк.
Выпуск виртуальной карты почти ничего не стоит: нет пластика, курьера и конверта.
Меньше краж с основной карты значит меньше споров, звонков в поддержку и жалоб в ЦБ. А жалобы для банка дороже любой карты.
Поэтому большие банки выпускают такую карту за пару минут прямо в приложении. Её редко выносят на главный экран: для банка это скорее функция безопасности, чем продукт на продажу. Поэтому многие о ней просто не знают.
И ещё деталь с другой стороны. Для магазина приём оплаты по СБП заметно дешевле карточного эквайринга. Поэтому честные магазины тоже дают скидку за СБП. Сама по себе такая скидка не признак мошенника. Признак мошенника, когда вместо кнопки СБП на сайте вас просят перевести деньги на номер телефона частного лица.
Представим обычную ситуацию. На основной карте зарплата, к ней привязан накопительный счёт. Вы покупаете на распродаже пылесос за 12 990 ₽ на сайте, который оказался подделкой, и вводите данные карты.
Было: платите основной картой
мошенник получил данные карты, на которой лежит, скажем, 85 000 ₽;
под угрозой вся сумма, а при переводах с привязанного счёта и больше;
если операцию сочтут вашей, вернуть почти ничего не получится.
Стало: платите отдельной виртуальной картой
перед покупкой переводите на неё ровно 12 990 ₽;
максимум потерь равен этой сумме, на карте больше ничего нет;
карту можно сразу перевыпустить в приложении за 0 ₽.
Разница в риске: 85 000 ₽ против 12 990 ₽, то есть потолок потерь ниже в 6,5 раза. А если вы заплатили картой, а не переводом, у банка остаётся инструмент спора, и шанс что-то вернуть выше.
ЦБ перечислил основные приметы, я добавлю то, что вижу по устройству платёжных форм.
Скидка 60–90% на технику, которая везде стоит одинаково. Повышенный кешбэк и «подарок каждому».
Адрес сайта отличается от настоящего на одну букву, лишний дефис или странная доменная зона.
Предложение «перейти в мессенджер за промокодом» или оформить заказ через менеджера в чате.
Оплата только переводом по номеру телефона или на карту физлица.
Форма оплаты открывается на том же странном домене, а не на странице банка или платёжного сервиса.
Таймер «осталось 3 минуты» на каждом товаре. Срочность нужна, чтобы вы не успели проверить.
Ещё МВД 8 ноября напомнило про фальшивые QR-коды и открытые Wi-Fi «двойники» в торговых центрах. Сканировать код оплаты с наклейки на стене и вводить данные карты в бесплатной сети не стоит.
Здесь решают часы, а не дни.
Сразу заблокируйте карту в приложении.
Заявите об операции без согласия через специальный сервис в приложении. С 1 октября 2025 года он обязателен для крупных банков и сразу даёт электронную справку для полиции.
Уложитесь в срок: не позже следующего дня после уведомления об операции. Это условие для возврата по закону.
Если платили картой, напишите в банк заявление на оспаривание операции, приложите скриншоты сайта и переписки.
Подайте заявление в полицию, даже если сумма небольшая: реквизиты мошенников попадут в базу ЦБ, и следующего человека банк может остановить.
Выпустите в приложении бесплатную виртуальную карту и назовите её «Покупки».
Поставьте на основную карту лимит на интернет-покупки, если банк это позволяет.
Отвяжите основную карту от маркетплейсов и сервисов, привяжите туда новую.
Перед каждой покупкой переводите на карту ровно нужную сумму.
Договоритесь с родителями: никаких «переводов по номеру» незнакомым продавцам, только оплата через кнопку на сайте.
Найдите в приложении раздел для заявления о мошенничестве, чтобы в стрессе не искать его.
Вопрос к вам: банки правы, когда отказывают в возврате тем, кто сам перевёл деньги мошеннику, или раз уж антифрод пропустил платёж, отвечать должен банк? Пишите, на чьей вы стороне.
Я веду Telegram-канал «Без звёздочки», где показываю путь к 1 млн ₽ в месяц пассивного дохода: сделки, ставки, ошибки, с цифрами. Там же разбираю, как банки зарабатывают на клиентах: https://t.me/bez_zvezdochki
Являюсь ИП и спамеры всякие, с подписью "ИП доставки" частенько названивают и ИП Сербиненко и ИП Чумакова, ИП Айдос, ИП Потапов, ИП Королёв, а по факту, все они гуглятся как подрядчики финуслуг банков и нежелательный звонок. А на днях было, что после звонка от Ингосстрах, по поводу продления ОСАГО и предложения скинуть на почту условия страховки, на что я сказал, скидывайте, - так в течении следующих 40 минут, помимо сообщения от Ингосстрах, с реферальной ссылкой, пришло ещё 4 спам СМС от разных микрозаймов🤬, в итоге, нах Ингосстрах, взял страховку у других. Хотя все они, судя по комментариям и опыту, спамеры и продавцы чужих персональных данных... 🤬
Сегодня чуть не отдали мошенникам 130 тысяч рублей из-за старого долга. Рассказываю, как это было.
Сегодня у меня случилась очень неприятная история. До сих пор трусит от пережитого, но решила написать на Пикабушечку. Может, кому-нибудь пригодится и поможет не попасть в такую же ситуацию.
Утром, часов в 10, звонит моя мама и рассказывает, что им позвонили на домашний телефон. Представились сотрудниками какой-то службы, которая занимается подготовкой документов для выезда судебных приставов. Сообщили, что завтра приедут описывать имущество из-за старого долга моего мужа перед банком «Русский Стандарт». Да, не отрицаю - долг действительно когда-то был.
Лет 15 назад, а может, и больше, муж брал кредитную карту в этом банке. Оставался последний платёж, которым нужно было закрыть кредит. Но тогда банк из нашего города исчез, никаких личных кабинетов ещё не было, и разобраться с этим вопросом у нас не получилось.
Короче, мама сказала что эта дама требовала чтобы мы с ней связались. Я позвонила и нам сообщают, что этот старый долг якобы проиндексировали и теперь мы должны уже не какие-то там тысячи, а 130 000 рублей. Потом началась какая то свистопляска. Я , в принципе, человек не очень доверчивый, но в этом случае она сообщала такие данные, которые в принципе мало где фигурируют.Нам объясняют, что нужно срочно, буквально до 12 часов дня, связаться с банком и решить вопрос. Иначе завтра приедут судебные приставы по адресу моей регистрации.Самое интересное, что по этому адресу зарегистрированы я и мои родители.Муж там никогда не был прописан и вообще никакого отношения к этой регистрации не имеет.
Но мне стали объяснять, что я как жена должника тоже несу какую-то имущественную ответственность, поэтому приставы могут приехать и по месту моей регистрации ипо месту нашего нынешнего проживания и описывать имущество.
Я, естественно, уже на нервах. Родители тоже в курсе, папа успел высказать нам всё, что думает о нашей способности создавать проблемы.
Мне самой номер телефона банка никто не давал. Предложили самой искать телефон горячей линии и самой договариваться с банком , чтобы они отозвали свое заявление в организации по взысканию долгов. Я искала его в интернете, нашла телефон «Русского Стандарта» и позвонила.
Разговаривала с человеком, который представился специалистом юридического отдела банка. Он подтвердил, что задолженность действительно составляет 130 тысяч. Сказал, что можно прямо сейчас всё оплатить, а он передаст информацию в соответствующую службу, чтобы приставы не приезжали.
Честно? Я была в панике. Больше даже из за родителей. Из за того, что к ним приедут и вот это всё.Они пожилые люди, маме нельзя нервничать.Что оставалось делать? И мы поехали платить.Решили кредиткой другого банка.
В одном отделении был ремонт и там было закрыто, в другом была очередь. Наконец мы сели к сотруднице. Она начала вводить реквизиты, но платёж почему-то не проходил. Попробовала ввести по другому
Вдруг у меня звонит телефон. Определилось как «Юристы».
Я отвечаю, что вот я прямо сейчас решаю вопрос, а мне сразу говорят: ни в коем случае ничего не оплачивайте, похоже на мошенничество. Эта юрист нас прям вытащила из за стола оператора банка. Начала доказывать, что это мошенники. А я была как будто под гипнозом.Потом она предложила нам приехать к ней на приём вот прям сейчас в соседний город. Типа она поможет полностью решить эту проблему.
Потом мы обратились в юридическую контору, где помогают оформить банкротство, там когда то работала моя подруга. Там тоже проверили информацию и сказали, что никакого долга в 130 тысяч нет. Есть старое исполнительное производство примерно на 11 тысяч рублей. Эта юрист тоже , выслушав нашу историю, сказала, что это мошенники звонят и сказала, что если снова позвонят, дать её номер, чтоб она с ними пообщалась. В этот момент как раз позвонил "представитель банка". Когда мы сказали, что оплачивать 130 тысяч не будем и что он может поговорить с нашим юристом, он психанул и сказал, что не будет с ней общаться и ждите завтра приставов с описью имущества.
Короче, дальше все на нервах мы решили не ограничиваться чужими словами и поехали непосредственно к судебным приставам.
Настоящий пристав посмотрел информацию в своей базе. Подтвердил, что никакого производства на 130 тысяч нет, а есть только старый долг примерно на 11 тысяч.
Он выдал нам документ для оплаты. Мы пошли и оплатили эти 11 тысяч.
То есть реальный старый долг мы сегодня закрыли. На данный момент задолженности по нему у нас больше нет.
Но самое интересное, что после всего этого звонки смс продолжились!
Пришло сообщение якобы от банка(!) о том, что завтра приедут судебные приставы. Потом позвонила юриста, которая приглашала нас в соседний город . Я ее поблагодарила за то, что она не дала нам отправить деньги мошенникам, но мы не приедем, так как уже были у приставов и у своих юристов. Мне показалось, что она расстроилась. Потом, когда мы уже были дома, снова позвонила та самая женщина, которая утром рассказывала про выезд приставов. Начала возмущаться, что как мы могли отказаться решать вопрос, что старый долг всё равно есть и приставы всё равно приедут. Я уже на психах сказала, что она мошенница и она разозлилась. Дальше у меня уже не было моральных сил с ней общаться и я всех заблокировала.
Меня трясет до сих пор. И я до сих пор боюсь, что приедут к моим родителям описывать имущество.
Самое бесячее в этой ситуации - они не придумали долг с нуля. Они использовали реальную информацию о старой задолженности. Знали данные мужа и адрес моей регистрации, где живут мои родители. А потом к этому добавили 130 тысяч, страшилки про опись имущества, ответственность жены и ограниченное время на оплату. И я до последнего сомневалась. И сомневаюсь. Потому что основание для всей этой истории действительно существовало.Если бы не тот звонок во время оформления платежа, мы вполне могли бы отдать 130 тысяч неизвестно кому.
Не знаю поможет ли это кому-то, но если вам звонят и сообщают, что завтра приедут приставы, что нужно срочно оплатить долг, иначе опишут имущество, не торопитесь!
Даже если старый долг действительно существует, это вовсе не означает, что все цифры и требования, которые вам называют по телефону, правда.
Лучше проверьте всё самостоятельно. Повоните в банк по официальным контактам, обратитесь непосредственно к судебным приставам, проконсультируйтесь с юристами.
И главное — не позволяйте загнать себя в панику, как меня и заставить принимать такие денежные решения за несколько часов.
Я сегодня получила хороший урок. Очень дорогой, хотя, к счастью, денег мошенникам мы не отдали. Но нервы потрепали знатно. Ещё теперь предстоит улаживать скандал с моими родителями.
Всем добра!

Чтобы определить лидеров, эксперты учитывают зарплаты, социальный пакет, возможности для обучения и карьерного роста, условия труда и другие показатели работы компаний.
❤️ За этими наградами стоят люди, которые каждый день делают Альфу лучше. Вместе мы создаём среду, в которой можно развиваться, строить карьеру и чувствовать поддержку коллег.
Хотите стать частью нашей команды? Заглядывайте на сайт с вакансиями и выбирайте, с чего начнётся ваша история в Альфе.

