
Крипту легализуют те, от кого ты в неё съёбывал
Это mass adoption или облава у фиатного выхода?
Это mass adoption или облава у фиатного выхода?
Три года HODL? У дивана льгот больше, чем у твоего BTC)
П. 17.1 ст. 217 НК — мелкий шрифт под "крипта — имущество".
Качай выписки, инвестор)
С 1 ноября 2025 года налоговая может списать долг прямо с вашего счёта, без суда. А бумажное письмо про налог за квартиру в этом году почти никому не придёт: его просто выгрузят в Госуслуги. Срок оплаты 1 декабря 2026 года, осталось меньше трёх недель.
Возьмём обычную квартиру. 60 метров, кадастровая стоимость 12 млн ₽, ставка 0,1%. Налог за 2025 год выйдет 8 000 ₽. Если вы не заглянули в Госуслуги и пропустили срок, эти 8 000 ₽ вместе с пенями со временем спишут с карты. Без суда и без звонка. А до этого карту могут заблокировать.
Потому что правила поменялись. С 1 августа 2026 года налоговая выгружает уведомления в Госуслуги всем, у кого там есть учётная запись. Раньше для этого нужно было отдельное согласие через Госключ, теперь не нужно. Так решил закон № 425-ФЗ от 28 ноября 2025 года.
Бумажная квитанция придёт, только если у человека нет ни Госуслуг, ни личного кабинета на сайте ФНС. То есть почти никому.
Представьте. Вы привыкли, что каждую осень в почтовом ящике лежит конверт из налоговой. В этом году конверта нет. Вы решаете, что налог посчитали в ноль или письмо просто задержалось. А уведомление уже месяц висит в разделе «Документы» на Госуслугах, где-то между записью к врачу и штрафом за парковку.
Уведомления может не быть и по честной причине. Если вся сумма меньше 300 ₽ или льгота закрывает налог целиком, его не присылают. Но проверить всё равно стоит, тем более что туда же теперь падает и НДФЛ, который не удержали. Например, налог с процентов по вкладам.
Считается всё от кадастровой стоимости, её берут из Росреестра. Из неё сначала вычитают кусок площади. Для квартиры это 20 метров, для комнаты 10, для дома 50.
В нашем примере 12 млн ₽ делим на 60 метров и умножаем на 40 оставшихся. Получается база 8 млн ₽. Дальше ставка. Для жилья обычно 0,1%, значит налог 8 000 ₽. Конкретную ставку ставит муниципалитет, её можно посмотреть в справочнике ставок и льгот на сайте ФНС.
С землёй похоже. Участок под ИЖС, дачу или огород облагается по ставке до 0,3%. Участок в Подмосковье с кадастровой стоимостью 10 млн ₽ даст 30 000 ₽ налога в год. Уже не мелочь.
Есть и хорошая новость. Для обычной квартиры, дома или участка налог за 2025 год не может вырасти больше чем на 10% к прошлому году. Если в уведомлении скачок сильнее, а площадь и доля не менялись, это повод присмотреться.
Налоговая считает всё сама, по данным Росреестра. Декларацию подавать не надо. Но данные бывают кривые, и никто, кроме вас, это не заметит. Вот что я бы сверил в первую очередь:
площадь и долю в собственности, особенно если квартира на двоих или досталась по наследству;
период владения: считают по дате регистрации права, дата договора тут ни при чём;
кадастровую стоимость, если её недавно оспаривали или исправляли;
льготу, если вы пенсионер, предпенсионер, многодетный или в другой льготной категории.
Про льготы отдельно. Федеральная льгота освобождает от налога один объект каждого вида: одну квартиру, один дом, один гараж. А по земле льготникам вычитают 6 соток с одного участка. Если объектов одного вида несколько и вы не выбрали, какой льготный, налоговая выберет сама. Тот, где налог больше.
Нашли ошибку? Подаёте заявление о перерасчёте через личный кабинет, Госуслуги, МФЦ или лично. Прикладываете выписку из ЕГРН или документ на льготу. Рассматривают до 30 рабочих дней.
Пени и правда небольшие. Это 1/300 ставки ЦБ за каждый день. При ставке 14% выходит около 0,047% в день. Для наших 8 000 ₽ это примерно 3,7 ₽ в сутки и около 112 ₽ за месяц.
Вот тут засада. Страшно другое, то, что идёт после пеней. По новым правилам всё работает по шагам:
Налоговая присылает уведомление о долге. Дальше у вас 30 дней, чтобы заплатить или возразить.
Если молчите, налоговая может заблокировать счета, пока долг не погасите.
Если и это не помогло, она выносит решение и списывает деньги со счетов и электронных кошельков сама. Суд не нужен.
Денег не хватило, подключаются приставы. А при долге больше 30 000 ₽ могут ограничить выезд за границу.
Одна хорошая деталь. Если вы не согласны с суммой и подали заявление о перерасчёте, без суда уже не спишут. Только через суд.
В этом году налоговая не стучит в почтовый ящик. Она сразу приходит в банк.
Нет. И дело не в вредности.
Я больше 10 лет строю банковские продукты, и со стороны банка это выглядит так. Решение налоговой приходит электронно. Его обрабатывает система. Живой человек его даже не видит. Банк обязан его исполнить, и быстро, иначе отвечать будет уже он сам. Поэтому никто не звонит клиенту с вопросом «вы точно в курсе?». Счёт просто встаёт.
Заработка у банка тут никакого. Это чистая обязанность, а обязанности банки автоматизируют до упора, чтобы не держать на них людей. Менеджер в отделении увидит блокировку, но снять её не сможет. Снимает только налоговая, после оплаты.
Зато зарабатывает бюджет. Посчитайте пени в годовых: 1/300 от 14% в день даёт около 17% в год. По факту это кредит от государства под 17%, который вы не брали. Тянуть с налогом ради процентов на вкладе смысла нет.
И ещё одна ловушка, про которую почти не говорят. Все платежи падают на единый налоговый счёт. Сначала с него гасятся старые долги, начиная с самых ранних, и только потом текущие налоги. Представьте, что у вас висит забытый транспортный налог на 1 500 ₽ за прошлый год. Вы платите 8 000 ₽ за квартиру. Из них 1 500 ₽ уйдут на старый долг, и налог за квартиру окажется недоплачен. Со 2 декабря на него пойдут пени.
Короче, вот три сценария для той же квартиры и того же участка.
Заплатили до 1 декабря: 8 000 ₽ за квартиру, 30 000 ₽ за участок. И всё.
Заплатили через три месяца: за квартиру набежит ещё около 340 ₽ пеней, за участок около 1 260 ₽. Неприятно, но жить можно.
Забыли совсем: те же суммы плюс пени, плюс заблокированный счёт. Зарплата пришла, а потратить её нельзя, пока не закроете долг. А если долг по земле с пенями ушёл за 30 000 ₽ и дошёл до приставов, отпуск за границей тоже под вопросом.
Открыть Госуслуги или личный кабинет ФНС и найти уведомление за 2025 год.
Сверить площадь, долю, даты и кадастровую стоимость с выпиской из ЕГРН.
Проверить, применилась ли льгота, и выбрать льготный объект, если их несколько.
Посмотреть баланс единого налогового счёта: нет ли там старого долга, который съест платёж.
Заплатить за неделю до 1 декабря. Платежи иногда идут пару дней.
Включить бесплатные уведомления ФНС о задолженности по SMS или почте.
Ну и вопрос к вам. Честно ли, что налоговая теперь списывает долги без суда, а уведомление тихо кладёт в Госуслуги? Или кто не проверяет кабинет, тот сам виноват? Пишите в комментариях, мне правда интересно, на чьей вы стороне.
Я веду Telegram-канал «Без звёздочки», где показываю путь к 1 млн ₽ в месяц пассивного дохода: сделки, ставки, ошибки, с цифрами. Там же разбираю, как банки зарабатывают на клиентах: https://t.me/bez_zvezdochki
ФНС ужесточает контроль: банки заплатили рекордные штрафы за задержки данных о клиентах
Российские кредитные организации столкнулись с резким ростом штрафов со стороны Федеральной налоговой службы (ФНС) за несвоевременное предоставление сведений о счетах и переводах граждан и компаний. За январь–август 2026 года сумма санкций за эти нарушения достигла 553 млн рублей, что в 29 раз превышает показатель аналогичного периода прошлого года (19 млн рублей).
Данные ФНС, на которые ссылаются «Известия» , рисуют картину системного сбоя в коммуникации между банками и фискальным ведомством. Речь идет не только о задержках при передаче информации о клиентских счетах и переводах, но и о других аспектах взаимодействия:
Неисполнение поручений о взыскании налогов: штрафы выросли почти в шесть раз — с 3,2 млн до 19 млн рублей .
Нарушение решений об ограничении операций по счетам: сумма санкций увеличилась почти впятеро — с 7 млн до 33 млн рублей .
По закону у банков есть три рабочих дня на ответ по запросу ФНС. За каждый неудовлетворенный вовремя запрос предусмотрен штраф в 20 тыс. рублей. При массовом характере запросов — а именно это и происходит сейчас — даже технические задержки приводят к лавинообразному росту издержек.
Эксперты связывают рост штрафов с двумя разнонаправленными процессами. С одной стороны, ФНС усиливает контроль и автоматизирует взыскание долгов, что приводит к кратному увеличению числа электронных запросов и поручений . С другой стороны, банковская инфраструктура не справляется с этим потоком: участники рынка ссылаются на технические сбои, перегруженность каналов связи и задержки обновления данных .
Ситуация усугубляется тем, что с ноября 2025 года ФНС получила право взыскивать налоговую задолженность граждан во внесудебном порядке (в отношении сумм, которые налогоплательщик не оспаривает) . Это расширило объем работы для банков, которым теперь приходится оперативнее реагировать на решения о блокировках и списаниях.
Рост штрафов для банков — это не просто внутренняя проблема кредитных организаций. Задержки в обмене данными между банками и ФНС создают риски для граждан и бизнеса:
Ошибочные блокировки: если налог уже уплачен, но сведения об этом еще не дошли до инспекции, счет может быть ограничен повторно .
Задержки с разблокировкой: после погашения долга снятие ограничений может затянуться из-за технических задержек в передаче данных.
Риск повторного списания: в случае рассинхронизации данных возможны ситуации, когда средства списываются дважды.
Эксперты рекомендуют в случае блокировки счета сначала выяснить причину в банке, затем проверить задолженность в личном кабинете ФНС. Если налог уплачен или начисление ошибочно, следует обратиться в инспекцию с подтверждающими документами .
Рост штрафов ФНС — не единственный вызов для российских банков в 2026 году. Ранее сообщалось, что на фоне ужесточения контроля за денежными переводами и снижения ставок по депозитам в стране резко вырос спрос на наличные: объем наличных в обращении с начала года увеличился на 1,7 трлн рублей, что в 2,3 раза больше, чем за весь прошлый год . Дефицит ликвидности в банковской системе оценивается участниками рынка почти в 2 трлн рублей.
В этих условиях дополнительные 553 млн рублей штрафов — хоть и не критичная сумма для сектора в целом — становятся индикатором более фундаментальной проблемы: инфраструктура compliance в банках не поспевает за темпами цифровизации налогового администрирования. Пока ФНС наращивает автоматизацию, банкам приходится инвестировать в собственные системы обработки данных и проверки исполнения поручений — иначе разрыв будет только увеличиваться.
Источник:
За первую половину 2026 года Федеральная налоговая служба отсудила у российских компаний и граждан 162 миллиарда рублей. Это деньги, которые государство доначислило в виде налогов, штрафов и пеней.
Свежая статистика показывает, что шансов выиграть спор у налоговой практически не осталось.
За полгода суды успели рассмотреть 2,7 тысячи налоговых дел. Самих споров больше почти не стало (рост всего на 2%), но вот ставки выросли колоссально — общая сумма претензий подскочила почти на треть и достигла 170 миллиардов рублей.
ФНС выиграла 95,2% от всех оспариваемых сумм. Для бизнеса это исторический антирекорд как минимум с 2016 года, когда начали публиковать эти данные. Предпринимателям и обычным гражданам удалось защитить ничтожно мало — менее 8 миллиардов рублей.
Верховный суд принял несколько решений, которые многое изменили в пользу налоговой. Судиться стало намного сложнее, поэтому бизнес уже реже подаёт иски и чаще старается уладить споры мирно еще до суда.
Ужесточились и налоговые проверки. Теперь контроль осуществляется из центра, а инспекторы могут удаленно следить за компаниями, зарегистрированными в другом месте.
До 1 декабря нужно разобраться с налогами: на имущество, транспорт и землю, а также с НДФЛ по доходам, с которых налог не был удержан.
Проверить начисления можно в личном кабинете ФНС. Там же — оплатить. Банковские приложения тоже в помощь.
Если пропустить срок, к задолженности начнут прибавляться пени за каждый день просрочки. То есть вариант «не буду смотреть, может, само исчезнет» снова не работает. Проверено не нами, но проверять не советуем.
В общем, самое время открыть уведомление и узнать, сколько в этом году стоило просто иметь квартиру, машину и кусочек земли.
💰 ПОЧЕМУ ОДНИ ПЛАТЯТ МЕНЬШЕ НАЛОГОВ, А ДРУГИЕ ПОЛУЧАЮТ МИЛЛИОННЫЕ ДОНАЧИСЛЕНИЯ?
Налоговая оптимизация — законное право предпринимателя или опасная игра с государством?
Крупный бизнес использует налоговые льготы, специальные режимы и сложные финансовые конструкции. А обычный предприниматель иногда боится даже заявить законный вычет.
⚖️ Где проходит граница между законной налоговой экономией и уклонением от уплаты налогов?
Разбираем главные вопросы:
🔹 Почему налоговая оптимизация — не преступление сама по себе?
🔹 Чем законная экономия отличается от искусственных налоговых схем?
🔹 Почему ФНС предъявляет претензии к дроблению бизнеса?
🔹 Как статья 54.1 НК РФ влияет на налоговые риски?
🔹 Можно ли платить меньше налогов и при этом не бояться проверки?
🎓 Евгений Сивков — налоговый консультант, кандидат экономических наук, аудитор с более чем 25-летним опытом.
📌 НАЛОГОВАЯ АНАЛИТИКА, СУДЕБНАЯ ПРАКТИКА И ЗАЩИТА БИЗНЕСА: 👉 https://sivkovtax.ru/
Здесь вы найдёте материалы о налоговых проверках, спорах с ФНС и законных способах защиты интересов налогоплательщиков.
🔥 Главный вопрос: почему законное право платить меньше налогов до сих пор воспринимается как что-то подозрительное?
💬 Напишите в комментариях: налоговая оптимизация — право каждого предпринимателя или привилегия тех, кто может позволить себе дорогих консультантов?
👍 Подписывайтесь, чтобы знать свои права и не платить лишнего.
#НалоговаяОптимизация #Налоги #ФНС #ЕвгенийСивков #НалоговыеПроверки #Бизнес #НалоговыйКонсультант
Дробление бизнеса звучит из каждого налогового спора, но мало кто видел сами дела. Я взял обзор ФНС о практике дробления (письмо от 16.07.2024 N БВ-4-7/8051@) и прогнал три разобранных истории по трём вопросам, которые налоговая задает в первую очередь. Совпадения оказались нагляднее любых определений.
В обзоре они звучат так: кто реально управляет разделенными компаниями, чем фактически занимаются люди, и куда идут деньги. Ведение дела членами одной семьи само по себе дроблением не считается, и организация, созданная раньше или позже, тоже не довод. Смотрят на суть: если несколько фирм в реальности работают как одна, то для налоговой это один бизнес, разделенный на части.
Первая история: ИП розничной торговли перешёл на патент, перезаключив договор аренды с собственником здания и уменьшив площадь арендуемого объекта. На бумаге получалось два независимых продавца. Суды смотрели не на бумаги, а на зал: торговые площади не были обособлены друг от друга, капитальных перегородок не было, помещение оставалось единым торговым залом со свободным перемещением по всей площади, а покупатель складывал товары разного назначения «в одну корзину». Результат: патентные схемы на части одного зала не спасли.
Вторая история: часть бизнеса выделили ровно в тот момент, когда появилась вероятность превышения лимита упрощёнки. Довод «компании созданы в разное время» суды не приняли: важно, что выделение произошло именно к границе лимита, а не когда-нибудь.
Третья история: доходы от услуг распределяли между взаимозависимыми лицами, и суды увидели искусственную ситуацию - видимость действий нескольких лиц прикрывала деятельность одного хозяйствующего субъекта, занижая базу по НДС и налогу на прибыль. Хозяйственная деятельность велась обществом совместно с учредителем, который имел статус ИП, и именно отношения ради минимизации налогов стало признаком, а не семейное родство само по себе.
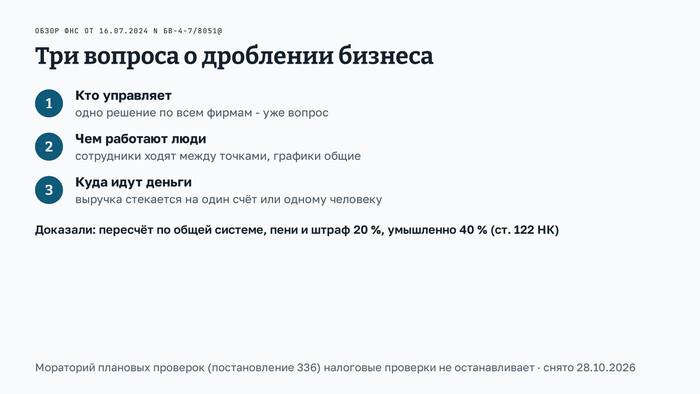
Мораторий на проверки малого бизнеса не останавливает налоговые проверки: схема показывает три вопроса дробления (кто управляет, чем работают люди, куда идут деньги) и что грозит по ст. 122 НК - пересчёт, пени и штраф 20 % или 40 %
Мораторий на проверки малого бизнеса (постановление 336) приостанавливает плановые контрольные мероприятия по закону 248-ФЗ. Налоговые проверки к нему не относятся: Минфин ещё в июне 2022 года объяснил (письмо N 03-02-07/56732), что мораторий их не касается. Дробление налоговая чаще всего видит не выездом на склад, а камеральной работой: сопоставляет контрагентов, адреса, кассы и сотрудников.
Обзор требует исследовать все фактические обстоятельства: квалификация возможна только по совокупности доказательств о намерении получить необоснованную налоговую выгоду. Ведение дела членами одной семьи само по себе дроблением не считается, отдельные компании в разное время - тоже не довод налоговой, если у разделения есть экономическое содержание. Склад в другом конце города, отдельная розница и отдельный опт, свои сотрудники и свои расчётные счета с реальной работой - это нормальное разделение. Опасно не количество фирм, а совпадение трёх вопросов: одни руки, одни люди, одни деньги.
Если налоговая доказала дробление, к моменту спора налоги пересчитывают по общей системе за весь период схемы, плюс пени. Штраф по ст. 122 НК - 20% от неуплаченной суммы, а при умышленном занижении - 40%. За периоды 2022-2024 годов действовала амнистия, которая снимала обязанность по налогам, пеням и штрафам по дроблению, но она кончилась, и новые схемы под неё не попадают.
Это разбор открытых документов, а не юрконсультация: решение остаётся за вами. Три вопроса из обзора - способ честно прогнать собственное разделение до того, как его прогонит налоговая.
Обзор ФНС, статьи НК и постановление сняты с consultant.ru, даты в шапке черновика.