
Россети ЦП отчитались за I п. 2026 г. — свободного денежного потока хватает на дивиденды, чистый долг отрицателен. Перспективы?
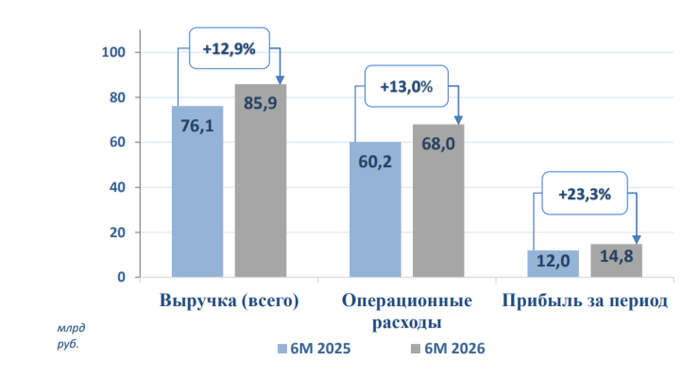
🔋Россети ЦП опубликовала финансовые результаты по МСФО за I полугодие 2026 года. Компания улучшила свои финансовые показатели (спасибо повышению тарифов), положительный FCF также показателен, как и отрицательный чистый долг:
⚡️ Выручка: 85,9₽ млрд (+12,8% г/г)
⚡️ EBITDA: 30,8₽ млрд (+13% г/г)
⚡️ Чистая прибыль: 14,8₽ млрд (+23,8% г/г)
💡 Рост выручки связан с хорошим положением дел в отдельных сегментах: передача электроэнергии — 80,2₽ млрд (+13,8% г/г, повышение объёма оказанных услуг и увеличение тарифов), технологическое присоединение к электросетям — 2,4₽ млрд (0% г/г, эффект крупных контрактов закончился, но прибыль на уровни прошлого года), прочая выручка — 2,8₽ млрд (-3,4% г/г, ремонтно-эксплуатационное обслуживание) и договоры по арендам — 520₽ млн (+33,3% г/г). Отмечу, что прочие доходы значительно подросли — 1,8₽ млрд (+79,2%, штрафы, пени, неустойки).
💡 Операционные расходы увеличились до 68₽ млрд (+13% г/г, темпы роста выше, чем в выручке). Главные статьи растрат: зарплаты — 16,4₽ млрд (+19,7% г/г, инфляция), электроэнергия для компенсации технологических потерь — 9,2₽ млрд (+17,9% г/г, рост тарифов) и услуги по передаче электроэнергии — 25,2₽ млрд (+10,3% г/г, рост цен). Операционная прибыль, как итог возросла и прочие доходы в этом помогли — 19,8₽ млрд (+16,5% г/г).
💡 В прибыли отмечу положительное сальдо финансовых расходов/доходов 389₽ млн (в прошлом году -516₽ млн), во многом сказывает наращивание денежной позиции и сокращение долга (плюс ко всему ключевую ставку снижают).
💡 Денежная позиция возросла до 35,1₽ млрд (на конец 2025 г. — 27,8₽ млрд), долг снизился до 30,2₽ млрд (на конец 2025 г. — 30,5₽ млрд). Как итог, чистый долг отрицательный 4,9₽ млрд (на конец 2025 г. — 2,6₽ млрд), а это уже показывает фин. устойчивость эмитента.
💡 OCF составил 17,8₽ млрд (+17,3% г/г), повышение связано с оборотным капиталом. CAPEX подрос до 12,5₽ млрд (+16,4% г/г), распределительные сети продолжают модернизировать своё оборудование. Как итог, FCF получился положительным +7,2₽ млрд (+9,4% г/г). За 2025 г. FCF хватает на выплату 0,063₽ на акцию в виде дивидендов за первое полугодие, но в последнее время компания платит около 33% от чистой прибыли (остальные 17% уходят на инвестиции в развитие, по див. политике прибыль может корректироваться, выходит около 0,043₽ на акцию).
📌 Повышение тарифов поддерживает компанию, ко всему этому эмитент нарастил денежные средства и сократил долговую нагрузку, поэтому снижение ставки прошло для него гладко, даже увеличенный CAPEX не помешал росту FCF, на выплату дивидендов хватает с лихвой. Согласно инвестпрограмме на 2026-32 гг. компания планирует не наращивать долговую нагрузку (положительно для фин. расходов, но снижение ключа будет давить на фин. доходы), но нарастит CAPEX и снизит дивидендные выплаты (логично, если растут инвестиции, то денежный поток снижается). Что же насчёт прогнозов/инвестпрограмм, то думаю многие показатели занижены, компания уже так делала множество раз, поэтому стабильный бизнес продолжит приносить весомый доход даже с учётом повышенного CAPEXа.
С уважением, Владислав Кофанов
Телеграмм-канал: t.me/svoiinvestor