
Портфель растет, а море всё дальше: Сухоруков копит на жизнь уже 20 лет
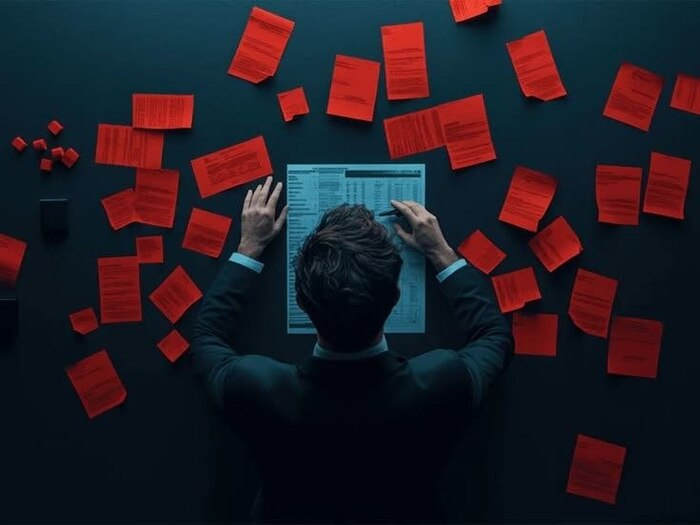
Каждый инвестор начинает с простой мысли: накоплю — и заживу. Первая цель — миллион. Потом кажется, что миллион — это мало, и цель становится пять. Потом десять. Каждая покупка превращается в упущенную доходность, каждый отпуск — в «потом». Портфель растет, а жизнь стоит на месте. Мы заглянули на двадцать лет вперёд к человеку, который так и не остановился, а потом разобрались, как этого избежать.
Мы живём в самой доходной стране на свете, и все остальные страны завидуют нашему фондовому рынку! Ведь именно мы первыми придумали ваучер... и первыми обменяли его на две бутылки водки! Это мы научились хранить сбережения в трёхлитровой банке, в трёх валютах и под тремя матрасами одновременно! Это у нас ключевая ставка бывает выше, чем давление у тёщи, а дивиденды отменяют быстрее, чем пригородную электричку.
Наш инвестор — самый закаленный в мире. Он пережил дефолт, деноминацию, «чёрный вторник» и заморозку активов, и всё равно каждое утро с надеждой открывает приложение брокера. Он прекрасно знает, что такое купон, дюрация и маржин-колл. Правда, узнал об этом на собственном опыте. Мы гордо называем нашу валюту — рубль. А иностранцы завистливо говорят — «рабл». Но всё-таки он наш! Наш Рабл!
Сызрань, 2046 год
Сызрань — самый волатильный город в мире. Здесь даже пенсионеры живут от купона до купона.
Геннадию Палычу Сухорукову 75 лет. Двадцать лет назад он поклялся Люде: «Вот накопим миллион — и сразу на море». Сегодня на его брокерском счёте 30 миллионов рублей. Люда стоит в дверях в том же халате, что и в 2026 году.
— Гена. Ты обещал: будет миллион — поедем на море.
— Люда, миллион — это не деньги. Это подушка. Вот пять миллионов...
— Было пять! В тридцатом году! Потом ты сказал «десять». Потом «двадцать». Сейчас тридцать!
— А инфляция? Тридцать сейчас — это как пять тогда. Мы, Люда, по сути, всё ещё бедные.
— Гена, я двадцать лет ношу один халат.
— Халат — это не расход. Это долгосрочное владение. Льгота!
— Гена, путёвка в Сочи — двести тысяч.
— Двести тысяч?! Люда, двести тысяч под шестнадцать процентов через тридцать лет — это семнадцать миллионов! Ты хочешь съесть семнадцать миллионов на пляже?!
— Гена, через тридцать лет тебе будет сто пять.
— И что? Нина Фёдоровна в девяносто четыре за погашением ходила. Я успею.
— А я — нет. Всё. Еду одна.
— На что? У тебя же ничего нет!
— У меня есть купоны. Я их двадцать лет из твоего портфеля в банку откладывала. Трёхлитровую.
— ...Сколько там?
— На Сочи хватит. И на Мальдивы. Меня Эдуард из Мытищ до аэропорта на «Гелике» довезет.
— Он же арендованный!
— Зато едет, Гена. Едет.
В чём ловушка
Цель, которая всё время убегает. Миллион кажется огромной суммой, пока вы его не накопили. Потом он становится «всего лишь миллионом». Это нормальная психология: мы быстро привыкаем к новому уровню и хотим следующего. Если заранее не решить, что будет «достаточно», финиша не будет никогда.
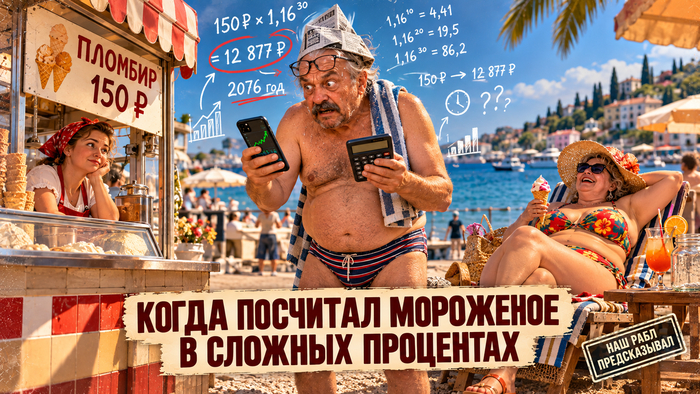
Всё в сложных процентах. Инвестор привыкает считать будущую стоимость денег, и любая трата начинает казаться катастрофой. Пломбир за 150 ₽ через 30 лет под 16% годовых превращается в 12 900 ₽. Поездка за 200 тыс. ₽ — в 17 млн. Математика верная, но она не учитывает, что у времени тоже есть цена. Отпуск с детьми, когда им 8 лет, нельзя купить, когда им 38.
Средство стало целью. Вы начинали инвестировать, чтобы жить лучше. А в какой-то момент стали жить хуже, чтобы инвестировать.
Как не стать Геннадием Палычем
1. Назовите цифру «достаточно». Не «побольше», а конкретную сумму и конкретные вещи, которые вы начнете делать, когда её достигнете. Запишите. Покажите Люде.
2. Посчитайте свою «купонную зарплату». Облигации хороши тем, что показывают, сколько денег капитал приносит прямо сейчас. Примеры при купонной доходности около 15% годовых, до налога:
500 тыс. ₽ — около 6 250 ₽ в месяц
1 млн ₽ — около 12 500 ₽ в месяц, это одна поездка в год
5 млн ₽ — около 62 500 ₽ в месяц
30 млн ₽, как у Гены, — около 375 тыс. ₽ в месяц, около 320 тыс. ₽ после НДФЛ
3. Тратьте реальную доходность, а инфляцию реинвестируйте. Сейчас длинные ОФЗ дают около 16% к погашению, годовая инфляция — около 6%. Разница — это то, что можно тратить, не уменьшая капитал в реальных деньгах. Для 30 млн ₽ это около 9% в год, или около 225 тыс. ₽ в месяц до налога. Гена мог ездить на море каждый месяц и всё равно оставаться при своих тридцати миллионах.
4. Заведите «фонд жизни». Отдельный счет или та самая трёхлитровая банка, куда уходит, например, 20–30% купонов и дивидендов. Эти деньги не реинвестируются. Их задача — быть потраченными: на поездку, на ремонт, на подарок. Так портфель растет медленнее, но растет вместе с жизнью.
5. Считайте не только деньги, но и годы. Задайте себе вопрос: сколько ещё лет вы сможете с удовольствием ходить в горы, нырять, путешествовать с детьми? Этот ресурс не реинвестируется и не растёт по сложному проценту.
Что важно помнить
Подушка безопасности на первом месте. Тратить купоны имеет смысл, когда есть запас на 3–6 месяцев расходов и нет дорогих долгов.
Доходность меняется. Сегодняшние 16% — это следствие высокой ключевой ставки. Если ставка снизится, «купонная зарплата» новых вложений тоже уменьшится. Поэтому длинные бумаги с фиксированным купоном позволяют заранее зафиксировать поток на годы вперёд (подробнее — в выпусках № 2 и № 4).
Налоги. Купоны облагаются НДФЛ. Если пройдут поправки Минфина, пассивный доход будет облагаться по прогрессивной шкале вместе с зарплатой (выпуск № 1).
Наш Рабл предсказывает: через двадцать лет самым популярным вопросом инвесторов будет не «как заработать первый миллион», а «как потратить десятый».
Но всё хорошее когда-нибудь заканчивается... поэтому тратьте его, пока не закончилось.
Мы живём в самой великой стране на свете, ведь только у нас есть MAX, и все остальные социальные сети нам завидуют (особенно Телеграм)! Это мы первыми придумали мессенджер, который устанавливается сам… и первыми нашли в нём пассивный доход! Подписывайтесь!
Внимание! Все персонажи вымышленные. Не является индивидуальной инвестиционной рекомендацией.