Правительство утвердило новые параметры «Семейной ипотеки», и теперь ставка будет зависеть не только от того, сколько у вас детей, но и от того, где вы живёте. Дифференциация, мать её.
Давайте разберёмся, что нас ждёт с 1 октября. И почему это решение похоже на попытку заставить людей размножаться с помощью ипотечного калькулятора.
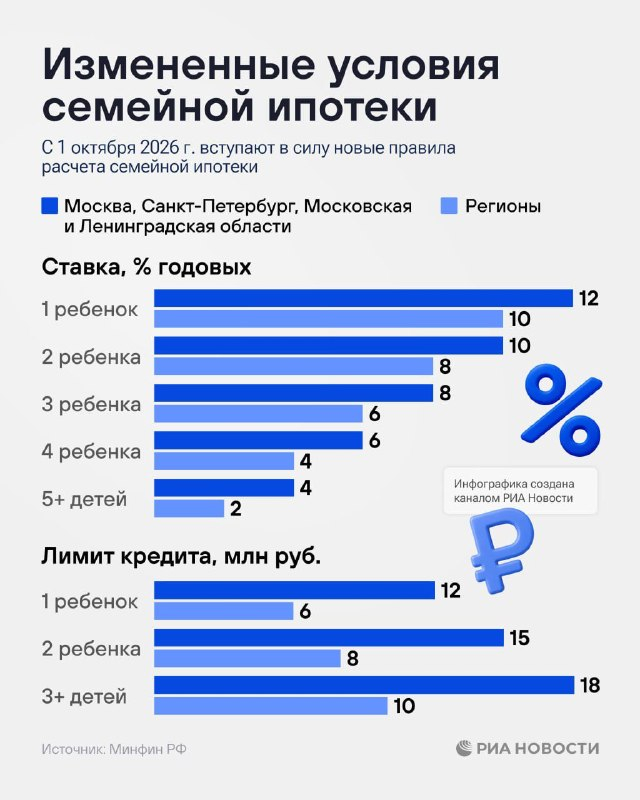
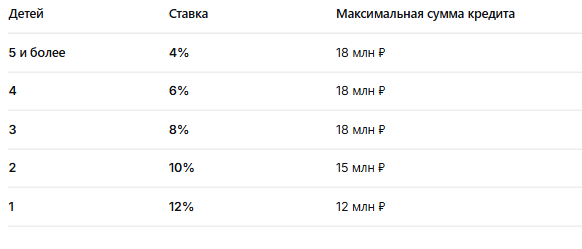
Ключевое новшество — дифференциация процентной ставки и максимальной суммы кредита в зависимости от количества детей и региона проживания.
Изменения вступают в силу для новых договоров, выданных с 1 октября 2026 года.
Простыми словами: раньше была единая ставка 6% для всех. Теперь — шкала. Хочешь низкую ставку — рожай больше. Хочешь высокую — живи в Москве с одним ребёнком.
Обязательное условие для всех категорий: хотя бы один ребёнок должен быть младше 7 лет на момент заключения договора.
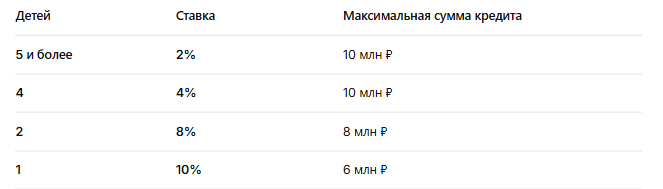
Новая шкала: вся страна, кроме столичных регионов
Для всех регионов, кроме Москвы, Подмосковья, Санкт-Петербурга и Ленинградской области:
Обратите внимание: в этой шкале нет категории для семей с тремя детьми. То есть либо в документе это упущение, либо трёхдетные семьи в регионах попадают в какую-то другую категорию. Вопрос, на который пока нет ответа.
Новая шкала: Москва, Подмосковье, Питер и Ленобласть
Для столичных регионов — шкала полнее:
А теперь — мои любимые моменты
1. Ставка 12% — это уже не «льготная ипотека». Это просто ипотека.
Рыночная ставка сейчас в районе 14–16%. То есть 12% — это «льгота» с очень большой натяжкой. Для семьи с одним ребёнком в Москве «Семейная ипотека» фактически перестаёт быть семейной.
2. Логика «чем больше детей — тем дешевле» работает только на бумаге.
Чтобы получить 2%, нужно пятеро детей. Пятеро. Это уже не «семья», это футбольная команда. И даже тогда кредит ограничен 10 миллионами рублей в регионах. В Москве — 18 миллионов при ставке 4%. Сколько семей с пятью детьми могут позволить себе ипотеку на 18 миллионов? Вопрос риторический.
3. Разница между регионами — это дискриминация по прописке.
Почему семья с одним ребёнком в Твери платит 10%, а в Москве — 12%? Логика в том, что в столице жильё дороже, и государство хочет ограничить спрос. Но на практике это означает, что москвичи платят больше. Справедливо? Как посмотреть.
4. Максимальная сумма кредита для одного ребёнка в регионах — 6 млн рублей.
Вы пробовали купить квартиру за 6 миллионов в 2026 году? В регионах — может быть. Но даже там это уже не «двушка в центре». А в Москве с одним ребёнком дадут 12 миллионов — это студия где-то в Бутово.
Приятная новость: частный дом остаётся под 6%
А вот это уже интересно. В рамках «Семейной ипотеки» ставка по льготному кредиту на строительство частного дома или его завершение, а также на покупку земли с последующим возведением жилья остаётся 6% — вне зависимости от количества детей и региона проживания.
То есть если вы строите дом — новые правила вас не касаются. Если покупаете квартиру — касаются. Логика? Государство, видимо, хочет стимулировать индивидуальное жилищное строительство. Или просто не успело придумать, как дифференцировать стройку.
Эксперты уже бьют тревогу. По оценкам, объёмы выдачи семейной ипотеки могут сократиться на 7–20% из-за ужесточения правил.
Аналитики подсчитали: при кредите 6 млн рублей на 25 лет платёж при ставке 6% составляет около 38,7 тыс. рублей, а при 12% — уже 63,1 тыс. рублей. Разница — почти 25 тысяч в месяц. Это как ещё одна ипотека.
Знаете, что мне напоминает эта реформа? Попытку решить демографическую проблему через ипотечный калькулятор. Логика простая: хочешь дешёвую ипотеку — рожай больше. Но демография так не работает. Люди не рожают детей ради ставки 2% по ипотеке. Они рожают детей, потому что могут их содержать, потому что есть работа, потому что есть уверенность в будущем.
И самое главное: окончательные параметры ещё не утверждены постановлением правительства. То есть то, что я написал выше — это проект, который может ещё скорректироваться. Но вектор понятен: льготы становятся адресными, а «Семейная ипотека» для семей с одним ребёнком — фактически перестаёт быть семейной.