Дисклеймер: все персонажи вымышленные, все совпадения случайны.
Диспозиция: серьезный бизнесмен, миллиардер и филантроп, выпивая кофе в своем Дубайском пентхаусе договорился создать совместное предприятие с одним знакомым шейхом. Вложения пополам, прибыль – тоже. Но вот беда: у нашего героя бизнес в России, деньги в обороте, а найти банк-партнер для финансирования проекта в далёкой арабской стране нынче никто не горит желанием. Да и не особо хотелось бы показывать свои зарубежные активы. Что же делать? Нужен Cash Out!
Cash Out – это сделка, при которой компания получает кредит под залог своих активов (или долей), и деньги идут на выкуп долей у собственника. Причем доли выкупаются на баланс компании и затем распределяются в пользу некоего лица (будь то директор, второй собственник, тёща и далее по списку).
В классическом сценарии размер такой сделки определяется по формуле:
(«Стоимость компании» – «долг»)*Дисконт, где:
- стоимость компании рассчитывается как правило с использованием мультипликатора EBITDA
- долг включает в себя все долговые инструменты, в том числе ЦФА, облигационные займы, регрессный факторинг и т.д.;
- дисконт колеблется в диапазоне от 0,5 до 0,8, и зависит от смелости кредитного комитета и устойчивости денежных потоков бизнеса.
📎 Важно: банк принимает кредитный риск на финансируемый бизнес, поэтому придется заложить все активы и доли в уставном капитале. Также, согласно финансовой модели, обязательно должны соблюдаться показатели:
DSCR > 1,3
Долг / EBITDA < 4
ICR > 1,5;
И еще 9000 ковенантов, которые банк упихает в кредитный договор
🏦 Сделка структурируется следующим образом:
Шаг 1. Оцениваем компанию;
Шаг 2. Продаем компанию 3-му лицу;
Шаг 3. Вместе с ДКП подписываем опцион на обратный вход (структурируйте как Вам угодно, здесь полёт фантазии не ограничен);
Шаг 4. Получаем деньги на счёт физического лица;
Шаг 5. Запускаем международный бизнес с шейхом!
⚠️ Нюансы:
- банк возьмет дополнительную премию за риск => ставка выше средней;
- сделка должна быть хотя бы от 500 млн рублей, иначе никто не будет заморачиваться;
- придется заплатить НДФЛ;
- за работу возьмётся не каждый банк, большинство не умеет в такое "креативное структурирование".
Итого: Cash Out – это достаточно дорогой, но эффективный инструмент для вывода еще не заработанных денег из бизнеса, с открытым целевым использованием. Долго, сложно, дорого, могут быть подводные камни. Однако бывают случаи, когда цель оправдывает средства.
Моя телега. Пишу там всякое интересное, буду рад вас видеть на канале!
Привет, Пикабу. 5 дней назад я публиковал пост о том, как из-за критического сбоя/утечки в системе Сбер ID скомпрометированы сессионные токены (цифровые ключи авторизации). История получила маркер SBER-ID-LEAK-1011-BG. Сегодня я хочу выпустить жесткое, но честное предупреждение для всех клиентов банка. Пока вы спокойно листаете ленту новостей или читаете Пикабу, злоумышленники, перехватившие подобные цифровые ключи, могут в автоматическом режиме отправлять экспресс-заявки на многомиллионные кредиты через сквозную авторизацию в финансовых сервисах. Вы даже не успеете среагировать на SMS, потому что токены позволяют обходить стандартную двухфакторную аутентификацию. Единственная причина, по которой моя ситуация не закончилась катастрофой — у меня был заранее оформлен самозапрет на кредиты. Это железобетонный щит, который блокирует любые попытки онлайн-займов на ваше имя в БКИ (Бюро кредитных историй), какие бы ключи и доступы ни были на руках у хакеров. Проверьте свои доступы прямо сейчас. Если вы еще не установили самозапрет — сделайте это немедленно через Госуслуги или МФЦ. Безопасность ваших денег — только в ваших руках, экосистема банка вас не застрахует.
Пробуем опять, находим фирму Автокредит.ру хех. Шлём все данные, говорят с вас еще и 7% за наши услуги.... К счастью по факту получения. Везде отказ. Ладно пофиг. Но в компании где покупать буду машину такой борзоты непонятно за что не было.... Там менеджер сама и бесплатно всё отправляла.... Неплохой способ "ПОМОЧЬ" ВЗЯТЬ КРЕДИТ! Если дали с вас 7%, если нет, - ну не проканало... Как в анекдоте про автосервис...
Продолжается вал первичных размещений облиг, за которыми я наблюдаю и комментирую (даже из Владивостока!). Короче, делаю всё что могу, чтобы вы случайно не ввалили свои кровные в какой-нибудь откровенно сомнительный «мусор» и ненароком не разбогатели без меня🙂
📜Снова предлагаю взглянуть на ряд новых бондов в формате дайджеста — они не попали на полноформатную «прожарку», но отметить их всё же стоит.
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
🚐 Директ Лизинг 2Р7 (фикс)
● Название: ДиректЛиз-002P-07 ● Номинал: 1000 ₽ ● Объем: 200 млн ₽ ● Купон: до 26,5% (YTM до 29,97%) ● Выплаты: 12 раз в год ● Срок: 5 лет (1800 дней) ● Оферта: нет ● Выпуск для всех ❗Амортизация: по 1,67% от номинала в даты выплат 1-59 купонов, ещё 1,47% при погашении.
⏳Сбор заявок — 16 сентября, размещение — 18 сентября 2026.
ООО «ДиректЛизинг» — небольшая лизинговая компания, занимает 69-е место в рэнкинге ЭкспертРА среди всех ЛК страны. На рынке с 2006 г. Предоставляет в лизинг транспорт, спецтехнику и оборудование. Владельцы: Бочков В.О. (он же гендир, доля 85%), ЗПИФ «Веритас Инвест» (15%).
⭐Кредитный рейтинг: BB «развивающийся» от АКРА (понижен в октябре 2025).
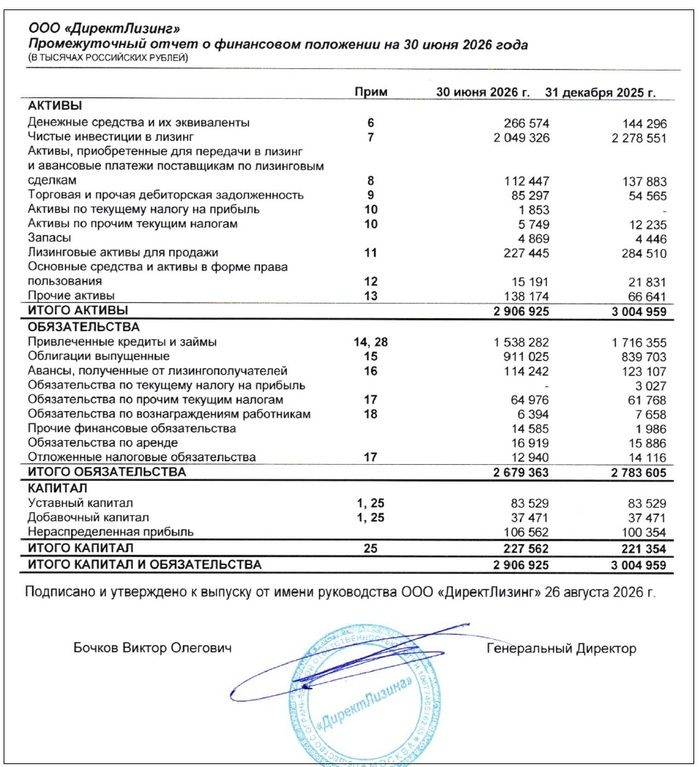
📊По МСФО за 6 мес. 2026:
● Выручка: 453 млн ₽ (+12,9% г/г) ● Чистая прибыль: 6,2 млн ₽ (-28,7% г/г) ● Собств. капитал: 228 млн ₽ (+2,8% за 6 мес) ● Денежные средства: 267 млн ₽ (+85% за 6 мес) ● Чистый долг: 1,27 млрд ₽ (-19,1% за 6 мес) ● ЧД/Капитал: 5,6х (было 15,1х) ● Покрытие процентов ICR: ~1,08х
Источник: Отчет ООО «ДиректЛизинг» по МСФО за 6 мес. 2026
📱 Мэйл.ру Финанс 1Р4 (флоатер)
● Название: Мэйл-001Р-04 (ВК-001Р-04) ● Номинал: 1000 ₽ ● Объем: 5 млрд ₽ ● Купон до: КС+200 б.п. ● Выплаты: 12 раз в год ● Срок: 3 года (1080 дней) ● Без оферты и амортизации ● Выпуск для всех
⏳Сбор заявок — 17 сентября, размещение — 22 сентября 2026.
Мэйл ру Финанс — это дочка МКПАО «ВК», через которую компания в т.ч. занимает деньги на рынке. Сам ВК, наверное, в особом представлении не нуждается.
VK развивает соцсети ВКонтакте и Одноклассники, национальный мессенджер MAX, платформу Дзен, сервисы для развлечений VK Видео, VK Музыка, VK Клипы, магазин приложений RuStore, игровое направление VK Play, сервисы Почта и Облако Mail, технологии для бизнеса VK Tech, а также проекты в сфере образования.
⭐Кредитный рейтинг: АА «стабильный» от АКРА (повышен в декабре 2025) и НКР (март 2026).
📊МСФО за 6 мес. 2026:
● Выручка: 81 млрд ₽ ( +11,7% г/г ) ● Скорр. EBITDA: 14,0 млрд ₽ (+34,3% г/г ) ● Чистый убыток: -3,85 млрд ₽ (было -12,7 млрд ) ● Капитал: 130 млрд ₽ (-2,4% за 6 мес) ● Денежные средства: 49,6 млрд ₽ (+51% за 6 мес) ● Чистый долг: 50,4 млрд ₽ (-28% за 6 мес) ● ЧД/EBITDA LTM: ~2,3х (был 3,6х) ● Покрытие процентов ICR: ~1,5х (было ~0,6х)
🚛 Европлан 1Р10 (фикс)
● Название: Европлан-001P-10 ● Номинал: 1000 ₽ ● Объем: от 5 млрд ₽ ● YTM: не выше КБД (1,4 года)+225 б.п.* ● Выплаты: 12 раз в год ● Срок: 2 года (720 дней) ● Оферта: нет ● Выпуск для всех ❗Амортизация: по 16,5% от номинала в даты выплат 14, 16, 18, 20, 22 купонов, ещё 17,5% при погашении.
*Актуальное значение КБД МосБиржи для 1,4-летних ОФЗ составляет ~14,1%. Значит, макс. доходность YTM при этих параметрах будет не выше 16,35%, что соответствует купону ~15,2%, но возможно ниже. Так, Сбер прогнозирует купон от 13,25% до 15,25%.
⏳Сбор заявок — 18 сентября, размещение — 23 сентября 2026.
ПАО «Европлан» — крупнейшая негосударственная лизинговая компания в РФ. Оказывает полный комплекс услуг лизинга, преимущественно транспортных средств. В конце 2025 г. Альфа-Банк купил Европлан у холдинга SFI, компания уходит с биржи.
⭐Кредитный рейтинг: AA «стабильный» от АКРА (июнь 2026) и ЭкспертРА (апрель 2026).
📊По МСФО за 6 мес. 2026:
● Выручка: 19,7 млрд ₽ (-34,8% г/г) ● Чистая прибыль: 4,32 млрд ₽ (+129% г/г) ● Собств. капитал: 47,2 млрд ₽ (+11,3% за 6 мес) ● Денежные средства: 6,87 млн ₽ (-25,8% за 6 мес) ● Чистый долг: 93,7 млрд ₽ (-26% за 6 мес) ● ЧД/Капитал: 1,99х (было 2,99х) ● Покрытие процентов ICR: ~1,5х
🎯Сравнение выпусков
У Директ Лизинга бешеная заявленная доходность под 30% годовых, но предыдущий выпуск-близнец на вторичке всё равно дает больше. Кстати, с момента моего прошлого разбора финансовое здоровье компании заметно улучшилось.
Хотя чистая прибыль копеечная и продолжает падать, зато за год существенно сократился чистый долг и хорошо подрос кэш на балансе. Нагрузка ЧД/Капитал снизилась почти в 3 раза: 5,6х это по-прежнему очень много, но не так кошмарно, как раньше. Однако это все равно лютое ВДО! Лезть только если у вас вольфрамовые фаберже.
🌊Завтрашний «плывунец» от Мэйл-ру (ВК) смотрится норм. Насчет финансовой устойчивости VK я бы не беспокоился, думаю на горизонте 3-х лет с ним ничего не случится. Поэтому это такой более доходный и более рисковый аналог ОФЗ-ПК с ежемесячными выплатами.
🚛В отличие от Директа, гигант Европлан чувствует себя гораздо уверенней. Прибыль взлетела в 2,3 раза г/г, чистый долг сократился на четверть, отношение ЧД/Капитал вполне комфортные 2х.
Но здесь обратная проблема: слишком скромный купон. Такому жадному лизингу, да ещё и с амортом, в долг давать не хочется. Я лучше ОФЗ докуплю.
👉Подписывайтесь на мой телеграм или МАХ — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
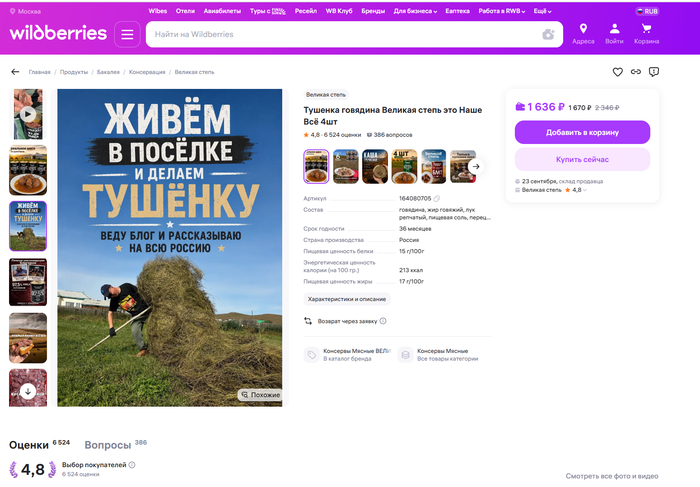
И так что с ВБ и как там наша тушёнка: 1) Сейчас наша тушёнка на Wildberries стоит для покупателя 1 636 ₽ за четыре банки — по 409 ₽ за штуку. на сайте 260р, ниже промокод до 234р.
Из этих 409 ₽ на каждую банку приходится:
40 ₽ — логистика и эквайринг;
30 ₽ — налоги;
15 ₽ — доставка до склада ВБ;
11,72 ₽ — комиссия ВБ по нашему текущему расчёту.
С комиссией есть нюанс: сейчас ВБ продвигает товар за свой счёт, действует скидка постоянного покупателя — СПП. Поэтому расчёт такой именно в данный момент. Считать, что эти условия останутся навсегда, мы не можем.
итого, остаётся 313р. отсюда почти 50 ₽ уходят на другие расходы: перевозку транспортной компанией, зарплаты сотрудников, потери и прочее.
Но сейчас больше всего беспокоит даже не размер расходов, а задержка выплат. 10 августа поставили деньги на вывод. До сих пор не получили. На бумаге продажи есть, а деньги в оборот не вернулись.
Для себя определили срок — до конца сентября. Если ситуация с выплатами не решится, будем выводить товар с ВБ.
Поэтому сейчас активнее развиваем продажи через свой сайт. Там есть тушёнка по 260 ₽ за банку, а по промокоду ПИКАБУ до 30 сентября действует скидка 10%. С ней банка за 260 ₽ обойдётся в 234 ₽ без учёта доставки. https://великаястепь.рф/
Вот такие у нас сейчас реалии торговли на маркетплейсе.
Другие продавцы на ВБ, как у вас с выводом денег? Выплаты приходят или тоже ждёте?
Мошенники тут не при чём - по крайней мере те, которые в телефоне. Просто у бабушки (видимо, в отличие от тебя), есть квартира в собственности (от СССР) и стабильный доход (пенсия).
Если ты не в курсе, то это население существует для банковской системы, а не банковская система существует для населения.
Аналогично, кстати, и с застройщиками - у них нет цели обеспечить кого-то комфортным или доступным жильём, у них есть цель продать максимум квадратных метров, купив минимум земли, стройматериалов и рабочей силы. Параллельно, но не в первую очередь, можно ещё отчитаться руководству страны о введённых в эксплуатацию тех самых квадратных метрах - застройщиков за это похвалят и назовут "локомотивом экономики", потом можно и господдержки запросить.
Банку плевать, кто ты, что ты, что тебе нужно и как тебе живётся, ему интересны два варианта - если у тебя можно забрать сразу и много чего-то, что можно быстро и выгодно продать, или если тебя можно доить по чуть-чуть, но постоянно и без рисков. Если оба варианта - ты идеальный клиент, как бабушка.
По той же причине ИП-шнику с основными средствами в собственности и оборотами даже в десятки миллионов не дадут кредит, а оптимизированной учительнице с зарплатой в три копейки и без активов за душой - дадут.
15 сентября 2008 года произошло крупнейшее [пока что] банковское банкротство в мире. Это одна из самых драматичных глав современной финансовой истории, где реальность оказалась круче любого триллера.
Чтобы не пропустить самое важное и интересное, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
▲Пирамида плохих долгов
Представьте себе огромный, многолетней постройки, карточный домик. Карты в нем — это сложные финансовые инструменты (ипотечные облигации, деривативы), а этажи — крупные банки, связанные друг с другом миллиардами долларов.
💰Lehman Brothers был одним из главных «этажей» этого домика. Банк, основанный еще в 1850 году, к 2000-м стал гигантом инвестиционного бизнеса.
Его главная ошибка: он с головой окунулся в рынок т.н. «субстандартной» ипотеки — давал кредиты людям с низким доходом и плохой кредитной историей. Эти рискованные кредиты банк упаковывал в сложные финансовые «колбаски» (секьюритизация), получал на них красивые кредитные рейтинги и продавал инвесторам по всему миру.
💣Что пошло не так?
Внезапно сдулся пузырь недвижимости. Цены на жилье в США начали снижаться, залоговая стоимость домов падала. Люди с субстандартными кредитами не могли ни продать дома, ни платить по ним.
🌭«Колбаски» с рейтингами А-ААА по факту оказались испорченными. Внутри казавшихся надежными финансовых продуктов оказалась куча токсичных активов. Их цена рухнула.
Ну и тут сработал эффект домино. У Lehman оказались гигантские долги и почти неликвидные активы. Другие банки, видя это, перестали давать ему деньги в долг на ежедневные операции (межбанковское кредитование замерло). Началась финансовая паника.
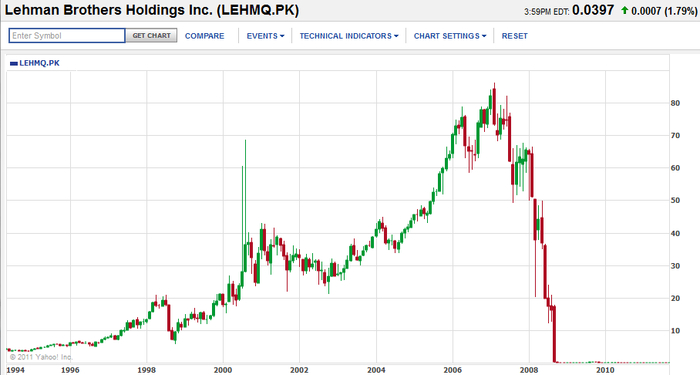
График акций Lehmann Brothers с 1994 по сентябрь 2008 года
💥Роковое решение (15 сентября 2008)
Власти США (Министерство финансов и ФРС) незадолго до этого уже спасли банк Bear Stearns и ипотечных гигантов Fannie Mae и Freddie Mac. Но общественность и политики были в ярости: «Почему налогоплательщики должны спасать спекулянтов своими деньгами?».
Когда пришел черед Lehman, власти решили устроить показательный урок и отказались его спасать. Они надеялись, что рынок подготовился, и крах будет управляемым. Это была колоссальная ошибка.
Последствия банкротства Lehman:
● Глобальный шок доверия. Если такой гигант может рухнуть, значит, может любой. Кредитные рынки полностью заморозились. Компании по всему миру не могли получить деньги даже на выплату зарплат.
● Паника на биржах. Сначал американские, а затем по цепочке и все мировые индексы обрушились. Акции Сбера упали в 7 раз (со 100 до 14 ₽ на пике паники), Газпром почти в 4,5 раз до 84 ₽ (и переписал те низы только этим летом), Лукойл в 3 раза, Норникель более чем в 6 раз, металлурги вообще почти в 10 раз.
● Раскрытие взаимосвязей. Стало ясно, что Lehman был связан тысячами контрактов (кредитные дефолтные свопы, репо) с другими банками, фондами, страховщиками. Его банкротство стало финансовым сердечным приступом для всей системы.
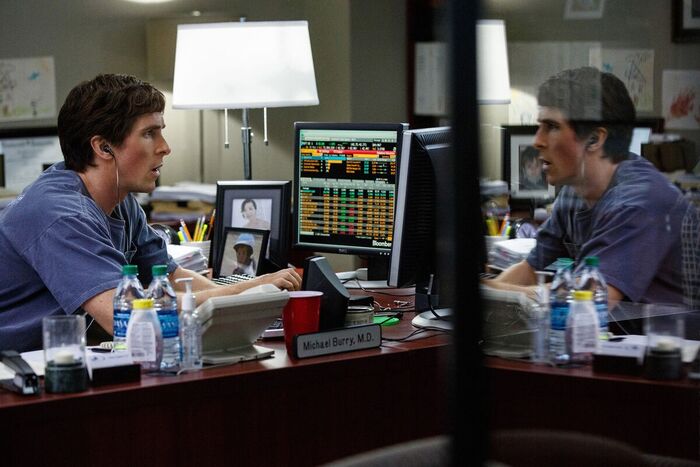
Кристиан Бэйл в роли Майкла Бьюри в фильме «The Big Short» («Игра на понижение»)
🎯Подытожу
В отличие от американского, наш рынок пока не так сильно насыщен деривативами и пирамидами долгов. А Центробанк РФ после кризисов 1998 и 2008 года старается жестко регулировать риски, которые подчиненные ему банки берут на себя.
🤔Тем не менее, определенные параллели можно провести. Наверное, все уже заметили, как стремительно у нас в последние годы развивается рынок секьюритизированного долга.
Банки и даже некоторые МФО «упаковывают» кредиты частников в пул секьюритизированных облиг, передают такой долг отдельно созданной ОООшке и затем продают инвесторам как облигации рейтинга ААА.
Высокий рейтинг объясняется тем, что это обеспеченный долг (обеспеченный реальными платежами физлиц по своим долгам), причем без просрочек и обычно с приличным запасом по невозврату (20-30% от всех кредитов).
💼Но нужно понимать, что при действительно серьезном кризисе «необеспеченный» долг крупного бизнеса с рейтингом АА или даже А скорее всего окажется надежнее, чем кредиты физлиц с рейтингом ААА.
Никого не отговариваю — сам по себе инструмент интересный. Но вот стабильное присвоение ему максимального рейтинга почему-то напоминает мне историю с ипотечными деривативами Lehmann Bros.
👉Подписывайтесь на мой телеграм или МАХ — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.