Возьмём обычную ипотеку: 6 млн ₽ на 30 лет, платежи равные. Ставка пусть будет 18% годовых. Это условный пример, а не ставка какого-то банка, ниже посчитаю ещё для 6, 12 и 22%.
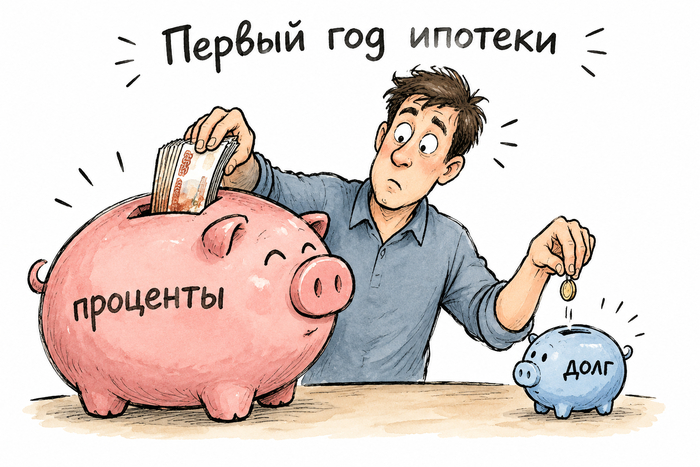
Платёж здесь 90 425 ₽. Из первого платежа на сам долг уходит 425 рублей. Остальные 90 000 банк забирает процентами. За весь первый год вы отдадите больше миллиона, а долг уменьшится на 5 544 ₽.
Работаю с ипотекой и кредитами под залог в Питере. Эту арифметику я рисую людям на листочке почти на каждой встрече, и почти каждый раз человек удивляется.
Проценты начисляются на остаток долга. В начале остаток равен почти всему кредиту, и проценты съедают почти весь платёж. На тело остаются копейки. К концу срока пропорция переворачивается.
Досрочный платёж целиком идёт в тело, и с этих денег банк больше не начислит ни рубля. При 18% каждые 100 тысяч долга стоят 1 500 ₽ процентов в месяц. Все оставшиеся 29 лет.
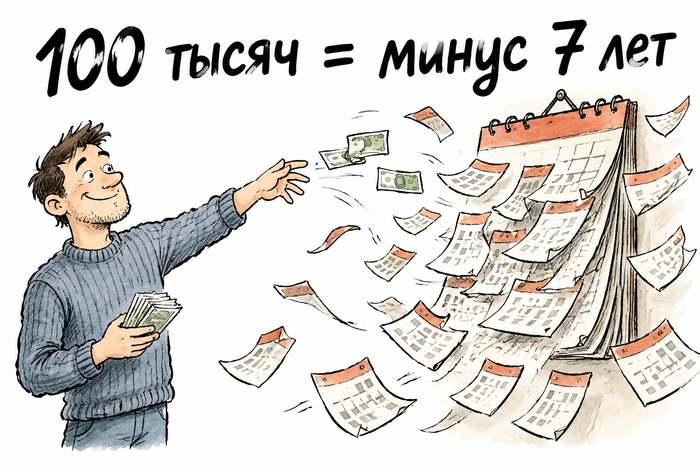
Отсюда эффект. Вносите сразу после 12-го платежа 100 000 ₽ сверху и просите сократить срок. Ипотека заканчивается на 92 месяца раньше, это 7 лет и 8 месяцев. Процентов за всё время уходит примерно на 8,24 млн ₽ меньше.
Сто тысяч экономят восемь миллионов. Похоже на кликбейт, но это обычные сложные проценты, только в кои-то веки в вашу пользу.
Чем выше ставка, тем сильнее эффект
Тот же кредит, те же 100 000 ₽ после первого года, ставки условные.
При 6% платёж 35 973 ₽. Срок короче на 15 месяцев, процентов меньше примерно на 447 тысяч.
При 12% платёж 61 717 ₽. Ипотека короче почти на три с половиной года, экономия около 2,48 млн.
При 22% платёж 110 159 ₽. Минус 128 месяцев, это больше десяти с половиной лет.
Или наоборот: сколько внести, чтобы закончить на пять лет раньше? При 22% примерно 21 тысячу, при 18% около 49 тысяч, при 12% около 158 тысяч. А при 6% уже около 442 тысяч: там заметная часть платежа с первого месяца идёт в тело, и долг гасится без вашей помощи.
Тянуть невыгодно. Те же 100 000 ₽ при 18%, внесённые через три года, сокращают срок на 75 месяцев вместо 92. Почти полтора года потеряно только из-за того, что деньги пришли позже.
Банк спросит, что уменьшать. По деньгам выигрывает срок, все цифры выше для этого варианта.
Но уменьшить платёж тоже разумно, если доход плавает, впереди декрет или подушки нет. Меньший обязательный платёж даёт свободу в плохой месяц. В хороший можно снова внести сверху.
Вернуть ипотеку досрочно, целиком или частями, вы имеете право по закону, банк запретить не может. Банк уведомляют не меньше чем за 30 календарных дней, если договор не устанавливает срок короче. Обычно он короче, и всё делается в приложении.
Проверьте две вещи. Договор может разрешать частичную досрочку только в день очередного платежа, к этой дате деньги должны лежать на счёте. И после досрочки банк обязан выдать уточнённый график: скачайте его и убедитесь, что сократилось то, что вы выбирали.
А как же вычет по процентам
Вычет считают с уплаченных процентов, лимит 3 млн ₽ по кредитам с 2014 года. Досрочка уменьшает будущие проценты, а с ними и вычет: с каждого сэкономленного рубля вы теряете 13 копеек возврата. Экономия всё равно остаётся.
Если проценты и после досрочки сильно больше 3 млн, не теряете ничего, вычет упрётся в лимит. При 18% на 6 млн за 30 лет переплата больше 26 млн, тут и думать нечего. Вычет за саму покупку досрочка не трогает.
Когда досрочка не лучший ход
Нет подушки. Деньги из ипотеки назад не достать. Сломается машина через три месяца, и вы пойдёте занимать уже не под ипотечную ставку. Сначала запас на несколько месяцев жизни.
Есть дорогие долги. Кредитка, потребкредит, микрозаём почти всегда дороже ипотеки. Гасить сначала надо самый дорогой.
Вклад даёт больше ставки ипотеки. Типичный случай с льготной ипотекой под 6%. Пока ключевая ставка двузначная, по вкладам обычно платят больше 6%, и деньги на вкладе зарабатывают больше, чем стоит долг, оставаясь под рукой. Ставки по вкладам меняются, так что просто сравните перед тем, как нести деньги в досрочку.
При ставке 18–22% сомнений обычно нет. Там свободные деньги после подушки и дорогих долгов лучше отправлять в досрочку, и чем раньше, тем лучше.
А вы делали досрочку в первый год? Что выбрали, срок или платёж?