MarketScreen

MarketScreen

Экономика, финансы, деньги. Просто, доступно. Теория и практика Я в MAX: https://max.ru/marketscreen Уникальная ссылка от РКН: https://knd.gov.ru/license?id=673dc7bc31a9292acd23ad69®istryType=bloggersPermission
Пикабушник
Zaipali 777nail777 SergyCBC
SergyCBC и еще 30 донатеров
в топе авторов на 373 месте
243К рейтинг 13К подписчиков 4 подписки 654 поста 634 в горячем
Награды:
более 10000 подписчиков
68

А вы уже бывали на Мальдивах?⁠⁠

А вы уже бывали на Мальдивах?

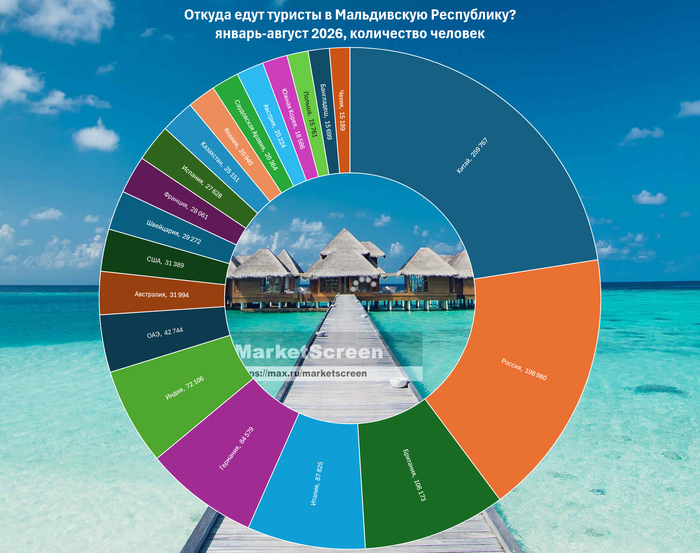
Никак наша с вами Федерация не может победить Китайскую Народную Республику в соревновании по поставкам туристических юнитов в Мальдивскую республику.

Но мы стабильно удерживаем второе место. С большим отрывом от третьего.

В общем, за первые 8 месяцев текущего года из РФ на острова скаталось 198 980 человек. За аналогичный период прошлого – 159 457 юнитов. Нищает и без того бедная страна.

Кстати, мальдивский туристический росстат разделяет статистику. Цифры выше – это по стране проживания. А есть еще по национальности, которая также рассчитывается по стране (скорее всего речь про гражданство). Там наших уже 208 476.

Короче, ничего удивительного в русском языке в меню ресторанов мальдивских отелей нет.

В свободное время пишу про экономику, финансы и прочие деньги у себя в МАКСе: MarketScreen
Показать полностью 1
136

Хотелось бы немного про «повышение НДФЛ»⁠⁠1

Хотелось бы немного про «повышение НДФЛ»

А то нам тут опять в панамку решили. Дескать всё не совсем так. Действительно. Всё не совсем так. Как нам телеграмоистерички слюной добрызгивают.

Начнём традиционно с главного. С базы. А базы – самого текста бюджетного пакета, который Минфин внёс в Правительство РФ в публичном доступе нету. А он важен. Ибо именно в нём конкретика по формулировкам. А они важны. Ибо – казнить нельзя помиловать.

Есть новость на сайте Минфина, есть стенограмма заседания Правительства. Было сказано, что планируется унификация налогообложения граждан по ставкам 13-22% через включение в основную налоговую базу ряда «пассивных» доходов.

Таким образом, ставка налога будет зависеть от размера дохода, а не от способа и источника получения.

Это вообще о чём? И почему я выделил то, что выделил?

Налоговый Кодекс нашей с вами Федерации в текущем виде имеет п.2 статьи 210, в котором говорится, что налоговая база определяется отдельно по каждому виду доходов, в отношении которых установлены различные налоговые ставки.

На пальцах.

У вас есть две корзинки.

В первую корзинку вы собираете различные грибы. Отсосиновики, подосиновики, и др.

Во вторую корзинку вы собираете ягоды. Малину, смородину и др.

Вот корзинка с грибами – это налоговая база с доходов в виде, к примеру, зарплаты. У вас может быть несколько зарплат. Но если их общая сумма превысит прописанную сумму для конкретной ставки, то вы перейдете но новый левел. И неважно, что отсосиновиков и подосиновиков по раздельности вам упало в корзинку меньше, чем на 2,4 млн руб. Главное, что вместе получилось больше.

Корзинка с ягодами – это ваш «пассивный» доход. Туда падают, к примеру, дивиденды, доходы от операций с ценными бумагами, доход от процентов по вкладам и прочее. И точно также налог берется со всей корзинки. Т.е. если вы думали, что вы такой хитрый и раскидаете 10 млн рублей по вкладам по 1 млн рублей и не будете платить налог, то нифига. Вы не хитрый, ибо хитрость – это ум. А если вы подумали именно так, то ума у вас с гулькин пинус.

Тааак. Но в чём нынешняя фишка? Корзинки две. Да, они с разным. Но ставка по одной корзинке одна, по другой другая. Что предлагается? Предлагается ягоды и грибы собирать в одну корзинку.

Т.е. не оставлять две корзинки с одинаковыми ставками. А сделать одну корзинку. Ну если опираться на фразу, выделенную жирным в начале.

Ну и нам говорят, что это уже нифига не 3,2% граждан, которых нам обещали при вводе прогрессивки. Ну я про процент юнитов, которых нововведение коснётся. И говорящие будут абсолютно правы. Ведь Минфин так и говорит:

Предлагаемая унификация коснется не более 6% населения, которые имеют налогооблагаемые доходы, это около 4 млн граждан.

Т.е., как я написал вчера – единицы процентов.

Есть еще момент, из-за которых основная масса не заметит прогрессивки. Что тогда, что сейчас. Просто я уверен, что ряд граждан до сих пор не отдупляют этой, в общем-то простой вещи. Если вы вдруг умудрились за год заработать не 2,4 млн, а 2,5 млн, то это совершенно не значит, что вы сразу попали на 375 000 (2,5 млн х 15%), вместо 312 000 (2,4 млн х 13%). Нет, дорогие друзья. Вы попали на 312 000 + 15 000 ((2,5 – 2,4) х 15%) = 327 000.

Да, люди с успешным успехом в карманчиках, безусловно, заметят сие лучше остальных. Но тут эта... вы же вроде этого и хотели? Этой, как её? Социальной справедливости, ага? Чтобы богатые делились. А бедные не делились. Ну вот. Чо не так-то?

Нелишним будет в рамках данного поста привести последнюю статистику Агентства страхования вкладов. Количество физических лиц с суммой остатков на счетах:

  • до 1 млн рублей — 94,5%;

  • от 1 млн до 1,4 млн рублей — 1,9%;

  • от 1,4 млн до 3 млн рублей — 2,4%;

  • от 3 млн до 10 млн рублей — 1,0%;

  • свыше 10 млн рублей — 0,2%.

Ну вот вам эти ~6% и набежало.

Говорят, вся беда в том, что корзинка будет одна. Что раньше ты спокойно мог получать пограничную зарплату аки нищеброд с 13%. И купаться в дивидендных миллионах по 13% 15%. А сейчас фигвам. Сразу улетишь на все 15%, а то и не дай бог 18%. А, возможно, придется покупать футболку «У меня 22 см %».

Ну, друзья, вы возьмите Эксель, возьмите цифры, покрутите, посмотрите результаты. Я вас уверяю, что с двумя корзинками, что с одной, при повышении ставки по «пассивным» источникам – разница будет не сильно большая. И снова – основная масса не заметит.

Еще одна подача в панамку – она о том, что АРЯРЯРЯЯЯЯ инфляция, еще чуть-чуть и вся страна будет платить по 22%. Такой вот подлый государственный расчёт.

Ну что я могу сказать на это? Вера – это дело такое, индивидуальное. Но рекомендую начать с чтения п.2 ст.11 НК РФ про коэффициенты-дефляторы.

В свободное время пишу про экономику, финансы и прочие деньги у себя в МАКСе: MarketScreen

Показать полностью
127

Что случилось с фондами в Турции?⁠⁠

Читатели интересуются

Что же случилось с турецкими фондами денежного рынка?
И стоит ли нам тут у нас немедленно выходить из аналогичных инвестиций?

Да, собственно, всё стандартно. Ж – жадность. Смотрите.

15 сентября — управляющая компания Pusula Portföy сообщила, что не может вовремя выплатить деньги пайщикам («temerrüt» — технический дефолт по погашению паёв) по некоторым своим фондам.

16 сентября — та же проблема обнаружилась у Tera Portföy, причём сразу в двух фондах: THF (фонд акций) и, что важно, TP2 — «Tera Portföy Para Piyasası (TL) Fonu», то есть в фонде именно денежного рынка. Компания официально объявила о сложностях с выкупом паёв. Но пояснила, что улаживает ситуацию с брокерами и управляет ликвидностью.

16 сентября индекс BIST100 рухнул на 5,54% за один день, торги временно останавливались — управляющие компании были вынуждены экстренно распродавать активы в фондах, чтобы найти деньги на погашения.

17 сентября регулятор SPK приостановил на платформе TEFAS торги всеми фонды сразу семи управляющих компаний: Tera, Pusula, Hedef, Atlas, A1, Pardus и Bulls Portföy — и принял решение о ликвидации 130 фондов.

Далее в дело включились силовые структуры: началось расследование финансирования терроризма/отмывания денег (MASAK), прошли обыски и допросы менеджеров, проверялись переводы за рубеж и в криптовалюту.

Параллельно Goldman Sachs оценил, что за первые две недели сентября из фондов денежного рынка утекло около $4 млрд (из них $1,8 млрд — за неделю до 11 сентября, ещё до пика скандала), причём эти деньги пошли в основном не в валюту/золото, а в срочные вклады в лирах.

Среди 130 фондов семи компаний (Tera, Pusula, Hedef, Atlas, A1 Capital, Pardus, Bulls), торги которых SPK 17.09.2026 закрыл на платформе TEFAS, к категории денежного рынка относятся 16 фондов.

Именно фонд TP2 (Tera) стал эпицентром — 16 сентября он первым официально объявил о дефолте по выплатам пайщикам, а его размер (224 млрд лир, 167 тыс. пайщиков) сделал проблему системной.

То есть скандал затронул конкретную группу из семи связанных между собой (частично общими акционерами/менеджментом) небольших и средних управляющих компаний, а не весь рынок денежных фондов Турции — крупные банковские УК (Ak, İş, Garanti, Yapı Kredi, QNB, Deniz, TEB) продолжают работать в обычном режиме.

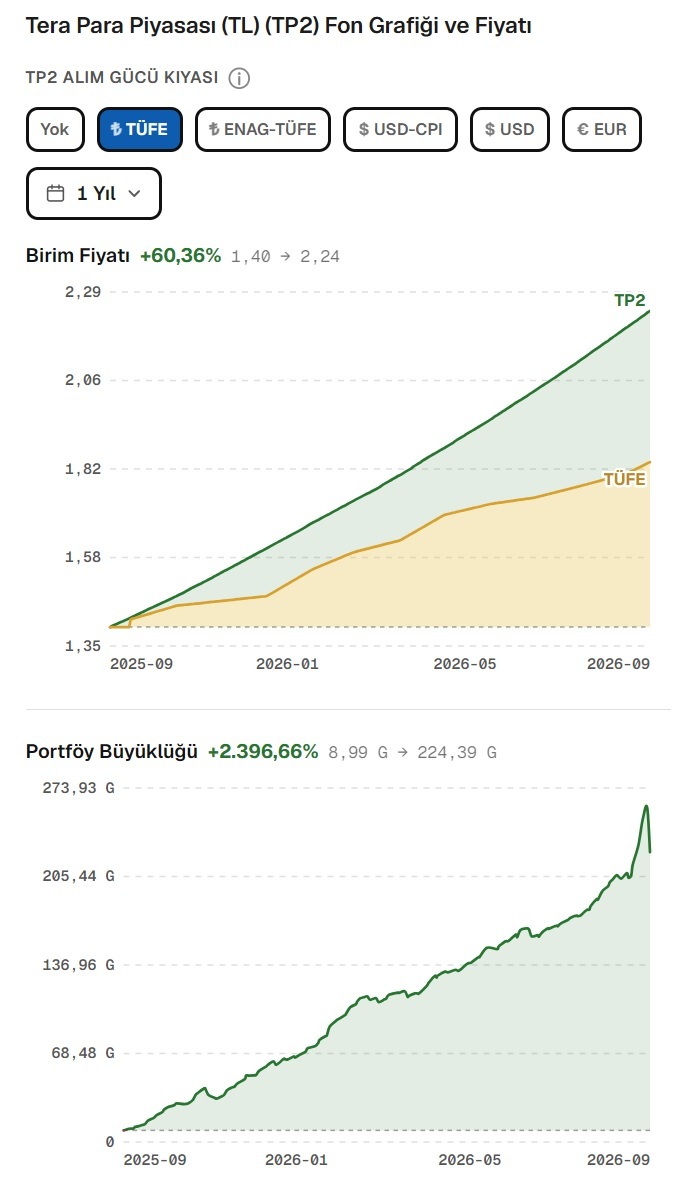
На картинке показан график стоимости паёв фонда TP2 и размер портфеля. Доходность фонда за год (с прошлого сентября) составила 60,4%. Инфляция за это время – 31,6%. Т.е. показатели весьма достойные. Турки и турчанки с большим удовольствием несли туда честно и нечестно нажитое.

Чо началось-то, нормально же сидели!

Формально фонды денежного рынка должны были быть «скучными»

По правилам SPK, TP2, PRY, PNU и другие para piyasası fonu обязаны держать деньги только в:

  • краткосрочных (до 184 дней) гособлигациях, векселях, депозитах

  • обратном репо (ters-repo)

  • инструментах денежного рынка турецкой фондовой биржи (Borsa İstanbul)

То есть теоретически — никаких акций, никакого риска.

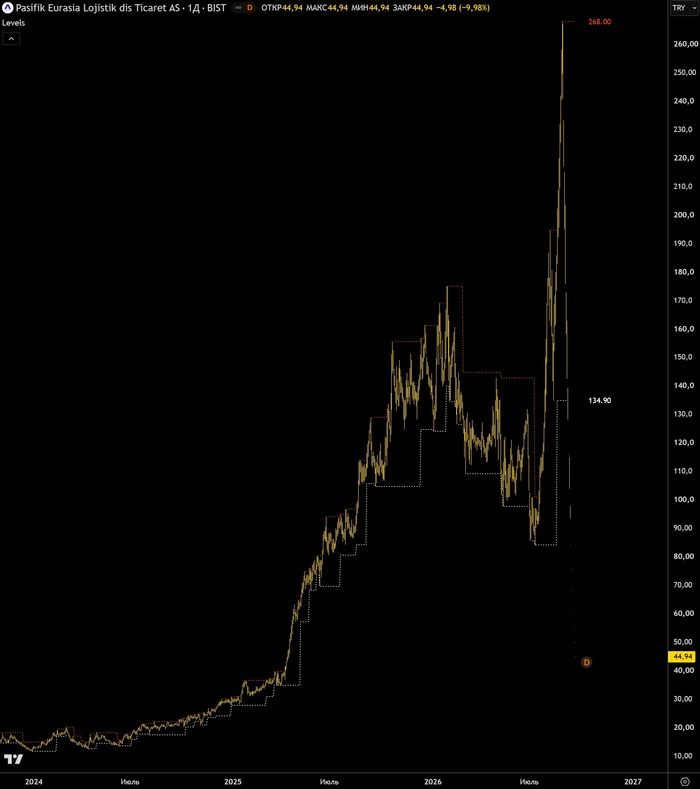
Но если плыть в одной лодочке со всеми, то дальше других не уплывешь. Поэтому надо что-то делать. Если мы посмотрим, к примеру, портфель фонда Pusula Portföy İkinci Para Piyasası (TL) Fonu на 31.08.2026, то найдем там в рамках операций обратного РЕПО акции такой компании, как PASİFİK EURASİA LOJİSTİK DIŞ TİCARET A.Ş., котировки которой показаны на картинке. У фонда Tera Portföy Para Piyasası (TL) Fonu по той же схеме болтаются акции DESTEK FİNANS FAKTORİNG A.Ş.

Что за тема? По формулировке самого SPK (заявление от 18.09.2026 о «Рекомендациях по инвестиционным фондам»), проблема была системной: группа фондов — как денежного рынка, так и «свободных» фондов акций тех же управляющих компаний — концентрировалась в акциях с низким free-float (малым количеством бумаг в свободном обращении) и практиковала необеспеченное заимствование между связанными сторонами (teminatsız borçlanma ilişkili taraflar arasında). Проще говоря: деньги пайщиков фонда денежного рынка через операции репо/займов фактически перетекали дружественным брокерам и фондам той же группы (Tera, Pusula, Tera Yatırım, Bulls Yatırım), а те вкладывали их в неликвидные акции с низким фри-флоатом — которые легко разгонять вверх искусственно, но невозможно быстро продать при массовом выходе инвесторов. Ну либо реповались под залог этих акций, что мы и видим по отчётности.

Если что, у фонда PNU этого шлака (PASİFİK EURASİA LOJİSTİK DIŞ TİCARET A.Ş.) было на 23,7%. А шлак этот, как мы видим, рухнул к 15 сентября на 75% от хаёв, показанных 28 августа.

Пока рынок рос, схема работала: фонд показывал хорошую доходность (для денежного рынка — аномально высокую), привлекал новых клиентов, а те деньги, что нужны на выкуп паёв, покрывались новыми притоками. Как только 15–16 сентября начались первые заявки на возврат денег у Pusula, начал срабатывать эффект снежного кома: чтобы расплатиться, управляющие пытались продать неликвидные бумаги в связанных компаниях — покупателей на них почти не было, начались обвальные распродажи и на самой бирже (падение BIST100 на 5,54% 16 сентября).

Что же делать нам? Стоять, бояться?

Таки что делать нам? Немедленно распродавать паи фондов денежного рынка? Да господь с вами! Давайте не будем сравнивать себя с турками. Нет, если вам, конечно, хочется погрузиться в самобичевание и вспомнить МММ, то пожалуйста. Каждый сам хозяин своего психического и общего здоровья. Но у Империи несколько иной путь. Она старается извлекать уроки из прошлого, делать невозможным ранее допущенные ошибки. Ведь элементарная логика говорит о том, что чем спокойнее живет социум, тем лучше государству. Ну просто обычных налогов будет собрано больше.

Так вот. У нас, как и во всех развитых и не очень экономиках, на финансовом рынке присутствуют такие инструменты, как фонды денежного рынка. Это паевые инвестиционные фонды.

Плюсы данных фондов неоспоримы. Это практическая безрисковость и понятная доходность. Почему безрисковость? Потому что данные в фонды в основной своей массе инвестируют активы фонда в сделки обратного РЕПО с центральным контрагентом (ЦК). Проще говоря: фонд берёт деньги в долг, а в залог даёт надёжные ценные бумаги (государственные или корпоративные). ЦК выступает посредником: он берёт средства у инвестора, а потом возвращает их с процентами в оговорённый срок. В роли ЦК здесь выступает Национальный Клиринговый Центр (НКЦ).

Центральный контрагент – это особо важно. Сам фонд даже и не знает, кому в итоге пойдут деньги, и кто выдаст в залог бумаги. За всё за это отвечает «распределительный центр» в лице Национального Клирингового Центра. Ты не придёшь и не скажешь, слышь, ЦК, а давай я дам денег вооон тому юниту, а он мне в залог акции вот этой херни.

Почему понятная доходность? Потому что РЕПО и денежный рынок. Это в некотором роде про ликвидность банковского сектора. И ставки там максимально приближены к ключевой ставке Банка России. Про ликвидность банковского сектора сегодня познавательный пост на платниках, если что. Так вот. Вот отсюда и понятная доходность. В районе ключевой ставки.

Соответственно, что нам требуется сделать, дабы оградить себя от низковероятного попадания ногами в жир? Для начала, взять все фонды денежного рынка и сравнить доходности. Открываем страничку и хоп! Вот вам сразу период и доходность за него. У всех она плюс-минус равная. А вот если кто-то сильно вырвался вперёд, то на него стоит обратить внимание. Возможно, не следует приобретать его паи? Но сразу такой вывод делать не надо. Надо посмотреть, за счёт чего получился праздник. Возможно, данный фонд берет слишком маленькую (по сравнению с другими) комиссию за управление. Допустим, не 1,5% как другие, а 0,2%. Зачем? Вопрос второй. Может быть завлекает.

Просто, если вы не в курсе, то комиссия управляющей компании за управление фондом, берется не раз в месяц. И не при выводе средств. А каждый день на её размер (размазанный по всему году) корректируется цена пая. Это будет непосредственно влиять на доходность. И при прочих равных и меньших комиссиях фонд может легко вырваться вперёд.

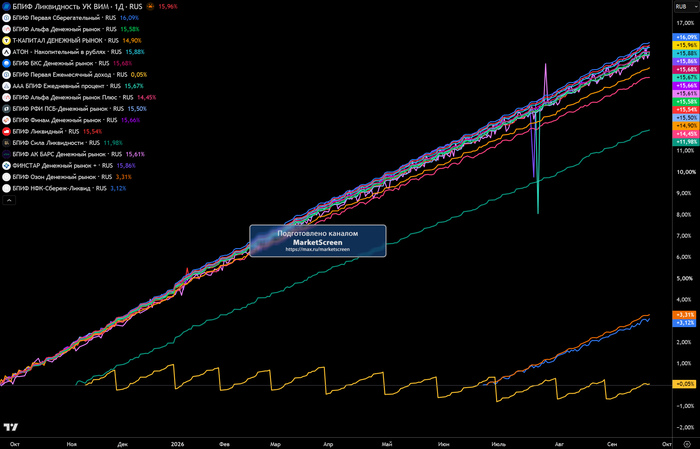
Специально для вас я сделал визуализацию доходностей всех указанных на сайте Мобсиржи фондов денежного рынка. За год. Понятно, если фонд начал работать позже 22 сентября 2025, то его доходность будет меньше. В целом же вы можете видеть, что все они дают в районе 15,4-16,1%. По БПИФ «Ежемесячный доход» своя история. Своя атмосфера. Свой вайб. Если надо, распишу отдельно.

Понимаете, к чему клоню? Все в одной лодке.

Что еще можно (и нужно) посмотреть? Вложения фонда. Найдите у управляющей компании раздел «Раскрытие информации» по ПИФам. Далее нас интересуют такие документы, как «Ключевой информационный документ» и «Справка о стоимости чистых активов». Из первого вы узнаете об основных объектах инвестирования. К примеру, у фонда «Финам – Денежный рынок», там будет стоять: «дебиторская задолженность по сделкам РЕПО: АО Финам» – 100%». А во втором найдете полное раскрытие: должник (АО «НКЦ»), сумма, тип сделки, номер сделки.

Ну и можно (нужно) ознакомиться с правилами доверительного управления. В них прописан перечень объектов инвестирования.

Конец.

В свободное время пишу про экономику, финансы и прочие деньги у себя в МАКСе: MarketScreen

Показать полностью 3
55

Ferrari, Rolls-Royce, Volga. Что говорит статистика?⁠⁠

Сколько Феррари купил беднеющий народ в загнивающей России?

За первые 37 недель года (кончились 13 сентября) в Империи было поставлено на учёт 50 новеньких жеребцов из Маранелло. 28 из которых – это Purosangue, 9 – 296 модель. Ну и остальных помаленьку.

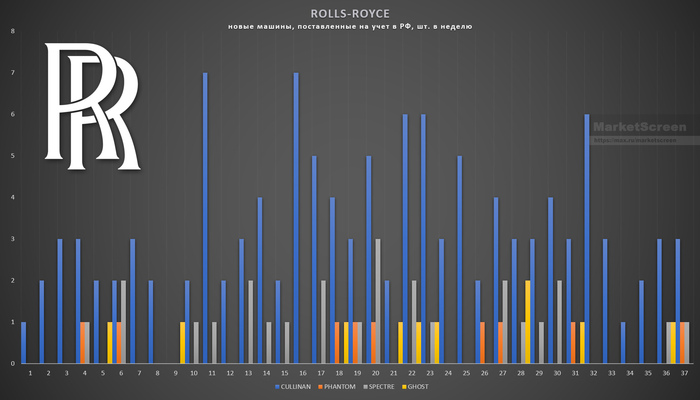
Собственно, разбивку по неделям и моделям вы можете наблюдать на инфографике.

Purosangue 2026 г.в. стоит 71 миллион отечественных рублей.

А вот Роллс-Ройсы в стране с порванной в клочья экономикой любят и ценят больше

Особенно Куллинаньчики. Коих за 37 недель текущего года купили 121 штуку. Всего автомобилей RR в РФ мигрировало 166 штук.

Куллинан тоже больше 70кк₽ стоит.

А какой Роллс-Ройс больше всего нравится вам? Пишите в комментах.

Так вроде принято говорить в соцсетях?

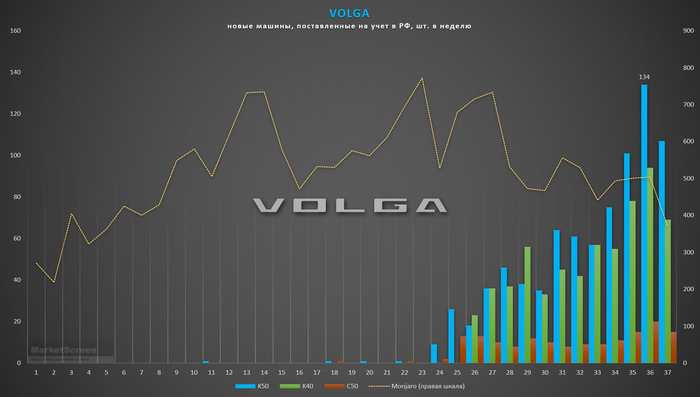
Продажи автомобилей марки Volga растут

Всего за 37 недель текущего года продано 1593 машины. Но тут необходимо понимать, что продажи более-менее полноценно пошли лишь на 24 неделе. На рынке представлено три модели: K50, K40 и С50. Седан (С50) как-то пока не очень заходит публике, а вот реализация кроссоверов нормально разгоняется.

Дополнительно в инфографику добавил данные о продаже кроссоверов Monjaro, который являются оригиналом K50. У Монжары шкала правая, ибо продаж в три раза больше. Но здесь интересует динамика. А она последние недели у двух копипастов разнонаправленная. И сие благостно. Ибо загружать отечественные производства богоугодно. Воздастся!

Данные для инфографик получены из оперативных отчётов агентства Автостат.

В свободное время пишу про экономику, финансы и прочие деньги у себя в МАКСе: MarketScreen

Показать полностью 2
109

Как не попасть на проценты по кредитке Сбера⁠⁠

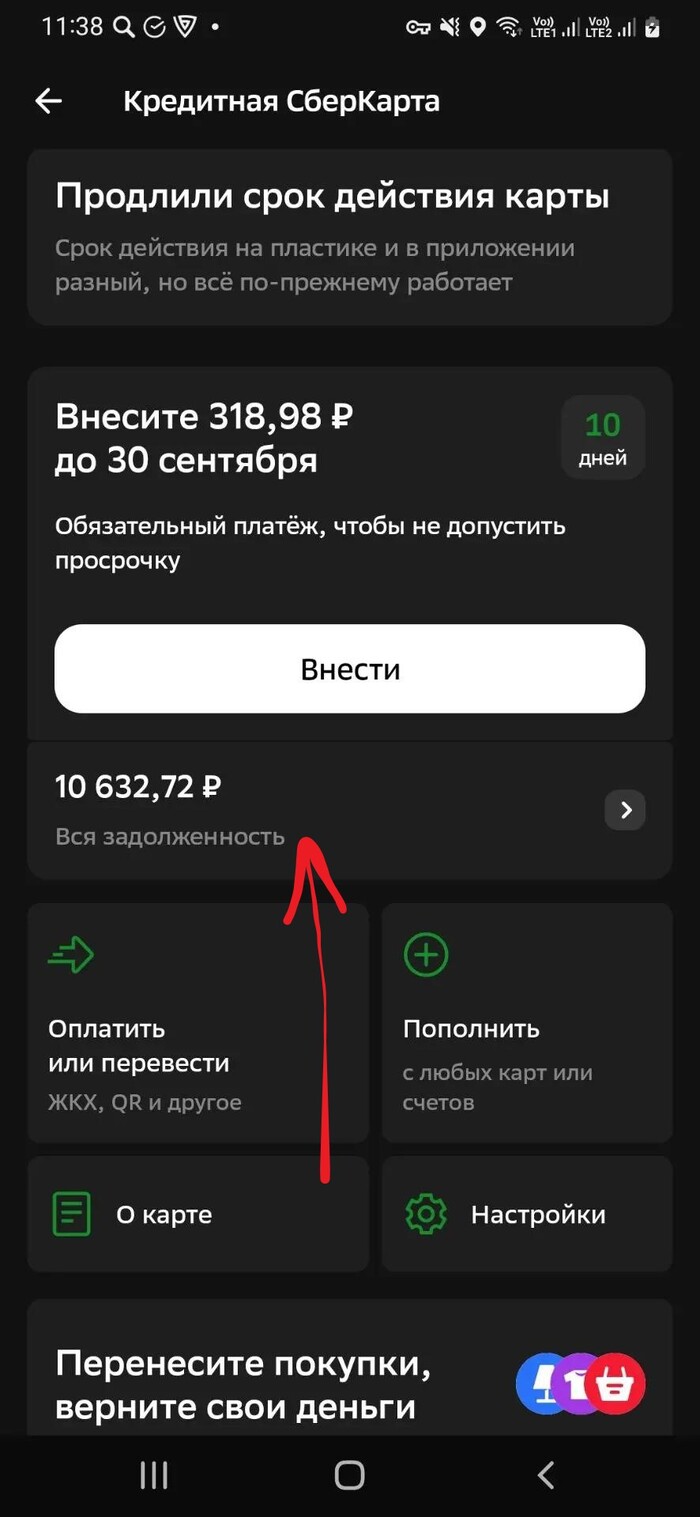
Кредитная карта Сбера очень удобная штука. В частности, у неё «честный» грейс-период. Когда льготный период на покупки каждого месяца свой.

Но есть момент. Когда вы заходите в приложение, то вам показывается сумма, необходимая для оплаты. И я смотрю на неё – а она маленькая. Чего там! 318 ₽. Но важно понимать, что это обязательный платёж, чтобы не допустить просрочку. Если вы оплатите только его, то пойдет начисление процентов. А там, сами понимаете, может нормально прилететь.

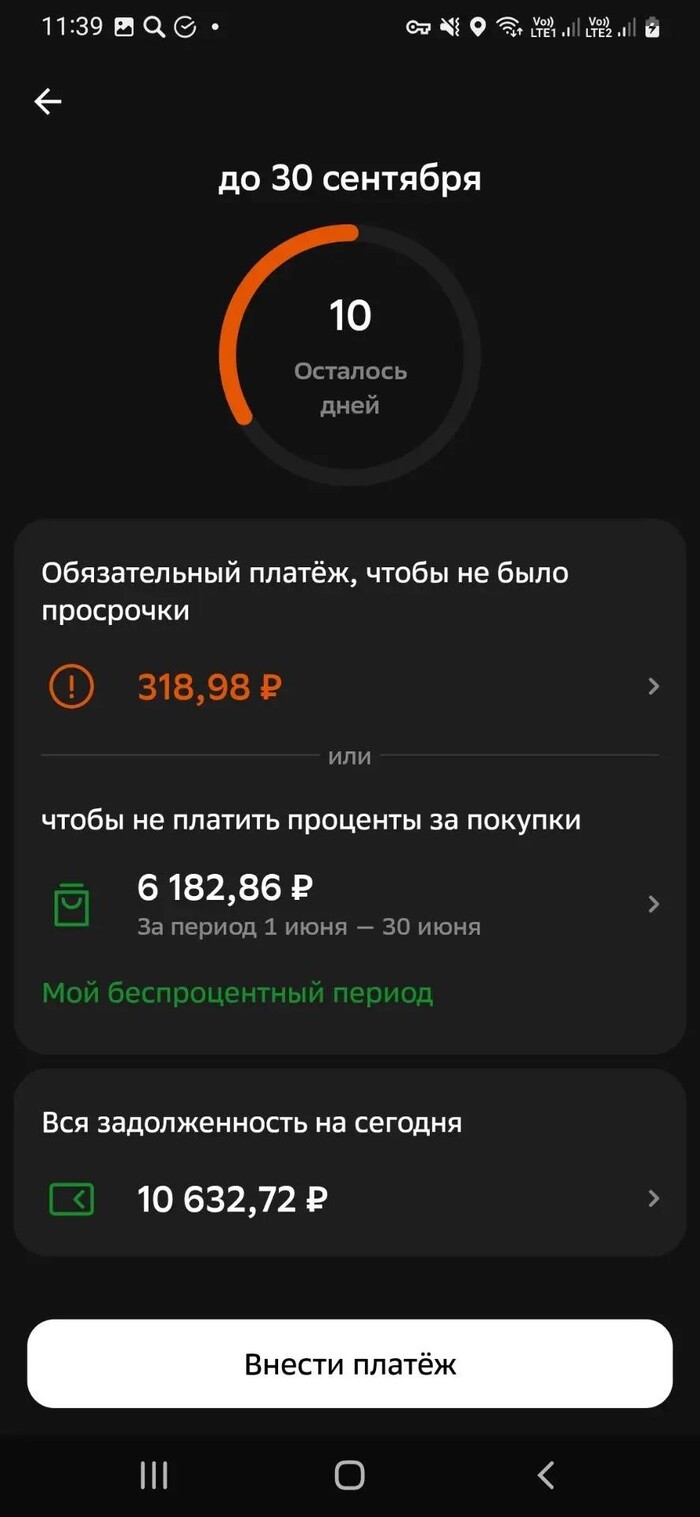
«Провалитесь» в зону, указанную стрелочкой. И вы увидите уже другую сумму.

В моём случае – 6182 ₽. Вот заплатив её, вы таки фактически используете все преимущества грейс-периода. Т.е. воспользуетесь средствами без процентов.

И будете жить долго и счастливо. До следующего платежа.

В свободное время пишу про экономику, финансы и прочие деньги у себя в МАКСе: MarketScreen

Показать полностью 3
25

Топ-10 самых дорогих домов США⁠⁠

Август 2026

Ежемесячный пост зависти

Топ-10 самых дорогих домов США

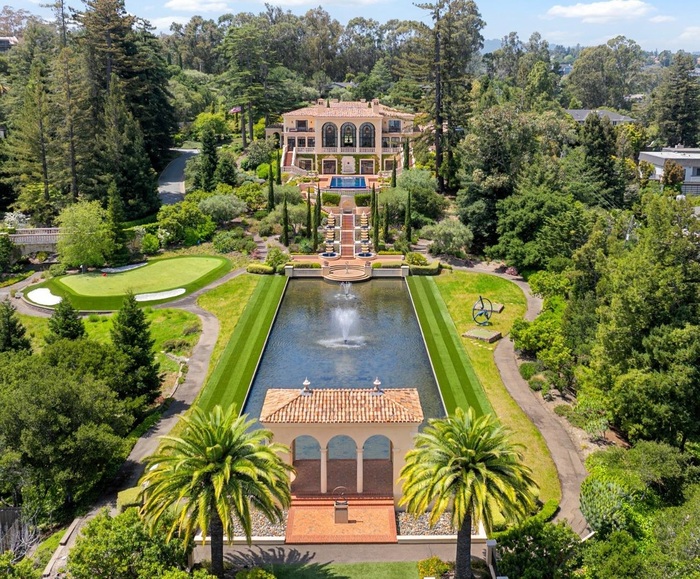
Самым дорогим домом, проданным в августе в США, стало поместье в Хиллсборо, штат Калифорния, за 70 млн $. За ним следует вилла на берегу океана в Майами-Бич, проданная за 51,5 млн $.

Собственно, вот вам обзор чемпиона: https://youtu.be/cGXIC0paHdQ

12 акров земли, главный жилой дом площадью 1150 кв.м., гостевой дом 430 кв.м. Амфитеатр, лужайка для мероприятий, азиатский сад с прудом с карпами кои, бассейн, зеркальный пруд, павильон под открытым небом, розарий, роща секвой и английский спиральный холм – всё, как мы любим. В феврале 2026 выставлялось за 88 млн $. Очевидно, торг есть. Т.е. был.

Поместье в Сономе (№4) симпатичное, есть типлисы!

А вот тут (https://youtu.be/fckgFZHl-aM) обзор на №5 рейтинга – дом на Гаваях. Симпотично, конечно. Но потом прочитал про местных насекомых... как говорилось в клипе ВИА «Звери»: «Спасибо, пока не хочется». Есть у нас знатоки? Всё так? Кстати, цена тоже упала: с 47 в декабре 2025 до 38,2 млн $.

Список:

  1. 3000 Ralston Ave., Hillsborough, CA 94010: Sold for $70 million

  2. 270 S. Hibiscus Dr., Miami Beach, FL 33139: Sold for $51.5 million

  3. 1 Clear Water, Newport Coast, CA 92657: Sold for $38.9 million

  4. 3100 Sonoma Mountain Rd., Sonoma, CA 95476: Sold for $38.5 million

  5. 68-1023 Pauoa Way, Kamuela, HI 96743: Sold for $38.2 million

  6. 178 Atherton Ave., Atherton, CA 94027: Sold for $38 million

  7. 9001 Collins Ave. Unit S-1003, Surfside, FL 33154: Sold for $30.3 million

  8. 11 Montage, Laguna Beach, CA 92651: Sold for $29 million

  9. 100 New Place Rd., Hillsborough, CA 94010: Sold for $28.5 million

  10. 206 Phipps Plz., Palm Beach, FL 33480: Sold for $27.5 million

В свободное время пишу про экономику, финансы и прочие деньги у себя в МАКСе: MarketScreen

Показать полностью 1 2
156

Американские домохозяйства. Их доходы. И немного расизма⁠⁠

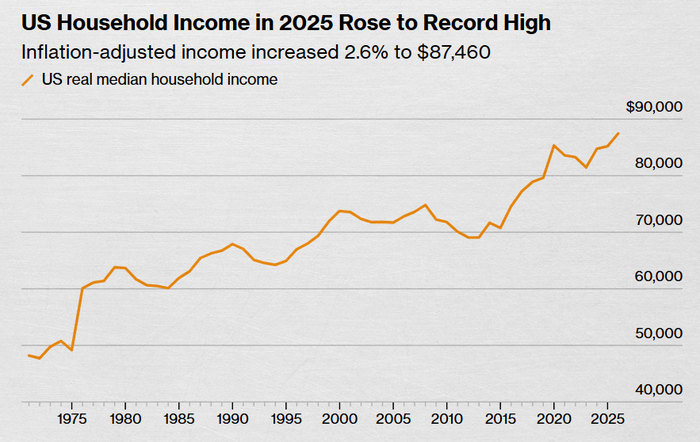
Согласно последним данным Бюро переписи населения США, в прошлом году доходы американских домохозяйств достигли исторического максимума, а уровень бедности снизился до одного из самых низких за всю историю показателей.

Медианный доход домохозяйства с поправкой на инфляцию в прошлом году вырос на 2,6% и составил 87 460 долларов. Это самый высокий показатель с 1967 года.

Медианный доход домохозяйства после уплаты налогов вырос на 3,1 % — с 73 760 долларов в 2024 году до 76 060 долларов в 2025 году.

Медианный доход чернокожих работников составляет 59 980 долларов. Почему? Потому.

В 2025 году за чертой бедности находились 34,5 миллиона человек.

Если исходить из населения США в размере 349 035 494 человек и количества домохозяйств в размере 137 100 000, то получается, что одно домохозяйство в среднем состоит из 2,55 юнита. Более подробную статистику по американским домохозяйствам я дам в следующем посте.

Мечта о 100к$ годового дохода никогда не была так близка.

Вообще, домохозяйство – это занятая единица жилья. Домохозяин – это юнит, который владеет или ерндует эту самую единицу. Юнит должен быть старше 15 лет. Семейное домохозяйство – домохозяйство, в котором хотя один проживающий человек является родственником главы домохозяйства по рождению, браку или усыновлению.

Так вот. Всего домохозяйств – 137 100 000. Из них семейных - 88 000 000, несемейных (очевидно, состоят из одного лица) – 49 060 000. Куда-то 40 тысяч потеряли, но таковая официальная стата. Ну да ладно.

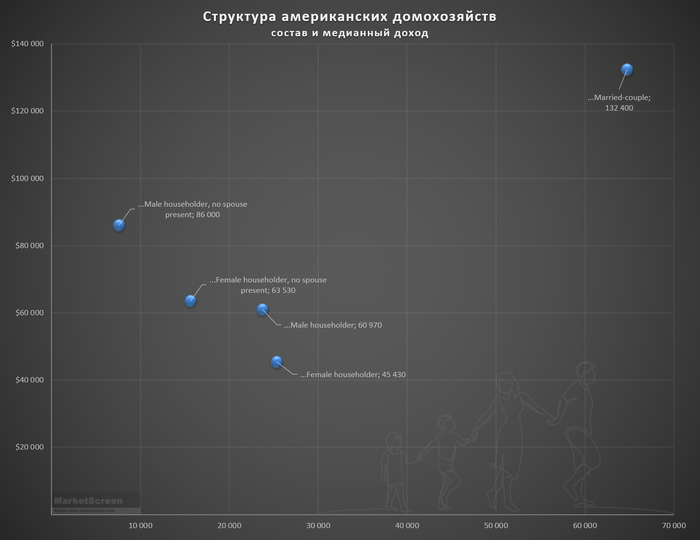
Семейные подразделяются на «супружеские пары» (Married-couple, дети могут быть, а могут и не быть), домохозяйства (Male/Female Householder no spouse present), в которых один из супругов не проживает в настоящее время по различным причинам (в том числе вдовцы и вдовы) + проживающий как минимум один родственник.

Ну и несемейные – женские и мужские. Кстати, тут могут быть и не одиночки. А домохозяин проживающий с лицом, не являющимся родственником.

Как я их распределил? По двум осям. По оси Х отложено количество домохозяйств. По оси Y доход. Получается, что самый большой доход у супружеских пар – 132 400 $. Но там как минимум двое юнитов. Если брать одиночек, то у мужчин получается 60 970 $, а у тётенек 45 430 $.

Дальше чуть-чуть расизма.

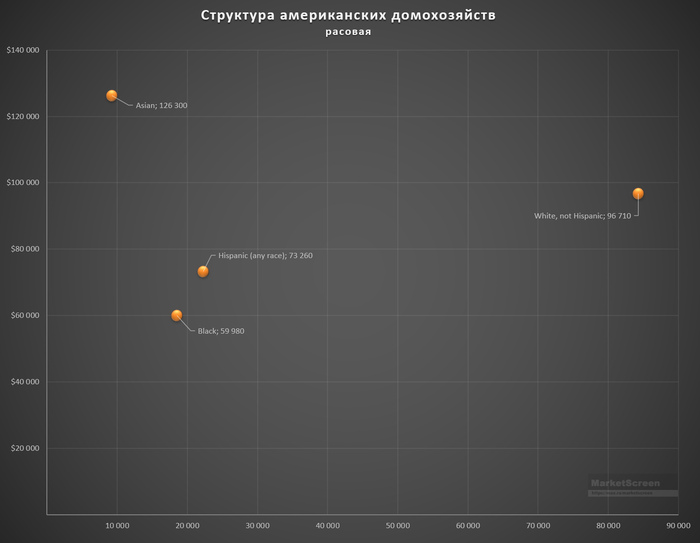
Всё то же самое, только разбивка теперь идёт по расам.

Самые богатые домохозяйства азиатские. Программисты поди. Их медианный годовой доход 126 300 $. У белых существенно меньше – 96 710 $. Ну оно понятно. Как там пелось в замечательной песне ВИА «Rebel Son»:

-I’m proud to be a redneck piece of white trash

В общем, не все белые работают в офисах.

А вот у негров не получается. Всего 59 980 $. Почему? Ну потому что страна равных возможностей и отсутствия расовых предрассудков. Потому что если негры, то сразу район некошерный. И школы там такие себе. А потом читать не умеют. Странно, как так получилось.

В свободное время пишу про экономику, финансы и прочие деньги у себя в МАКСе: MarketScreen
Показать полностью 2
76

Не забудьте открыть ИИС-3⁠⁠

Не забудьте открыть ИИС-3

Мы уже практически на финишной прямой. Ведь скоро Новый год. И вместе с 2026 годом от нас уйдёт одна приятная плюшка.

Вы же в курсе про ИИС-3? Индивидуальный инвестиционный счёт третьего типа? По которому инвестору положены всякие приятные налоговые льготы. Причём сразу две налоговые льготы. На прошлых счетах надо было выбирать одну. А сейчас сразу обе две.

Так вот. В течение первых трех лет действия программы (с 2024 по 2026 год) инвестору для получения налоговых льгот необходимо держать ИИС-3 открытым пять лет, после этого с каждым годом срок будет постепенно увеличиваться и к 2031 году вырастет до десяти лет.

Поэтому если вы еще не открыли ИИС-3, то сделайте это. Может сразу и не будете в него ничего инвестировать. Но забронируйте себе 5 лет. Чтобы с 1 января не получить шесть.

Важный момент. Многие не знают, но в лучшей в мире Федерации с 01.01.2026 запущена система гарантирования для ИИС-3. Это не совсем то же самое, что страхование вкладов, но похожее. Система покрывает риск банкротства брокера или УК. Смотрите. Есть Фонд гарантирования ИИС. Он формируется за счёт взносов участников (не инвесторов). И если произошли следующие события (важно, чтобы произошли все):

  • у профучастника аннулировали лицензию

  • на момент аннулирования лицензии компания состояла в системе гарантирования

  • Арбитражный суд признал компанию банкротом и открыл конкурсное производство

  • в течение 6 месяцев после решения суда конкурсный управляющий не смог полностью вернуть клиенту его активы (деньги, ценные бумаги, и т.д.)

Если эти все события произошли, то вам повезло. Да, процесс длительный. Но лучше, чем ничего.

Гарантируется сумма в размере 1 400 000 рублей.

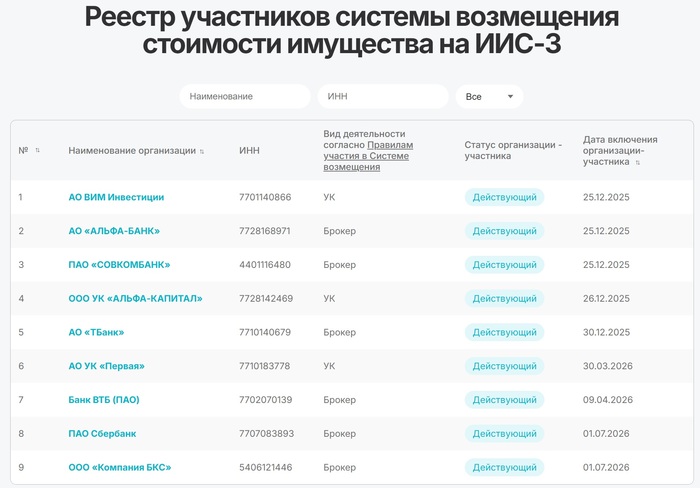
Участники системы на 01.07.2026 представлены на картинке. Список мониторить можно тут.

Такие дела. В свободное время пишу про экономику, финансы и прочие деньги у себя в МАКСе: MarketScreen
Показать полностью
Отличная работа, все прочитано!

Темы

Политика

Теги

Популярные авторы

Сообщества

18+

Теги

Популярные авторы

Сообщества

Игры

Теги

Популярные авторы

Сообщества

Юмор

Теги

Популярные авторы

Сообщества

Отношения

Теги

Популярные авторы

Сообщества

Здоровье

Теги

Популярные авторы

Сообщества

Путешествия

Теги

Популярные авторы

Сообщества

Спорт

Теги

Популярные авторы

Сообщества

Хобби

Теги

Популярные авторы

Сообщества

Сервис

Теги

Популярные авторы

Сообщества

Природа

Теги

Популярные авторы

Сообщества

Бизнес

Теги

Популярные авторы

Сообщества

Транспорт

Теги

Популярные авторы

Сообщества

Общение

Теги

Популярные авторы

Сообщества

Юриспруденция

Теги

Популярные авторы

Сообщества

Наука

Теги

Популярные авторы

Сообщества

IT

Теги

Популярные авторы

Сообщества

Животные

Теги

Популярные авторы

Сообщества

Кино и сериалы

Теги

Популярные авторы

Сообщества

Экономика

Теги

Популярные авторы

Сообщества

Кулинария

Теги

Популярные авторы

Сообщества

История

Теги

Популярные авторы

Сообщества

Недвижимость и ремонт

Теги

Популярные авторы

Сообщества