Когда я менял профессию и попал на завод, мне казалось, что с английским у меня всё более-менее в порядке. Два года занятий, словарный запас, фильмы без субтитров. Я спокойно мог рассказать про погоду, заказать кофе и поддержать разговор про путешествия.
А потом мне дали в руки инструкцию к немецкому насосу на английском языке, и я понял, что половину страницы не могу перевести. Не потому что текст сложный. Просто там были слова, которых не было ни в одном моём учебнике.
Первая инструкция и слово seal
Первым словом, на котором я споткнулся, было seal. Из учебника я знал, что seal — это тюлень. Ну или печать. В инструкции было написано «replace the seal every 8000 hours», и я честно минуты две представлял себе что угодно, кроме уплотнения.
Дальше было веселее. Bearing — это не «поведение» и не «направление», а подшипник. Gasket — прокладка. Shaft — вал. Housing — не жильё, а корпус. Grease — не Греция и не жир для сковородки, а пластичная смазка, и это совсем не то же самое, что oil. В обычной жизни эти слова либо не встречаются, либо значат что-то другое.
Я завёл блокнот и начал выписывать всё подряд. За первый месяц там набралось больше двухсот слов. Ни одно из них не пригодилось бы мне в отпуске.
Как меня поправил сервисный инженер
Через пару месяцев к нам приехал сервисный инженер от поставщика оборудования, пожилой голландец. По-русски он знал слова три, наши ребята по-английски примерно столько же, и меня поставили рядом «переводить».
Я старался говорить красиво, как учили на курсах: длинными фразами, с вежливыми оборотами. Он слушал, кивал, а потом мягко сказал: «Short words, please. Like on the shop floor». Оказалось, у техников свой английский. Никто не говорит «would you be so kind as to check the clearance». Говорят «check clearance» и показывают пальцем.
За три дня с ним я выучил больше, чем за полгода курсов. Torque — момент затяжки. Clearance — зазор. Run-out — биение. Tighten и loosen вместо всяких сложных глаголов. Leak — течь, и это слово я теперь слышу во сне. А ещё он научил меня главному: если не знаешь слова, не стыдно взять деталь в руки и спросить «what is this called?».
Слова, которые не переводятся дословно
Самое коварное — это не новые слова, а знакомые, которые на заводе значат другое. Commissioning — это не «комиссия», а пусконаладка. Spare parts — не «лишние детали», а запчасти. Downtime — не «свободное время», а простой, и за него на планёрках спрашивают очень строго.
Отдельная история с сокращениями. В инструкциях и на табличках постоянно встречаются буквы, которые ни один словарь не расшифрует, пока не спросишь у того, кто давно работает с оборудованием. LOTO, например, — это не лотерея, а процедура блокировки оборудования перед ремонтом, чтобы никто случайно не включил его, пока ты внутри. С таким словом лучше не ошибаться.
Я понял, что технический английский учат не по учебнику, а по месту. Смотришь на узел, читаешь табличку, сверяешься с чертежом. Слово запоминается, когда ты держишь эту деталь в руках.
Что из этого получилось
Сейчас мой блокнот пухлый, затёртый и весь в масляных пятнах. Я давно не заглядываю в него, но выбрасывать рука не поднимается. Инструкции читаю спокойно, на созвонах с поставщиками понимаю почти всё, а когда не понимаю, переспрашиваю без стеснения.
Мой английский так и не стал красивым. Зато он стал рабочим. И я перестал думать, что язык — это про грамматику и правильное произношение. На заводе язык — это когда тебя поняли с первого раза и никто не перепутал прокладку с подшипником.
Иногда я вспоминаю того тюленя из первой инструкции и смеюсь. Учебник меня к заводу не готовил. Готовил завод.
Eurofer: европейские предприятия столкнулись с кризисом стоимости производства.
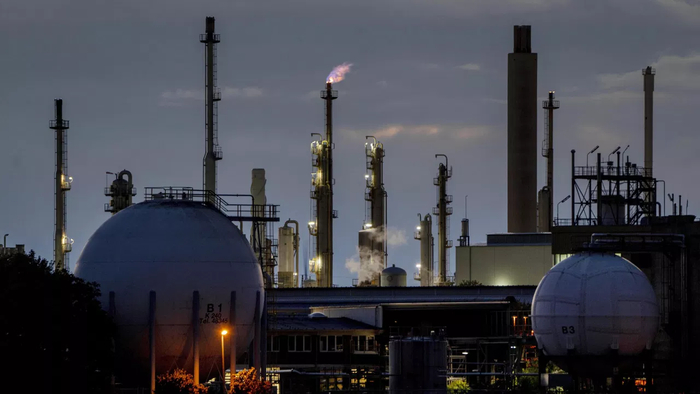
Химический завод компании BASF в Людвигсхафене, Германия
Многие металлургические предприятия ЕС остановили производство, не выдержав роста цен на электроэнергию. И проблема может выйти за пределы сталелитейной отрасли: огромные энергозатраты, зависимость от импорта и экологические издержки подрывают конкурентоспособность всей европейской промышленности. Какие риски это несет — в материале.
Скачок цен
Электричество резко подорожало. Причины — взлет цен на газ, низкий уровень запасов и перебои из-за войны на Ближнем Востоке.
По данным биржевого оператора GME, в середине октября средняя стоимость электроэнергии на национальном рынке Италии была 225,21 евро за мегаватт-час, а в начале ноября, по данным S&P Global, достигала 311 евро.
В Италии, где газ используют для производства почти половины всей электроэнергии, уже вводят компенсационные меры: власти пообещали возмещать дополнительные расходы газовых электростанций на покупку топлива, если рыночная цена превышает установленный государством порог — 58,9 евро за мегаватт-час.
В отрасли, однако, сомневаются, что с учетом тарифов эффект будет значительным.
В Германии и Польше в октябре цены на электроэнергию также взлетели: отдельные суточные показатели превышали 250 и 188 евро за мегаватт-час соответственно.
По данным Eurostat, на начало ноября средняя цена электроэнергии для европейских промышленных потребителей была 180 евро за мегаватт-час.
Высокая уязвимость
Это ударило по самой энергоемкой отрасли — металлургии, которая первой ощущает рост цен на электроэнергию.
В исследовании Agora Industry и Compass Lexecon порядка 29 процентов расчетной себестоимости европейского первичного производства пришлось на совокупные энергетические операционные расходы.
Так, при росте цены электроэнергии с 70 до 311 евро за мегаватт-час дополнительные траты производителя на тонну будут около 105 евро. То есть для предприятия с выпуском миллион тонн это потенциально лишние 105 миллионов евро расходов.
Заводы остановились
В результате европейские металлурги начали останавливать заводы. Так, итальянская сталелитейная AFV Beltrame объявила о закрытии производства до конца ноября и на весь декабрь. Acciaierie Venete в ноябре приостановила выплавку стали на двух заводах.
Итальянская сталелитейная промышленность оказалась одной из наиболее пострадавших от высоких затрат на электроэнергию, что делает производство нерентабельным, заявили в отраслевой организации Federacciai.
«
По данным Kallanish (аналитическое агентство, специализирующееся на мировом рынке стали и промышленного сырья),немецкий гигант ArcelorMittal приостановил работу длинномерных прокатных мощностей в Гамбурге и Варшаве и ограничил производство в Дуйсбурге и Сосновце. Основания те же: резкое увеличение затрат на энергоресурсы.
По сообщениям отраслевых источников, ArcelorMittal попыталась переложить рост себестоимости на покупателей, увеличив цены примерно на 100 евро за тонну. Однако клиенты не приняли эти условия. В результате компания временно остановила производство и прекратила прием заказов по новым контрактам.
Проигрывают конкуренцию
Европейские промышленные предприятия столкнулись с кризисом стоимости производства. И все сильнее проигрывают конкурентам, прежде всего Соединенным Штатам, Китаю, Индии, Турции.
По данным Международного энергетического агентства (МЭА), уже в 2025-м крупные энергоемкие промышленные потребители в ЕС платили за электроэнергию в два раза больше, чем в США, и на 50 процентов больше, чем в Китае и Индии. И это с учетом механизмов компенсации стоимости электроэнергии в европейских странах.
Конкурентам намного проще: это доступ и к крупным внутренним запасам природного газа, и к мощной производственной базе, к угольной и газовой генерации, более дешевому сырью в отдельных регионах.
Так, например, у Штатов — значительная ресурсная база. У Европы она ограничена. Европейским металлургам приходится конкурировать за импортные руду, полуфабрикаты, уголь и металлолом.
У Китая и Индии есть возможность заключать долгосрочные энергетические контракты на выгодных условиях. Европа этого лишена: после отказа от значительной части российских поставок она оказалась в большей зависимости от мирового рынка СПГ.
Мощности, логистика и экология
Дополнительная проблема — глобальный избыток сталелитейных мощностей. Китайские производители способны поставлять продукцию на экспорт по ценам, которые европейским предприятиям трудно выдерживать.
По оценке ОЭСР, мировые избыточные мощности и торговые ограничения остаются одной из главных проблем для металлургического рынка ЕС.
Наконец, на европейских металлургов давят экологические требования и углеродные платежи. С 2026-го начал действовать механизм трансграничного углеродного регулирования Европейского союза — в дополнение к высоким расходам европейских заводов на электроэнергию.
ВИЭ не спасают
ЕС активно развивает солнечную и ветровую генерацию. В 2025 году возобновляемые источники обеспечивали примерно 45 процентов выработки электроэнергии. Однако ВИЭ пока не спасают европейскую промышленность. Солнечные станции практически не вырабатывают электроэнергию ночью. А ветровая генерация зависит от погодных условий.
К тому же цену электроэнергии продолжает определять газ.
Даже если значительная часть вырабатывается из возобновляемых источников, оптовая цена все равно может зависеть от стоимости голубого топлива, потому что на рынке цену часто устанавливает последняя электростанция, необходимая для покрытия спроса. Если она газовая, то именно ее затраты на газ влияют на цену электричества для всех производителей.
Падение экспорта
По данным Европейской ассоциации производителей стали (Eurofer), в этом году загрузка сталелитейных мощностей в ЕС была 67 процентов, а экспорт стали в третьи страны за первое полугодие 2026-го обвалился на 20 процентов.
Это падение выглядит тревожно: европейские производители теряют позиции на внешних рынках именно тогда, когда им необходимо увеличивать объемы реализации для компенсации высоких постоянных затрат.
Параллельно ускоряется процесс переноса металлургических мощностей за рубеж. В частности, предприятия сокращают первичное производство. Вместо выплавки стали в Европе импортируют слябы или заготовки, а у себя оставляют прокат, обработку и сбыт. Картина не слишком благоприятная: cтрана формально сохраняет металлургический завод, но утрачивает собственную производственную базу.
Широкие последствия
Вслед за металлургией в зоне наибольшего риска отрасли, в которых энергозатраты составляют значительную долю себестоимости, а продукция торгуется на международном рынке.
Европейская комиссия выделяет пять основных отраслей: алюминиевую, химическую, цементную, стекольную и целлюлозно-бумажную.
Особенно тревожная статистика по "химии" и алюминию.
По оценке МЭА, уже к концу 2023 года ЕС лишился около 1,1 миллиона тонн годовых мощностей первичного алюминия.
По данным Еврокомиссии (ЕК), всего с 2021-го из эксплуатации выбыло более 50 процентов мощностей производства первичного алюминия.
Закрылись десятки предприятий по производству алюминия, кремния и цинка. В том числе заводы крупных концернов Slovalco, Speira Rheinwerk, Alcoa San Ciprian. В химической промышленности за последние два года выбыло около 11 миллионов тонн мощностей. Сокращения провели BASF, Yara, CF Fertilisers.
Что дальше
В Европе пытаются изменить ситуацию. ЕК продвигает промышленную и энергетическую реформы.
В частности, план действий по электрификации, представленный в июле, предусматривает снижение стоимости электричества для промышленности за счет развития сетей, накопителей, гибкости энергосистемы и сокращения налогового дисбаланса между электричеством и газом.
Кроме того, ЕС усиливает защиту металлургии от импорта. Новые торговые меры предусматривают сокращение квот и увеличение пошлин на поставки сверх них.
Однако торговая защита не может компенсировать непомерно высокую себестоимость собственного производства.
Таким образом, ключевой системный долгосрочный риск для ЕС — деиндустриализация. Если к дорогой энергии прибавятся слабый спрос, новые углеродные расходы и рост конкуренции со стороны зарубежных производителей, Европа рискует потерять не отдельные производственные линии, а целые промышленные цепочки.