
Как государство может снизить цену недвижимости и ипотеки на 30-40%, и почему этого наверное никогда не будет
Прим. более полный текст статьи с расчетами и аналитикой проблемы будет вскоре доступен на сайте ПромСоцРазвитие.рф . Но даже в упрощенной версии будет много скучных цифр и придется немного подумать.
Для начала понимания порядка цен надо определиться с цифрами и их порядком. А то как говорится "Кому-то жемчуг мелкий, а кому-то щи пустые". Крч для кого то и 300 т.р не деньги, а для кого то это доход за пол года.
В общем в посте мы посчитаем откуда берется цена на квадрат жилья, и есть ли какие то варианты снизить её в РФ. Будет много цифр и букв. Предупреждаю сразу.
Итак для расчета принимаем усредненную "Двушку", в ипотеку на 20 лет. И соответственно усредненную з/п (среднюю по РФ, а не медианную). В среднем миллионнике РФ (ес-но в Москве и Питере и цены и з/п выше). По данным Росстата, средняя номинальная начисленная заработная плата в России в 2026 году превысила 110 тысяч рублей (-13% НДФ, на руки примерно 96-98 тр). rbc.ru, Источник2
-Города-миллионники: в среднем двухкомнатная квартира стоит около 11,5 млн рублей — таков показатель июня 2026 года по данным Поиска Яндекса по недвижимости; за месяц цены почти не менялись (+0,1%) Источник
-Цена с коррекцией -Через среднюю цену квадратного метра: в новостройках «квадрат» в середине 2026 года стоил около 190–191 тыс. руб., на вторичке — 128 тыс. руб. Типичная двушка площадью 45–50 м² по этим цифрам — примерно 6–6,5 млн на вторичке и 8,5–9,5 млн в новостройке. Источник, Источник2
Для расчетов мы примем нечто среднее между вторичкой и новостроем, т.е, 7,2 млн. руб.
1. Средняя ставка ипотеки в 2026г.
Рыночная ипотека. В течение года показатель колебался. Например, в мае 2026 года диапазон составлял примерно 16,4–19,99% годовых. К осени цифры держались в районе 18–19%. rg.ruспроси.дом.рфsravni.ru
Льготные программы (Семейная, Сельская, ИТ-ипотека и другие) — здесь ставки заметно ниже. Часто речь идёт о 6% годовых. спроси.дом.рфrealty.yandex.rurealty.yandex.ru
Посчитаем на ипотечном калькуляторе ежемесячный платеж (используем https://www.banki.ru/services/calculators/hypothec/ и https://bank.yandex.ru/personal/calculators/ipotechnyj-kalku...):
7,2 млн на 20 лет под 6 % (10% первоначальный взнос) нам дают:
-46 425 ₽-Ежемесячный платеж
-6 480 000 ₽-Сумма кредита;
-4 661 935 ₽-Переплата по кредиту;
-11 141 935 ₽- Общая выплата;
-112 849 ₽- Рекомендуемый доход.
7,2 млн на 20 лет под 18 % (10% первоначальный взнос) нам дают весьма более анти демографические цифры:
-100 007 ₽- Ежемесячный платеж;
-6 480 000 ₽-Сумма кредита;
-17 521 582 ₽-Переплата по кредиту;
-24 001 582 ₽-Общая выплата;
220 013 ₽-Рекомендуемый доход.
Вывод- по "Обычной" ставке цена на недвижимость является мощным противозачаточным инти демографическим средством.

Стоимость ипотечного платежа с сегменте новостроек за 8 лет увеличилась на 29%, а в сегменте вторичного жилья — на 43,4%. При этом этот рост оказался ниже роста доходов населения за тот же период.
Источник - https://blog.domclick.ru/novosti/post/za-8-let-ipotechnyj-pl... ипотеки
Далее- давайте разберемся с вопросами: почему так дорого, кто виноват и чего тут можно сделать?
По данным статистики и аналитических исследований, средняя себестоимость строительства одного квадратного метра жилья в России в 2026 году составляет около 99 тысяч рублей. t-j.ru
2. Откуда берутся цифры
Статистические данные по себестоимости строительства собирает и публикует Росстат. В частности, в открытом доступе есть показатели средней стоимости строительства 1 кв. м общей площади жилых помещений во введённых в эксплуатацию домах, построенных за счёт бюджетных средств, по субъектам РФ. rosstat.gov.ru
Кроме того, аналитики регулярно публикуют справки на основе данных Союза инженеров-сметчиков и Единой информационной системы жилищного строительства (ЕИСЖС) от ДОМ.РФ. Эти цифры учитывают полную себестоимость: материалы, работы, подключение к сетям, приобретение земли, ввод в эксплуатацию и базовую отделку. erzrf.rut-j.ru
Региональные различия
Себестоимость сильно варьируется по регионам. По данным на 2026 год, в большинстве субъектов РФ она находится в диапазоне от 72,8 до 99,2 тыс. руб./м², примерно в трети регионов — выше среднего (от 99,4 до 191,7 тыс. руб./м²). Источник
У внимательных читателей возникнет здравый вопрос- почему при себестоимости "квадрата" в 99 тыс.руб, средняя цена квадрата новостройки около 190–191 тыс. руб.?
На что логично можно ответить- у нас же капитализм, банкам и застройщикам нечего будет кушать, уважаемые люди будут недовольны, государство и владельцы сетей то же денег хотят, других вариантов финансирования строительства нет, всех кинут застройщики если без банков и т.д.
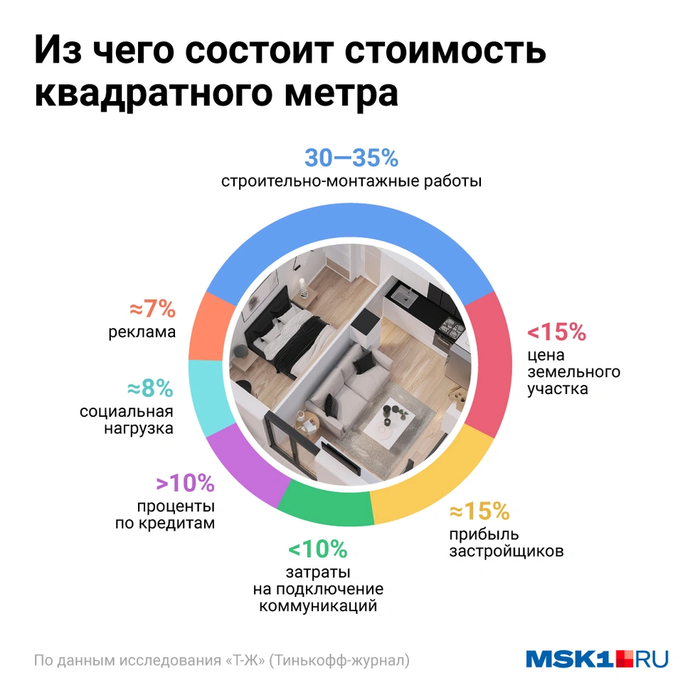
В общем расклад из чего складывается цена "квадрата" примерно такой (в % и в рублях +- на среднюю цену м2 в 190 тыс. руб) :
-Цена земельного участка 10-15% (это деньги государству за землю: 19-28 тыс. руб на м2);
-Соц нагрузка (это когда застройщик строит школу или сад, что бывает не всегда)-7% (или 13,3 тыс.руб. на м2, это не совсем государству но скорее на благоустройство);
-Проценты по кредиту застройщика (вместе с эксроу счетами)10-15% (это доход банка: 19-28 тыс. руб на м2);;
-Реклама- может иногда достигать 7% (или до 13,3 тыс.руб. на м2, это рекламщикам);
-Строительно-монтажные работы 30-35% (или 57-66,5 тыс. руб.- это расходы на стройку без цены земли и коммуникаций (только зарплаты и материалы));
-Затраты на подключение к коммуникациям -10% (это чтобы согласовать, подключить и подвести к дому газ, воду и канализацию: 19 тыс. руб на м2) ;
-Проектно изыскательские работы 1% (проекты, сметы, согласования 1,9 тыс. руб на м2);
-Благоустройство территории (Озеленение, установка детских площадок, малых форм, обустройство парковок)- 5% (9,5 тыс. руб. с м2);
-Работа строительной техники. Затраты на аренду или амортизацию техники, ГСМ, зарплату операторов — порядка 5% (9,5 тыс. руб. с м2) .
-Прибыль застройщика 10-18% ( это доход самого застройщика-19-34,2 тыс. руб. с м2) .
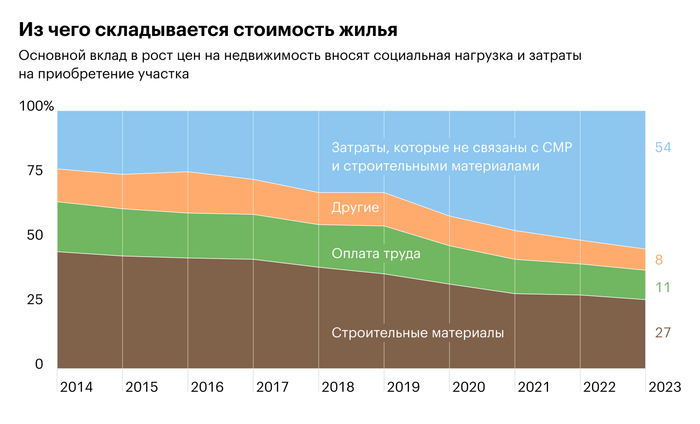
По данным исследования компании СМПРО
Вроде бы становится понятно, что теоретически можно снизить цену "квадрата" если полностью убрать из уравнения банки (19-28 тыс. руб на м2), деньги за землю ( 19-28 тыс. руб на м2), прибыль застройщика (19-34,2 тыс. руб. с м2), рекламу (3,3 тыс.руб. на м2,) Тогда получится примерно от 98 до 133 тыс. руб за 1м2.
Можно конечно убрать и социальные объекты с обустройством придомовой территории (минус еще 13,3 и 9,5 тыс руб). Но это уже наверное перебор.
Но даже по первому варианту мы получим (по сравнению с предыдущим расчетом) цену на 30-40% ниже, т.е от 4,3-5,4 млн. рублей вместо изначальных 7,2 млн.
От части читателей последует резонный вопрос "на какой предмет государству надо устраивать такой аттракцион невиданной щедрости", спонсирую стройку и бесплатно отдавая землю?
Отвечу. Заместитель Председателя Правительства Марат Хуснуллин отметил, что строительный комплекс стал одним из ведущих драйверов развития городов, источником роста инвестиций и повышения капитализации территорий. С 2020 года объём работ в строительстве вырос более чем на треть, а каждый рубль, вложенный в отрасль, принёс 1 рубль 68 копеек добавленной стоимости в экономику. Источник Т.е если давать деньги по процент инфляции не банку а соц строительным кооперативам (при условии что будет жесткое законодательное регулирование и бабки не растащат), то по всей цепочке её строительства, государство соберет налогов и добавленной стоимости на 0,68 руб с каждого вложенного рубля. Неплохо. Но банки будут против. Такой кусок мимо их рта. Зачем им "социальное строительство"?
Что нам дают расчеты "схемы без банка и маржи застройщика" на "ипотечном калькуляторе" :
-При цене "двушки" в 4,3 млн : 59,7 тыс. руб (вместо 100 тыс. руб) ежемесячного платежа (на 20 лет с 10% взносом и ставкой 18%) и соответственно 27,7 тыс руб. со ставкой 6% (вместо 46,4) ;
-При цене "двушки" в 5,4 млн : 75 тыс. руб (вместо 100 тыс. руб) ежемесячного платежа (на 20 лет с 10% взносом и ставкой 18%) и соответственно 34,8 тыс руб. со ставкой 6% (вместо 46,4) ;
Как по мне эти цифры намного более приемлемы для среднего гражданина РФ.
Значит надо придумать какую то схему "убирающую" из уравнения банки и застройщика (или уменьшающие их аппетиты). Наверняка есть какие то примеры в мировой истории и в практике других стран (по крайней мере вроде строительсва "социального" жилья для учителей, врачей и т.д. )?
Конечно они есть. И коли уж мы тут люди грамотные, всесторонне развитые и образованные, то мы будем их рассматривать в контексте вопроса- "Чего бы бл... такого придумать чтобы недвигу можно было получить по более вменяемой цене". Крч, посмотрим чего на этот счет придумало мировое сообщество.
3. Варианты относительно успешного решения, или улучшения проблемы высоких цен на жилье в других странах.
3.1 Австрия (Вена) — Социальное жилье как норма.
Социальное жилье в Вене: наследие социал-демократии или путь к доступному будущему?
В Вене жилые комплексы или субсидированные квартиры — это не «помощь бедным», а обычный способ жить для врача, учителя и программиста. Примерно 60% венцев живут в той или иной форме субсидированного жилья, ещё около 80% — снимают вообще, а собственников в городе меньше пятой части населения. Жильё здесь позиционируется как право, а не как инвестиционный актив. · Механизм: Более 60% жителей Вены живут в социальном или кооперативном жилье. Муниципалитет владеет землей и передает застройщикам под жестким условием: себестоимость + ограниченная маржа (принцип cost-rental).
Жилищные кооперативы с господдержкой: Граждане вступают в кооператив, вносят пай (около 10–15% от стоимости). Государство дает дешевый кредит на 35 лет. Арендная плата равна сумме погашения кредита и содержания дома. · Применимость в РФ: Сложная, требует отказа от восприятия жилья как инвестиционного товара. Нужны региональные операторы аренды, новые законы (которых сейчас нет, или они "кривые") и механизмы гос регулирования (которых то же нет). Источник, Источник, Источник, Источник
3.2 Германия — Стройсберкассы (Bausparkassen): это особый институт в Германии, который помогает гражданам накопить на жильё и получить на него льготный кредит. (в Германии стройсберкассы (Bausparkassen) финансируют около 75% построенного индивидуального жилья, а стройсберконтракт имеет каждый третий житель страны, по информации на 2024 год,только одна строительная сберегательная касса "Баушпаркассе Швебишь Халль" ежегодно финансировала покупку жилья на сумму 13 миллиардов евро.)
Как это работает
Суть в том, что это замкнутая, самофинансирующаяся система. Участники заключают с кассой специальный договор (Bausparvertrag). В нём заранее фиксируются процентные ставки — и на вклад, и на кредит — и они не меняются весь срок действия договора. ru.wikipedia.org*vk.comirinasavchenko.comrusipoteka.ru
Процесс делится на этапы:
Накопительный. Участник регулярно вносит деньги, пока не соберёт определённую долю от стоимости жилья (часто 30–50%). На эти накопления начисляются проценты. irinasavchenko.com
Ожидание. После накопления нужной суммы касса проверяет, достаточно ли в фонде средств для выдачи кредитов другим участникам. Иногда приходится немного подождать. vk.com
Кредитный. Когда очередь доходит, участник получает льготный кредит на недостающую сумму. Ставка по нему тоже фиксированная и ниже рыночной. После покупки жилья начинается этап погашения кредита. ru.wikipedia.org*vk.comc-ens.by
Важное правило: кредит выдают только тем, кто добросовестно копил.
Надзор. Деятельность строго регулируется: действует специальный закон (Bausparkassenact), а надзор осуществляет Федеральное управление финансового надзора (BaFin). Кассы обязаны регулярно проводить имитационное моделирование (на срок не менее 20 лет), чтобы оценивать свою ликвидность и способность выполнять обязательства. Вклады участников застрахованы: сумма до 100 000 евро на одного клиента защищена, а вот накопления сверх этого лимита не гарантированы. При этом есть как частные кассы, так и государственные (например, Landesbausparkassen — на уровне федеральных земель). Среди известных — Schwaebisch Hall, Wuestenrot Bausparkasse.
Германия схема 2- Выделение земли под "строительные сообщества" (Baugruppen) (на долю самоорганизующихся сообществ (включая Baugruppen) приходится примерно 15–17% нового жилищного строительства в Германии.):
Группа граждан получает участок без аукциона под самостоятельную застройку (без маржи застройщика). Экономия до 25% (до 47 тыс. руб за м2 в ценах РФ на 2026). Люди сами объединяются, чтобы вместе спроектировать, профинансировать и построить жильё. И выделение земли под такие проекты работает немного иначе, чем в классических девелоперских схемах. Часто группы целенаправленно ищут и берут в собственность небольшие, сложной формы или неудобные для крупных девелоперов участки. Например, ограниченные по высоте зоны или территории с особыми ограничениями. Для обычного застройщика такие места могут быть невыгодны, а для Baugruppen — идеальный вариант, потому что позволяют гибко адаптировать застройку под реальные нужды жителей. Муниципалитеты могут назначать специальных фасилитаторов (помощников), которые сопровождают группу: помогают подобрать участок, решить бюрократические вопросы, проконтролировать проектирование, найти подрядчиков и привлечь финансирование. Иногда город сам выделяет участки специально под Baugruppen. Государство тоже поддерживает модель: например, предоставляет Baugruppen более низкие налоговые ставки по сравнению с обычными застройщиками или предлагает льготные цены при покупке земли, которая находится в государственной собственности.
Модель финансирования. Участники не полагаются на девелопера: они сами собирают стартовый взнос, а дальше проект развивается за счёт взносов членов, кредитов (банки сейчас довольно охотно кредитуют такие проекты под низкую ставку под залог пая) и других источников. В итоге такой подход часто позволяет сделать жильё доступнее: поскольку в цене нет наценки девелопера, проект может обходиться на 10–20% дешевле, чем типовой многоквартирный дом или кондоминиум. Плюс — выше шанс, что жильё получится действительно "жилым": с нужными социальными связями и инфраструктурными решениями (парковками, зелеными зонами и т.д.).
Это главные инструменты, частично защитивший рынок Германии от ипотечных пузырей. Кредитуется замкнутый пул пайщиков. Источник, Источник, Источник
3.3. Сингапур — Государство-застройщик (HDB)
Модель: Жилищный совет (HDB) строит 80% жилья в стране. Земля на 90% принадлежит государству (изъятие с компенсацией по госрасценкам, а не рыночной цене).
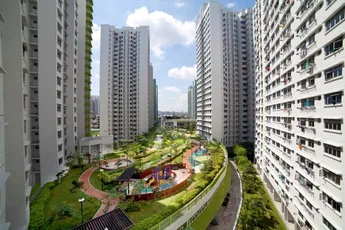
Финансирование: Покупка квартир идет через обязательные пенсионные накопления (CPF). Гражданин не платит из текущего дохода, а списывает с будущей пенсии, что психологически облегчает нагрузку. Стоимость квадратного метра жестко субсидируется. Благодаря этой системе около 80% жителей страны — примерно 4 миллиона человек — живут в квартирах, построенных HDB. При этом около 90% из них являются собственниками, а не арендаторами. Источник
Как работает система
Успех HDB основан на нескольких ключевых принципах:
Государство владеет землёй. Около 90% территории Сингапура находится в государственной собственности. Это позволяет централизованно планировать застройку, контролировать цены и избегать хаотичного роста. tenchat.ruvk.com
Комплексное развитие районов. Каждый новый жилой квартал — это не просто дома, а полноценная среда: с транспортом, школами, парками, медицинскими центрами и магазинами. Что не возможно при коммерческой застройке нацеленной на минимум трат на каждый метр жилья. tenchat.ruvk.com
Доступное жильё с субсидиями. Государство субсидирует строительство, предлагая льготные условия: скидки для молодых семей, помощь малообеспеченным, программы переезда в квартиры побольше при рождении ребёнка. tenchat.ruvk.com
Ограничения для защиты от спекуляций. Купить квартиру HDB могут только граждане Сингапура или постоянные резиденты (с определёнными условиями). Перепродажа разрешена лишь другим гражданам по контролируемой цене, а продать жильё можно только после минимального периода проживания (MOP) — обычно 5 лет. citiesinsider.comtenchat.ru
Типы жилья
HDB предлагает разные варианты квартир:
2-комнатные Flexi — для одиночек или пожилых людей.
3-комнатные — для небольших семей.
4- и 5-комнатные — для больших семей.
Исполнительные апартаменты — более просторные варианты.
Существует программа Build-To-Order (BTO) — строительство квартир на заказ после предварительной продажи определённого процента жилья. Также есть вторичный рынок. руни.рфcitiesinsider.com
Дополнительные особенности "Сингапурской" системы
Система квот по национальностям. Чтобы избежать сегрегации по этническому признаку, в каждом жилом комплексе поддерживается соотношение семей разных национальностей, близкое к среднему по стране.
Право собственности. Квартира HDB оформляется на условиях 99-летней аренды у государства. По истечении этого срока права подлежат продлению.
Финансовая поддержка. При покупке можно использовать средства Центрального страхового фонда (CPF). Источник, Источник
Почему это работает?
Главная цель HDB — не прибыль, а социальная стабильность. Государство выступает как антикризисный девелопер, создавая общественное благо и проектируя жильё как место для долгосрочной жизни семьи. В Сингапуре есть выражение: "Государственное жильё — это не жильё для бедных, а жильё для граждан". Система доказала, что долгосрочное государственное планирование способно решить масштабную жилищную проблему и способствовать социальной сплочённости.
4. В чем решения в других странах эффективнее и лучше.
-В Германии на примере двух представленных вариантов решается проблема защиты рынка от ипотечных пузырей. Кредитуется замкнутый пул пайщиков. Цена недвижимости на 15-35% ниже чем при классическом "банковском" кредитовании (из-за отсутствия маржи банка и застройщика).
-Сингапур- абсолютно отличающийся "социальный" государственный механизм застройки. HDB субсидирует строительство, а для граждан действуют льготные схемы: субсидии молодым семьям при вступлении в брак, поддержка малообеспеченных, возможность переехать в квартиру побольше при рождении ребёнка. В результате цены на квартиры HDB стабильно ниже, чем на частную недвижимость. При этом квартиру HDB нельзя продать в первые 5 лет после покупки. Также перепродажа разрешена только другим гражданам (или в отдельных случаях постоянным резидентам), и цена при этом контролируется. Проект крайне положительно повлиял на демографию, социальную напряженность, этнический состав сообществ. Ежемесячный платеж относительно низок, и часто не превышает цены аренды.
5. Какие варианты можно придумать для нашей страны на базе представленных вариантов или их комбинации?
Проанализировав существующие в России механизмы и предложенные ранее зарубежные модели, можно сделать вывод: наиболее реалистичный, надежный и дешевый для бюджета путь — это не копирование какой-то одной зарубежной схемы, а синтез уже существующей в России модели ЖСК с господдержкой и ключевых принципов немецкой и польской систем. (Плюс конечно же с изменением существующих законов в этой области и жестким регулированием).
Эта гибридная модель разработанная нами (ПромСоцРазвитие) позволит создать по-настоящему некоммерческий и защищенный от спекуляций сектор доступного жилья.
Предлагаемая нами схема: «ЖСК с господдержкой» (Социальный жилищный кооператив)
В России уже существует законодательная база и пилотные проекты ЖСК с господдержкой (через «ДОМ.РФ»), которые по своей сути ближе всего к искомой модели. Предлагается усилить их, заимствовав два ключевых элемента из зарубежного опыта.-Источник
1. Правовая форма и собственность (Немецкая модель «Mietshäuser Syndikat»)
В отличие от классического ЖСК, где после выплаты пая квартира переходит в собственность гражданина, в новой модели собственником всего здания остается сам кооператив (юридическое лицо).
Что это дает: Это полностью исключает спекуляцию и перепродажу жилья по рыночной цене. Член кооператива получает не титул собственности, а бессрочное право пользования квартирой (аналог немецкого Nutzungsrecht или швейцарской модели с покупкой долей). При выезде пай возвращается по номиналу (с учетом индексации, но без рыночного прироста). Это гарантирует, что квартиры навсегда останутся в сегменте доступного жилья.-19-56
2. Финансирование (Польская модель «Konsorcjum» + Господдержка)
Стоимость квадратного метра для члена кооператива должна быть максимально низкой.
Беспроцентная рассрочка: Как в польской модели «Konsorcjum», выплата пая происходит в рассрочку на длительный срок (например, 10–15 лет) без начисления банковских процентов и без необходимости получения ипотеки. Вместо процентов применяется лишь индексация взносов (например, на уровень инфляции), что защищает средства кооператива от обесценивания, но не создает долговой нагрузки.-28
Роль государства (для бюджетников): Государство (муниципалитет или регион) выступает «учредителем-бенефициаром», как в уже обсуждаемом законопроекте. Оно предоставляет в таком случае:
-Землю в аренду за 1 рубль или на льготных условиях.
-Проектную документацию и подключение к сетям.
Это радикально снижает себестоимость строительства (по оценкам, до 30-40% дешевле рынка).-Источник
Почему это надежно? Система защищена от двух главных рисков: финансового (нет банка-кредитора с процентами, есть господдержка по земле) и спекулятивного (квартира не становится товаром, кооператив не может ее продать, а член не может ее перепродать).
📜 Какие законы необходимо принять или изменить?
Для запуска этой модели в масштабах страны требуется точечная, но глубокая перестройка законодательства.
Федеральный закон «О социальных жилищных кооперативах» (или пакет поправок в ФЗ-161 и ЖК РФ): Это ключевой акт, который должен:
-Закрепить статус «социального ЖСК»: Четко определить, что его деятельность является некоммерческой, а не инвестиционной.
-Установить запрет на приватизацию и перепродажу: Юридически зафиксировать, что квартиры в таком фонде не могут быть приватизированы, проданы, заложены или переданы по наследству в качестве рыночного актива. Право пользования бессрочно, но неотчуждаемо.
-Урегулировать статус пая: Пай должен быть возвратным (по номиналу с индексацией), но не давать права собственности на недвижимость.
-Поправки в Земельный кодекс РФ: Необходимо законодательно закрепить механизм бесплатного или льготного (за 1 рубль) предоставления земельных участков социальным ЖСК для строительства, а не только через сложные процедуры аукционов или передачи «ДОМ.РФ».
-Поправки в Налоговый кодекс РФ: Предусмотреть налоговые льготы для социальных ЖСК (освобождение от налога на прибыль, налога на имущество организаций), поскольку они не ведут коммерческой деятельности. Это снизит итоговую стоимость жилья для пайщиков.
-Ужесточение надзора (вместо либерализации): Учитывая печальный опыт «обманутых дольщиков» и недоверие к ЖСК, необходим жесткий государственный контроль. Возможно, стоит сохранить требование о членстве в СРО и надзоре со стороны Банка России (как для ЖНК), но адаптировать его под новую некоммерческую модель. Это обеспечит «надежность» системы.-10-13
Почему это выгоднее для государства чем "субсидирование льготной ипотеки"?
Как это работает сейчас: банк выдаёт заёмщику кредит по сниженной (льготной) ставке, а бюджет возмещает кредитной организации ту часть процентного дохода, которую банк из-за этого недополучил. Источник
При Субсидировании от застройщика. Это другая история. Здесь государство не платит банку. Застройщик сам заключает с банком соглашение и компенсирует ему разницу между рыночной и той сниженной ставкой, которую он предлагает покупателю. То есть девелопер закладывает эти расходы в свою финансовую модель — иногда даже в стоимость самой квартиры.
Пример при сегодняшних параметрах: ключевая ставка 14%, семейная ипотека 6%, надбавка 3 п. п. → государство банку компенсирует 14 + 3 − 6 = 11% годовых по каждому такому кредиту. При ключевой ставке 21% (начало 2025-го) компенсация доходила до 17–18% — то есть льготный кредит фактически целиком оплачивался бюджетом.Источник
Банки, впрочем, считают этой компенсации мало и берут с застройщиков комиссии 5–9% от суммы кредита (зачастую до 15–20%), которые закладываются в цену квартиры. Источник За 2025 г на субсидирование ставок было потрачено 2 ТРИЛЛИОНА рублей. Источник
💎 Итог
Оптимальная для России схема — это не ЖНК (который слишком похож на кассу взаимопомощи с рисками) и не классический ЖСК (который может привести к спекуляциям или долгострою).
Это «Социальный жилищный кооператив», который сочетает в себе:
Немецкую защиту от спекуляций (собственность у кооператива, бессрочное пользование).
Польскую дешевизну (беспроцентная рассрочка).
Российскую господдержку (земля и инфраструктура за счет государства для бюджетников и для "семейных" программ).
Для его запуска требуется принять отдельный закон или пакет поправок, который закрепит некоммерческий статус, неотчуждаемость жилья и механизмы прямой господдержки. Это создаст надежный, недорогой и, что важно, неспекулятивный сегмент жилья, который будет служить десятилетиями, а не станет очередным инструментом для извлечения прибыли.
Из чего складывается экономия: три главных фактора
Предложенная модель устраняет три основных компонента рыночной цены, которые не имеют отношения к реальной стоимости «кирпичей и работы».
Отсутствие прибыли застройщика и девелоперских затрат: В классической схеме цена иключает маржу застройщика, расходы на маркетинг, продажи и обслуживание банковских кредитов. В кооперативе деньги пайщиков идут напрямую на стройку, а члены сами контролируют расходы, исключая коммерческую составляющую.-16-35
Бесплатная земля и инфраструктура: Это один из самых весомых факторов. Государство передаёт кооперативу участок безвозмездно, а не по рыночной цене, и часто берёт на себя подключение к сетям. Это радикально снижает себестоимость, особенно в дорогих городах.-17
Отсутствие банковских процентов: Поскольку финансирование идёт за счёт паевых взносов и беспроцентной рассрочки, а не ипотеки, из цены полностью исчезает стоимость кредитных денег.-34
Итоговая оценка
Таким образом, реалистичный ориентир для бюджетника выглядит так:
В регионах экономия может составить 25–40% от средней рыночной цены.
В крупных городах и Московской агломерации, где доля земли и инфраструктуры в цене особенно высока, экономия может достигать 40–50% и более.
Ключевое преимущество этой схемы в том, что она обеспечивает не разовую скидку, а принципиально иную, неспекулятивную структуру цены, которая остаётся низкой на протяжении всего срока службы дома.
Почему этого скорее всего не будет реализовано в полной мере?
Наше движение ПромСоцРазвитие не доросло до уровня партии (нам всего то пол года и нас пока всего пара тысяч)
А из действующих партий этого никто поддерживать не будет. Чтобы система заработала, надо менять нормы регулирования законодательства, убирать либерализацию и т.д. Да и главное- банки потеряют сотни миллиардов при строительстве жилья по этой схеме. Следовательно пролоббируют свои интересы в строну не принятия этого. Или принятия этого таким образом, чтобы в итоге получилось что то непотребное. Уже сейчас в СМИ звучат прямые обвинения в адрес «банковского лобби», которое, по мнению некоторых политиков, блокирует развитие некоммерческих форм жилья, чтобы сохранить ипотечный рынок.
Так же это прямая угроза бизнес модели застройщиков. Жилье в кооперативе может быть на 30–50% дешевле рыночного. Для девелоперов это означает появление на рынке огромного сегмента жилья, с которым они не смогут конкурировать по цене, что напрямую бьет по их маржинальности.
Для Минфина любые новые масштабные программы — это дополнительные риски и необходимость искать источники финансирования, поэтому даже условно бесплатные для бюджета схемы (как СЖК) встречают сопротивление из-за сложности администрирования и потенциальных «скрытых» обязательств.
"Бюрократическая инерция" в регионах: Муниципалитетам придется искать и оформлять землю, а также нести дополнительную административную нагрузку, что может встречать внутреннее сопротивление в местных администрациях.
Таким образом, сопротивление будет ности системный характер. Застройщики и банки защищают свои бизнес-модели, Минфин — бюджетную дисциплину, а часть общества — привычную среду. Схема СЖК не просто предлагает «дешевое жилье», а меняет правила игры на рынке, перераспределяя выгоды от коммерческого сектора к гражданам и обществу. Именно поэтому её продвижение потребует сильной политической воли для преодоления сопротивления этих влиятельных групп. А нас всего то около тысячи человек.... Но надеюсь станет больше...
Крч, чего еще хотел сказать? Наш проект мы предложим ВСЕМ политическим партиям РФ. Но я ставлю рубь за сто что дело не выгорит. Но процесс мы будем освещать. В т.ч. и тут, на Пикабу.
Так же если у вас есть что то по делу- в плане дополнить, расширить и углубить данный материал- милости просим в комментарии или в наше народное движение.
Наш канал в Дзен https://dzen.ru/a/avsWEPOL9CqP2Q3C