

В 1971 году деньги перестали быть деньгами. И мало кто заметил
Источник https://clck.ru/3X2tUp
Мы остановились на том, что ювелир из Лондона придумал систему, которая в итоге получила корону. Сегодня — что случилось с ней дальше.
1944: доллар и золото
Но мир не был готов отказаться от честных денег.
1944 год. Война почти закончена. И ещё до того, как рассеялся дым, весь западный мир сел за стол и договорился об одном правиле.

Фотография с конференции, где и была создана послевоенная валютная система/ Bretton Woods conference 1944. Источник https://clck.ru/3X2taK
Давайте привяжем каждую валюту к доллару, а доллар — к золоту. Фиксированно. Тридцать пять долларов за одну унцию.
И какое-то время это работало. Европа отстроилась из руин. Люди жили лучше, чем когда-либо.
Но под всем этим тихо росла проблема.
Америка много тратила — на войны, на программы внутри страны. И тихо начала печатать деньги, чтобы закрывать разрывы.
Долларов становилось всё больше. Золота — нет.
И другие страны начали задавать очень простой вопрос: если мы все придём одновременно, золото действительно будет там?
Ответ был: нет.
Страны понемногу начали приходить. Франция первой потребовала своё золото. Хранилище быстро пустело.
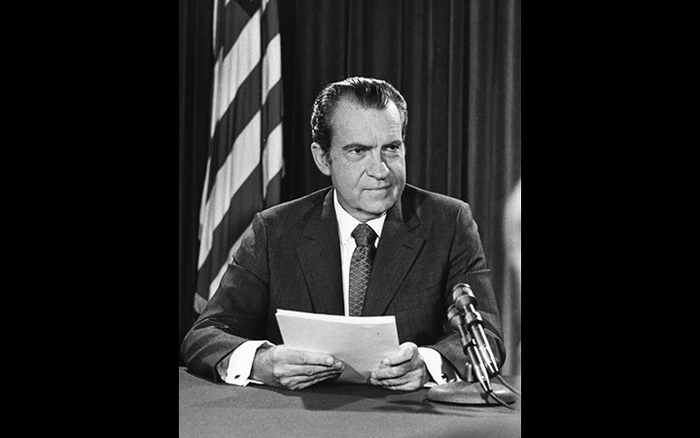
Президент Никсон готовится объявить о новых экономических мерах в телевизионной трансляции. (Фото предоставлено библиотекой Ричарда Никсона) Источник https://clck.ru/3X2uXu
Президент США Никсон не стал ждать, пока оно закончится. В воскресный вечер в августе 1971 года он вышел на телевидение и объявил, что доллар больше не обменивается на золото.
Последний якорь исчез.
За одну ночь все валюты мира стали просто бумагой, обеспеченной ничем, кроме доверия.
Что это значило
Подумайте, что это значило для человека, который сидел дома и смотрел этот выпуск.
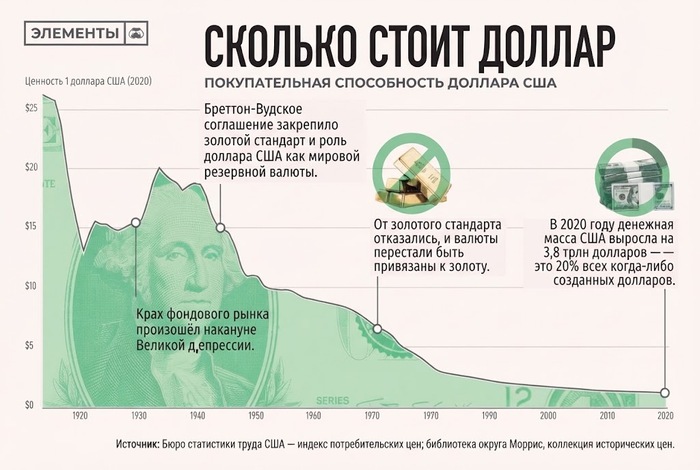
Если у вас той ночью в кармане было 100 долларов, сегодня на те же 100 долларов вы купите товаров примерно на 8 долларов.
Осознайте это на секунду.
92% ценности исчезли, а число на банкноте осталось точно таким же.
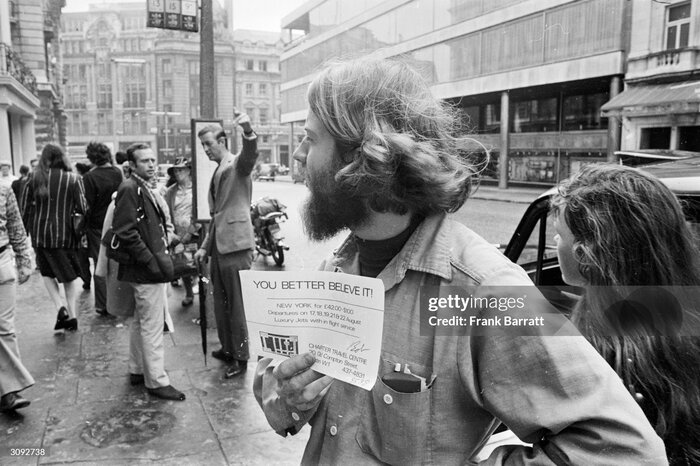
18 августа 1971 года: житель Нью-Йорка Брюс Шотланд стоит у лондонского офиса компании American Express на Хеймаркете, пытаясь продать свой мотоцикл, чтобы раздобыть наличные во время долларового кризиса. (Фото: Фрэнк Барратт / Keystone / Getty Images)
Это был 1971 год — полвека назад. Казалось бы, за 50 лет кто-нибудь должен был это исправить, построить что-то лучшее.
Никто не исправил. На самом деле стало ещё страннее.
Как банки создают деньги из вашей подписи
Помните ювелира, который печатал расписки, не имея под них золота?
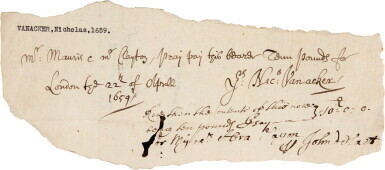
Самый ранний известный чек, выписанный на Клейтона и Морриса, 1659 год. https://clck.ru/3X2ugQ
Частные банки до сих пор делают то же самое. Просто теперь на экране компьютера.
97% всех денег сегодня — цифровые. И создают их банки, а не центробанк и не правительство.
Большинство людей думает, что банки — просто посредники. Они принимают вклады, держат 10% в резерве, а остальное выдают в кредит. Так они и зарабатывают.
Именно этому учили и меня на экономическом факультете.
Но происходит не это. Даже близко не это.
Представьте, что вы приходите в местный банк. Вам нужно 10 000 долларов. Вы подписываете кредитный договор.
В этот самый момент происходят две вещи.
Банк записывает ваше обещание вернуть долг как актив на своих книгах — и набирает 10 000 долларов на ваш счёт.
В этот самый момент деньги созданы.
Ваша подпись создала эти деньги.
Теперь вы можете их тратить. Делать с ними что хотите. Пока возвращаете 10 000 плюс проценты.
Банк не использовал свои сбережения и не брал чужие вклады, чтобы выдать вам кредит. Он просто набрал цифры на экране.
Но проценты по ним он получает настоящие.
Долг, который можно вернуть только новым долгом
И это ещё не всё.
Вы заняли 10 000, но с процентами должны вернуть, скажем, 11 000. Откуда берётся лишняя 1000?
Её никогда не создавали. В системе её нет.
Единственный способ её получить — если кто-то другой займёт её первым. Но тот тоже должен вернуть больше, чем занял. Значит, ещё один человек должен занять. И ещё. И ещё.
Единственный способ кому-то вернуть свой долг — чтобы кто-то другой постоянно брал новый долг. Всегда.
Система не просто предпочитает это. Она этого требует.
Поэтому денег создаётся всё больше, а количество товаров и услуг в мире не растёт с той же скоростью.
Поэтому каждый ваш доллар покупает чуть меньше, чем вчера.
2-4% инфляции - это не случайность
И вот часть, которую мне долго было трудно принять.
Это не случайность. Кто-то это решил.
Каждый крупный центральный банк мира целится в 2-4% инфляции в год. Они называют это ценовой стабильностью.
2-4% звучит безобидно. Но если сложить это за жизнь, ценность ваших сбережений примерно вдвое сокращается каждые 35 лет.
Линейку намеренно укорачивают каждый год.
И тут возникает вопрос: если кто-то это решил, то для кого?
Для заёмщиков.
Инфляция выгодна заёмщикам. Вы занимаете сильную валюту, а возвращаете более слабую. Долг тихо сжимается.
А теперь подумайте, кто крупнейший заёмщик на земле.
Государства. Каждое из них.
Долг настолько большой, что его никогда реалистично не выплатить. Но его можно тихо обесценить за десятилетия. И внезапно он становится управляемым.
Вкладчик платит. Заёмщик выигрывает.
Это не недостаток системы. Это и есть система.
Если было полезно — поставьте плюс. Если тема зайдёт, разберу, что с этим можно делать.