
Ответ tarser в «Вы всё ещё думаете, что сейчас живёте лучше, чем в СССР? 170-180 рублей СССР в 1980г, сколько будет сейчас по ППС?»6
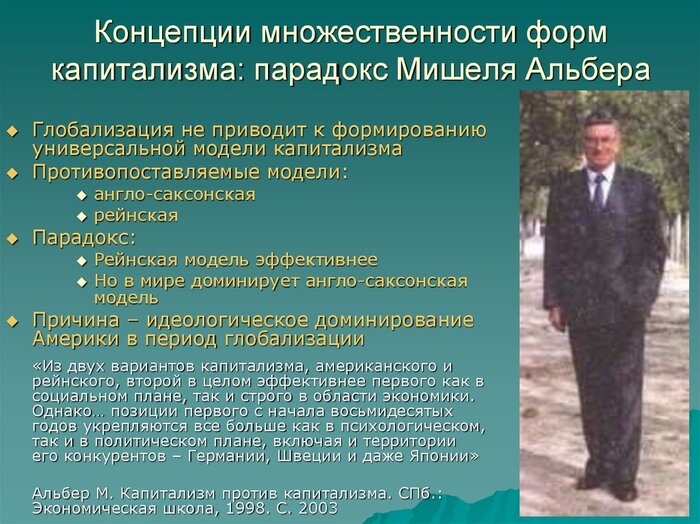
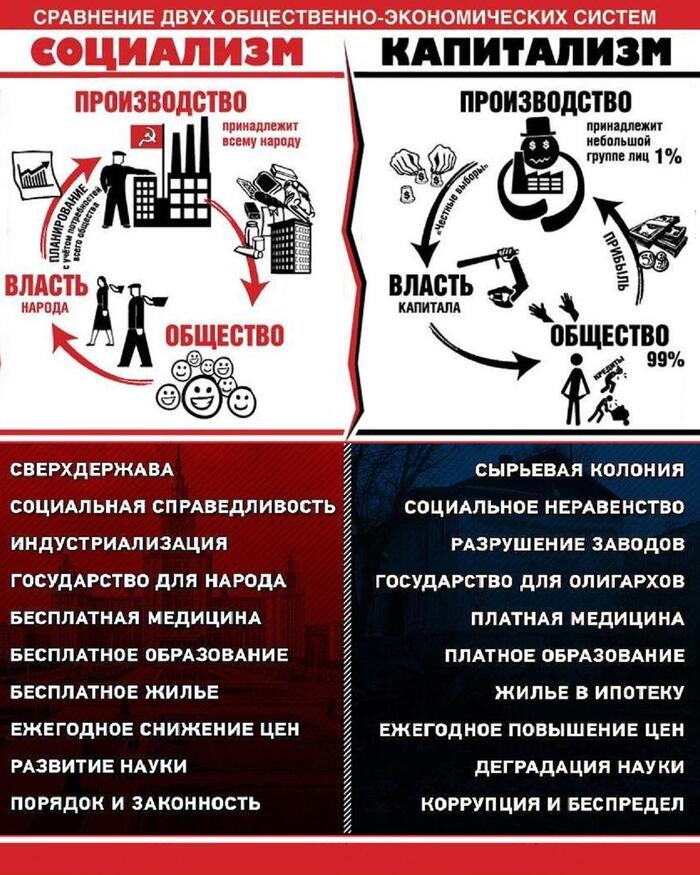
Мы не гоним ни кого в коммунизм (тем более что и там проблем хватало- от дефицита до бытовых и жилищных сложностей). А скорее пытаемся доказать что у того же капитализма есть множественность форм и видов. И совершенно не обязательно принимать как идеальную модель англо саксонскую модель уже трещащую по швам, как некий "возвышенные идеал" и слепо идти по этому курсу.
Так же (если вы вдруг невнимательно читали )
Методика расчета примененная в посте (почему 1 рубль СССР 1980 года это именно 527 современных рублей РФ?)
Коэффициент «1 рубль СССР 1980 года ≈ 527 современных рублей» получен не через сложный анализ покупательной способности внутри страны, а через пересчёт через доллар США с учётом его инфляции. Это один из самых простых и распространённых в публицистике методов, который, однако, имеет серьёзные ограничения. Логика расчёта строится на цепочке: советский рубль → доллар США (1980) → доллар США (2026, с учётом инфляции) → российский рубль (2026) .
Шаг 1. Перевод советских рублей в доллары по официальному курсу 1980 года
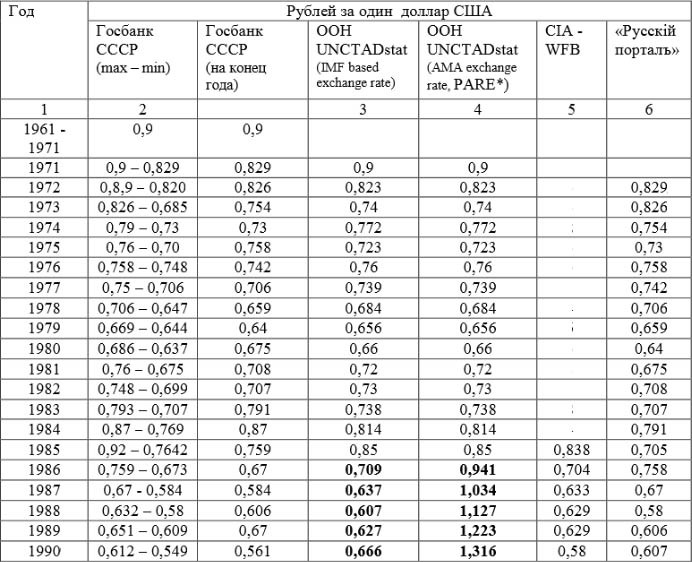
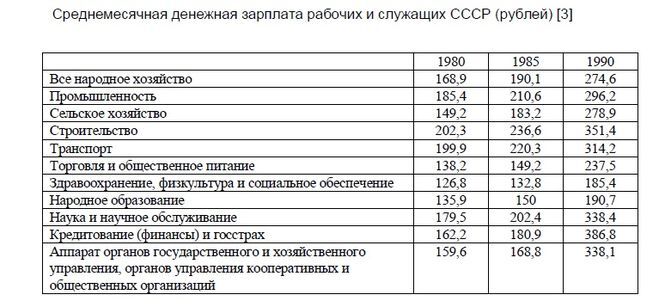
В 1980 году официальный курс составлял 64 копейки за 1 доллар США (то есть 0,64 руб./$). В качестве базы для расчёта берётся средняя зарплата в СССР в 1980 году — 180 рублей.
Расчёт: 180 ₽ ÷ 0,64 = 281 доллар США (сумма в ценах 1980 года).-23
Шаг 2. Учёт инфляции доллара США за 45 лет (1980–2026)
Доллар за это время обесценился. В публицистических расчётах, на которые ссылается коэффициент 527, используется коэффициент инфляции доллара примерно 3,9–4,0 раза.-23-24
Расчёт: 281 $ × 3,9 (или 4,0) ≈ 1 096 долларов США (эквивалентная сумма в ценах 2026 года).-23
Шаг 3. Перевод долларов 2026 года в российские рубли по текущему курсу
Полученная сумма умножается на усреднённый курс доллара к рублю в 2026 году, который в расчётах принимается за 86,5 руб./$.-23
Расчёт: 1 096 ×86,5₽/×86,5₽/ ≈ 94 800 рублей.
Шаг 4. Вывод коэффициента для 1 рубля
Теперь, чтобы найти эквивалент одного советского рубля, итоговую сумму (94 800 ₽) делят на исходную советскую сумму (180 ₽), с которой начался расчёт.
Расчёт: 94 800 ₽ ÷ 180 ₽ = 526,67, что и округляется до 527.-20-23
Иными словами, 100 рублей 1980 года по этой методике эквивалентны примерно 52 700 рублей 2026 года, а пресловутый «обед за рубль» в столовой — это около 527 современных рублей.-20
Важные оговорки
1-Игнорирование советской структуры расходов. ЛЮБОЙ метод расчета «не видит» главного: в СССР значительная часть благ (жильё, медицина, образование) распределялась вне денежного обмена. Зарплата в 180 рублей была почти полностью «свободными» деньгами на текущее потребление, тогда как современные 94 800 рублей вынуждены покрывать ипотеку, платную медицину и ЖКХ, которых у советского рабочего не было.-20
Т.е за счет того что кратно ниже были расходы на ЖКХ, Медицину, Репетиторов, Транспорт, Отсутствовали или были кратно ниже (при покупке кооперативной квартиры) ежемесячные платежи в % от среднего дохода семьи (29% от среднего дохода одного члена семьи, а не 80% от среднего дохода одного работающего члена семьи)
Условность инфляции доллара. Коэффициент 3,9–4,0 — это усреднённая оценка. В зависимости от используемого индекса цен (CPI) и периода расчёта, эта цифра может незначительно меняться, что сдвигает и итоговый коэффициент (в источниках упоминается диапазон 527–560 для расчётов через зарплаты, золото или доллар).-22
Таким образом, 527 рублей за 1 советский рубль — это результат чисто валютно-инфляционного пересчёта. Он полезен как быстрый и наглядный ориентир, но не претендует на однозначную и 100% точность в оценке реального уровня жизни. (хотя, повторю, за счет другой структуры расходов в СССР, средняя з/п в 180 рублей была почти "чистой" от прочих расходов, что в значительной мере компенсирует погрешности этого метода)
Таким образом- 180 рублей СССР- это примерно 94 800 рублей 2026 года. Но при этом бытовая техника и мебель сейчас кратно подешевела. НО прочие расходы так же повысились (ЖКХ в % от з/п, расходы на жилье и ипотеку, медицину и т.д ) что в принципе почти компенсирует одно другое.
Поэтому коэффициент 1/527 является более и менее подходящим.
Хотя и из-за того что структура расходов (как и тип экномики) изменилась ни одна методика не сопоставит это на 100% точно.
Далее, почему в расчетах у СССР была средняя з/п а сейчас медианная?
Тут все просто (в посте указано новы видимо пропустили эту часть)- тогда средняя з/п была действительно средней. Разница з/п начальник подчиненный была 1/5. А сейчас главврач или директор получают 350-500 тр, а обычный работяга 70тр. Но в среднем будет 115 тр по стране. Ага. Очень точно так считать.
Коэффициент Джини -что это?
Это индекс концентрации доходов, который показывает степень неравномерности их распределения. Он варьируется от 0 (абсолютное равенство) до 1 (абсолютное неравенство). rbc.ruexpert.ru
.По данным Росстата, в 2025 году коэффициент Джини в России составил 0,422. Это максимальное значение за период наблюдений с 1995 года. roschart.ru59.ru
Коэффициент фондов (соотношение между средними уровнями денежных доходов 10% населения с самыми высокими и 10% населения с самыми низкими доходами) в 2025 году достиг 16 раз. roschart.ru
В сравнении с другими странами:
Скандинавские страны (Швеция, Норвегия, Дания) демонстрируют более равномерное распределение доходов с коэффициентом Джини в диапазоне 0,25–0,30. vc.rusky.pro
Страны Восточной Европы (Чехия, Польша, Венгрия) имеют более низкие значения — в районе 0,25–0,35. sky.prostatbase.ru
Так же отмечу что в изначальном посте сделана оговорка по средней з/по по отраслям в СССР (вы видимо то же пропустили)- в зависимости от источников, региона, области цифра немного отличается (но не кратно, а на 10-15%). Что нельзя отрицать и игнорировать. А лучше честно указать. ЧТо я и сделал.
Так же отмечу жилищные кооперативы как таковые представлены как пример варианта решения жилищной проблемы без банков. Тут скоро будет отдельный пост на эту тему.
Лично мне не понятно почему сейчас такого нет (видимо уважаемые лиди из банкиров против того что кусок пирога мимо их рта пройдет).
Т.е кто мешает в РФ эту сферу законодательно отрегулировать чтобы сделать жилье доступнее? И почему лично вы против этих моделей?
Для справки в Германии:
Жилищные кооперативы (Wohnungsgenossenschaften) играют заметную роль на немецком рынке недвижимости, хотя их доля оценивается по-разному в зависимости от методики подсчёта:
Около 10% арендного фонда: По данным отраслевых объединений, кооперативы владеют примерно 2,1–2,2 млн квартир, что составляет 9,5–10% от всего арендного жилья в стране.-33
Около 5% всего жилого фонда: Если считать от общего числа квартир (включая частные дома), доля кооперативов составляет примерно 5%.
Около 20% (по оценке некоторых политиков): В дискуссиях на политическом уровне иногда звучит цифра в 20%, которую кооперативы обеспечивают жильём (вероятно, с учётом членов семей и влияния на рынок).
Финансирование в такой схеме устроено следующим образом:
Ваш взнос: Вы платите вступительный пай. В некоторых небольших кооперативах он может составлять от нескольких сотен до нескольких тысяч евро (например, 175 € за долю).
Кредит самого кооператива: Основную стоимость строительства или покупки дома финансирует сам кооператив. Для этого он, как правило, привлекает банковский кредит (часто с господдержкой через KfW). Ваш ежемесячный платёж (Nutzungsentgelt) идёт на обслуживание этого кредита и содержание дома.
Государственная поддержка паёв: Существуют программы (например, KfW 134), которые выдают льготные кредиты именно частным лицам на покупку кооперативного пая. Но это всё равно кредит (хотя и очень дешёвый, под 0,01%), а не схема «вообще без банка». Что уже лучше для обычного гражданина
Есть и другие модели "кооперативной" покупки жилья без банка:
Система прямых кредитов (Direktkredite)
Это краеугольный камень большинства «безбанковских» моделей. Direktkredit — это заём, который частное лицо или группа лиц предоставляет напрямую кооперативу или конкретному жилому проекту, минуя банк.
Как это работает: Сторонники проекта (не обязательно будущие жильцы) дают в долг свои сбережения. Для проекта это выгодно, так как позволяет избежать банковских комиссий и процентной маржи, что в итоге снижает арендную плату.-11
Условия: Инвесторы могут сами выбирать приемлемую для них ставку — от 0% до 1,5% годовых и даже ниже. Юридически такие займы часто оформляются как субординированные (Nachrangdarlehen), что означает более высокий риск для кредитора, но при этом они могут считаться частью собственного капитала проекта.-11
Модель «Mietshäuser Syndikat»
Это одна из самых известных и успешных сетевых моделей в Германии, которая строит свою финансовую систему практически полностью на прямых кредитах.
Философия: Девиз этой модели — «Лучше иметь 1000 друзей за спиной, чем один банк на шее».-21
Структура: Каждый жилой проект (дом) является независимым юридическим лицом (чаще всего GmbH), но при этом он становится членом головной организации — «Mietshäuser Syndikat». Эта головная структура выполняет роль зонтичной организации и «якорного» инвестора.
Финансирование: Головное Syndikat привлекает деньги через прямые кредиты и направляет их проектам. По данным на 2025 год, в сети Syndikat обращается около 260 миллионов евро, собранных таким образом. Значительная часть финансирования (около 39%) приходится именно на Direktkredite.-21
Модель «DachGenossenschaft» (Зонтичный кооператив)
Это гибридная форма, которая сочетает правовую форму кооператива с финансовыми инструментами, похожими на те, что использует Syndikat.
Принцип работы: Создается крупный «материнский» кооператив (DachGeno). Отдельные жилые группы или небольшие проекты не создают собственный кооператив с нуля, а становятся частью этого «зонтичного» объединения.-1
Источник средств: Финансирование также строится на Direktkrediten — прямых займах от частных лиц кооперативу. Эти средства формируют капитал DachGeno, который затем распределяется на строительство или выкуп жилья для её членов. Это позволяет небольшим инициативам, у которых нет возможности получить банковский кредит, реализовать свои проекты.
Другие формы и модели
Помимо этих основных систем, существуют и другие подходы:
Модели с частичной автономией: В рамках крупных кооперативов могут создаваться автономные проектные группы. Они получают от кооператива общий договор на пользование, а сами управляют внутренними делами. Необходимый для финансирования капитал члены такой группы вносят в кооператив, в том числе в форме займов от жильцов (Mieterdarlehen).-1
«Малые кооперативы» для одного дома: Жители одного дома могут организовать собственный небольшой кооператив (Kleingenossenschaft), который полностью контролирует финансирование и управление своим зданием, привлекая средства через взносы и прямые займы.
Австрия: Сеть habiTAT (последователь немецкой модели)
Австрийская сеть habiTAT, основанная в 2014 году, является прямым аналогом немецкого «Mietshäuser Syndikat». Её финансовая модель практически полностью повторяет немецкую:-17
Прямые кредиты (Direktkredite): Основной источник капитала для покрытия необходимой доли собственных средств. Эти займы поступают в первую очередь из личного окружения участников инициатив — друзей, family, знакомых.-17
Солидарные взносы: В структуре арендной платы заложен «солидарный сбор», который ежегодно увеличивается. Эти средства идут в общий котёл для поддержки уже существующих и запуска новых проектов в сети.-17
Правовая защита: Как и в немецкой модели, для предотвращения спекуляций используется хитрая юридическая конструкция: домом владеет GmbH, в которой 51% принадлежит жильцам, а 49% — сети habiTAT. Это даёт сети право вето на продажу недвижимости.-17
Великобритания: Модель «Loanstock»
В Великобритании, особенно в небольших кохаузинговых проектах, набирает популярность модель займового капитала (loanstock). Это прямая альтернатива банковскому кредиту.
Суть модели: Кооператив привлекает деньги напрямую от частных лиц и компаний, выпуская своего рода долговые обязательства (loanstock). Это позволяет избежать банковского посредника и, как следствие, снизить стоимость финансирования.-50
Внутренние займы: Помимо внешних кредиторов, члены кооператива могут сами кредитовать свой проект. Эта практика известна как «внутригрупповое кредитование» (intra-group lending).-50
Пример: Проект Perennial в Лондоне использует эту модель для покупки и реконструкции дома. Они предлагают потенциальным кредиторам доходность около 3% годовых, что сопоставимо с банковским вкладом, но при этом деньги работают на создание доступного жилья.-50
Испания: Специализированные финансовые кооперативы
В Испании для решения проблемы финансирования жилищных кооперативов создаются специализированные финансовые структуры.
SERFICOOP: Это кооператив финансовых услуг, созданный в 2025 году для финансирования жилищных проектов. Модель работает так: «сотрудничающие члены» (socios colaboradores) вкладывают свой капитал в SERFICOOP, получая взамен небольшую доходность. Эти средства затем направляются исключительно на финансирование жилищных кооперативов, прошедших проверку на финансовую устойчивость.-61
Этическое финансирование: Также существуют такие инструменты, как Coop57 — кооператив, предоставляющий этическое финансирование проектам, которые являются частью социальной экономики.
Швейцария: «Третий путь» с покупкой долей
Швейцарская модель не является полностью «безбанковской», но она radically отличается от классической ипотеки и снижает зависимость от банка для отдельного человека.
Покупка долей, а не квартиры: Новый жилец покупает доли (Anteilsscheine) в кооперативе, которые дают право на проживание и один голос на собраниях, независимо от количества долей. При выезде доли возвращаются по номинальной стоимости — без прироста капитала (нет спекулятивной выгоды).-45
Финансирование: Большинство кооперативов финансируют себя сами (за счёт взносов членов и арендной платы). Новым кооперативам часто помогает государство, предлагая землю по сниженным ценам и льготные кредиты. В некоторых случаях государство даже покупает доли в обмен на обязательство предоставлять жильё для малоимущих. Рента рассчитывается строго по себестоимости.-45
Центральная и Восточная Европа: Сеть MOBA
MOBA (Moving Borders Apart) — это международная сеть, объединяющая проекты доступного жилья в Хорватии, Чехии, Венгрии, Сербии и Словении. Их подход к финансированию напрямую связан с обходом традиционных банков:-12
MOBA Accelerator: Поскольку традиционные банки часто отказывают кооперативам в финансировании, MOBA создала собственный фонд. Он работает за счёт пожертвований, членских взносов и выпуска облигаций, чтобы обеспечить стартовый капитал для новых проектов.-12
Транснациональная солидарность: Сеть позволяет перераспределять средства и опыт между проектами в разных странах, создавая финансовую подушку, независимую от банковской системы.
Нидерланды: Краудфандинг и муниципальные фонды
В Нидерландах, где банки часто с осторожностью относятся к жилищным кооперативам из-за их нестандартности, используются альтернативные источники:
Краудфандинг и займы от сообщества: Многие кооперативы привлекают средства через краудфандинг, облигационные займы от будущих жителей и их сетей, а также частные займы от состоятельных инициаторов.
Муниципальные фонды: Города, например Амстердам, создают специальные фонды (например, Stimuleringslening) для предоставления льготных кредитов начинающим кооперативам, что помогает им привлечь основное банковское финансирование впоследствии.
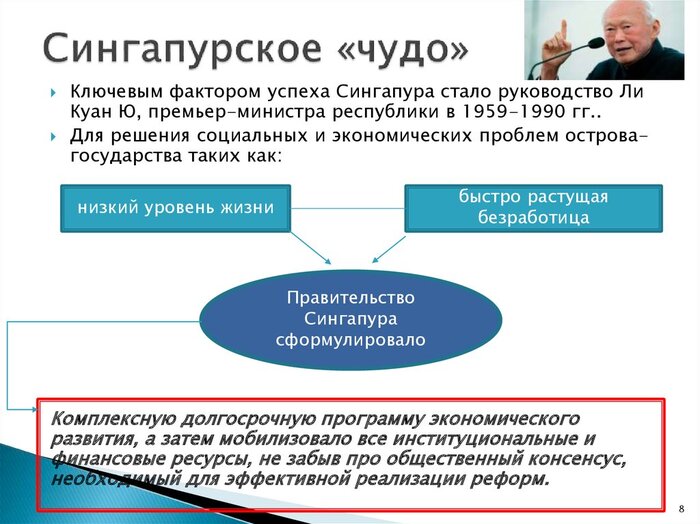
.Так же отмечу про интересную систему государственно частного строительства для бюджетников в той же Словакии, Казахстане, Австрии. Интересен тут пример Сингапур (жилье для не богатых и бюджетников).
В Сингапуре строительством и распределением жилья для граждан, включая работников бюджетной сферы (учителей, врачей, госслужащих), занимается государственная организация HDB (Housing and Development Board). А почему у нас нет своей, национальной HDB? У нас что у врачей и учителей есть возможность потянуть банковскую ипотеку? Или у нас нет нехватки врачей и учителей? Для справки, один рубль вложенный в строительство дает 1,68 рубля дохода бюджету.
Тот же вице-премьер Марат Хуснуллин сообщил, что каждый вложенный в строительство рубль генерирует 1,68 рубля в качестве мультипликативного эффекта для экономики. rg.rustrop-rf.rudzen.rumperspektiva.ru
Что такое мультипликативный эффект
Это означает, что деньги, потраченные на строительство, запускают цепную реакцию в смежных отраслях — металлургии, производстве строительных материалов, логистике и других. В результате растут доходы не только в самой строительной сфере, но и в связанных с ней секторах, что в итоге увеличивает поступления в бюджеты разных уровней. amurmedia.ru
В общем "кооперативы" без банка- штука интересная и более выгодная для обычного гражданина при покупке жилья.
Но видимо ни кому оно не надо. Так как банки в этом случае будут меньше зарабатывать. Не примут такое в Гос Думе. А страна будет без учителей и врачей катиться вниз. Какое нах, развитие без качественного образования?
Или вы против развития нашей страны?
Если так, то почему?