
Банки отказывали один за другим. Виноватой оказалась кредитка на 5000 рублей
Звонит мужик. По голосу слышно, что он уже неделю воюет с банками и проигрывает.
— Я не понимаю, что происходит. Всю жизнь брал кредиты сам: машину, ремонт, технику. Ни одной просрочки. А сейчас отказ, отказ, отказ. Как будто меня в какой-то чёрный список внесли.
Я работаю с кредитами, и такие звонки у нас не редкость. Начинаю всегда с одного вопроса: что поменялось за последние пару месяцев? Работа, переезд, может, кого-то поручителем записали.
— Да ничего не менялось.
Ладно, идём по списку. Старые кредиты? Закрыты. Просрочки? Нет. Приставы? Чисто. Новые карты?
Пауза.
— Ну... недели две назад банк кредитку дал. На пять тысяч. Я её, по-моему, даже не активировал. В приложении всплыло предложение, я нажал «да», чтобы отстали.
Вот она, родимая.
Со стороны банка картина выглядит так. Человек две недели назад открыл новую кредитку, а теперь пришёл за кредитом посерьёзнее. Скоринг такое не любит: свежая карта прямо перед заявкой похожа на то, что деньги нужны срочно и человек собирает их где только может. Что он нажал «да» от скуки, робот не знает и знать не хочет.
Вторая причина — нагрузка. Банк считает, какую часть дохода съедают платежи по кредитам. Кредитку он учитывает, даже если по ней не потрачено ни рубля: смотрит на лимит, а не на то, пользуетесь вы картой или нет.
А дальше начинается снежный ком. Отказали — человек расстроился и пошёл в следующий банк. Потом ещё в один. Каждая заявка и каждый отказ ложатся в кредитную историю. Через месяц таких походов там уже красота: новая кредитка, пачка запросов и пачка отказов. Следующий банк смотрит на это и тоже отказывает. Уже не из-за карты, а потому что все до него отказали.
Лечение простое и скучное: карту закрыть и ничего не делать.
Самое смешное: открыли кредитку за две секунды, а закрывали больше месяца. Заявление, «счёт будет закрыт в течение...», потом ждать, пока банк сообщит в бюро кредитных историй, что карты больше нет.
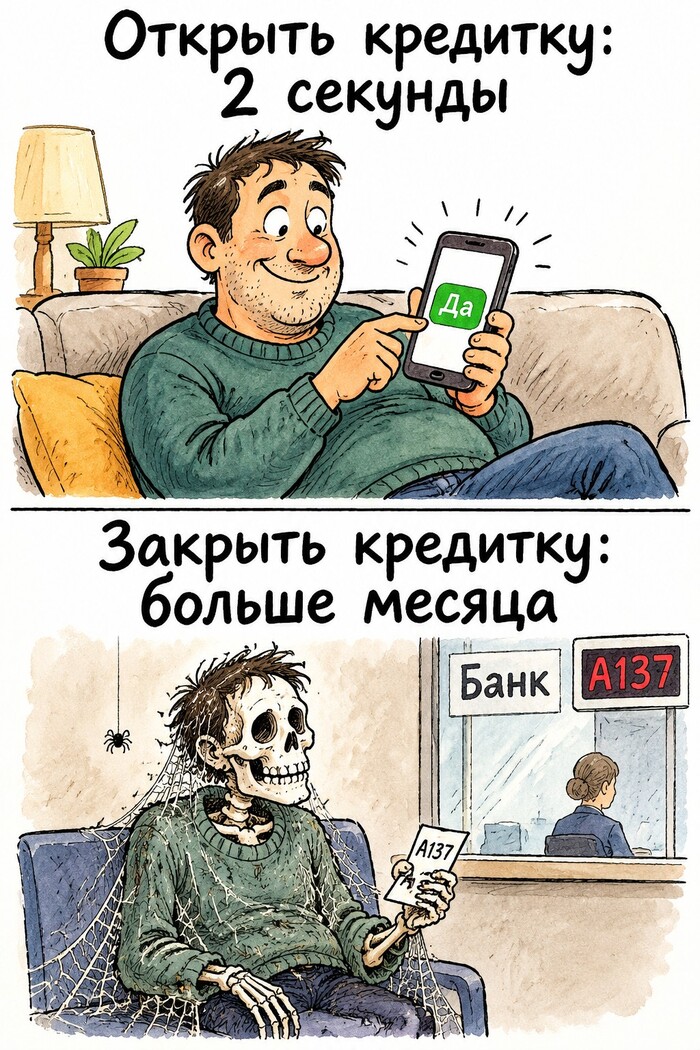
И всё это время ни одной новой заявки. Это было тяжелее всего. Человеку нужны деньги, а ему говорят: сиди и жди. Но выдержал. Когда карта пропала из истории, прислал документы и получил одобрение.
Что я из этой истории рассказываю всем:
1. Перед крупным кредитом или ипотекой ничего нового не открывайте. Ни кредиток, ни рассрочек, ни «карт с кэшбэком», которые банк настойчиво подсовывает в приложении.
2. Ненужную кредитку закрывайте, а не кладите в ящик. Именно закрывайте счёт. Заблокированная карта с лимитом продолжает висеть в истории как действующая.
3. Отказали — не бегите сразу в следующий банк. Сначала закажите свою кредитную историю. В каждом бюро это бесплатно два раза в год, а в каких бюро она лежит, бесплатно подскажут Госуслуги. Обычно там сразу видно, за что цепляются.
4. Закрыли карту — возьмите справку о закрытии и через месяц проверьте историю. Бывает, что банк закрыть закрыл, а в бюро передать забыл.
А вам отказывали без видимой причины? Нашли в итоге, в чём было дело?