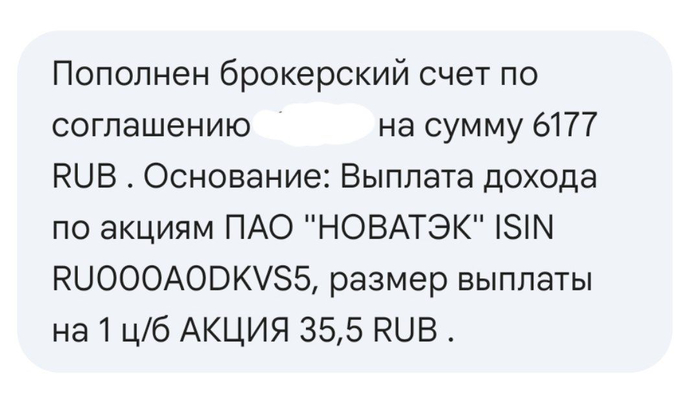
Утром немного порадовал Новатэк, пришло заветное смс, о зачислении дивидендов. Не много, но платят регулярно и стабильно, даже в трудные времена.
Кроме того, компания продолжает успешно преодолевать все вызовы, связанные с геополитическим давлением и проявлениями нездоровой конкуренции.
Газ, на мой взгляд, наряду с электроэнергией, одно из топлив будущего. Сильно недоооцененное и недоразвитое.
По своему региону знаю, что там где проходят трубы с газом, начинается бурное развитие. Земля становится более востребованной, начинается бурное строительство и развитие.
Куда трубы прокладывать пока нецелесообразно, как раз таки и поставляют сжиженный газ. Оборудовать условным газгольдером можно и частный дом, и целый город.
Многие страны, уже пошли по этому пути. Терминалов по приему СПГ уже очень много, а будет ещё больше. Казалось бы, идеально для Новатэк.
Но есть ещё другие узкие места, импортозамещение производств СПГ, проблема танкеров, безопасности судоходства, санкций и многого другого.
И всё это в итоге, не даёт однозначно ответить, что лучше, СПГ Новатэка, или трубопроводы Газпрома. Поэтому, в какой-то момент, я просто решил, что хочу иметь обе эти позиции у себя в портфеле. С прицелом в далёкое далёкое будущее. Потому что как бы там ни было, а энергия - это первое что необходимо всем нам, а трансформировать её можно во всё что угодно.
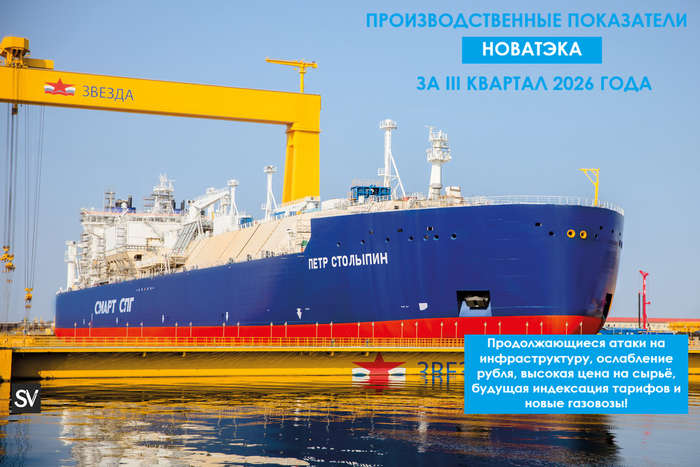
Компания представила предварительные производственные показатели за III квартал и 9 месяцев 2026 года:
🛢️ Добыча нефти и газового конденсата: 3,56 млн тонн (+1,3% г/г) и 10,71 млн тонн (+2,6% г/г) 🛢️ Продажа нефти и газового конденсата: 4,9 млн тонн (+10,5% г/г) и 13,8 млн тонн (+1% г/г)
⛽️ Добыча природного газа: 21,12 млрд куб.м (+4,9% г/г) и 64,80 млрд куб.м (+3,4% г/г) ⛽️ Продажа природного газа (включая СПГ): 15,8 млрд куб.м (-3,1% г/г) и 55,2 млрд куб.м (-1,1% г/г)
Компания скрыла переработку СГК (стабильного газового конденсата) за III квартал и 9 месяцев 2026 года. Отмечу, что сокращение переработки во II полугодии было чувствительное, это связано с атаками на порт и на терминал НОВАТЭКа в Усть-Луге в марте (атака украинских дронов не проходит бесследно). Атаки продолжились (порт был атакован в августе-сентябре), видимо, по соображениям безопасности эту статью скрыли.
По состоянию на 30 сентября 2026 года 0,9 млрд куб. м газа, включая СПГ, а также 1,5 млн тонн стабильного газового конденсата и продуктов его переработки было отражено как «остатки готовой продукции» и «товары в пути» в составе запасов.
💬 Добыча нефти и газового конденсата увеличилась, что удивительно, т.к. средняя добыча нефти в РФ за III квартал составила 8,75 млн б/с (-4,9% г/г). РФ уже давно может добывать выше 9,7 млн б/с, но атаки на инфраструктуру и санкции сдерживают добычу. По итогам октябрьского заседания 7-ка ОПЕК+ договорилась оставить сентябрьские квоты, как итог РФ в октябре останется с такой же квотой — 9,949 млн б/с. Понятно, что с такой добычей продажи возросли, ко всему этому компания высвободила ещё запасы т.к. цены III квартала были весьма интересными (выше 90$ за баррель), но всё равно такие продажи на фоне атак на инфраструктуру смотрятся впечатляюще.
💬 Добыча природного газа увеличилась, но вот у продаж динамика снизилась. Повлияли ли на это санкции, цены или снижение потребления Китаем, остаётся загадкой. Думаю снижение продаж газа с лихвой компенсируется ценами на сырьё и увеличением продаж нефти.
💬 Известно, что с 1 октября 2026 г. произойдёт индексация тарифов на газ (9,6%), большую часть НОВАТЭК поставляет на внутренний рынок, поэтому в IV квартале выручка должна подрасти. Что же насчёт ситуации на БВ, то ситуация всё не может разрешиться, а цены довольно высоки, плюс компания заключала контракты с другими странами. Начало IV квартала должно обнадёжить компанию т.к. конфликт не урегулирован, не забываем поставки нарушены, запасы истощены, а некоторые предприятия повреждены на БВ. Плюс рубль ослаб в III квартале, а часть выручки компании валютная.
📌 Головная боль компании это санкционное давление со стороны США. Совет EC утвердил полный запрет импорта российского СПГ с начала 2027 года (но не факт, ситуация на БВ может всё поменять). Не забываем о проекте Мурманский СПГ: покупка дешёвой электроэнергии на Кольской АЭС, в Мурманске порт не замерзает, а значит не понадобятся танкера ледового класса. Но НОВАТЭКсообщил, что увеличил окончание строительства терминала Мурманский СПГ на 2 года до 2032 года (будет ли рентабельно доставлять в другие страны, не думаю). При этом, первый переход завершил СПГ-танкер Константин Посьет, СПГ-танкер Пётр Столыпин готовится к передаче заказчику (третий газовоз) , напомню вам, что с 2026 г. у проекта Ямал СПГ снизился повышенный налог на прибыль в 34%, теперь 25%.
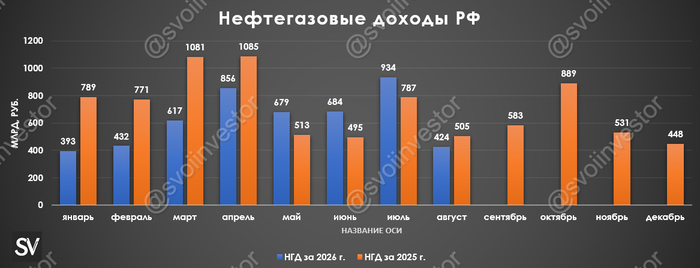
🛢️По данным Минфина, НГД в августе 2026 г. составили 424₽ млрд (-16% г/г), месяцем ранее — 934₽ млрд (+18,6% г/г). После трёх месяцев роста мы получили снижение относительно прошлого года, всё из-за сокращения добычи сырья, остановки экспорта нефтепродуктов и увеличившихся выплат по демпферу, отмечу что такие параметры как цена сырья и курс доллара выше, чем годом ранее (средний курс $ в июле 2025 г. — 80,1₽, цена Urals — 57,55$). Средний курс $ в августе 2026 г. составил 83,1₽ (в июле — 77,9₽), средняя же цена Urals увеличилась до 67,11$ за баррель по данным МИНЭК (в июле — 59,02$), как итог цена за бочку в августе была равна ~5577₽ (в июле — 4600₽). Бюджет на 2026 г. предполагает, что цена Urals составит 59$, а курс $ — 92,2₽ (цена за бочку — 5440₽), но доходы за август разочаровали, несмотря на более высокие параметры. Рассмотрим полноценно отчёт:
🗄 НДПИ (702,7₽ млрд vs. 692,2₽ млрд месяцем ранее). РФ в августе добыла нефти — 8,718 млн б/с (-160 тыс. б/с м/м), сокращение связано с санкционным давлением и атаками на НПЗ. С сентября 7-ка ОПЕК+ договорилась нарастить добычу на 188 тыс. б/с из-за ситуации в Иране, как итог РФ сможет добывать 9,949 млн б/с (в августе квота была 9,887 млн б/с). Не забывает, что экспорт нефтепродуктов остановлен, а это тоже минус налоги.
🗄 НДПИ на газ повысился, а экспортная пошлина снизилась, с учётом повышения цен на сырьё по сравнению с июлем, оно и понятно.Разбирал отчёт Газпрома за I п. 2026 года: Компания с учётом всех проблем переориентируется на внутренний рынок, также начала сокращать свои инвестиционные аппетиты и не выплатила дивиденды за 2025 г. Как мы видим результат не заставил себя долго ждать (спасибо Ормузу), омрачает всё огромный долг (скорее всего из-за этого и не платят дивиденды), плюс снижение ставки затормозилось, а процентные расходы показывают рост. Эффект высоких цен на сырьё продолжает давать надежду на продолжение отличного результата и в III квартале. Из долгосрочных рисков добавил бы отказ EC от газа по Турецкому потоку с осени 2027 г. (~15 млрд м3 в год) и возможное включение в SDN List, если не будет мира. Но опять же события на Ближнем Востоке повысили цены на сырьё это играет в плюс компании, также это может отложить отказ от сырья EC и санкции от США в долгий ящик.
🗄 Налог на дополнительный доход (НДД) составил -1,4 млрд ₽ (в июле — 396,1 млрд ₽), он платится в марте, апреле, июле и октябре, поэтому в некоторые месяцы доходы так разнятся.
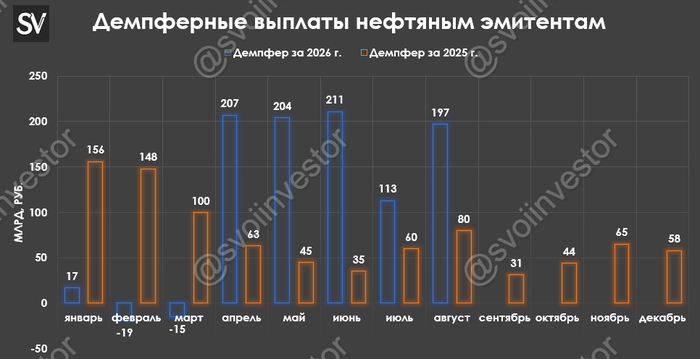
🗄 В августе Минфин выплатил по демпферу компаниям — 197,3₽ млрд (+145,4% г/г, в июле — 113₽ млрд). Правительство продлило запрет на экспорт бензина до 31 января 2027 г., для дизеля же запрет продлили до 30 сентября 2026 г. Цены выше, экспорт запрещён, соответственно, выплаты нефтяникам растут.
📌 Минфин планирует получить доп. НГД за сентябрь в размере 100,7₽ млрд. Корректировка августовского прогноза НГД составила -45₽ млрд, поэтому Минфин в сентябре направит на покупку валюты/золота 55,6₽ млрд, то есть с 07.09 по 06.10.26 будет покупаться 2,5₽ млрд в день (в августе покупал на 6,5₽ млрд). С учётом значительного снижения зеркалирования инвестиций (продажи на 0,6₽ млрд в день до конца года), то нетто-покупки валюты составят 1,9₽ млрд в день (в августе покупали на 5,9₽ млрд в день, ликвидная часть продолжает пополняться). Август для нефтяников (Лукойл, Роснефть, Татнефть, Газпромнефть и т.д.) получился отличным (цена на нефть была выше БП, рубль ослаб, получили выплаты по демпферу в 2 раза выше, чем месяцем ранее, конечно, огорчают прилёты по НПЗ), сентябрь же получается более продуктивным: цена Urals с начала месяца ходит в диапазоне 100-120$ за баррель, а демпферные выплаты останутся на уровне.
🛢️По данным Минфина, НГД в июле 2026 г. составили 934₽ млрд (+18,6% г/г), месяцем ранее — 683,6₽ млрд (+38,1% г/г). Третий месяц подряд нефтегазовые доходы показывают рост относительно прошлого года, но в этом месяце помог НДД т.к. они были выплачены за II квартал, когда цена нефти была выше 90$ за баррель, если сравнивать помесячно, то год назад цена сырья и курс были выше (средний курс $ в июле 2025 г. — 78,8₽, цена Urals — 60,37$). Средний курс $ в июле 2026 г. составил 77,9₽ (в июне — 73,6₽), средняя же цена Urals снизилась до 59,02$ за баррель по данным МИНЭК (в июне — 63,52$), как итог цена за бочку в июле была равна ~4600₽ (в июне — 4675₽). Бюджет на 2026 г. предполагает, что цена Urals составит 59$, а курс $ — 92,2₽ (цена за бочку — 5440₽), поэтому доходы за июль не устраивают правительство (как писал выше помог НДД). Рассмотрим полноценно отчёт:
🗄 НДПИ (692,2₽ млрд vs. 968,6₽ млрд месяцем ранее). Такое снижение связано с тем, что РФ продолжает в сокращённом формате добывать сырьё (санкции и атака на инфраструктуру), к этому всему остановлен экспорт нефтепродуктов. Напомню, что уже с сентября 7-ка ОПЕК+ договорилась нарастить добычу на 188 тыс. б/с из-за ситуации в Иране, как итог РФ сможет добывать 9,949 млн б/с (по последним не подтверждённым данным РФ добывала в июле 9 млн б/с).
🗄 НДПИ на газ снизился, а экспортная пошлина возросла, с учётом снижения цен на сырьё по сравнению с июнем, оно и понятно.Разбирал отчёт Газпрома за I кв. 2026 года: компания с учётом всех проблем переориентируется на внутренний рынок, также начала сокращать свои инвестиционные аппетиты и не выплатила дивиденды за 2025 г. Как мы видим результат не заставил себя долго ждать, конечно, работы предстоит ещё много т.к. долг огромен, а снижение ставки не сильно повлияло на процентные выплаты. Но стоит признать, что эффект высоких цен на сырьё мы увидим во II кв., там фин. результаты будут ещё лучше. Из долгосрочных рисков добавил бы отказ EC от газа по Турецкому потоку с осени 2027 г. (~15 млрд м3 в год) и возможное включение в SDN List, если не будет мира.
🗄 Налог на дополнительный доход (НДД) составил 396,1 млрд ₽ (+31,1% г/г, в июне — -2,8 млрд ₽), он платится в марте, апреле, июле и октябре, поэтому в некоторые месяцы доходы так разнятся.
🗄 В июне Минфин выплатил по демпферу компаниям — 113₽ млрд (+88,6% г/г, в июне — 210,6₽ млрд). Рынок нефтепродуктов стабилизировали, но цены всё равно высокие. Правительство продлило запрет на экспорт бензина до 31 января 2027 г., для дизеля же запрет действует до 1 сентября 2026 г.
📌 Покупка/продажа. Минфин планирует получить доп. НГД за август в размере 111,23₽ млрд. Корректировка июльского прогноза НГД составила +21,94₽ млрд, поэтому Минфин в августе направит на покупку валюты/золота 136,17₽ млрд, то есть с 07.08 по 04.09.26 будет покупаться 6,5₽ млрд в день (в июле покупал на 5,4₽ млрд). С учётом значительного снижения зеркалирования инвестиций (продажи на 0,6₽ млрд в день до конца года), то нетто-покупки валюты составят 5,9₽ млрд в день (в июле покупали на 4,8₽ млрд в день, ликвидная часть продолжает пополняться). Июль для нефтяников (Лукойл, Роснефть, Татнефть, Газпромнефть и т.д.) получился нейтральным (цена на нефть была выше БП, но уже не такая высокая, как раньше, получили выплаты по демпферу, конечно, огорчают прилёты по НПЗ), август же получается более продуктивным: цена Urals с начала месяца ходит в диапазоне 75-80$ за баррель, рубль ослаб к доллару, а демпферные выплаты останутся на уровне.
📈 Вашему внимаю, представляю очередной еженедельный обзор, в нём разберём:
Тайм коды: 00:00 | Вступление 00:20 | ВТБ отчитался за I п. 2026 г. — % маржа продолжает свой рост/банк использует налоговый манёвр, но прибыль снизилась. Доп. эмиссия реальна? 07:31 | НОВАТЭК отчитался за I п. 2026 г. — цены на сырьё компенсировали санкции, снижение продаж и крепкий ₽. Атаки на инфраструктуру снизили FCF. 13:27 | Яндекс отчитался за I п. 2026 г. — компания увеличила инвестиции и долг. Buyback начал работать, продали Авто.Ру. 19:53 | Грузоперевозки по ЖД за июль 2026 г. — четвёртый месяц подряд роста, чёрные металлы на уровне прошлого года, а каменный уголь в плюсе. 25:01 | Инфляция в начале августа — дефляция из-за топлива и плодоовощной корзины, но услуги продолжают дорожать, а рубль начал ослабевать. 31:06 | Аукционы Минфина — министерство всё ещё не придумало "лекарство" для рынка ОФЗ. Ликвидности банкам не хватает это по РЕПО аукционам! 33:48 | Заключение, мысли по рынку
⛽️НОВАТЭКопубликовал финансовые результаты по МСФО за I полугодие 2026 года. В целом отчёт по цифрам нейтральный, высокие цены на сырьё компенсировали санкционное давление, снижение продаж и крепкий ₽, но атаки на инфраструктуру увеличили CAPEX, соответственно, снизив дивидендный потенциал: ⏺ Выручка: 836,3₽ млрд (+4% г/г) ⏺ EBITDA нормализованная: 430,4₽ млрд (-8,8% г/г) ⏺ ЧП акционеров: 218,7₽ млрд (-3,1% г/г)
💬 Операционные результаты я разбирал недавно: добыча нефти увеличилась (7,14 млн тонн, +3,2% г/г, РФ сокращает добычу из-за атак на инфраструктуру, но она выше, чем годом ранее), продажи снизились (8,9 млн тонн, -3,5% г/г), связано это с атаками на порт/терминал НОВАТЭКа в Усть-Луге в марте, снизилась переработка СГК (-10,2% г/г, стабильного газового конденсата), комплекс позволяет перерабатывать СГК в лёгкую и тяжёлую нафту, керосин, дизельную фракцию (более прибыльные продукты). Добыча природного газа увеличилась (43,68 млрд куб.м, +2,7% г/г, те же отгрузки с Артик-СПГ-2 идут полным ходом), а вот продажи снизились (39,4 млрд куб.м, -0,3% г/г), всё из-за санкционного давления.
💬 Как вы можете заметить по росту выручки, высокие цены во II кв. на сырьё компенсировали снижение продаж, санкционное давление и более крепкий рубль. Операционные расходы увеличились до 665,6₽ млрд (+2,5% г/г, динамика ниже, чем в выручке). Как итог операционная прибыль увеличилась до 170,7₽ млрд (+10,1% г/г).
💬 Снижение чистой прибыли по сравнению с прошлым годом связано с увеличением налога в 2 раза (налоговая ставка выросла с 8% до 17,4%), также компания предоставляет нормализованную ЧП (без учёта эффекта от курсовых разниц, является дивидендной базой) — 216,5₽ млрд (-8,7% г/г). Отмечу прибыль в прочих доходах — 96,8₽ млрд (+3,1% г/г), НОВАТЭК кредитует свои дочерние компании в валюте (под адские %, данные статьи скрыты, но там хорошая прибыль).
💬 Компания сократила свой кэш на счетах до 311,7₽ млрд (на конец 2025 г. было 337,9₽ млрд), сокращение связано с выплатой дивидендов. Долг компании сейчас составляет 268₽ млрд (на конец 2025 г. было 299₽ млрд), как вы понимаете, чистый долг отрицательный.
💬 OCF снизился до 172,2₽ млрд (-12% г/г, оборотный капитал подкачал, прогнозирую увеличение дебиторки), CAPEX составил 91,7 млрд (+20% г/г, думаю сюда заложили атаки на инфраструктуру), как итог FCF составил 80,5₽ млрд (-32,5% г/г). Исходя из FCF то на див. выплату можно отправить 26,5₽ на акцию, но компания платит дивиденды опираясь на нормализованную ЧП (платят 50% от ЧП), получается 35,6₽ на акцию за I п. 2026 г. в виде дивидендов (то есть если платить от нормализованной ЧП, то получится в долг и придётся залазить в кубышку).
📌 Известно, что с 1 октября 2026 г. произойдёт индексация тарифов на газ (9,6%), большую часть НОВАТЭК поставляет на внутренний рынок, поэтому в IV квартале выручка должна подрасти. Что же насчёт ситуации на БВ, то цены подскочили во II кв., плюс компания заключала контракты с другими странами, начало III кв. должно обнадежить компанию т.к. конфликт вновь разгорается, не забываем поставки нарушены, запасы истощены, а некоторые предприятия повреждены на БВ. Головная боль компании это санкционное давление со стороны США. Также крепкий ₽, а совет EC утвердил полный запрет импорта российского СПГ с начала 2027 года (но не факт, ситуация на БВ может всё поменять). Не забываем о проекте Мурманский СПГ: покупка дешёвой электроэнергии на Кольской АЭС, в Мурманске порт не замерзает, а значит не понадобятся танкера ледового класса. Но НОВАТЭКсообщил, что увеличил окончание строительства терминала Мурманский СПГ на 2 года до 2032 года (будет ли рентабельно доставлять в другие страны). Также построен первый в России СПГ-танкер усиленного ледового класса ARC 7 «Алексей Косыгин» пришёл на завод Арктик СПГ-2.
Капвложения: +20% г/г. Тут может быть не только Арктик СПГ-2, но и ремонт Усть-Луги
Чистый долг отрицательный: 43,5 млрд руб. Есть деньги на дивиденды
Добыча: +2,8% г/г
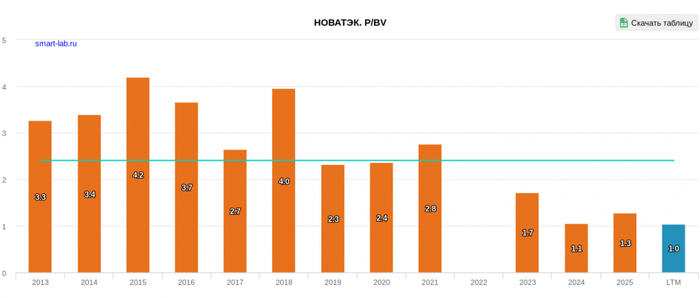
Зафиксируем на память: P/B обвалился до 1
Арктик СПГ-2 развивается, несмотря на угрозы и проклятия
Судя по всему, Китай понял, что СПГ из Катара — вещь ненадёжная, нужна диверсификация:
Китай подвез оборудования для санкционного российского СПГ. Два судна по перевозке тяжелых грузов прибыли из Китая под Мурманск. Они доставили модули для третьей очереди «Арктик СПГ — 2». Проект под санкциями продолжает поставлять весь газ в Китай и расширяется.
В июне Звезда сдала второй газовоз:
В Большом Камне представили второй арктический газовоз. Судно ледового класса Arc7 построили на верфи «Звезда». «Константин Посьет» стал уже вторым газовозом, построенным на верфи для работы на Северном морском пути.
Есть надежда получить в 2026 году ещё один.
Меня радует, что первый газовоз не остался единичным подвигом. Производство стало серийным. У Звезды ещё много работы: под проект планировали 21 газовоз.
Итоги и выводы
Если нравится Новатэк и уже держите, то причин продавать не появилось. Пока Иран не пускает СПГ из Катара, Новатэк будет чувствовать себя хорошо. Цены стали лучше, новый газовоз появился, будет ещё, Арктик СПГ-2 строится, Китай продолжает покупать СПГ. Второе полугодие должно быть лучше.
Для любителей быстрой прибыли, Новатэк — интересная идея. Если умеете предсказывать геополитику, можно сделать ставку на [не] доступность катарского СПГ. Чем дольше закрыт пролив, тем богаче Новатэк. И наоборот. Я такие ставки делать не умею, поэтому обхожу стороной.
Я Новатэк не держу. Во-первых, много угроз (атаки и на добычу, и на газовозы). Во-вторых, дефицит СПГ временный. Миру угрожает перепроизводство СПГ. Много проектов реализовывается прямо сейчас, к 2030 году добыча вырастет на +30%. В-третьих, Новатэк не выглядит дешёвым даже при P/B = 1. При текущих ставках ЦБ на рынке много альтернатив, облигации выглядят более привлекательно.
Чем ниже рынок, тем интереснее становятся отдельные идеи. Пока сам ВТБ обещает нам осенью допку аж по 85 ₽ (звучит пока что слишком хорошо, чтобы быть правдой), его аналитики обновили свою подборку из ТОП-10 акций на российском рынке, которую они ведут с 2017 года.
Т.к. у меня в «синем» банке открыт и обычный брокерский счет (с 2018-го), и ИИС, я иногда посматриваю на стратегии тамошних управляющих, чтобы «сверить часы».
В прошлый раз подборку я обозревал в конце мая, а свежая была представлена пару дней назад.
🔥Давайте посмотрим на этот список из «самых-самых» бумаг, и я как обычно приведу краткие комментарии по актуальной ситуации для каждой компании.
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
💎NVTK НОВАТЭК
Новое имя в подборке, добавлен вместо Х5.
Предполагается, что глобальный рынок СПГ останется дефицитным из-за выбытия около 20% мощностей QatarEnergy, а также постепенного восстановления загрузки до проектных уровней на других СПГ-заводах в регионе.
✅Драйверы роста: рост цен на СПГ, рост поставок газа в Китай, запуск 2-й линии «Арктик СПГ-2», поступление новых танкеров.
⛔Риски: дефицит газовозов, укрепление рубля, новые санкции, проблемы с оборудованием и технологиями для СПГ-проектов.
💎FLOT Совкомфлот
Синие аналитики ожидают, что в 2026 г. компания продолжит операционно расти на фоне улучшения коммерческой загрузки судов и повышения ставок фрахта.
✅Драйверы роста: восстановление динамики фин. показателей, инвестиции в расширение флота, привлекательная оценка EV/EBITDA (3,2х).
⛔Риски: снижение ставок фрахта, увеличение срока простоя судов, укрепление рубля, новые санкции, снижение качества раскрытия информации.
💎MOEX Мосбиржа
Наше любимое фондовое казино имеет устойчивую бизнес-модель и ежегодно выплачивает дивиденды.
✅Драйверы роста: стабильно растущий комиссионный доход, прогнозная дивдоходность за 2025-2026 гг. около 11%.
⛔Риски: рост операционных расходов, резкое снижение процентных ставок и клиентских остатков, ухудшение макроэкономических прогнозов, появление альтернативных площадок.
💎TRNFP Транснефть
Эксперты называют Трансуху «самой надежной бумагой в нефтегазовом секторе» и справедливо отмечают, что она не подвержена рискам изменения курса рубля и ценам на нефть. По их оценкам, она обеспечит одну из лучших див. доходностей в секторе на горизонте 2025-2027 гг.
✅Драйверы роста: отличная див. доходность, растущий свободный денежный поток, низкая оценка по EV/EBITDA (всего 1,2х).
⛔Риски: снижение коэффициента дивидендных выплат, снижение объемов прокачки нефти, инфраструктурные риски (налеты БПЛА).
💎OZON ОЗОН
Наряду с онлайн-торговлей, Озон развивает рекламные продукты и финтех, которые способствуют улучшению рентабельности в среднесрочной перспективе.
✅Драйверы роста: высокие темпы роста оборота, сильная рентабельность по EBITDA, бурное развитие финтех-сегмента, привлекательная оценка по мультипликаторам (на уровне 0,2х EV/GMV и 5x EV/EBITDA).
⛔Риски: новые регуляторные ограничения по ассортименту и взаимодействию с партнерами, отмена скидок по картам Озона.
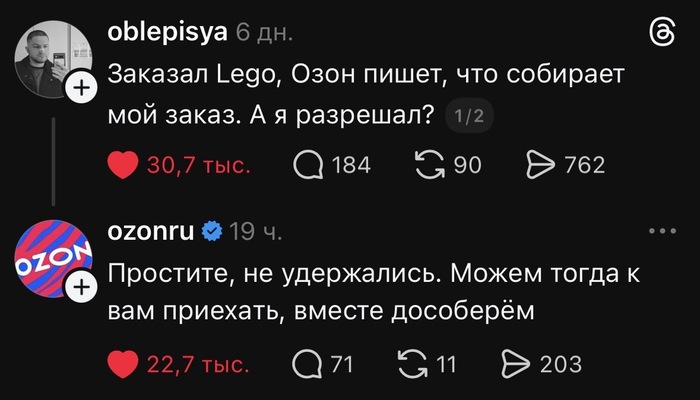
Прикол про Озон из соцсети Threads
💎GMKN Норникель
Производит базовые металлы, которые востребованы в мировой экономике. Дефицит на рынке меди и платиноидов, а также инвестиции в энергосети в Китае должны поддержать циклический рост в промышленных металлах.
✅Драйверы роста: ослабление рубля, потенциальный возврат к дивидендам по мере появления положительного свободного денежного потока (FCF).
⛔Риски: замедление мировой экономики, укрепление рубля, аварии на производстве.
💎GAZP Газпром
Ожидается улучшение финансовых показателей на фоне сокращения кап. затрат, а в более долгосрочной перспективе — за счет роста поставок газа в Китай.
✅Драйверы роста: индексация тарифов на газ внутри РФ, увеличение поставок в Китай, сокращение инвест. программ и капзатрат в 2026 г.
⛔Риски: затягивание наращивания поставок газа в Китай, рост процентных платежей по долгу, рост капзатрат, снижение цен на газ.
💎PLZL Полюс
На фоне обновления исторических максимумов цен на золото, «Полюс» демонстрирует сильные результаты.
✅Драйверы роста: высокие цены на золото, дивидендный поток ~10% в год, запуск месторождения «Сухой Лог» (но не раньше 2028 г), привлекательная оценка EV/EBITDA (3,7х против средне-исторического 7х).
⛔Риски: рост издержек и кап. затрат, снижение цен на золото, снижение производства, задержки на проектах роста, укрепление рубля, отмена дивидендов.
💎SBER Сбер
«Зелёный гигант» умудряется показывать рост по фин. показателям из года в год, несмотря на внешнеполитическую ситуацию.
✅Драйверы роста: рентабельность капитала 22%, рост чистой прибыли по итогам 2026, стабильные дивиденды, привлекательная оценка по мультипликаторам (P/B на уровне 0,8х и P/E около 3,8х — дисконт 33-37% к историческим уровням).
⛔Риски: ухудшение макроэкономической ситуации; ухудшение кредитного качества активов; неблагоприятные изменения в див. политике; рост конкуренции за средства клиентов.
💎YDEX Яндекс
✅Драйверы роста: привлекательная бизнес-модель, высокие темпы роста, относительно дешёвая оценка по мультипликаторам (EV/EBITDA на уровне 4,2х -дисконт ~40% к другим российским технологическим компаниям).
⛔Риски: окупаемость инвестиций в новые проекты, ужесточение гос. регулирования, усиление конкуренции на ключевых рынках.
🎯Подытожу
Подборка получилась неоднозначной. Например, перспективы Совкомфлота и ОЗОНа на среднесрочном горизонте туманны (на одного давят жесткие санкции, на второго — ужесточение регулирования и массовый уход селлеров).
С добавлением НОВАТЭКа на этих уровнях полностью согласен, а вот с исключением X5 нет. Лично я считаю «Пятерочку» на горизонте года отличной дивидендной идеей. Возможно, даже лучше и безопаснее, чем Транснефть.
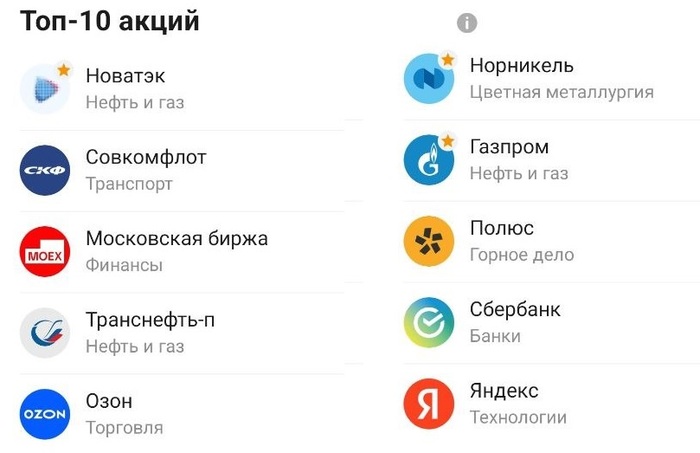
Скрин из приложения ВТБ Мои Инвестиции
о Сберу от себя добавлю, что банкам может прилететь осенний налог на сверхприбыль, а также ужесточение нормативов ЦБ — и то, и другое негативно для прибыли и дивидендов зелёного гиганта. В этом плане Мосбиржа выглядит поинтереснее.
💼Все компании есть в моем долгосрочном портфеле. Кого-то немного (Озон, Совкомфлот), кого-то держу на приличную котлетку (Сбер, Транснефть). Каждая бумага по-своему интересна, а вместе они составляют довольно сбалансированную корзину из всех основных отраслей.
👉Подписывайтесь на мой телеграм или MAX — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.