shuraleva

shuraleva

https://max.ru/channel_shuraleva
Пикабушница
Дата рождения: 26 января
284 рейтинг 16 подписчиков 0 подписок 84 поста 2 в горячем
Награды:
Пикабу 17 лет!

Джи-групп. Рейтинг снижен, долг растёт. Стоит ли держать облигации?⁠⁠

Случилось так, что эмитент является клиентом моей фирмы с 2020 года (и по настоящее время). Я не инсайдер, секретной информации у меня нет. Знаю только, что нам как подрядчику платят исправно, проблем с платёжной дисциплиной нет.

Сначала два важных замечания.

То, что нам платят как подрядчику без задержек, — полезный для меня индикатор. Обычно в критической ситуации компания сначала режет рекламу, потом маринует подрядчиков, потом копит долги по налогам. Дефолт по облигациям — крайняя мера. Это и потеря рейтинга, и кросс-дефолты, и закрытый доступ к рефинансированию.

Второй важный момент, который в обзорах Джи-групп часто недооценён. Компания — не чистый девелопер жилья. Помимо Унистроя, у группы есть UD Group — управление коммерческой недвижимостью. В частности, в Казани ей принадлежат два крупных ТЦ — KazanMall и Горки Парк (рекламу которым, к слову, делает одно из лучших агентств).

Инвестиционная недвижимость на балансе — 16,3 млрд (30.06.2026), арендный доход за 1П 2026 — 1,77 млрд. При этом облигационный долг — всего 8,86 млрд.

Почему это важно. Обычный девелоперский цикл выглядит так: компания строит дом, продаёт квартиры, а когда проект заканчивается — банкротит ооошку начинает следующий. Залоговой массы не остаётся, новая жизнь с чистого листа. Поэтому наличие инвестиционной недвижимости на балансе и выручка от аренды — важная деталь.

Вступление закончили, теперь по делу:

  • Выручка LTM: 41,3 млрд ₽, падение −5,8%

  • Чистый долг: 55,1 млрд ₽, +18%

  • EBITDA LTM: 11,2 млрд ₽, +1,2%

  • Чистая прибыль LTM: 2,17 млрд ₽, падение −9,5%

  • Чистый долг / EBITDA LTM: без эскроу 4,9 (на конец 2025 было 4,2); с эскроу 3,1 (было 2,4)

  • Покрытие процентов (ICR по EBITDA): 1,2 за 1П 2026 (было 1,36)

Видно, что проблемы в отрасли коснулись и эмитента. Не зря в сентябре АКРА понизила рейтинг до BBB+ с негативным прогнозом.

Долговая нагрузка растёт, ликвидность низкая, гарантии и операции со связанными сторонами создают дополнительные риски.

Покрытие процентов низкое. Операционная прибыль почти полностью уходит на обслуживание долга.

Краткосрочный долг вырос в 1,85 раза за полгода (с 14,1 до 26,1 млрд руб.), пик рефинансирования в ближайшие 12 месяцев. Стоит быть готовым к новым выпускам облигаций.

Итоги

  • Я не инсайдер, и мои наблюдения — не аудит и не рейтинг. Но сочетание платежной дисциплины и наличия доходных активов на балансе делает эту историю для меня более комфортной, чем средний девелоперский выпуск. Хотя это и не отменяет рисков, которые видны в отчётности.

  • Ситуация в отрасли сложная. После ужесточения условий по льготной ипотеке в свежих отчётах стоит ждать много неприятного. Джи-групп выглядит крепче проблемных эмитентов. Но ситуация непростая и здесь, поэтому длинные выпуски не держу. У меня есть только короткие с погашением до года.
Чуть раньше посты выходят в Телеграм или MAX

Показать полностью

Балтлиз прошёл дно или готовит дефолт? Двоякие впечатления от отчёта за 9 месяцев 2026⁠⁠

С одной стороны, и слону, и даже маленькой улитке уже понятно, что у эмитента нет денег погасить ~14,5 млрд в ноябре, если от него это потребуют.

С другой стороны, БЛ почему-то умирать не собирается:

  • Долг сократили за 9 месяцев на 21,5 млрд (-13%)

  • Капитал даже немного подрос (с 23,27 млрд до 23,84 млрд)

  • Показали приятную квартальную прибыль в 0,5 млрд

  • Сальдо денежных потоков от текущих операций за 9 месяцев +15,4 млрд

Действительно стало лучше.

Но потом начинаешь приглядываться, и видишь всё больше проблем в операционке бизнеса:

  • Рост проблемных активов не сокращается, они увеличились до 13,6 млрд

  • Парк изъятой б/у техники прибывает быстрее, чем БЛ его продает, уже накопилось 12,2 млрд

  • Много краткосрочного долга

Но тут опять всё диалектически.

Да, бизнесу плохо. И можно сказать, что на балансе висит ~20,7 млрд (за вычетом резервов) активов, которые деньги не приносят.

Но с другой стороны, 20 млрд — это ресурс, который БЛ будет использовать для гашения долга. Эмитент залоги изымает, пени начисляет, с должниками судится, изъятое продает. Да, в отрасли кризис. Да, бизнес не растёт, а сжимается. Но сокращение в таких условиях — рациональная стратегия. Жирок у БЛ есть, можно жить на этих деньгах (если бы не сжатые сроки выплат).

Всё упирается в эти проклятые оферты. Выпуски держат страховые компании, и БЛ уверен, что они на оферты не придут.

Недавно БЛ сократили рейтинг. И тут опять всё двояко. С одной стороны, падение сразу на 2 ступени — очень плохой знак. С другой стороны, рейтинг А — это всё-таки неплохо. Агентство не видит неизбежного дефолта в ближайшие недели. Я думаю, они поинтересовались, как Балтлиз будет проходить оферты, получили какую-то информацию и на этом основании не обвалили рейтинг ниже. То есть рейтинговое агентство ставит на то, что БЛ оферты пройдет.

После оферт ситуация останется непростой, но станет более управляемой.

Итого

Чем всё закончится, узнаем совсем скоро. У меня облигации БЛ есть, жду успешного прохождения оферт. Не ИИР. История с высоким риском, не для консервативных инвесторов, будьте аккуратны.

Чуть раньше посты выходят в Телеграм или MAX

Показать полностью
6

Обвал на рынке облигаций. Обоснована ли паника и что делать?⁠⁠

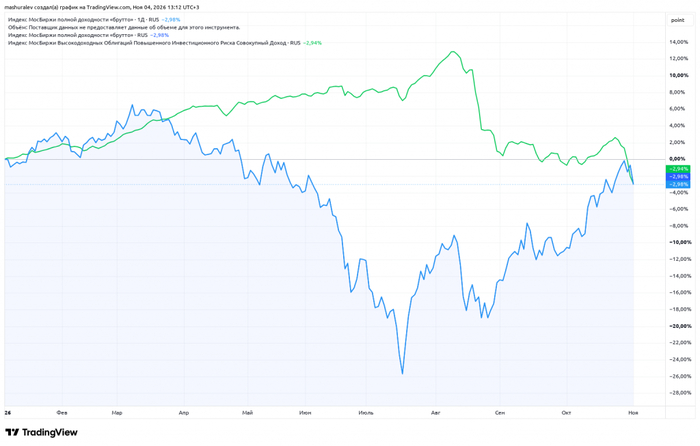
Рынок высокодоходных облигаций под конец года решил сравняться по доходности с рынком акций. А ведь ещё летом разрыв был больше 30%

Обвал на рынке облигаций. Обоснована ли паника и что делать?

С 2022 года отрыв всё ещё велик (даже несмотря на недавние дефолты). Но, может быть, просто ещё не вечер?

В начале 2026 года писала, что в этом году ждём рост дефолтов. Прогноз, к сожалению, сбылся.

В 2027 году дефолтов будет ещё больше. И не только в штуках. Пока мы наблюдаем смерть мелких эмитентов. Про многих даже не писала в блоге.

Самолёт — первый на очереди. Но не единственный в списке. Судя по котировкам облигаций девелоперов, в РФ строить больше не будут. Но если без шуток, ситуация действительно опасная. Продажи уже обвалились, а ещё и льготную ипотеку ужесточили. А вся стройка в кредитах.

В лизинге ситуация аналогично ужасная. Во многом благодаря стараниям Балтлиза. Сам БЛ, скорее всего, выживет (не ИИР). Но из-за него мелкие компании не могут занимать. Кому нужны условные 25% в ВДО лизинге, когда БЛ предлагает намного больше? А без рефинансирования мелким игрокам конец. Рынок это тоже видит. И переживает не зря.

Летом началась инфраструктурная война. Горят не только НПЗ. Достаётся промышленным предприятиям, горят склады, в Чёрном море топят танкеры, экспорт через него остановился, остальные порты перегружены. На этом попал Полипласт. Крупный бизнес, системообразующее предприятие, льготы от государства по налогам. Очень нужный и важный бизнес. Но экспорт встал (продажи шли через Чёрное море), рынок переживает, а банки готовят план реструктуризации. Я ожидала, что Полипласт доживёт как минимум до весны, но сейчас уже сомневаюсь. На этом фоне стоит вспомнить про остальные промышленные предприятия — проблемы-то общие.

Раньше была надежда, что ЦБ будет постепенно понижать ставку и это по капле вольёт силы в эмитентов, снизит расходы на обслуживание долга. Но ЦБ повысил прогноз на 2027 год до средней в 12,5–13,5%. То есть будем жить примерно при текущей ставке ещё год.

В общем, в экономике всё сложно. Поддержки от государства нет. Рынок закладывает риски, и в этом он прав.

Стоит ли всё продавать и уходить в депозит?

Если хочется сберечь нервы, то, возможно, стоит. В этом году вы не потеряли бы ничего, если бы просто сидели в депозите.

Надежда на снижение ставки не оправдалась. Энтропия нарастает. Если раньше дефолты были «где-то там», то теперь они докатились и до системообразующих компаний. Это повышает ставки для всех.

Лично я продавать не планирую, несмотря на то, что и у моих портфелей доходность неприятно проседает. Опыт подсказывает, что на таких панических распродажах выходить глупо. Всё-таки ЦБ, пусть и медленно, продолжит ставку снижать. А доходности по эмитентам уже стали такими, что многие риски уже в цене.

Чуть раньше посты выходят в Телеграм или MAX

Показать полностью
3

ДОМ.РФ выглядит лучше Сбера? Только пока девелоперы не начали банкротиться⁠⁠

Результаты у ДОМ.РФ выглядят отлично на фоне того, что происходит:

  • Чистая прибыль: 86,3 млрд (+38,6% г/г)

  • ROE: 23,6% (+2,6 п.п. г/г)

  • Активы: 7,5 трлн ₽ (+17% с начала года)

  • Капитал: 505,5 млрд ₽ (+7,6% с начала года)

  • Кредитный портфель юрлиц (проектное финансирование): 3,1 трлн ₽ (+15% с начала года)

  • Кредитный портфель физлиц (ипотека на балансе): 703,8 млрд ₽ (−9% с начала года, за счёт секьюритизации)

  • Выдачи ипотеки: 136 млрд ₽ (+33% г/г)

  • P/E (форвардный): ~3,3x

  • P/B (форвардный): 0,71–0,77x

  • Дивиденды (прогноз): ~325 ₽/акция (~15% при payout 50%)

Достойный конкурент Сберу?

  • Чистая прибыль: ДОМ.РФ — 86,3 млрд ₽ (+39%), Сбер — 1 529,9 млрд ₽ (+17%)

  • ROE: ДОМ.РФ — 23,6%, Сбер — 24%

  • P/E (LTM): ДОМ.РФ — ~3,4x, Сбер — ~4–5x

  • P/B: ДОМ.РФ — 0,77x, Сбер — ~1,0x

Если смотреть только на цифры, то ДОМ.РФ выглядит привлекательнее.

Почему тогда стоит дешевле?

Половина всей прибыли ДОМ.РФ — проектное финансирование застройщиков. Ещё около 20% — секьюритизация, продажа земли и аренда жилья. Ну и сама ипотека.

Итого, ДОМ.РФ зарабатывает не на ипотеке и продаже квартир, а на том, что девелоперы берут деньги на стройку. Проекты финансируются, проценты капают.

Казалось бы, что может пойти не так?

В отчетности уже видим рост резервов по проектному финансированию жилищного строительства: +50% с начала года до 63,3 млрд (+50%). Пока прибыль перекрывает, но тенденция тревожная.

В 2027 году ждём громкие банкротства девелоперов

Самолёт — первый кейс.

Долг Самолёта перед ДОМ.РФ по проектному финансированию — 80 млрд с учётом процентов. Потенциальные потери в стрессовых сценариях оцениваются в 5 млрд. На фоне 86 млрд прибыли выглядит не критично.

Но проблемы не только у Самолета, а у всей отрасли. Меньше продаж квартир → медленнее наполняются эскроу → растёт фактическая стоимость проектного долга → ухудшение качества портфеля банков → рост резервов.

Но проблема не только в уже выданных кредитах. Бизнес-модель для продолжения роста требует новых проектов.

Количество выданных разрешений на строительство в 2027 году ввод может заметно сократиться. Хуснуллин говорил о снижении на 15%, Минстрой — о 18%, НОСТРОЙ — на 30–40%.

Если девелоперы запускают меньше строек, то и новый спрос на проектное финансирование замедляется. Портфель юрлиц ДОМ.РФ (3,1 трлн ₽, +15% с начала года) в 2027 году может перестать расти такими темпами. Застройщики перестанут приходить за новыми кредитами в прежних объёмах. Они будут достраивать то, что начали, и пытаться распродать уже готовое.

Сам ДОМ.РФ признаёт, что поддерживать такие же высокие темпы роста дальше не получится.

Итоги и выводы

  • ДОМ.РФ по мультипликаторам выглядит привлекательнее Сбера. Но его бизнес-модель — это ставка на строительную отрасль, которая входит в фазу кризиса.

  • Но что будет после первых реструктуризацией? Прибыль может быть съедена резервами быстрее, чем рынок это осознает. В негативном сценарии ДОМ.РФ (напоминаю, что это не просто банк, а государственный институт развития) может стать тем самым «плохим банком», через который будут проходить санации и реструктуризации.

  • Ранее в блоге писала, что сейчас эмитенты делятся на тех, кто уже в стрессе (рынок увидел проблемы) и на тех, где инвесторы спят спокойно зря. Всего несколько месяцев назад и Полипласт, и Балтлиз выглядели крепко. Отчётность ДОМ.РФ пока не отражает того, что творится в стройке. Хотя облигации девелоперов уже торгуются так, будто дефолт неизбежен. ДОМ.РФ рискует получить проблемы не только по уже выданным кредитам, но и увидеть обвал новых выдач.

  • Итого, в этой связке мне Сбер нравится больше (как диверсифицированный бизнес). А ставить на стройку я предпочитаю через облигации девелоперов. Там риски хотя бы уже в цене.

Чуть раньше посты выходят в Телеграм или MAX

Показать полностью
3

Яндекс. Рост умер, прогноз отозван. В 4 кв 2026 будет хуже?⁠⁠

Вчера разбирали отчет Озона. И насколько он был прекрасен, настолько же ужасен отчет Яндекса.

Кстати, Озон — одна из причин неудач Яндекса. Рекламодатели с поиска уходят на маркетплейсы. Процесс необратим.

Замедление Яндекса становится всё более очевидным:

  • Выручка за квартал: 411 млрд (+12% г/г)

  • Скорр. EBITDA: 88 млрд (+12% г/г), маржа 21,4%

  • Скорр. чистая прибыль: 46 млрд (+2% г/г) — всё ещё рост

Темпы роста выручки обвалились

Скатились до +12,2% г/г в 3 кв 2026 (и это до атак).

Яндекс. Рост умер, прогноз отозван. В 4 кв 2026 будет хуже?

Ранее в обзорах по Яндексу я неоднократно подсвечивала риски замедления. И вот мы наблюдаем их материализацию:

  • Февраль 2026. Менеджмент обещает выручку +20% г/г. Самые слабые результаты за последние 10 лет.

  • Лето 2026. Даже от скромного прогноза в 20% Яндекс начал отставать. В обзоре тогда писала: «Если присматриваетесь к покупкам и ищете недооценённый бизнес, то Яндекс на такой не похож. По мультипликаторам стоит дороже рынка. Тот же Сбер и растёт быстрее, и дивиденды платит хорошие, и стоит дешевле. Он ещё и поспорить готов, у кого настоящий IT-бизнес. А в Яндексе стагнация ключевого сегмента + риски со стороны ИИ. Не та история, за которую хочется платить премию»

  • 3 кв 2026. Ещё не было атак на ЦОДы. Темпы роста замедлились до 12,2%. Темпы роста ключевого сегмента (Поиска) обвалились до +4%. Его EBITDA — 67,3 млрд из 88 млрд группы (76%). Самый денежный сегмент (и донор инноваций) растёт медленнее инфляции. Прогноз отозван полностью.

  • 4 кв 2026. Увидим неприятные цифры. Об этом — дальше.

Что увидим в отчёте за 4 кв 2026?

Яндекс предупреждает:

В октябре 2026 года несколько дата-центров подверглись атакам БПЛА, была повреждена часть инфраструктуры компании. Эти события произошли после окончания отчётного периода и не повлияли на результаты за третий квартал. Компания продолжает оценивать последствия» (пресс-релиз 3К26).

Пока нам не назвали ни суммы ущерба, ни сроков восстановления. Представители Яндекса говорят, что «Полный масштаб ущерба оценивается».

Инвесторы уже начали прикидывать. По оценкам, списание оборудования может составить 80–110 млрд руб., а восстановление мощностей потребует до 300–375 млрд руб.

Но и это не всё.

Компания сообщила, что суперкомпьютеры не пострадали, и перенесёт ключевые вычислительные мощности на новые локации. Придётся раскошелиться на защиту серверов и переезд. Сколько это стоит — скоро узнаем.

В общем, пристегните ремни.

Итоги и выводы

  • Яндекс еще до атак перестал быть историей роста. Замедление выручки до +12% (Поиска до +4%) — результат системного кризиса. Всё больше трафика уходит в ИИ, а рекламодатели — на маркетплейсы. Яндекс так и остался в зависимости от Поиска. Прочие сегменты растут слишком медленно.

  • Мне кажется, рынок ещё не осознал ни отзыв прогноза, ни потери от атак, ни выявленную уязвимость бизнеса.

  • Акции по-прежнему мне не интересны. Я не вижу дисконта. Откуда P/E в 7,6 при темпах роста в 12,2%? Напоминаю, у Сбера P/E 3,5 при высоких дивидендах, стабильных и более высоких темпах роста бизнеса. При этом Сбер еще и готов поспорить, у кого тут реальный IT-бизнес.

Чуть раньше посты выходят в Телеграм или MAX

Показать полностью 1
2

Озон. Очень сильный отчёт за 3 кв 2026. Стоит ли держать?⁠⁠

Квартал — триумф:

  • Выручка +63% г/г до 421,2 млрд

  • Скорректированная EBITDA +124% до 93 млрд

  • Чистая прибыль +3,7 млрд за квартал и +18,3 млрд за 9 месяцев

Пострадали одиннадцать логистических объектов. Озон учел ущерб по товарам, обесценение и выбытие основных средств, прочие расходы. И всё равно остался прибыльным

Впечатляющий результат!

Но EBITDA в 93 млрд — без учёта ущерба от атак. Озон считает, что ущерб разовый. Сразу вспоминаю пресс-релизы Роснефти, где восстановление объектов уже считают стандартной себестоимостью.

Почему удалось так легко отделаться?

  1. Склады в аренде, их не нужно списывать. Поэтому Озон не пострадал так сильно, как ВБ.

  2. Товары застрахованы. Ингосстрах уже выплатил продавцам 8,2 млрд компенсаций. Но как будет работать страховка дальше, непонятно. Ингосстрах уже отказался страховать товары на Озоне.

Что будет дальше?

Формально прогноз на 2026 год не снижен. Менеджмент по-прежнему ждёт роста GMV на 25–30% и EBITDA около 200 млрд рублей.

Но я бы не спешила радоваться:

  1. Прогноз не учитывает повторные атаки. В отчёте риск повреждения инфраструктуры в результате «внешних воздействий» отнесён к существенным операционным рискам.

  2. Себестоимость логистики уже растёт. Себестоимость услуг маркетплейса выросла на 54%, это первые признаки перестройки логистики под новые риски.

  3. Финтех готовится к тому, что закредитованные (и потерявшие товар) продавцы начнут хуже платить. Стоимость риска выросла до 14,3% с 10,6% годом ранее. Резервы под кредитные убытки +138%.

Главная проблема не в списанных 30 млрд, а в том, что это может повториться.

Итоги и выводы

  • Озон отлично держится. Результаты квартала впечатляют. Если знать наверняка, что склады больше не будут гореть, компания не выглядит дорогой.

  • Недавно писала, что по геополитике я предпочитаю быть пессимистом. Поэтому закладываю риски повторных атак.

  • Акции Озона нельзя считать историей для консервативного инвестора. Но это — хорошая идея для тех, кто верит в успех мирных переговоров.

Чуть раньше посты выходят в Телеграм или MAX

Показать полностью
1

Рынок вырос на слухах о мире. Стоит ли покупать акции сейчас?⁠⁠

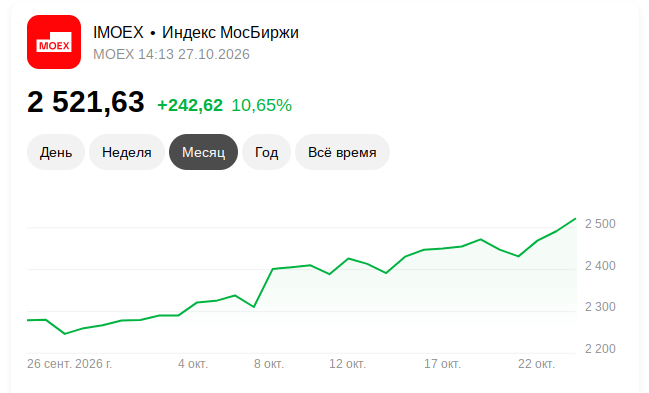
За последний месяц индекс акций сделал впечатляющие +10,5%.

Ни разрушение инфраструктуры, ни замедление ВВП, ни рост инфляции, ни пауза в снижении ставки ЦБ — ничто не остановило рост.

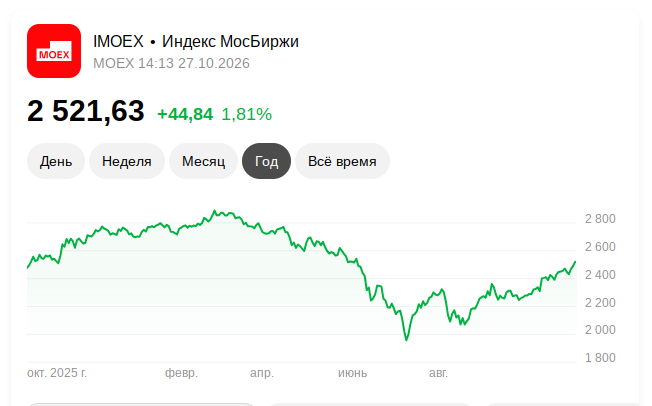
Благодаря таким успехам индекс даже вышел в плюс за последние 12 месяцев:

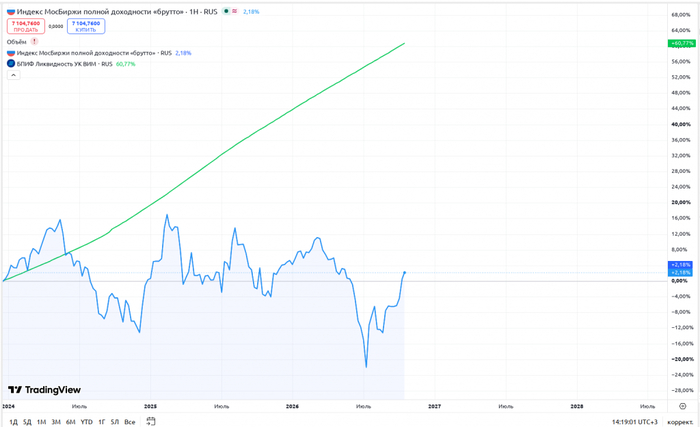
Ещё немного, и держатели депозитов перестанут так обидно смеяться над акционерами!

Хотя отрыв депозитов за последние 2,5 года просто ошеломительный (60% vs 2%):

Но, может быть, именно сейчас самое время покупать недооценённые акции?

Ранее писала, что мир — сигнал к покупке акций. Вопрос лишь в том, когда этот мир наступит.

Перечитываю свой пост от 20 октября 2025 года (символично — ровно год назад). Как же актуально! Подписываюсь под каждым словом:

«Рынок растёт не зря. Акции стоят дёшево. В случае мира это всё должно быть выше. Вопрос только в том, будет ли этот мир. Однажды одна из таких встреч действительно закончится подписанием чего-то исторического. Может быть, даже именно эта. А может быть, другая. Я не знаю, предсказывать такое не умею. Но деньги на это ставить не хочу. Я не хочу следить за новостной лентой, слушать рассуждения на тему «кто на кого и как посмотрел». Я надеюсь на мир. Мир снизит риски и сделает рынок менее новостным и более предсказуемым. Но деньги ставлю на то, что мира сейчас не будет».

Будет отлично, если на этот раз всё закончится миром. Но ставить свои деньги на это я не хочу.

В следующем году нас ждёт очередной рост налогов, замедление ВВП, высокая инфляция, медленное снижение ставки ЦБ и рост дефолтов. Стройке будет особенно тяжело. Проблемы могут докатиться и до банков. Накопленный урон слишком велик.

Если боитесь пропустить рост, не переживайте. Проблем в экономике много. Будет ещё немало поводов купить подешевевшие акции со скидкой. Нет никаких причин спешить с покупками сейчас.

Тем более, переговоры опять могут закончиться ни чем. Выборы в США пройдут, можно будет больше не притворяться миротворцами, и вместо снижения напряженности увидим рост эскалации.

Держать акции стоит только в двух случаях:

  • вы опытный спекулянт и уверены, что успеете выскочить, если переговоры сорвутся;

  • ваша стратегия предполагает не обращать внимания на новости и просто покупать акции.

Лично я надеюсь на мир, но деньги держу в облигациях.

Чуть раньше посты выходят в Телеграм или MAX

Показать полностью 2
1

Какие дивиденды Минфин заложил на 2027 год?⁠⁠

Проект бюджета уже прошёл комитет Госдумы. Мы знаем, что Минфин ждёт 838,4 млрд дивидендов в следующем году году. Это всего на 4% больше уточнённой оценки 2026 года (807,6 млрд).

Минфин обычно консервативен, не учитывает выплаты, в которых не уверен.

Иногда случаются сюрпризы (дивиденды за 2025 год от ВТБ никто не ждал), но обычно прогнозы сбываются.

Посмотрим, что ждать.

Всё держится на Сбере

Сбер — основной донор. Около 60% (~500 млрд руб) принесёт именно он.

Если Сбер вдруг откажется от дивидендов, бюджет недополучит критическую сумму.

Для себя фиксирую, что Сбер заплатит обязательно. Государство кровно заинтересовано в этих деньгах.

Роснефти не хватит?

Бюджет ждёт от Роснефтегаза 190 млрд. Можно ли столько собрать только от Роснефти?

По прогнозам, от Роснефти в 2027 году ждём 39,5 руб на акцию. Сколько точно уйдет в казну непонятно, потому что по пути надо еще Звезду (судоверфь) финансировать и прочие проекты. Предположу, что от Роснефти будет 125-170 млрд. Собрать все 190 только от Роснефти непросто.

Откуда остальное брать?

Что-то ждём от Газпрома?

В блоге писала, что чисто теоретически Газпром мог бы заплатить. Особенно если не придётся строить Силу Сибири-2 (Сила Байкала).

Минфин вынимает деньги из Газпрома в бюджет налогами. Но у Газпрома намечается положительный денежный поток. А в бюджете большой дефицит. Может быть действительно решатся что-то вынуть?

Т.е. дивиденды от Газпрома в 2027 году — это вполне рабочая гипотеза.

Трансфнеть

Около 116 млрд (14%)

Сюрпризов не ждём. Транснефть — квазиоблигация. Если ищете альтернативу ОФЗ (и готовы на небольшой риск ради премии), можете присмотреться.

Рассчитывать на ВТБ не стоит

Перед очередным SPO банк обещал щедрые дивиденды в будущем. Но SPO уже в прошлом, обещания остались там же.

Первый зампред Дмитрий Пьянов прямо назвал 2027 год "сложным для дивидендных решений". Выплата 50% от чистой прибыли за 2026 год "маловероятна из-за необходимости наращивать капитал".

То есть сюрприз 2025 года вряд ли повторится. Но Минфин всё равно должен был заложить какие-то копейки от ВТБ.

Итоги

Вклад остальных компаний в общую копилку слишком мелкий, чтобы можно было предсказать размер дивидендов.

  • Самое важное, что мы узнали: дивиденды Сбера и Роснефти остро необходимы Минфину. Не только сам факт их выплаты, но и размер.

  • Главная интрига — Газпром. Он реально может приятно удивить.

  • Приз за разочарование как обычно достаётся ВТБ.

Чуть раньше посты выходят в Телеграм или MAX

Показать полностью
Отличная работа, все прочитано!

Темы

Политика

Теги

Популярные авторы

Сообщества

18+

Теги

Популярные авторы

Сообщества

Игры

Теги

Популярные авторы

Сообщества

Юмор

Теги

Популярные авторы

Сообщества

Отношения

Теги

Популярные авторы

Сообщества

Здоровье

Теги

Популярные авторы

Сообщества

Путешествия

Теги

Популярные авторы

Сообщества

Спорт

Теги

Популярные авторы

Сообщества

Хобби

Теги

Популярные авторы

Сообщества

Сервис

Теги

Популярные авторы

Сообщества

Природа

Теги

Популярные авторы

Сообщества

Бизнес

Теги

Популярные авторы

Сообщества

Транспорт

Теги

Популярные авторы

Сообщества

Общение

Теги

Популярные авторы

Сообщества

Юриспруденция

Теги

Популярные авторы

Сообщества

Наука

Теги

Популярные авторы

Сообщества

IT

Теги

Популярные авторы

Сообщества

Животные

Теги

Популярные авторы

Сообщества

Кино и сериалы

Теги

Популярные авторы

Сообщества

Экономика

Теги

Популярные авторы

Сообщества

Кулинария

Теги

Популярные авторы

Сообщества

История

Теги

Популярные авторы

Сообщества

Недвижимость и ремонт

Теги

Популярные авторы

Сообщества