Сообщество - Лига биржевой торговли

Лига биржевой торговли

5 206 постов • 8 359 подписчиков

Популярные теги в сообществе:

2

Пополнение долгосрочного дивидендного портфеля⁠⁠

Серия Долгосрочный инвестиционный портфель

Скоро планируется длительная командировка, получил на неё деньги в кассе и решил, что часть свободных денег лучше направить на покупку акций, чем незаметно потратить на повседневные мелочи.

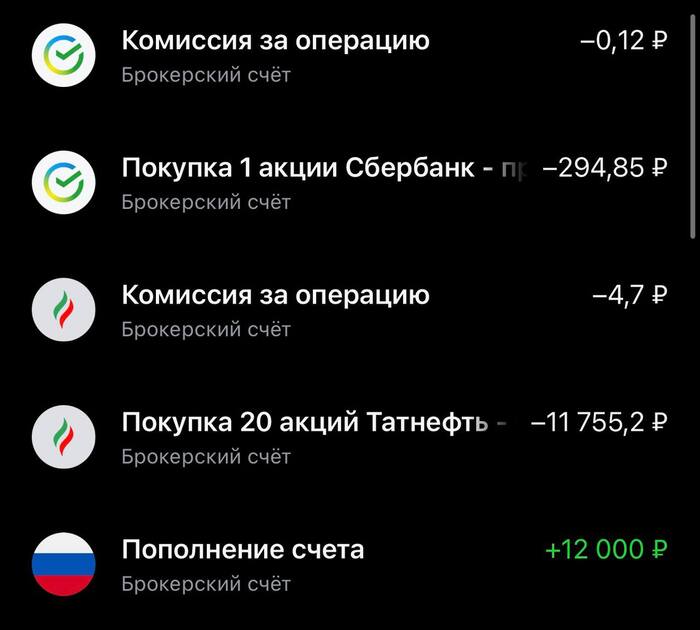
Пополнил портфель на 12000₽, на которые приобрёл:
- Татнефть — 20 акций по 587₽
- Сбербанк — 1 акцию за 295₽.

В последнее время прогнозируемый дивидендный поток растёт довольно уверенно. Причём дело не только в моих пополнениях, но и в пересмотре ожиданий по выплатам от компаний, которые уже находятся в портфеле.

Состояние портфеля:
- вложено собственных средств — 946.345₽
- текущая стоимость портфеля — 994.896₽
- бумажная прибыль — 48551₽ (5%);
- прогнозируемый дивидендный поток на следующие 12 месяцев — 123.052₽ (+6493₽ относительно прошлой закупки), или 10254₽ в месяц.

Наконец-то удалось преодолеть ещё одну небольшую, но приятную для меня отметку — 10000 рублей прогнозируемых дивидендов в месяц!

Вспоминается, когда был студентом, то в 2017–2019 годах я жил примерно на такую сумму в месяц: тратился в основном на проездной и продукты.

А теперь столько же способен обеспечить мой инвестиционный портфель. При этом мне даже делать ничего не нужно в дальнейшем, денежный поток будет продолжать идти и без моего участия.

Продолжение моей инвестиционной истории — в Telegram-канале «Дневник инвестора». Там публикую подробные отчёты о состоянии портфеля, своих покупках, пополнениях, дивидендах и делюсь мыслями о происходящем на рынке. Если интересно следить за тем, как формируется портфель на обычную зарплату, присоединяйтесь: 👉 https://t.me/+rBT2yrqmAkllZDBi

Показать полностью 2
4

Топ-12 компаний с дивидендами выше ключевой ставки: до 18,4%⁠⁠

Серия Инвестиидеи
Топ-12 компаний с дивидендами выше ключевой ставки: до 18,4%

Сейчас акции в среднем платят 9–10% дивидендов, а длинные гособлигации — на 7 п.п. больше, и такого разрыва не было почти пять лет. Но списывать акции со счетов рано. Прежде всего дивиденды могут расти: если прибыль компании увеличивается,, а купон по облигации зафиксирован — сколько назначили при выпуске, столько и будет.

Кроме того, ставка рано или поздно снизится, и тогда интерес к акциям вырастет. Так что сегодняшняя «низкая» дивидендная доходность может обернуться хорошим итоговым результатом.

И ещё один момент: доход по акциям складывается из двух частей — дивидендов и потенциального роста цены, а выплаты можно реинвестировать, и сработает сложный процент. В облигациях же главный доход — это купон, а рост цены чаще временный.

📍 Подборка компаний с потенциалом выплат выше КС:

• Сургутнефтегаз, ап $SNGSP — 18,4%. Дивиденд привязан к переоценке валютных депозитов на курс 31 декабря, каждый рубль ослабления рубля добавляет ~35 коп. к выплате. Риск: при крепком рубле дивиденд может упасть до минимума — это хедж от девальвации, а не рента.

• X5 $X5 — 18,2%. За 9 месяцев уже рекомендовано 204 руб., летом ждут финальные 136–175 руб. Риск: свободный поток пока не покрывает дивиденды — выплаты частично идут в долг.

• Транснефть, ап $TRNFP — ~16–18%. Доходы зависят не от цен на нефть, а от объёмов перекачки и тарифов, проиндексированных на 5,1% с января 2026-го. Риск: издержки растут быстрее тарифов, индексация на 2027-й всего 5%, а гэп по бумаге исторически закрывается медленно.

• Хэдхантер $HEAD — 16,4%. Монополист онлайн-найма с EBITDA-маржой ~50% и почти нулевым долгом; на дивиденды может отдавать до 100% прибыли, плюс идёт байбэк. Риск: бизнес цикличен — вакансии за год просели более чем на 10%.

• Татнефть $TATN — 15,6%. Политика гарантирует не менее 50% прибыли, выплаты трижды в год, долга почти нет; в удачные годы доходность доходила до 16,6%. Риск: нефть и курс рубля.

• ДОМ РФ $DOMRF — ~15%. Платит ровно 50% прибыли, наращивает её на 39% г/г и ни разу не срывал гайденс; расчётная выплата за 2026-й — ~320–325 руб. Риск: ~90% акций у государства.

• Сбербанк $SBER — 14,6%. Три года подряд отдаёт 50% прибыли; консенсус по дивиденду — 42–44 руб., и половина этой выплаты уже «заработана» в первом полугодии. Риск: при быстром снижении ставки маржа сожмётся сильнее ожиданий.

• МТС $MTSS — 14,6%. Новая политика: не менее 70 млрд руб. в год и выплаты трижды в год. Снижение ставки удешевляет обслуживание долга в 474 млрд руб. — главную статью расходов. Риск: гэп у МТС исторически закрывается медленнее всех.

• Россети Московский регион $MSRS — ~14%. Прогноз дивиденда на 2027 год — около 0,23 руб. с выплатой в июле. Драйвер — тарифная индексация порядка +16% с 2027 года. Риск: списания и зависимость от решений тарифного регулятора.

• Московская биржа $MOEX — ~13,7%. Политика — не менее 50% прибыли, на практике последние годы отдавала до 75%. Риск: снижение ставки сжимает доходы от репо и фондов денежного рынка.

• ЛУКОЙЛ $LKOH — 13,5%. Политика — не менее 100% свободного денежного потока; промежуточный дивиденд 535 руб. уже рекомендован с отсечкой 9 декабря. Риск: нефть, санкции и судьба зарубежных активов.

• Россети Ленэнерго, ап $LSNGP — ~12–13%. По уставу на префы идёт ровно 10% чистой прибыли по РСБУ. За 2025-й заплатили 36,72 руб., за 2026-й консенсус 42–45 руб., по бизнес-плану за 2027-й заложено ~66 руб. Риск: чувствительность к списаниям.

Дивидендные гэпы закрываются по-разному: от недели до нескольких месяцев, а в случае глубокого разрыва восстановление может затянуться и на год. Быстрее всего цена возвращается к прежним уровням у компаний, которым инвесторы доверяют с точки зрения стабильной прибыли и продолжения выплат. За последние восемь лет лидерами по скорости закрытия гэпов были банковский и нефтегазовый секторы.

✅️ Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Показать полностью 1

Доллар в следующем году может стоить 100 рублей⁠⁠

Доллар в следующем году может стоить 100 рублей

Так считает экономист Люза Байгузина. Но основной прогноз у неё скромнее, от 90 до 98 рублей. Сотню она допускает только при внешних потрясениях, и то ненадолго.

Что может столкнуть рубль вниз: экспортёры получат меньше валюты, сырьё станут продавать на худших условиях, люди резко потянутся за импортом. Ещё рубль может ослабить быстрое снижение ставки Центробанком.

Ближайший прогноз ещё спокойнее. Банкир Михаил Брюханов говорит, что к концу ноября выше 90-95 доллар вряд ли поднимется. Но только если новых потрясений не будет.

Для кошелька это значит, что дешёвые кредиты и крепкий рубль вместе не получатся. Дешевле деньги означает дороже доллар, а за ним импорт и заграничные поездки. Диапазон в 8 рублей тоже не прогноз, а страховка на все случаи. Я бы смотрел не на цифры экспертов, а на ставку ЦБ.

О технологиях, бизнесе и всяких интересных новостях рассказываю у себя в ТГ — «Кумарин пишет...»

https://lenta.ru/news/2026/11/11/v-rossii-otsenili-veroyatnost-trehznachnogo-kursa-dollara/

Показать полностью

На пальцах: почему ЛУКОЙЛ и «Сургутнефтегаз» выпали из топ-10 по прибыли, а «Газпром нефть» продолжает цифровизацию⁠⁠

Два нефтепереработчика, которые годом раньше входили в топ-5 самых прибыльных компаний России, в 2026 году выпали из топ-10. Один ушёл в бумажный убыток из-за курса рубля, второй — из-за списания зарубежных активов после санкций. Цифровые проекты в отрасли при этом продолжались: «Газпром нефть» уже перевела свыше 90% ИТ-систем на российское ПО.

В конце сентября 2026 года Forbes опубликовал новый рейтинг самых прибыльных компаний России по итогам 2025 года, и состав верхних строчек заметно изменился. Два крупных нефтепереработчика, входившие в топ-10 годом раньше, выбыли из него из-за убытков.

В обзоре — отдельные участники рейтинга и их цифровые проекты: нейросети в банках, автоматизация на рудниках, а также решения «Газпром нефти», дочерней компании группы «Газпром». Это подборка примеров, а не первая семёрка рейтинга и не сравнение цифровой зрелости.

Кто возглавил рейтинг самых прибыльных компаний России в 2025 году?

Forbes составляет рейтинг по чистой прибыли, используя финансовую отчётность, сведения ФНС и Росстата из системы «СПАРК-Интерфакс». Эти данные характеризуют финансовый результат, но не позволяют определить вклад цифровизации в прибыль.

Первое место второй год подряд занимает Сбер: чистая прибыль по итогам 2025 года составила 1,7 трлн рублей, на 8% больше, чем годом раньше. Второе место у «Газпрома» — 1,348 трлн рублей, при этом выручка группы сократилась на 9%, а рост прибыли обеспечили в основном курсовые разницы от переоценки валютного долга на фоне укрепления рубля, а не операционные результаты.

Дальше в первой десятке — ВТБ (502,1 млрд рублей, на 9% меньше, чем годом раньше), «Полюс» (314,1 млрд рублей, плюс 3%), «Транснефть» (241,1 млрд рублей, минус 20% из-за роста налога на прибыль и обесценения активов на 98 млрд рублей), Альфа-Банк (230 млрд рублей, плюс 9,6%) и «Норильский никель» (206,7 млрд рублей, плюс 22%, преимущественно за счёт курсовых разниц). Замыкают десятку «СИБУР Холдинг» (205,1 млрд рублей) и «Россети» (203,4 млрд рублей, годом раньше у компании был убыток 116,9 млрд рублей).

Как цифровизируется лидер рейтинга — Сбер?

Сбер развивает собственную линейку сервисов на базе искусственного интеллекта. К двухлетию GigaChat, в апреле 2025 года, сервисом воспользовались более 17 млн человек в России и других странах, сообщил банк.

Отдельный продукт для разработчиков, GigaIDE, к тому моменту насчитывал 59 тыс. инсталляций, из них 15 тыс. — внутри самого банка. Для корпоративных клиентов компания также снижала стоимость GigaChat API, чтобы бизнес активнее переносил на нейросеть собственные процессы.

Какую цифровую стратегию строит «Газпром нефть»?

Отдельный пример в нефтегазовом секторе — «Газпром нефть», дочерняя компания группы «Газпром». По сообщению Neftegaz.ru от 26 июня 2026 года, компания перевела более 90% своих ИТ-систем на российское программное обеспечение. Это показатель «Газпром нефти», его нельзя автоматически распространять на всю группу «Газпром».

18 сентября 2026 года на форуме TNF «Газпром нефть» и «Сбертех» подписалисоглашение о развитии единой платформы для управления цифровыми двойниками бизнес-процессов разведки и добычи — от поиска месторождений до эксплуатации инфраструктуры. ТАСС и CNews сообщили о соглашении; объём инвестиций и сроки проекта компании в этих сообщениях не раскрыли.

Руководитель Научно-технического центра «Газпром нефти» Александр Ситников назвал систематизацию десятков разрозненных программных систем «следующим этапом на пути развития „Газпром нефти“ как цифровой нефтяной компании».

Что показывают банки из рейтинга — ВТБ и Альфа-Банк?

ВТБ, занявший четвёртое место по прибыли, к апрелю 2024 года перевёл на отечественные решения свыше 90% своего ИТ-ландшафта — более 850 тыс. компонентов в 760 информационных системах. По данным ComNews и CNews от 22 апреля 2024 года, платформа «Сфера», внедрение которой банк начал в июле 2023 года, заместила около двух десятков зарубежных систем, включая Jira и Confluence.

Альфа-Банк, занявший седьмое место, в сентябре 2025 года запустилвнутренний сервис Alfa AI. Как писал «Коммерсантъ» 25 мая 2026 года со ссылкой на представителей банка на конференции ЦИПР-2026, к концу 2025 года ИИ-ассистент закрывал уже 55% задач первой линии поддержки — ответы по документации и маршрутизацию обращений.

Как цифровые технологии меняют добычу — «Полюс» и «Норильский никель»?

По данным Zolteh.ru, у «Полюса», который занял пятое место в рейтинге, расходы на ИТ в 2025 году выросли на 169% год к году. В публикации компания также называла план роста расходов на 2026 год — 242%. План не следует считать уже достигнутым результатом.

«Норильский никель», который занял восьмое место в рейтинге, использует ML-платформу «Тайга Дайнемикс». «Таймырский телеграф» 22 апреля 2026 года сообщил, что алгоритмы машинного обучения и компьютерного зрения управляют более чем 80% ключевого оборудования компании на её площадках.

По той же публикации, компания оценивает экономический эффект внедрения в десятки миллиардов рублей, а к 2030 году рассчитывает получать около 50 млрд рублей в год. На Талнахской обогатительной фабрике автоматическое управление мельницей на основе ИИ помогло увеличить переработку руды на 1,4% по итогам 2025 года.

Почему ЛУКОЙЛ и «Сургутнефтегаз» выбыли из топ-10 по прибыли?

Годом раньше, в рейтинге по итогам 2024 года, в первую пятёрку входили сразу два крупных нефтепереработчика — «Сургутнефтегаз» на четвёртом месте и ЛУКОЙЛ на пятом. Как сообщал TAdviser в конце сентября 2026 года, по итогам 2025 года обе компании выбыли из топ-10: у «Сургутнефтегаза» убыток превысил 251 млрд рублей, а у ЛУКОЙЛа убыток стал рекордным — 1,06 трлн рублей.

Причины убытков у компаний разные. По данным обзора, у «Сургутнефтегаза» существенную роль сыграла переоценка валютных депозитов на фоне укрепления рубля. Из этого показателя нельзя вывести оценку качества цифровых проектов компании.

У ЛУКОЙЛа причина иная: в октябре 2025 года из-за санкций Минфина США компания утратила контроль почти над всеми зарубежными активами, исключила этот сегмент бизнеса из консолидированной отчётности и списала инвестиции в него, отразив убыток от обесценения в 1,67 трлн рублей. Без этого разового списания ЛУКОЙЛ сохранил бы прибыльность по итогам года.

На финансовый результат обеих компаний повлияли бухгалтерские факторы, в том числе переоценка и обесценение активов. Однако списание зарубежного бизнеса отражает и изменение состава активов, поэтому сводить убыток к «бумажному» эффекту некорректно. Рейтинг прибыли и результаты цифровизации нужно анализировать отдельно.

Частые вопросы

Какая компания возглавляет рейтинг самых прибыльных в России по итогам 2025 года?

Сбер. По данным рейтинга Forbes, компания получила 1,7 трлн рублей чистой прибыли за 2025 год — на 8% больше, чем годом ранее.

Почему ЛУКОЙЛ и «Сургутнефтегаз» выбыли из топ-10 по прибыли?

Из топ-10 выбыли «Сургутнефтегаз» и ЛУКОЙЛ, занимавшие годом раньше четвёртое и пятое места. У «Сургутнефтегаза» убыток свыше 251 млрд рублей связан с переоценкой валютных депозитов, у ЛУКОЙЛа рекордный убыток 1,06 трлн рублей — с разовым списанием зарубежных активов после санкций Минфина США в октябре 2025 года. Без этого списания ЛУКОЙЛ остался бы прибыльным.

У каких компаний в обзоре есть открытые данные о цифровых проектах?

В обзоре рассматриваем примеры Сбера, ВТБ, Альфа-Банка, «Полюса», «Норильского никеля» и «Газпром нефти». Последняя входит в группу «Газпром», поэтому её показатели нужно отделять от показателей группы. Компании раскрывают разные метрики: охват проектов, затраты или экономический эффект.

Куда компании из рейтинга чаще всего направляют цифровые бюджеты?

Три повторяющихся направления: замена зарубежного программного обеспечения российскими аналогами (ВТБ, «Газпром нефть»), внедрение собственных или партнёрских ИИ-сервисов (Сбер, Альфа-Банк, «Норильский никель») и автоматизация производственных процессов с измеримым экономическим эффектом («Полюс», «Норильский никель», «Газпром нефть»).
Показать полностью 4

Как правильно считать капитал на фондовом рынке?⁠⁠

Как правильно считать капитал на фондовом рынке?

Вы знаете, что я считаю, только вложенный капитал и денежный поток, это чистые деньги, которые поступили на счёт, ими можно распоряжаться. Все что касается волатильности счёта, плюс /минус, это не имеет для меня значение.

Поэтому, если минусы у меня по счёту, я их прибавляю, так как считаю вложенный капитал, если у меня будет плюс по счёту, я не буду его считать, потому что пока ты не продал, ты не потерял и не заработал.

Надо мной часто смеются, так как я прибавляю минус по портфелю, а на самом деле так и должно быть, это твой вложенный капитал, если он сегодня оценивается меньше, он всё равно работает полностью, если вложения качественные. И это всё до тех пор, пока реально актив не продан дешевле.

Например, Сбербанк стоил 200 руб. Стал стоить 100 руб., от этого что дивиденды меньше станут?  Вы сдаёте квартиру в аренду, квартира упала в цене, вы что Квартиранту снизите аренду, или объект наоборот подорожал, вы что повысите аренду, на основании того то, что квартира подорожала?

Ну бывает такое, что актив закономерно упал, и менее привлекательный стал и перестал приносить денежный поток, и то, может ситуация улучшится, он вырастет и начнёт платить. Поэтому нужны качественные активы в портфеле, падение стоимости, абсолютно не влияет, на получение денежного потока, также как и рост, но бывает рост справедливый, когда и показатели хорошие, и денежный поток увеличивается при этом. Вот Сбербанк особо не падает, и особо не растёт, а показатели и выплаты растут, это уникально, даже когда Сбер падал показатели росли. Ну бывает и обратное на рынке, нужно следить.

А если инвестор вышел на уровень раньте, то совершает редко сделки, живёт за счёт денежного потока, поэтом, то что происходит с телом капитала мало на него влияет, тем более если портфель создан качественно. Осталось только контролировать эмоции, чтобы рука не дрогнула, нажать кнопку продать.

Подписывайтесь в мой канал телеграмм, или канал в Мах , там мои сделки, новости по рынку и мысли по рынку.

А что вы думаете на этот счёт ?

Показать полностью

Почему рост рынка иногда вызывает не радость, а тревогу⁠⁠

Казалось бы, что может быть приятнее для инвестора, чем рост фондового рынка? Портфель постепенно зеленеет, акции прибавляют в цене, а сумма на брокерском счёте увеличивается. Самое время радоваться, но иногда всё происходит немного иначе.

Со временем настолько привыкаешь к красным цифрам и падению стоимости активов, что начинающийся рост воспринимается даже непривычно. Но дело не только в этом.

Вместо ожидаемой радости от увеличения стоимости портфеля почему-то появляется чувство упущенной выгоды — тот самый FOMO. Кажется, что мог бы купить гораздо больше акций по низким ценам, если бы только успел пополнить брокерский счёт до начала роста.

Получается довольно ироничная ситуация: во время падения рынка я могу чувствовать себя спокойнее, чем во время подъёма. Когда акции дешевеют, появляется возможность купить их по более привлекательным ценам. А когда рынок начинает расти, возникает сожаление, что не удалось воспользоваться предыдущими возможностями в полной мере.

В идеальном мире зарплата приходила бы как раз перед разворотом рынка: успел закупиться по низким ценам — и можно спокойно наблюдать за ростом. Но рынок, как обычно, не особо интересуется нашими планами и желаниями.

Ведь никто не знает, куда он двинется дальше. Можно строить предположения, следить за новостями и пытаться найти удачный момент для покупки, но наверняка предсказать движение котировок невозможно.

Поэтому я постепенно пришёл к мысли, что не стоит пытаться каждый раз поймать идеальную точку входа. Регулярные пополнения и покупки на длинном горизонте позволяют получить хорошую среднюю цену.

Своего подхода менять не собираюсь. При поступлении зарплаты выделяю привычную часть на покупку акций. Иногда получается купить дешевле, иногда дороже. Но если постоянно ждать идеального момента, можно очень долго оставаться в стороне и наблюдать за тем, как рынок движется без тебя.

В конце концов, моя задача — не угадать идеальный момент для каждой покупки, а последовательно двигаться к своей цели. А насколько удачным окажется этот путь, покажет только время.


Я веду Telegram-канал «Дневник инвестора», в котором показываю, как формирую долгосрочный портфель российских акций с нуля на обычную зарплату.

Если вам интересна реальная история частного инвестора и хочется наблюдать за тем, как постепенно растёт его портфель, присоединяйтесь:

👉 https://t.me/+rBT2yrqmAkllZDBi

Показать полностью
2

Ответ на пост «Инвесторы психанули и продавали акции в октябре, а они взяли и выросли. Что ждать дальше?»⁠⁠1

Кстати пока все писали, что застройщикам жопа Самолёт улетел, +40% у меня, правда купил на 5 тысяч
Лср вообще +80%
Вот и думайте

Ответ на пост «Инвесторы психанули и продавали акции в октябре, а они взяли и выросли. Что ждать дальше?»
Показать полностью 1
3

Инвесторы психанули и продавали акции в октябре, а они взяли и выросли. Что ждать дальше?⁠⁠1

Инвесторов в российскую фонду в октябре поджидали: рывок индекса от 2200 до 2500 п. на фоне смягчения санкций со стороны США и дорогой нефти, второе подряд НЕ-снижение ключевой ставки, летающая Тесла от Илона Маска и стремительное снижения доверия к закредитованным эмитентам облигаций.

Как обычно, наше любимое казино поделилось итогами месяца, а также пересчитало своих клиентов и рассказало, куда они вкладывались активнее всего.

👀Давайте посмотрим, сколько денег частные инвесторы занесли на биржу в прошлом месяце, на что их потратили и чем им (т.е. нам) всё это грозит.

Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.

📊Сколько нахомячили

📈Общее число физиков со счетами на Мосбирже за октябрь увеличилось на 290 тыс. и достигло 43 млн. Ими суммарно открыто уже более 82,7 млн счетов.

Совершали сделки из них 3 млн активных инвесторов (в сентябре было столько же). Я тоже регулярно совершал.

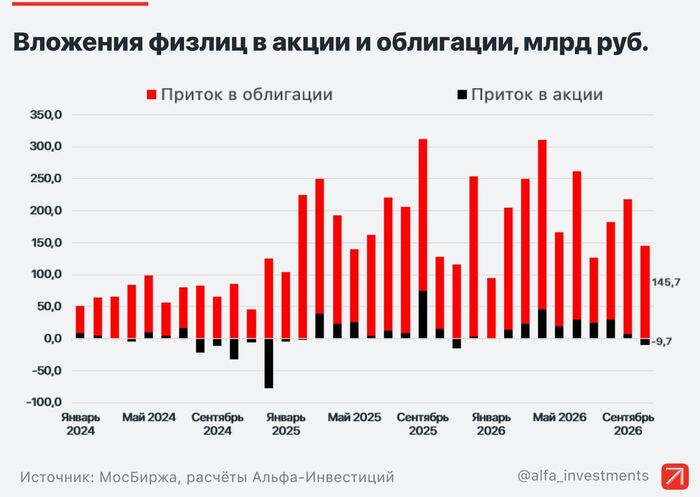
🐹Вложения частных инвесторов составили 166,7 млрд ₽ (-30% к сентябрю). В частности, только один Сид вбухал 333 тыс. ₽ в наше фондовое онлайн-казино.

Из них в облиги (возможно, благодаря моей активной просветительской деятельности) занесли 145,7 млрд ₽, ещё 30,7 млрд — в паи фондов. Зато из акций ВПЕРВЫЕ за целый год (с октября 2025) произошел приличный отток: минус 9,7 млрд ₽!

Доля физлиц в объёме торгов акциями и БПИФами подросла с 66,5% до 67,8%, в торгах облигациями — с 10,5% до 11,5%. Хомяки — сила!💪

📜Что по облигациям?

Объём вложений в облигации составил 145,7 млрд ₽ (-31% к сентябрю, но +29% к октябрю 2025).

Общий объем вторичных торгов корпоративными, региональными и государственными бондами составил 2,4 трлн ₽ (в сентябре было 2,2 трлн). Среднедневной объем торгов – 125,1 млрд ₽ (тоже приличный рост месяц к месяцу).

👉Суммарный объем размещений составил скромные 1,6 трлн ₽ (-42% к сентябрю), включая размещение однодневных облигаций на 221 млрд ₽. На все интересные выпуски я сделал полноценные авторские разборы.

💼Что в Народном портфеле?

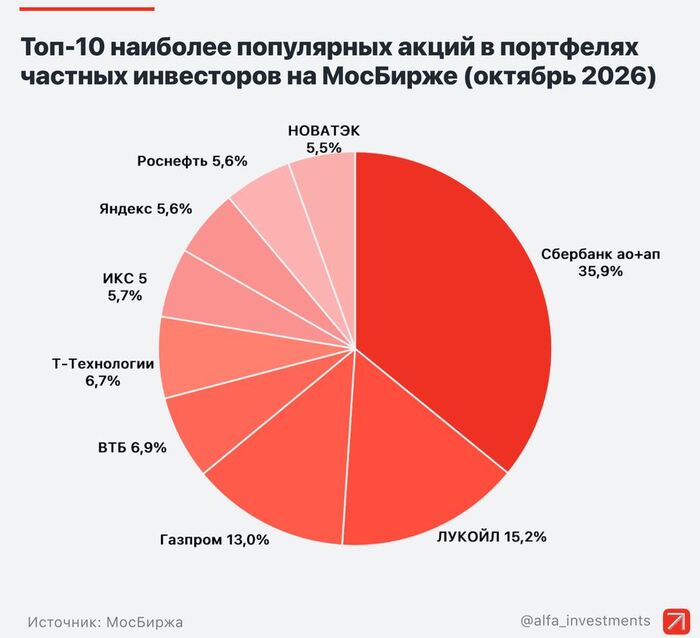
Традиционно Мосбиржа публикует список самых популярных ценных бумаг у инвесторов — т.н. «народный портфель».

Народный портфель — аналитический продукт Мосбиржи, демонстрирующий предпочтения независимых инвесторов на рынке акций. Каждый месяц биржа публикует его структуру, состоящую из 10 наиболее популярных бумаг.

🔥Народный портфель в октябре 2026 года:

● SBER SBERP Сбер-ао и Сбер-ап (29,3% и 6,6% соответственно)
● LKOH ЛУКОЙЛ (15,2%)
● GAZP Газпром (13,0%)
● VTBR ВТБ (6,9%)
● T Т-Технологии (6,7%)
● X5 ИКС 5 (5,7%)
● YDEX Яндекс (5,6%)
● ROSN Роснефть (5,6%)
● NVTK Новатэк (5,5%)

Народный портфель в октябре 2026. Инфографика: Альфа Инвестиции

Народный портфель в октябре 2026. Инфографика: Альфа Инвестиции

🔄Состав портфеля сохранился прежним. X5 поднялась с 10 места сразу на 7-е, а Норникель так и остался за бортом, со свистом вылетев из Топ-10 в сентябре «благодаря» новому налогу на сверхприбыль.

🏆В тройке лидеров без изменений, разве что Лукойл и Газпром нарастили свой вес. Понятно, что самая «народная» бумага и любимчик всех инвесторов — это Сбер (суммарная доля обычки и префов — почти 36%), но отрыв от Лучка немного сократился.

💼Кстати, абсолютно ВСЕ акции из «Народного портфеля» есть и в моем личном инвест-рюкзаке, хоть доля каждой отдельной бумаги невелика.

🎯Какие выводы?

🐹В октябре физики не выдержали и начали распродавать акции, хотя до максимумов прошлого года, когда они их жадно покупали, ещё очень далеко.

Осеннее ралли сентября-октября на ожиданиях новых переговоров получилось довольно мощным, но в поезд успели далеко не все (а некоторые второпях выпрыгнули из него ещё до того, как он отъехал от станции и набрал ход).

Физики покупают — рынок идёт вниз либо стоит на месте. Физики продают — рынок начинает расти. Классика поведения толпы.

В октябре индекс Мосбиржи вырос на целых 10,7%, и это был 2-й месяц роста после 6 подряд месяцев снижения! Лето-2026 стало худшим для российских акций за последние годы.

💰В ТОП российских БПИФов в портфелях частных инвесторов вошли фонды денежного рынка LQDT (доля — 43,9%), AKMM (17,3%) и SBMM (17,3%), а также фонды облигаций с плавающим купоном SBFR (6,5%) и AKFB (4,5%).

Возможно, дно по акциям случилось в июле и дальше нас ждёт только рост, однако дать гарантию никто не сможет. Геополитика — вот тот ключевой фактор, который (понятное дело) по-прежнему будет влиять сильнее всего на поведение рынков нынешней осенью и зимой.

Уже 10 ноября должны начаться анонсированные переговоры в Абу-Даби. Ну и будем наблюдать за резким политическим разворотом в Штатах после победы демократов.

😎Лично я считаю цены на рынке акций всё ещё интересными и докупаю некоторые бумаги, но в то же время с удовольствием смотрю на облигации и на валютные активы. Поэтому затариваюсь и тем, и другим, и третьим.

👉Подписывайтесь на мой телеграм или МАХ — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.

Показать полностью 4
Отличная работа, все прочитано!

Темы

Политика

Теги

Популярные авторы

Сообщества

18+

Теги

Популярные авторы

Сообщества

Игры

Теги

Популярные авторы

Сообщества

Юмор

Теги

Популярные авторы

Сообщества

Отношения

Теги

Популярные авторы

Сообщества

Здоровье

Теги

Популярные авторы

Сообщества

Путешествия

Теги

Популярные авторы

Сообщества

Спорт

Теги

Популярные авторы

Сообщества

Хобби

Теги

Популярные авторы

Сообщества

Сервис

Теги

Популярные авторы

Сообщества

Природа

Теги

Популярные авторы

Сообщества

Бизнес

Теги

Популярные авторы

Сообщества

Транспорт

Теги

Популярные авторы

Сообщества

Общение

Теги

Популярные авторы

Сообщества

Юриспруденция

Теги

Популярные авторы

Сообщества

Наука

Теги

Популярные авторы

Сообщества

IT

Теги

Популярные авторы

Сообщества

Животные

Теги

Популярные авторы

Сообщества

Кино и сериалы

Теги

Популярные авторы

Сообщества

Экономика

Теги

Популярные авторы

Сообщества

Кулинария

Теги

Популярные авторы

Сообщества

История

Теги

Популярные авторы

Сообщества

Недвижимость и ремонт

Теги

Популярные авторы

Сообщества