
Лукойл +35% с августа, позитив уже в цене: дивиденды и возможные сценарии

Лукойл с конца августа прибавил больше 35% от минимумов, все обсуждают дивиденд 500–600 рублей и продажу зарубежных активов.
Самое время проверить прогнозы аналитиков, насколько позитив уже заложен в цену и прикинуть возможные сценарии.
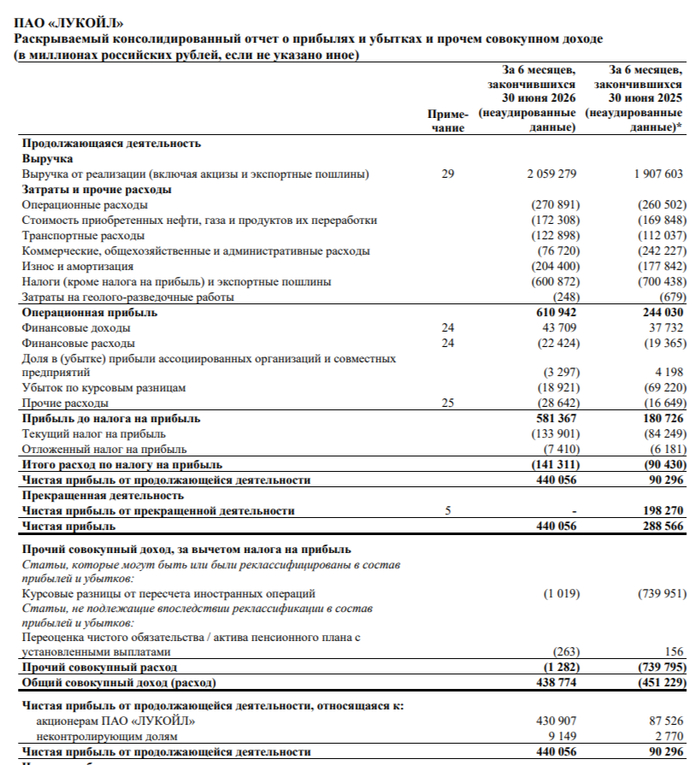
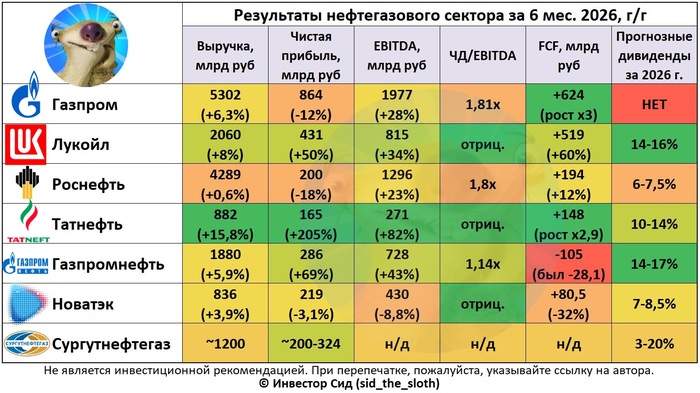
Отчёт за первое полугодие был сильный но часть результата обеспечена разовыми факторами, особенно притоком оборотного капитала и снижением капзатрат.
Дивидендная политика предусматривает выплату не менее 100% скорректированного свободного денежного потока. И поскольку он скорректированный то не получится просто разделить 551 млрд на количество акций и посчитать дивиденд, поэтому оценки аналитиков прилично расходятся.
В табличке можно посмотреть прогнозы от Доходъ, парочку от Финам и БКС, доходность и цену после отсечки. А * это теоретическая цена, без учёта реакции рынка.
Получается что при почти самом оптимистичном сценарии для возврата к текущей цене акциям придется прибавить около 12%. Для реалистичных вариантов расти придется не намного меньше. И этот рост не обязательно произойдёт.
Если после отсечки нефть полетит вниз, рубль укрепится, FCF окажется слабее ожиданий или история с зарубежными активами снова затянется, дивгэп может закрываться очень долго.
Но Лукойл сейчас это четыре ставки одновременно
1. Дивиденды — Рынок ждёт крупную выплату по итогам первого полугодия
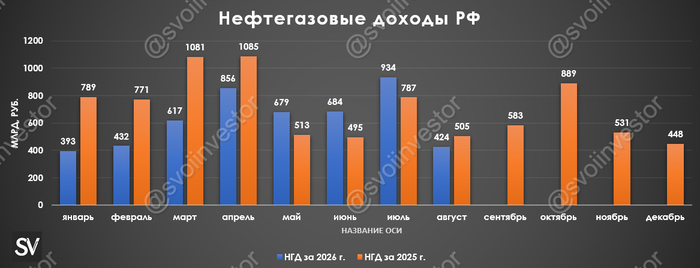
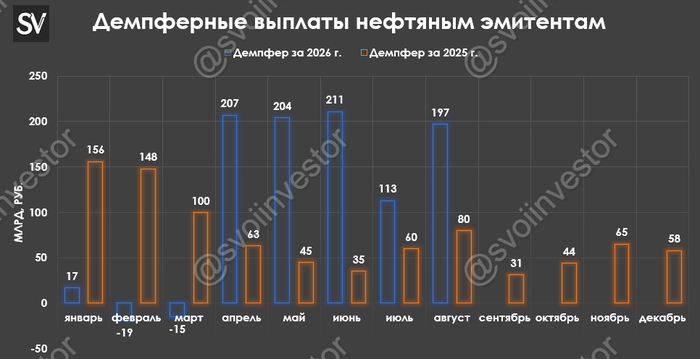
2. Нефть — Сильная нефтяная конъюнктура поддерживает прибыль и денежный поток. Именно она во многом помогла показать такие результаты в первом полугодии
3. Зарубежные активы — Позитивный финал продажи может дать дополнительную переоценку
4. Рубль — Для экспортёра более слабый рубль поддерживает рублёвую выручку и денежные потоки
В итоге рынок одновременно поверил в несколько хороших сценариев. А что будет, если хотя бы два из них окажутся слабее ожиданий?
$20 млрд
Сейчас все обсуждают зарубежный бизнес примерно в такой оценке, но это не означает, что Лукойл завтра получит $20 млрд и раздаст их акционерам.
Сама компания сразу указала: соглашение неэксклюзивное, сделка зависит от регуляторных разрешений, включая OFAC, а переговоры идут и с другими потенциальными покупателями.
OFAC разрешает вести переговоры и заключать условные соглашения, но сама лицензия не разрешает непосредственно завершить продажу. Для фактической сделки требуется отдельное разрешение. Текущая лицензия на переговоры действует до 22 октября.
А еще появилась потенциальная альтернатива — группа инвестора Тодда Боэли, которую поддерживают американские и ближневосточные структуры.
Так что это пока еще точно не гарантированный денежный бонус.
ЧБД
Разложим три сценария.
🟢 Оптимистичный
Дивиденд — 600-700+.
Продажа зарубежных активов успешно проходит.
Нефть и рублёвые денежные потоки остаются сильными.
Тогда текущая цена действительно может оказаться не потолком, а промежуточной остановкой. Возможна дальнейшая переоценка.
🟡 Базовый
Дивиденд — 500-600
Сделка по зарубежным активам продолжается, но быстро денег от неё нет.
Это уже во многом похоже на то, что рынок ожидает сейчас. И тогда главный риск — слишком хорошие ожидания в цене.
🔴 Негативный
Дивиденд оказывается ниже 500.
Продажа зарубежных активов снова затягивается.
Нефть или курс рубля идут не туда, куда хотелось бы.
Тогда после дивгэпа у акции появляется вполне реальный риск коррекции.
Сейчас Лукойл — хороший бизнес с очень сильным денежным потоком. Но это не значит что нужно бежать и покупать его по любой цене.
Будете покупать или ждать коррекции?
❤️ Поддержите пост если было интересно и поделитесь своим мнением в комментариях.
✅ Мой Telegram канал: https://t.me/capitalbes или Макс: https://max.ru/channel_capitalbes - там продолжаю разбираться в происходящем на рынке вместе с вами.