Знакомая картина: вы сделали работу (например, дизайн-проект), скинули ссылки на файлы в WhatsApp, получили часть денег. А потом заказчик заявляет: «Акт не подписан, работа не принята, верните аванс!» И требует назад сотни тысяч рублей.
Казалось бы, бумажки нет — дело проиграно. Но реальность интереснее.
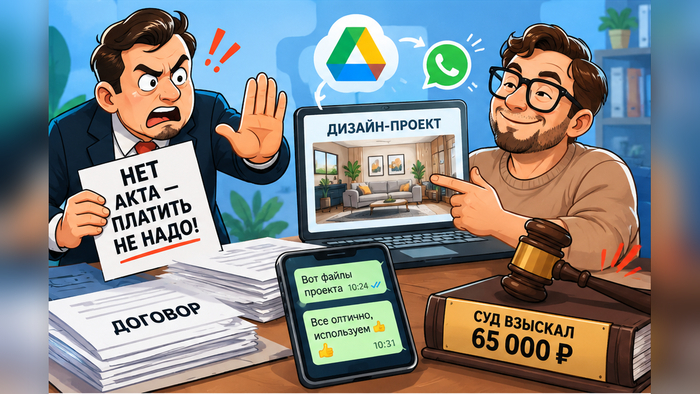
Денежный риск и спасительная переписка В 2026 году Арбитражный суд Западно-Сибирского округа (постановление от 17.09.2026 № Ф04-1529/2026 по делу № А45-37296/2024) встал на сторону исполнителя. Заказчик хотел вернуть 259 900 ₽ аванса, ссылаясь на отсутствие акта. Суд в возврате отказал. Более того, исполнитель взыскал еще 65 000 ₽ за дополнительные работы.
Почему суд проигнорировал отсутствие бумаги? Потому что посмотрел на факты:
Переписка в мессенджере, где заказчик согласовывал правки.
Передача файлов через Google Диск.
Частичная оплата этапов.
Фактическое использование проекта заказчиком.
Пункт договора: оплата этапа признается подтверждением его приемки без замечаний.
Неожиданный нюанс (ловушка) Не спешите радоваться и выбрасывать бумажный документооборот! Есть обратная сторона медали.
В другом свежем деле (А32-41106/2024, сентябрь 2026 года, Арбитражный суд Северо-Кавказского округа) суд обязал исполнителя вернуть 7,2 млн ₽ аванса, хотя файлы тоже летали через облако. Почему? Потому что в договоре была жесткая процедура сдачи с бумажным актом в трех экземплярах, а исполнитель ее нарушил. Ссылка в чате не отменяет условий, которые вы сами же подписали.
А что скажет налоговая? (Главный разрыв шаблона) Вот тут начинается самое интересное. Суд и налоговая живут в разных вселенных.
Суду достаточно совокупности косвенных доказательств (переписка + оплата + использование), чтобы признать работу выполненной по гражданскому праву.
А налоговой для признания ваших расходов (ст. 252 и 272 НК РФ) нужна надлежаще оформленная «первичка» (ст. 9 Закона № 402-ФЗ). Что это такое? Это не обязательно бумажка с печатью. Это любой документ (в том числе электронный), который доказывает факт хозяйственной жизни и содержит все обязательные реквизиты: название, дату, содержание операции, величину измерения и подпись.
Просто скриншот из WhatsApp или «голая» ссылка на Яндекс.Диск первичным документом не являются. Минфин прямо об этом напоминает (например, письмо от 09.07.2026 № 03-03-06/1/59162).
Итог: суд может взыскать долг в вашу пользу по переписке, а налоговая при проверке снимет расходы из-за отсутствия нормального первичного документа.
Выход: 3 конкретных действия Как подстелить соломку, не скатываясь в бюрократию:
Пропишите электронный порядок в договоре. Пример формулировки: «Результат передается через согласованный мессенджер или почту. Если в течение 5 рабочих дней нет мотивированных замечаний, работа считается принятой. Оплата этапа подтверждает его приемку».
Фиксируйте факт передачи правильно. Не просто «скинул ссылку», а «файлы отправлены, доступ предоставлен, вот скриншот подтверждения прочтения или ответа "ок"».
Оформляйте электронные акты. Даже если вы работаете по переписке, сформируйте акт со всеми реквизитами по 402-ФЗ и подпишите его (например, простой или квалифицированной электронной подписью, если это предусмотрено договором).
Вопрос для обсуждения: А как вы сейчас принимаете работу у подрядчиков или сдаете свою: по старинке с курьером и печатями или достаточно галочки и смайлика в Телеграме? Делитесь в комментариях, как у вас это работает на практике и были ли прецеденты!
Если не хотите гадать, примет ли налоговая вашу цифровую переписку вместо нормального документа, давайте разберем вашу конкретную ситуацию на консультации. Без давления, магических обещаний и гарантий, только четкий и законный план действий под ваш бизнес:
👉 https://taplink.cc/nalogpro
Больше практических налоговых решений и разборов кейсов ищите на моем сайте:
👉 https://sivkovtax.ru/
А если любите читать и разбираться в деталях самостоятельно, загляните в мой официальный магазин книг: 👉 https://booksivkov.ru/
Евгений Сивков (sivkov.biz), кандидат экономических наук, налоговый консультант