0 просмотренных постов скрыто

Свежие облигации ВИС Финанс БО-П14. Доходность до 18,4% годовых на 2,5 года!
После 2-хнедельного затишья, на первичку вновь возвращаются компании, которые хотят взять у нас немного (или много?) денЯК в долг.
В линейке облигаций от известного эмитента прибавление. Группа «ВИС» порадует биржевых бондоводов очередным выпуском. Купон обещают более-менее рыночный — до 17%. Но как обычно, есть нюансы, и о них в моем традиционном детальном разборе.

Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
🏗️Эмитент: ООО «ВИС Финанс»
🤝ВИС Финанс — 100% дочка группы «ВИС» для привлечения облигационных займов. Группа «ВИС» — инвестиционно-строительный холдинг, реализующий крупные инфраструктурные проекты в разных регионах РФ, один из лидеров на рынке государственно-частного партнерства (ГЧП). Образован в 2000 г. в СПб.
За историю существования создано более 100 крупных объектов инфраструктуры в 20+ городах России и Европы. Около 25 крупных проектов на стадии реализации. Входит в перечень системообразующих компаний РФ.
В 2025 г. было запущено 7 объектов группы «ВИС». За год по платным автодорогам группы было совершено 25 млн поездок. В декабре 2025 открыто движение автотранспорта по мостовому переходу через р. Обь в Новосибирске.
💰Общий портфель контрактов «ВИС» сформирован до 2047 г. и диверсифицирован по разным отраслям и регионам. Проекты в работе:
● мост через р. Обь в Новосибирске;
● автодорога Виноградово — Болтино — Тарасовка в Московской обл.;
● автодорога «Обход Хабаровска»;
● мост через р. Лену в Якутии;
● мост через Калининградский залив, и др.

Вантовый мост через р. Обь в Новосибирске. Источник: Яндекс.Картинки
Ключевой бенефициар — Игорь Снегуров. Есть планы по выходу на IPO.
⭐Кредитный рейтинг: A+ «стабильный» от Эксперт РА (июль 2026), АА- «стабильный» от НКР (июль 2026).
⚠️Рейтинг хороший, но есть ряд звоночков. Структуры группы периодически попадают в поле зрения прокуратуры. Так, в конце 2023 «ВИС» обвинили в преднамеренном банкротстве дочки и нанесении миллиардного ущерба новосибирскому оператору по вывозу мусора.
В марте 2024 были арестованы счета ряда топ-менеджеров. Также к ООО «ПФ „ВИС“ (головная строительная компания группы) регулярно прилетают иски на десятки млн ₽ от заказчиков и подрядчиков.
💼В обращении 11 выпусков общим объемом 23,3 млрд ₽. Почти на все предыдущие выпуски я делал подробные обзоры. У меня на ИИС давно куплен ВИС БП04, который погашается в августе 2026 вместе с БП07.
⚠️Кстати, в январе 2025 по выпуску ВИС БП01 после оферты купон был снижен сразу на 10 п.п., и облиги тогда рухнули на 30%. Поэтому ещё раз — внимательнее с пут-офертами, товарищи!
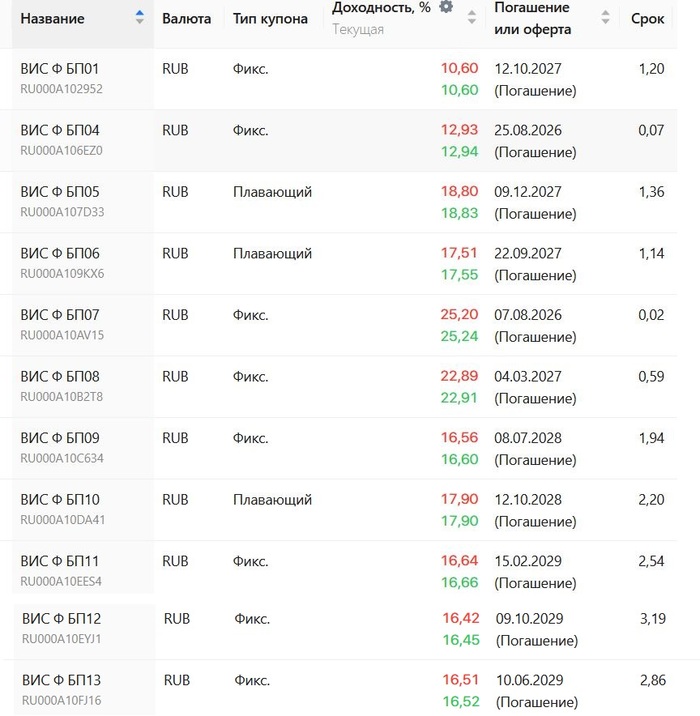
Облигации ВИС Финанс на Мосбирже. Данные от 02.08.2026. Источник: Bondana
📊Финансовые результаты ВИС
Итоги 2025 г. подробно разбирал тут. А теперь смотрим ключевые цифры из сводной отчетности АО «ВИС» по МСФО за 1 кв. 2026:
🔽Выручка: 6,43 млрд ₽ (-19,4% г/г). Дорожно-транспортное строительство генерирует больше 50% всего дохода. Себестоимость при этом снизилась меньше, на 10.5% до 5,26 млрд ₽.
🔽EBITDA: 2,75 млрд ₽ (-16,5% г/г). Рентабельность EBITDA на достойном уровне — около 40%.
🔺Чистый убыток: 996 млн ₽ (рост убытка на 13,4% г/г). Основная причина — гигантские финансовые расходы, которые в 1 кв. 2026 составили 4,04 млрд ₽ (-10,5% г/г).
💰Собств. капитал: 16,6 млрд ₽ (-5,7% за 3 мес). Активы подросли на 2,8% до 170 млрд ₽. На счетах 19,1 млрд ₽ кэша (в конце 2025 было 17 млрд).
🔺Кредиты и займы: 94,2 млрд ₽ (+0,1% за 3 мес). Чистый финансовый долг с учетом проектного банковского финансирования (ПФ) составляет 75,2 млрд ₽. Если не учитывать ПФ (по аналогии со счетами эскроу у застройщиков), то чистые обязательства всего 4,4 млрд.
👉Оценка долговой нагрузки: без учета проектного долга показатель ЧД/EBITDA LTM ухудшился c 1,2х до ~1,8х из-за снижения EBITDA, с учетом ПФ гораздо выше. В структуре фин. долга 75% — это проектное финансирование (70,8 млрд ₽).
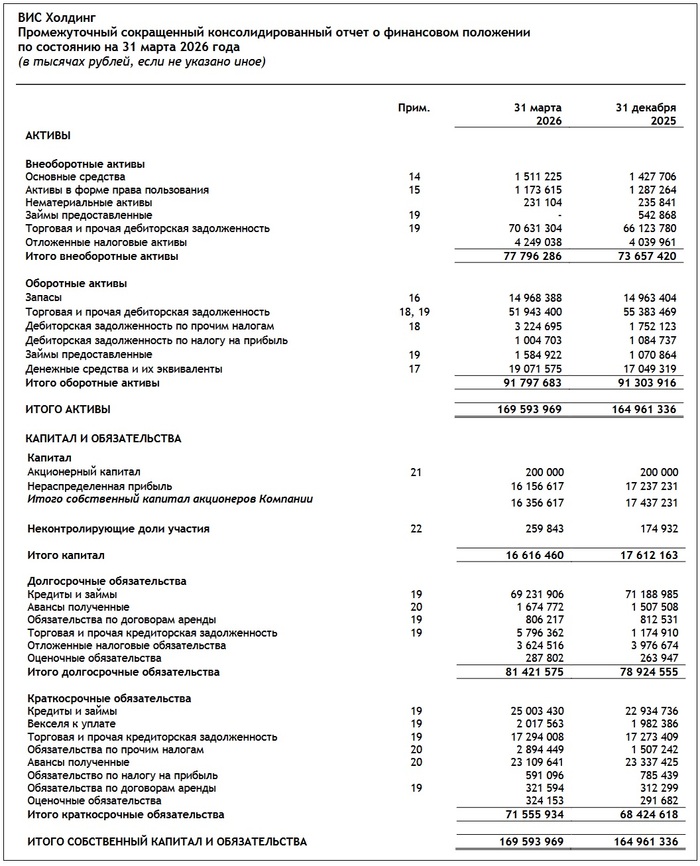
Источник: Отчет АО «Группа „ВИС“ по МСФО за 1 кв. 2026
⚙️Параметры выпуска ВИС Финанс П14
● Название: ВисФин-БО-П14
● Номинал: 1000 ₽
● Объем: до 2,5 млрд ₽
● Купон: до 17% (YTM до 18,39%)
● Выплаты: 12 раз в год
● Срок: 2,5 года (900 дней)
● Оферта: нет
● Амортизация: нет
● Рейтинг: A+ от ЭкспертРА, АА- от НКР
● Выпуск для всех
👉Организаторы: ИБ Синара, Совкомбанк.
⏳Сбор заявок -4 августа, размещение — 6 августа 2026.
🤔Резюме: можно заВИСнуть
🏗️Итак, ВИС Финанс размещает фикс объемом до 2,5 млрд ₽ на 2,5 года с ежемесячным купоном, без амортизации и без оферты.
✅Довольно известный и крупный эмитент. Крупнейший игрок в сфере ГЧП, реализует ряд масштабных инфраструктурных проектов в разных регионах. Высокий кредитный рейтинг от 2 агентств.
✅Контроль расходов. Благодаря снижению себестоимости, компания остаётся устойчивой. За 2024-2025 гг. ВИС по моей оценке снизил долговую нагрузку с 6,0х до 4,5х (с учетом долга по проектному финансированию). Но сейчас нагрузка снова растет.
⛔Падение прибыли. Из-за огромных финансовых расходов, прибыль за 2025 рухнула почти на 30%, а в 2026-м ВИС скатился в убытки. Процентные платежи в 2025 г. достигли 18 млрд ₽ (сопоставимо со всей Ебитдой). Холдинг по роду своей деятельности сильно зависит от госфинансирования проектов.
⛔Долги растут. Корпоративный долг (без учета ПФ) вырос на 45% за прошлый год. Доля капитала в активах остаётся низкой (9,8%). Покрытие процентов ICR упало в район 1x.
⛔Есть вопросы с прозрачностью. Репутация группы «ВИС» не выглядит безупречной. Отдельные компании холдинга периодически затягивают сроки реализации проектов, подозреваются некоторыми СМИ в махинациях и иногда получают в свой адрес судебные иски на различные суммы.
💼Вывод: относительно приличный 2,5-летний фикс без оферт и аморта. Если закрыть глаза на не-финансовые тревожные звонки, то ситуация с долговой нагрузкой пока выглядит контролируемой. Радует, что на балансе ВИС стабильно остаётся увесистая подушка кэша для оплаты текущих расходов.
На фоне продолжения смягчения ДКП, классический фикс без доп. условий даже с купоном ~16% смотрится довольно интересно. Однако это точно не тот случай, когда можно «купить и забыть», как с рейтингом ААА.
Показать полностью
4

ИИ облигации
День 21.
Сегодня была приобретена 21-ая облигация с помощью ИИ - ВИС Финанс БО-П12 $RU000A10EYJ1
Итого:
- ОФЗ 26236 - 9 шт;
- ОФЗ 26250 (дата погашения 10.07.2037 г.) - 9 шт.;
- Синара Транспортные машины 1Р4 (дата погашения 10.03.2029 г). - 18 шт.;
- ПГК 003Р-04 (дата погашения 09.09.2026 г.) - 8 шт.;
- Авто Финанс Банк БО-001Р-18 ( дата погашения 14.03.2029 г.) - 16 шт.;
- ФосАгро БО-02-06 (дата погашения 16.04.2029 г.) - 8 шт.;
- СФО Альфа Фабрика ПК-3 (дата погашения 01.10.2032 г.) - 16 шт.;
- Селигдар 001Р-03 (дата погашения 20.09.2027 г.) - 7 шт.;
- ОФЗ 26248 (дата погашения 16.05.2040 г.) - 9 шт. ;
- АФК "Система" 001Р-07 (дата погашения 21.01.28 г.) - 14 шт.;
- ОФЗ 26254 (дата погашения 03.10.2040 г.) - 9 шт.;
- ВУШ 001Р-06 (дата погашения 12.04.2029 г.) - 8 шт.;
- ОФЗ 26238 (дата погашения 15.05.2041 г.) - 14 шт.;
- "Атомэнергопром" 001Р-09 (дата погашения 16.12.2027 г.) - 8 шт.;
- РЖД БО 001Р-40R (дата погашения 14.01.2035 г.) - 7 шт.;
- ВИС Финанс БО-П12 (дата погашения 09.10.2026 г.) - 8 шт.
Доход по месяцам, в год и средний представлен на скриншоте.
ЦЕЛЬ: дойти до пассивного дохода в 50к в месяц с помощью ИИ.
Я каждый день покупаю на ±8к, отсюда и малое количество лотов.


Показать полностью
3
Свежие облигации ВИС Финанс БО-П12 на 3,5 года. Доходность до 18,4%!
Сразу три трёхбуквенных эмитента решили собрать заявки в один день — СЕГОДНЯ!
В линейке облигаций от ещё одной известной компании прибавление. Одновременно с ВУШ и ЛСР, группа «ВИС» порадует биржевых бондоводов очередным выпуском. Купон обещают вполне рыночный — до 17%. Но есть нюансы, и о них в моем традиционном детальном разборе.

Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
🏗️Эмитент: ООО «ВИС Финанс»
🤝ВИС Финанс — 100% дочка группы «ВИС» для привлечения облигационных займов. Группа «ВИС» — инвестиционно-строительный холдинг, реализующий крупные инфраструктурные проекты в разных регионах РФ, один из лидеров на рынке государственно-частного партнерства (ГЧП). Образован в 2000 г. в СПб.
За историю существования создано более 100 крупных объектов инфраструктуры в 20+ городах России и Европы. Около 25 крупных проектов на стадии реализации. Входит в перечень системообразующих компаний РФ.
В 2025 г. было запущено 7 объектов группы «ВИС». За год по платным автодорогам группы было совершено 25 млн поездок. В декабре 2025 открыто движение автотранспорта по мостовому переходу через р. Обь в Новосибирске.
💰Общий портфель контрактов «ВИС» сформирован до 2047 г. и диверсифицирован по разным отраслям и регионам. Проекты в работе:
● мост через р. Обь в Новосибирске;
● автодорога Виноградово — Болтино — Тарасовка в Московской обл.;
● автодорога «Обход Хабаровска»;
● мост через р. Лену в Якутии;
● мост через Калининградский залив, и др.

Вантовый мост через р. Обь в Новосибирске
Ключевой бенефициар — Игорь Снегуров. Есть планы по выходу на IPO.
⭐Кредитный рейтинг: A+ «стабильный» от Эксперт РА (июль 2025), АА- «стабильный» от НКР (июль 2025).
⚠️Рейтинг хороший, но есть ряд звоночков. Структуры группы периодически попадают в поле зрения прокуратуры. Так, в конце 2023 «ВИС» обвинили в преднамеренном банкротстве дочки и нанесении миллиардного ущерба новосибирскому оператору по вывозу мусора.
В марте 2024 были арестованы счета ряда топ-менеджеров. Также к ООО «ПФ „ВИС“ (головная строительная компания группы) регулярно прилетают иски на десятки млн ₽ от заказчиков и подрядчиков.
💼В обращении 9 выпусков общим объемом 19,5 млрд ₽. Почти на все предыдущие выпуски я делал подробные обзоры. В конце марта был успешно погашен выпуск БП03. У меня на ИИС давно куплен ВИС БП04, который погашается в августе 2026 вместе с БП07.
⚠️Кстати, в январе 2025 по выпуску ВИС БП01 после оферты купон был снижен сразу на 10 п.п., и облиги тогда рухнули на 30%. Поэтому ещё раз — внимательнее с пут-офертами, товарищи!

Облигации ВИС Финанс на Мосбирже. Данные от 23.04.2026. Источник: Bondana
📊Финансовые результаты
Отчет за весь 2025 г. должен вот-вот выйти, но пока его ещё нет. Смотрим сводную отчетность АО „ВИС“ по МСФО за 9 мес. 2025 (некоторые обзорщики без ссылки на меня позаимствовали цифры из моего анализа отчета за 6м2025, однако я как обычно на шаг впереди и даю ещё более свежую информацию):
🔽Выручка за 9М2025: 33,4 млрд ₽ (-12,5% г/г). Дорожно-транспортное строительство генерирует 54% всего дохода. За весь 2024 год компания заработала рекордные 49,8 млрд ₽ выручки (+16,2% на фоне 2023).
🔼EBITDA: 15,55 млрд ₽ (+23,6% г/г). Несмотря на уменьшение выручки, EBITDA подросла благодаря снижению себестоимости аж на 20%. По итогам 2024 г. EBITDA составляла 13,3 млрд ₽ (+64% г/г).
🔻Чистая прибыль: 1,41 млрд ₽ (-47% г/г). Прибыль рухнула в 1-ю очередь из-за гигантских финансовых расходов, которые достигли уже 14 млрд ₽ (+52% г/г). За полный 2024 г. прибыль составила 3,37 млрд ₽ (+29% г/г).
В декабре 2024 была запущена в эксплуатацию 16-километровая автомагистраль в МО – Мытищинская скоростная хорда. Запуск должен был позитивно отразиться на финансах в 2025 г. Но пока не отразился.
💰Собств. капитал: 16,6 млрд ₽ (+9,4% за 9 мес). Активы подросли на 2,8% до 165 млрд ₽. На счетах 13,5 млрд ₽ кэша (в конце 2024 было 12,1 млрд).
🔺Кредиты и займы: 94 млрд ₽ (+5% за 9 мес). Чистый долг с учетом проектного банковского финансирования составляет 80,5 млрд ₽. Если не учитывать проектный долг (по аналогии со счетами эскроу у застройщиков), то чистый финансовый долг вообще отрицательный.
✅Оценка долговой нагрузки: с учетом проектного долга показатель ЧД/EBITDA LTM улучшился c 5,14х до ~4,0х благодаря росту EBITDA. В структуре фин. долга 79% — это проектное финансирование (74,4 млрд ₽).

Источник: Отчет АО „Группа “ВИС» по МСФО за 9 мес. 2025
⚙️Параметры выпуска ВИС Финанс П12
● Название: ВисФин-БО-П12
● Номинал: 1000 ₽
● Объем: до 2,5 млрд ₽
● Купон: до 17% (YTM до 18,39%)
● Выплаты: 12 раз в год
● Срок: 3,5 года (1260 дней)
● Оферта: нет
● Амортизация: нет
● Рейтинг: A+ от ЭкспертРА, АА- от НКР
● Выпуск для всех
👉Организатор: ИБ Синара, Совкомбанк.
⏳Сбор заявок — 23 апреля, размещение — 28 апреля 2026.
🤔Резюме: можно заВИСнуть
🏗️Итак, ВИС Финанс размещает фикс объемом до 2,5 млрд ₽ на 3,5 года с ежемесячным купоном, без оферты и без амортизации.
✅Довольно известный и крупный эмитент. Крупнейший игрок в сфере ГЧП, реализует ряд масштабных инфраструктурных проектов в разных регионах. Высокий кредитный рейтинг от 2 агентств (правда, с АКРА решили не продлевать, видимо чтобы не портила картину своим «А»).
✅Контроль долга. Благодаря росту EBITDA и снижению себестоимости, компания остаётся устойчивой. За 1,5 года ВИС по моей оценке снизил долговую нагрузку с 6,0х до 4,0х (с учетом долга по проектному финансированию).
⛔Падение прибыли. Из-за огромных финансовых расходов, прибыль за 9м2025 рухнула в 2 раза. Процентные платежи достигли 14 млрд ₽ (сопоставимо со всей Ебитдой). Холдинг по роду своей деятельности сильно зависит от госфинансирования проектов.
⛔Есть вопросы с прозрачностью. Репутация группы «ВИС» не выглядит безупречной. Отдельные компании холдинга периодически затягивают сроки реализации проектов, подозреваются некоторыми СМИ в махинациях и иногда получают в свой адрес судебные иски на различные суммы.
💼Вывод: относительно приличный 3,5-летний фикс без оферт и аморта. Если закрыть глаза на не-финансовые тревожные звонки, то ситуация с долговой нагрузкой за пару лет заметно улучшилась. Радует, что на балансе ВИС стабильно остаётся увесистая подушка кэша для оплаты всех текущих расходов.
На фоне продолжения смягчения ДКП, классический фикс на 3,5 года без доп. условий даже с купоном 15-16% выглядит довольно интересно. Однако это точно не тот случай, когда можно «купить и забыть», как с рейтингом ААА.
Показать полностью
4
Свежие облигации ВИС Финанс БО-П11. Купоны до 17,25% на 3 года
В линейке облигаций от известного эмитента прибавление. Группа «ВИС» порадует биржевых бондоводов очередным выпуском. Купон обещают более-менее рыночный — до 17,25%. Но есть нюансы, и о них в моем традиционном детальном разборе.
Чтобы не пропустить обзоры, подписывайтесь на фирменный телеграм-канал с авторской аналитикой и инвест-юмором.
🏗️Эмитент: ООО «ВИС Финанс»
🤝ВИС Финанс — 100% дочка группы «ВИС» для привлечения облигационных займов. Группа «ВИС» — инвестиционно-строительный холдинг, реализующий крупные инфраструктурные проекты в разных регионах РФ, один из лидеров на рынке государственно-частного партнерства (ГЧП). Образован в 2000 г. в СПб.
За историю существования создано более 100 крупных объектов инфраструктуры в 20+ городах России и Европы. Около 25 крупных проектов на стадии реализации. Входит в перечень системообразующих компаний РФ.
В 2025 г. было запущено 7 объектов группы «ВИС». За год по платным автодорогам группы было совершено 25 млн поездок. В декабре 2025 открыто движение автотранспорта по мостовому переходу через р. Обь в Новосибирске.
💰Общий портфель контрактов «ВИС» сформирован до 2047 г. и диверсифицирован по разным отраслям и регионам. Проекты в работе:
● мост через р. Обь в Новосибирске;
● автодорога Виноградово — Болтино — Тарасовка в Московской обл.;
● автодорога «Обход Хабаровска»;
● мост через р. Лену в Якутии;
● мост через Калининградский залив, и др.
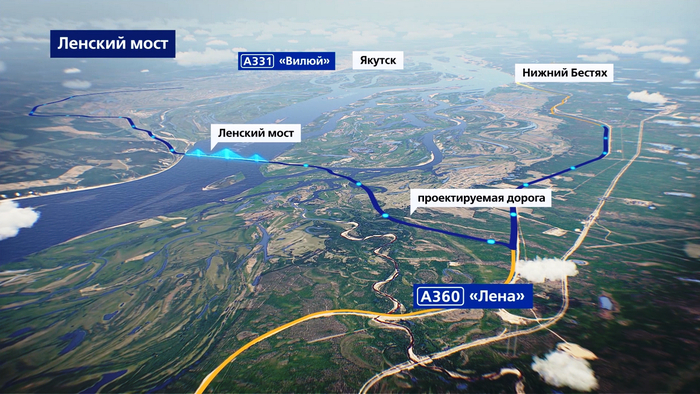
Проект моста через р. Лена в Якутии. Источник: pf.vis-group.ru
Ключевой бенефициар — Игорь Снегуров. Есть планы по выходу на IPO.
⭐Кредитный рейтинг: A+ «стабильный» от Эксперт РА (июль 2025), АА- «стабильный» от НКР (июль 2025).
⚠️Рейтинг хороший, но есть ряд звоночков. Структуры группы периодически попадают в поле зрения прокуратуры. Так, в конце 2023 «ВИС» обвинили в преднамеренном банкротстве дочки и нанесении миллиардного ущерба новосибирскому оператору по вывозу мусора.
В марте 2024 были арестованы счета ряда топ-менеджеров. Также к ООО «ПФ „ВИС“ (головная строительная компания группы) регулярно прилетают иски на десятки млн ₽ от заказчиков и подрядчиков.
💼В обращении 9 выпусков общим объемом 18,5 млрд ₽. Почти на все предыдущие выпуски я делал подробные обзоры. У меня на ИИС давно куплен ВИС БП04. В конце марта погашается выпуск БП03 на 1,5 млрд — вероятно, с прицелом на его рефинанс и берётся новый займ.
⚠️Кстати, в январе 2025 по выпуску ВИС БП01 после оферты купон был снижен сразу на 10 п.п., и облиги тогда рухнули на 30%. Поэтому ещё раз — внимательнее с пут-офертами, товарищи!
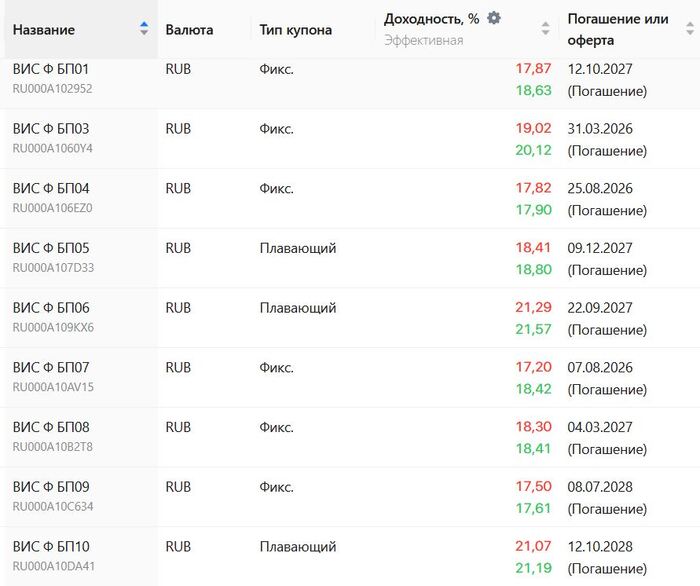
Облигации ВИС Финанс на Мосбирже. Данные от 24.02.2026. Источник: Bondana
📊Финансовые результаты
Отчета за весь год пока ещё нет. Смотрим сводную отчетность АО „ВИС“ по МСФО за 6 мес. 2025:
🔻Выручка: 23,1 млрд ₽ (-14,4% г/г). Дорожно-транспортное строительство генерирует 54% всего дохода. За весь 2024 год компания заработала рекордные 49,8 млрд ₽ выручки (+16,2% на фоне 2023).
✅EBITDA: 10,7 млрд ₽ (+15,8% г/г). Несмотря на уменьшение выручки, EBITDA подросла благодаря снижению себестоимости аж на 22,8%. По итогам 2024 г. EBITDA составила 13,3 млрд ₽ (+64% г/г).
🔻Чистая прибыль: 1,11 млрд ₽ (-57% г/г). Прибыль рухнула в 1-ю очередь из-за гигантских финансовых расходов, которые достигли уже 9,38 млрд ₽ (+66% г/г). За полный 2024 г. прибыль составила 3,37 млрд ₽ (+29% г/г).
В декабре 2024 была запущена в эксплуатацию 16-километровая автомагистраль в МО – Мытищинская скоростная хорда. Запуск должен был позитивно отразиться на финансах в 2025 г. Но пока не отразился.
💰Собств. капитал: 16,3 млрд ₽ (+7,3% за полгода). Активы подросли на 0,4% до 161 млрд ₽. На счетах 17,4 млрд ₽ кэша (в конце 2024 было 12,1 млрд).
🔺Кредиты и займы: 93,2 млрд ₽ (+4,1% за полгода). Чистый долг с учетом проектного банковского финансирования составляет 75,8 млрд ₽. Если не учитывать проектный долг (по аналогии со счетами эскроу у застройщиков), то чистый финансовый долг вообще отрицательный.
✅Оценка долговой нагрузки: с учетом проектного долга показатель ЧД/EBITDA сократился с 6,0х до 5,14х. Без учета проектного долга нагрузка ушла даже в минус (в конце 2024 была 0,7х).
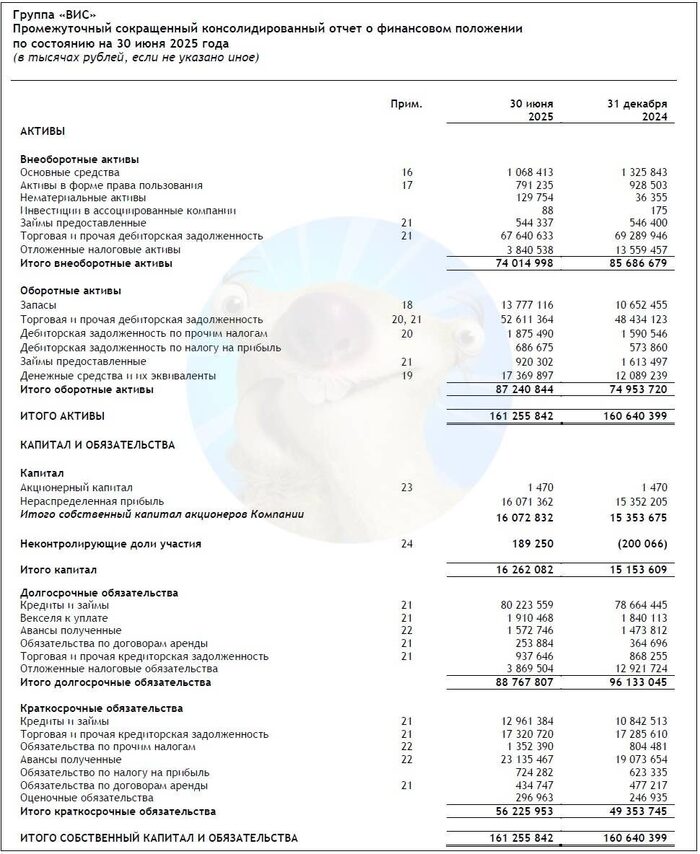
Источник: Отчет АО „Группа “ВИС» по МСФО за 6 мес. 2025
⚙️Параметры выпуска ВИС Финанс П11
● Название: ВисФин-БО-П11
● Номинал: 1000 ₽
● Объем: до 2,5 млрд ₽
● Купон: до 17,25% (YTM до 18,68%)
● Выплаты: 12 раз в год
● Срок: 3 года (1080 дней)
● Оферта: нет
● Амортизация: нет
● Рейтинг: A+ от ЭкспертРА, АА- от НКР
● Выпуск для всех
👉Организатор: ИБ Синара, Совкомбанк.
⏳Сбор заявок — 26 февраля, размещение — 3 марта 2026.
🤔Резюме: можно заВИСнуть
🏗️Итак, ВИС Финанс размещает флоатер объемом до 2,5 млрд ₽ на 3 года с ежемесячным купоном, без оферты и без амортизации.
✅Довольно известный и крупный эмитент. Крупнейший игрок в сфере ГЧП, реализует ряд масштабных инфраструктурных проектов в разных регионах. Высокий кредитный рейтинг от 2 агентств (правда, с АКРА решили не продлевать, видимо чтобы не портила картину своим «А»).
✅Контроль долга. Благодаря росту EBITDA и снижению себестоимости, компания остаётся устойчивой. В 2024 г. ВИС снизил долговую нагрузку (без учета проектного финансирования) с 1,0х до 0,7х, а в 1П25 она даже ушла в минус.
⛔Ухудшение денежного потока. Из-за крупных ГЧП-проектов операционный поток отрицательный, и за последние 2 года отток средств значительно вырос. В 1-м полугодии 2025 выручка и прибыль заметно просели. Финансовые расходы взлетели сразу на 66%.
⛔Есть вопросы с прокуратурой. Репутация группы «ВИС» не выглядит безупречной. Отдельные компании холдинга периодически затягивают сроки реализации проектов, подозреваются СМИ в махинациях и иногда получают в свой адрес судебные иски на различные суммы.
💼Вывод: относительно приличный 3-хлетний фикс без оферт и аморта. Если закрыть глаза на не-финансовые тревожные звонки, то ситуация с долговой нагрузкой за пару лет заметно улучшилась. Радует, что на балансе ВИС стабильно остаётся увесистая подушка кэша для оплаты всех текущих расходов.
Но вот доходность могла быть и повыше. С другой стороны, на фоне продолжения смягчения ДКП, «прозрачный» фикс без дополнительных условий на 3 года даже с купоном 16,5-17% выглядит интересно. Однако это точно не тот случай, когда можно «купить и забыть», как с рейтингом ААА.
👉Подписывайтесь на мой телеграм — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
Показать полностью
4
Как делают ВИС?
Добрый день пикабу позновательный.
На днях услышал информацию, что спец техника Лада ВИС делается из цельного кузова готового автомобиля методом отпила, вместо штамповки кузова с нуля. Пытался найти информацию в интернете, но поиск не увенчался успехом. Может кто-то располагает более подробной информацией? Или может участвует в производстве данной техники и поделится информацией /фото?
Фото типа кузова из интернета:

"ВИС-Авто" – российский производитель специальной автотехники (пикапы, фургоны) на базе автомобилей LADA, который входит в структуру АвтоВАЗа
Показать полностью
1

АВТОВАЗ возрождает производственные мощности для выпуска спецтехники и малых серий
Компания продолжает модернизацию площадок для производства коммерческого и мелкосерийного транспорта. В рамках этой программы полностью восстановлены мощности бывшего опытно-промышленного производства (ОПП) завода, сообщается на официальном сайте компании.

Исторически ОПП использовалось для отработки новых моделей — именно здесь начинался выпуск внедорожника ВАЗ-2123 (позже Chevrolet NIVA), тестировалась сборка LADA Kalina и других автомобилей. После закрытия площадки десять лет назад часть оборудования была демонтирована, часть — законсервирована. Сейчас эти мощности возвращены в строй.
Сегодня на территории ОПП работает дочернее предприятие «ВИС-АВТО», выпускающее пикапы и фургоны на базе LADA Granta и NIVA, внедорожники NIVA Bronto и спецтехнику. Продукция компании занимает свыше 90% ниши коммерческого транспорта в своем сегменте.
В 2024 году здесь восстановили технологии кузовной сварки и сборки, а в начале 2025-го ввели в эксплуатацию новый окрасочный комплекс. Теперь весь цикл — от сварки до финальной сборки — осуществляется на одной площадке, что исключает необходимость транспортировки кузовов на основное производство.
Качество окраски подтверждено испытаниями в соляном тумане. Технологический процесс полностью соответствует стандартам головного завода, включая катафорезное грунтование, многослойное нанесение покрытий и антикоррозийную обработку.
Возрождение ОПП позволило оптимизировать логистику и повысить качество спецтехники. Сейчас «ВИС-АВТО» осваивает производство кузовов для LADA NIVA Sport, а в перспективе — реализацию новых проектов АВТОВАЗа.
Показать полностью
1
Свежие облигации: ВИС Финанс на размещении
С мемными облигациями закончили (это я про сырные, если что), и на этот раз обращаем своё внимание на тяжеловесов среди ВДО, а именно на компанию из сферы ГЧП (государственно-частное партнёрство) — ВИС и эмитента его облигаций ВИС Финанс.
Сезон свежих выпусков облигаций даёт простор для выбора. Готовятся выпуски Совкомфлота (это даже в юанях), ДОМ РФ, Глоракса, Балтийского Лизинга — в общем, есть, из чего выбрать. Интересны чуть более чем все, так что в рандомном порядке я на этот раз выбрал ВИС. У меня уже есть в портфеле их предыдущий выпуск, а новый даже поинтереснее. Но при этом не менее рискованный.

Объём выпуска — 3 млрд, доходность до 13,5%, срок 3 года, без оферты и амортизации. Солидная сумма, но не для такой крупной компании, недавно получившей подтверждения рейтинга A от АКРА и Эксперт РА.
ВИС — российский инфраструктурный холдинг. Включает компании, осуществляющие финансирование и управление инфраструктурными проектами на территории России и за рубежом. С 2020 года входит в список системообразующих организаций России. Строит мосты, дороги, дома, восстанавливает заводы и инвестирует. Тикер: 🌉🌃 Сайт: https://vis-group.ru/
Выпуск: ВИС ФИНАНС-БО-П03
Объём: 3 млрд
Начало размещения: 4 апреля 2023
Срок: 3 года
Доходность: 13–13,5%
Выплаты: 4 раз в год
Оферта: нет
Амортизация: нет
Почему ВИС? ГЧП — это же как ГКЧП, только без Г?
У компании несколько направлений бизнеса: инвестиционный, строительный, транспортный, международный и IT. Набирают обороты проекты по социальной инфраструктуре и медицинским учреждениям, а также мусору.
Среди текущих и завершившихся проектов очень масштабные и интересные истории: мост через реку Лена и почему-то филармония + арктический центр эпоса с красивым парком вокруг в Якутске, автодороги вокруг Хабаровска и Москвы, мосты через Калининградский залив и Обь, 3 клиники, ЖК, экотехнопарк, что бы это ни значило, и очистные сооружения. Основные регионы: Москва, Якутия, Сибирь, ЯНАО, ДВ. Соответственно, все проекты подпитываются со стороны государства. Это и есть ГЧП, в котором ВИС выступает инфраструктурным холдингом, выполняющим заказы по созданию инфраструктурных объектов.

На данный момент у ВИС Финанс есть ещё 2 выпуска облигаций объёмом в 4,5 ярда, в ближайшем ноябре и в следующем марте они закрываются. Сейчас доходность по ним в районе 13% и 12%. Собственно, доходность нового выпуска будет чуть выше, как и полагается для более длинной дюрации. Сами параметры выпуска на мой взгляд идеальны. 4 купона в год, никакой головной боли с офертами, ну и срок приемлемый — 3 года.
Но хватит о хорошем, посмотрим на долги. Они просто зашкаливают, а доходы по сравнению с ними настолько небольшие (порядка 1,7 млрд), что даже не покрывает финансовые расходы (2,5 млрд). Долгов на почти 52 млрд.

То есть, с одной стороны — серьёзные государственные контракты, нет просрочек, объекты вводятся в эксплуатацию, а с другой стороны — чудовищный показатель Чистый долг/EBITDA, который где-то в районе 25–30. Впрочем, рейтинговые агентства всё равно не считают это настолько уж серьёзной проблемой, всего лишь снижая рейтинг с A+ до A с прогнозом на понижение. Прогнозируют рост FFO и смотрят на общий объём строительно-монтажных и проектных работ к выполнению после июня 2022, в портфеле проекты ГЧП ВИС составляет 226 млрд руб — с хорошей рентабельностью оно покроет долги.
Уж если и добавлять новый выпуск облигаций в свой портфель, то на крайне небольшой процент. Нет уверенности, что у компании в скором времени не начнутся более серьёзные проблемы, чем огромные долги. Но перед этим обязательно стоит провести собственный анализ отчётностей: https://www.finance.vis-group.ru/otchetnost.html
Приглашаю подписаться на мой телеграм-канал, где я рассказываю про свой путь в инвестициях с целью покупки квартиры в Сочи, о финансах и недвижимости.
Показать полностью
3