Каждый год через мировую финансовую систему проходит от 2 до 5% мирового ВВП грязных денег. Это триллионы долларов — суммы, сопоставимые с бюджетом целых стран. И почти всё это происходит не в тёмных переулках, а через самые обычные банки, которым мы доверяем свои зарплаты.
Как это работает: три простых шага
Отмывание денег — это не одна операция, а конвейер из трёх стадий.
Размещение. Грязные деньги — часто наличные — нужно завести в финансовую систему. Через обменники, казино, малый бизнес с большим наличным оборотом (рестораны, автомойки, прачечные — отсюда и название "отмывание").
Расслоение. Деньги гоняют через десятки счетов, компаний-пустышек и стран, чтобы запутать след. Одна транзакция превращается в сотню, и проследить исходный источник становится практически невозможно.
Интеграция. Отмытые деньги возвращаются в легальный оборот — как "доход от консультаций", выручка фиктивной фирмы или инвестиции в недвижимость. Теперь это чистые деньги, которые можно тратить открыто.
Когда в этом замешаны не только преступники
Самое неприятное в этой системе — она не работает в одиночку. Ей нужны посредники, и часто это крупнейшие банки мира.
В 2012 году HSBC заплатил рекордный на тот момент штраф в размере 1,9 миллиарда долларов — американские власти доказали, что банк годами пропускал через себя деньги мексиканских наркокартелей и структур, связанных с санкционными странами.
Ещё более впечатляющий случай — эстонское отделение Danske Bank. Через него, по оценкам расследователей, за девять лет прошло около 200 миллиардов евро подозрительных транзакций — сумма, в разы превышающая ВВП самой Эстонии. Деньги шли из России, Азербайджана и других стран через цепочки подставных британских и кипрских компаний.
В 2016 году мир потрясли "Панамские документы" — утечка 11,5 миллиона файлов юридической фирмы Mossack Fonseca, которая показала, как политики, миллиардеры и чиновники по всему миру прятали активы через офшорные компании.
А расследование "Файлы FinCEN" (2020) показало, что пять крупнейших банков мира — включая JPMorgan и Deutsche Bank — продолжали обслуживать подозрительные транзакции даже после того, как регуляторы уже штрафовали их за похожие нарушения.
Почему систему действительно "не остановить"
Дело не в отсутствии законов — их достаточно. Проблема в самой архитектуре мировых финансов:
Юрисдикционный разрыв. Деньги, компании и регуляторы находятся в разных странах, и пока один регулятор запрашивает документы, деньги уже утекли в юрисдикцию, где их никто не спросит.
Штрафы — это просто издержки бизнеса. Миллиардные штрафы для банков с триллионными оборотами — это статья расходов, а не угроза существованию. Ни один топ-менеджер крупного банка не сел в тюрьму за эти истории.
Офшоры существуют легально. Формально зарегистрировать компанию на Британских Виргинских островах — не преступление. Преступление — то, что за этой компанией скрывают на самом деле.
Что в итоге
Отмывание денег — это не эпизодическая проблема отдельных мошенников, а встроенная особенность того, как устроены глобальные финансы. Пока в мире есть офшоры, банковская тайна и разница в законах между странами — у грязных денег всегда найдётся дорога, чтобы стать чистыми.
Ты, наверное, соскучился по разному трэшаку, следующему из делового и денежного оборота?
Ок, расскажу сегодня тебе одну байку, где деловой и денежный оборот был щедро приправлен некоторыми правовыми и процессуальными нюансами.
Итак, поехали, но сначала давай я тебя познакомлю с действующими лицами:
Лицо-1: ИП, дядька лет 50, владелец небольшой придорожной базы стройматериалов на просторах родины, очень похожую на нашу. В основном пиломатериалы, но есть чутка и всякого-разного.
Лицо-2: Приятель лица-1, технарь, человек бесконечно далекий от торговли, но тоже зарегистрированный в качестве ИП для производства какой-то там штуки. Какой – не важно в рамках дальнейшего повествования, ибо штука, которую он пытается производить, с интересами лица-1 пересекается на какой-нибудь 1%. Ну может 2%. Примерно, как интересы чугонолитейного завода-производителя дровяных печек, пересекаются с интересами какого-то конкретного лесничества.
Лица 3 и 4: Бухгалтеры лица-1 и лица-2, которые внезапно – родные сестры. Как так получилось, почему, кто кого кому отрекомендовал – тоже в рамках данного повествования не важно, да и в небольших городках такое бывает сплошь и рядом.
Так, с действующими персонажами познакомились, можно переходить к описанию самой ситуации, в которой лицо-1 мы будем эпизодически называть ИП-1, а лицо-2 – ИП-2. Позже поймете почему.
Итак, лицо-1 торгует пиломатериалами, причем весьма успешно, дела прут в гору, в отличии от производственных дел лица-2, которому вечно чего-то не хватает: то станок какой-то надо докупить, то какие-то материалы для эксперимента, то еще что-то. И резонно, что на все это нужны деньги. Которых вечно тоже не хватает. И которые есть у лица-1.
Лицо-2 регулярно берет их в долг у лица-1, регулярно их тратит, потом зарабатывает и отдает лицу-1. Для того, чтобы спустя неделю/месяц/два - …. прийти опять за деньгами. Которые регулярно получает, отдает и так это колесо вертится годами.
Точнее вертелось, пока государство не поменяло свое отношение к деньгам, которыми оперируют предпринимательствующие граждане.
«Вдруг» оказалось, что если ИП-1 регулярно дает займы ИП-2, а тот так же регулярно их возвращает, то это – офигеть как подозрительно! То ли отмыв и легализация, то ли вообще – незаконная банковская деятельность, то ли обнал и пофиг, что никто ничего с расчетного счета не получает, в все деньги туда-сюда бродят исключительно в безнале. Но в любом случае – счета надо блокировать, запрашивать документы на все, требовать объяснений экономической целесообразности каждой транзакции и т.п.
И тут самое время в повествование допустить лица 3 и 4, которые активно включились в процесс урегулирования сложившейся ситуации. Почему даже на этом этапе не подтянули вменяемого корпоративного юриста – не спрашивайте, я не знаю.
Но в результате активной деятельности лиц 3 и 4 выяснилось, что заем – это плохо и подозрительно. А систематический заем в отношении одних и тех же лиц – это еще и маркер взаимозависимости и аффилированности, что «плохо пахнет» уже не только в категориях антиотмыва и легализации, но еще и налогообложения. Да, было и такое мнение, и не спрашивайте где здесь логика и в какой момент возникают какие-то налоги – я и этого не знаю.
Но что же делать? И лицами 3 и 4, с подключением всех знакомых в банках данного региона и местной налоговой, выход был найден:
- слово «заем» больше нигде не писать;
- транзакции в адрес ИП-2 (должника) маскировать как «предоплата за продукцию такую-то»;
- транзакции с возвратом займа в адрес ИП-1 (займодавца) маскировать как «возврат ошибочного платежа»;
- данную деятельность прикрывать соответствующим документооборотом.
Лица 3 и 4 заверили лиц 1 и 2, что в новых реалиях это – идеальная схема:
- выгодоприобретения какого-либо тоже нет – все что ушло, назад же спустя время и вернулось;
- налоговых последствий никаких не возникает, им взяться-то неоткуда, да не из чего.
И… кризис был преодолен, все завертелось как и прежде, но формально выглядело теперь чуть иначе – никаких займов и прочих маркеров 115-ФЗ – сплошная прозрачность и великолепие: ИП-1 купил у ИП-2 какой-то там товар, ИП-2 убедившись, что требуемый товар отсутствует, по чесноку спустя некоторое время вернул ИП-1 все денежки. Все, до копеечки.
Часть 2, пессимистическая.
Все работало идеально: со стороны налоговой – никаких вопросов, со стороны банка – никаких блокировок, со стороны иных органов и структур – ноль интереса. Ну покупает кто-то что-то у кого-то, ну не оказывается товара в наличии, ну возвращает продавец полученные у покупателя деньги – делов-то!
И может быть так бы и продолжалось далее, если бы не сошлось в одном месте и в одно время некоторые факторы:
- в местной ИФНС поменялось руководство и люди, рекомендовавшие работать именно так, покинули свои должности.
- у ИП-1 случилась налоговая проверка (ВНП или КНП – не важно), в рамках которой уже новые люди ему задали разные вопросы и в том числе такой: а поясните, милчеловек, в чем экономическая целесообразность регулярных платежей на ИП-2, если он вам так оплаченный товар ни разу и не поставил?
- даже при таких вводных никто от дачи пояснений почему-то не отморозился, не подтянул профильного специалиста, вместо этого же ИП-1 и лицо-3 сказали примерно следующее: а получать товар и не планировалось – это заем, а платилось именно так для того, чтобы обойти контроль по 115-ФЗ и прочие мешающие делу условности.
- хо-ро-шо…., сказали налоговые проверяльщики и так как проблем и претензий по налогам у ИП-1 не обнаружилось, соответствующие пояснения лиц 1 и 3 оформили соответствующим образом и отправили в иное правоохранительное ведомство.
- О как! – Сказали в СК, допником допросили лиц 2 и 4, которые за каким-то хреном подтвердили показания лиц 1 и 3…. и возбудили уголовное дело по ст. 187 УК РФ….
Вот прям чувствуется недоумение, повисшее в воздухе. А раз так – настала минутка политинформации правового ликбеза.
Итак… Есть мнение, что если работать честно, платить налоги, никого не обманывать, то проблем с законом не будет. Это не так. По практике, проблемы с законом в части экономики (и Уголовный Кодекс здесь не исключение) в подавляющем большинстве случаев возникают как раз не у профессиональных жуликов, а у тех, кто просто «мимо проходил» и сам себе своим языком или действиями на пустом месте организовал либо «квалифицирующие признаки» или вообще – «состав».
И неправомерный оборот средств платежей - ст.187 УК РФ, занимает здесь свое достойное место, а даже более того – в руках правоохранителей в последние год-два превратилась в один из самых удобных инструментов давления на предпринимателя, потому что:
- эта статья не включена в перечень экономических составов, по которым ограничено заключение под стражу – то есть любого подозреваемого по ней легко отправить в СИЗО.
- по этой статье, благодаря своим показаниям, директор и бухгалтер магией следователя, легко превращаются в ОПГ или ОПС, что позволяет их легко отправить в СИЗО, уже по бандитскому составу.
- ст.187 УК РФ – тяжкая. Там только по первой части – 6 лет. Соответственно… да, вы догадались правильно - любой подозреваемый по ней легко отправляется в СИЗО.
- эту статью активно пользуют в последнее время чтобы обойти налоговый состав. Статья 199 УК РФ (налоговое уклонение) требует крупного размера (от 18,75 млн.руб.) который еще надо доказать, причем пациент может «выскочить» по дороге, просто заплатив налоговые претензии, а ст. 187 не требует ни-че-го и «выскочить» из нее самим фактом оплаты каких-либо претензий, не получится – состав образует сам факт перечисления денег.
- ст.187 УК РФ не требует специального порядка возбуждения. Обычные налоговые составы (ст. 198, 199 УК РФ) возбуждаются с участием налогового органа через процедуру статей 144 и 28.1 УПК РФ. А для ст.187 УК РФ никакие подобные глупости и условности не нужны.
Что дружок, ты все понял? Давай закрепим твое вновь приобретенное знание: для возникновения уголовки по ст.187 УК РФ неважно кто чем руководствовался и зачем именно так было сделано – состав образует сам факт того, что платежное поручение содержало ложное основание платежа. То есть вы платили «за апельсины», а написали «за гвозди». Или как в данном случае – давался заем, а писали в пп «за товар».
И продолжая изучать данную ситуацию, ты, дружок, неизбежно покинешь область права и вторгнешься в область психологии. В которой тебе, как добросовестному исследователю, придется ответить на некоторые вопросы.
Например, «а откуда следователь может узнать, что заявленное в пп назначение платежа, не соответствовало истинной цели платежа?».
Или вот еще на какой забавный вопрос ты захочешь получить ответ: «если состав возникает из показаний директора и/или бухгалтера, то зачем они сами себе своими языками этот состав набалтывают?».
Но в рамках данной байки я тебе на эти вопросы не отвечу, ибо я больше про право, деньги, корпоративные вопросы и т.п., а психология – это не мое. Сам уж как-нибудь разберешься.
А уголовное дело в отношении описанных выше лиц развивается в настоящий момент, в котором лицо-1 и лицо-2 под подпиской о невыезде, лица 3 и 4 подписали соглашение со следствием и дают обвинительные показания на лица 1 и 2, а все вместе они – ОПС, а это плюс еще один состав.
Но это не в нашем слое реальности происходит – ты же понимаешь, да? Ты же уже догадался, что все описанное выше – выдумано, в нашей стране подобного произойти не может, все госслужащие кристально чисты, плохого предпринимателям не посоветуют, если увидят, что предприниматель ошибся – помогут ему выйти из сложной ситуации, а злоупотреблять ей в своих служебных целях, ради очередной звездочки на погон и отпуск летом, никогда не будут.
Но, тем не менее, на этой пессимистической ноте, дружок, я с тобой раскланяюсь.
Оригинал статьи положил традиционно ТУТ и корпоративный ТГ кому надо.
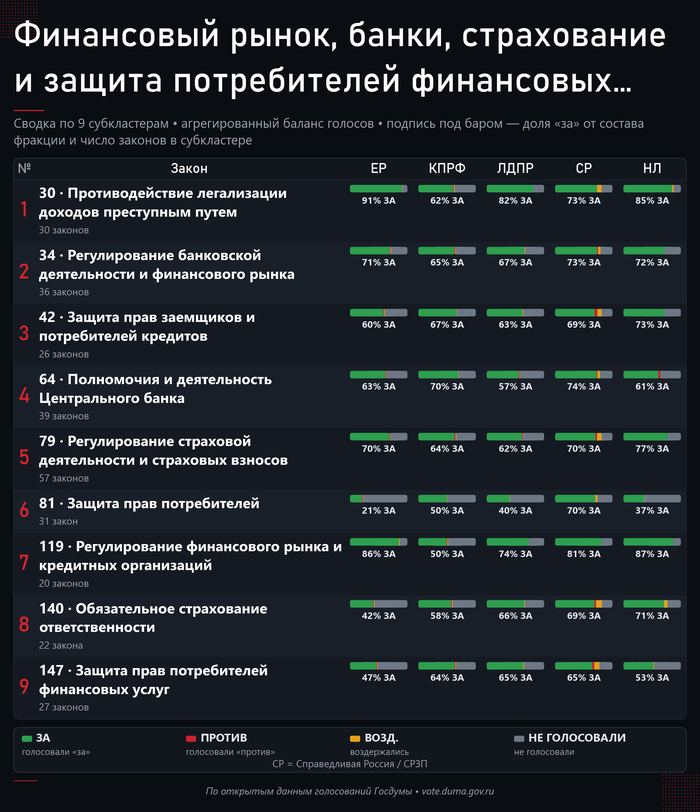
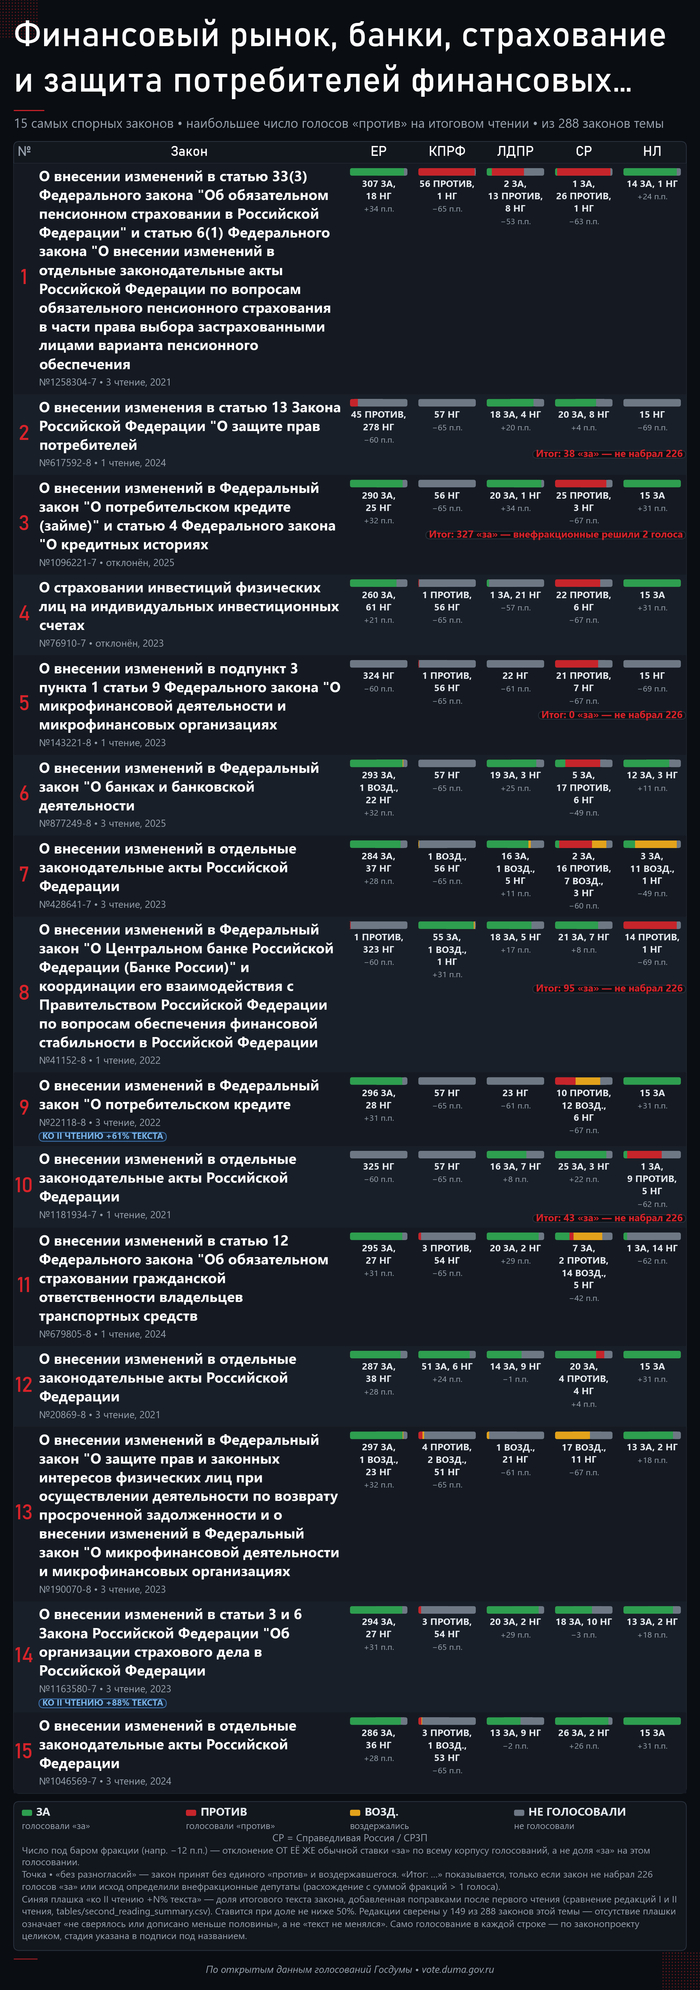
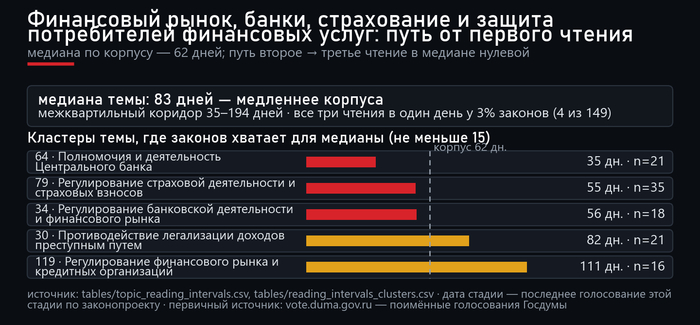
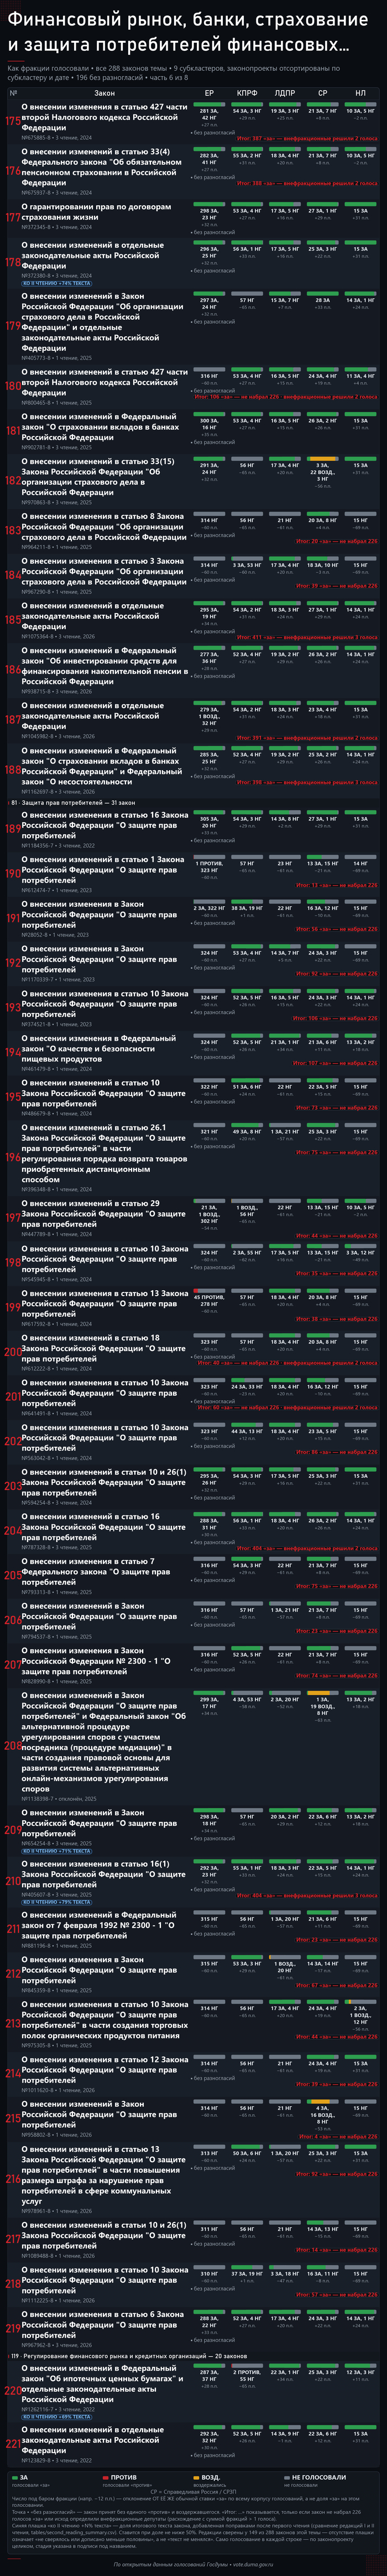
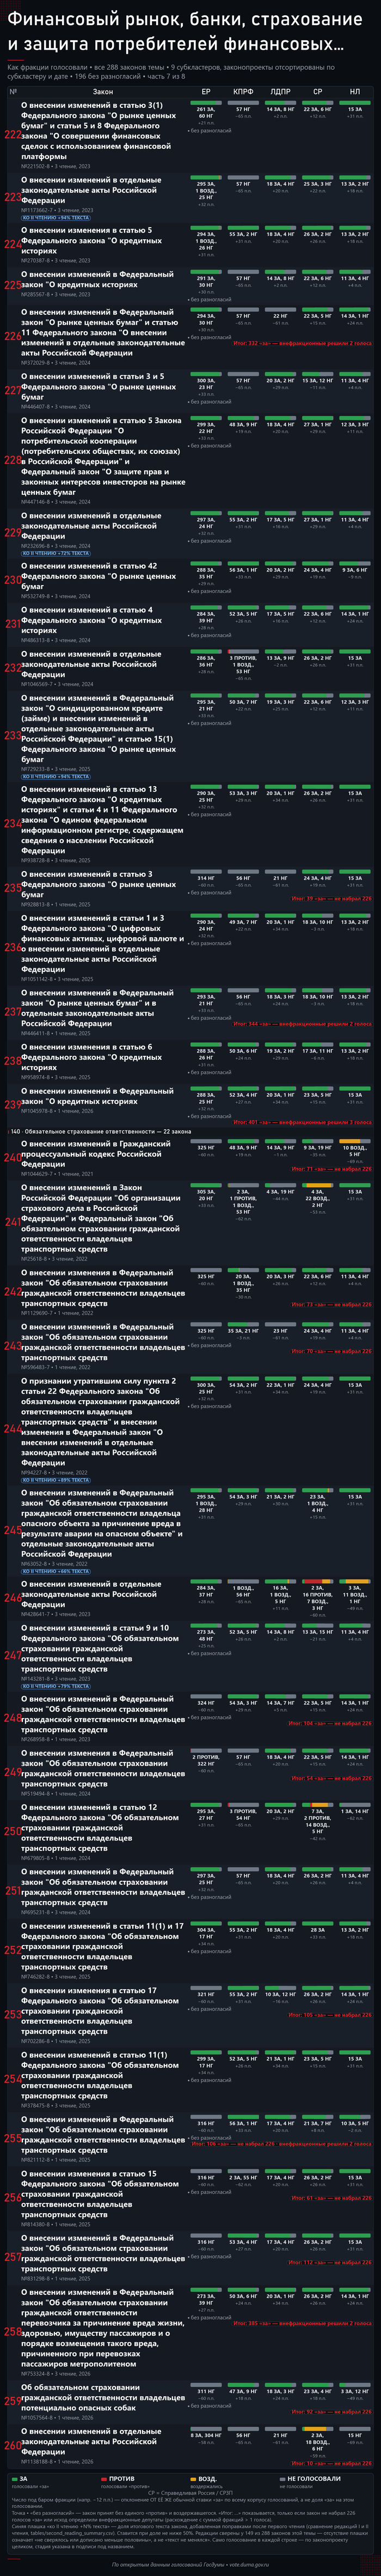
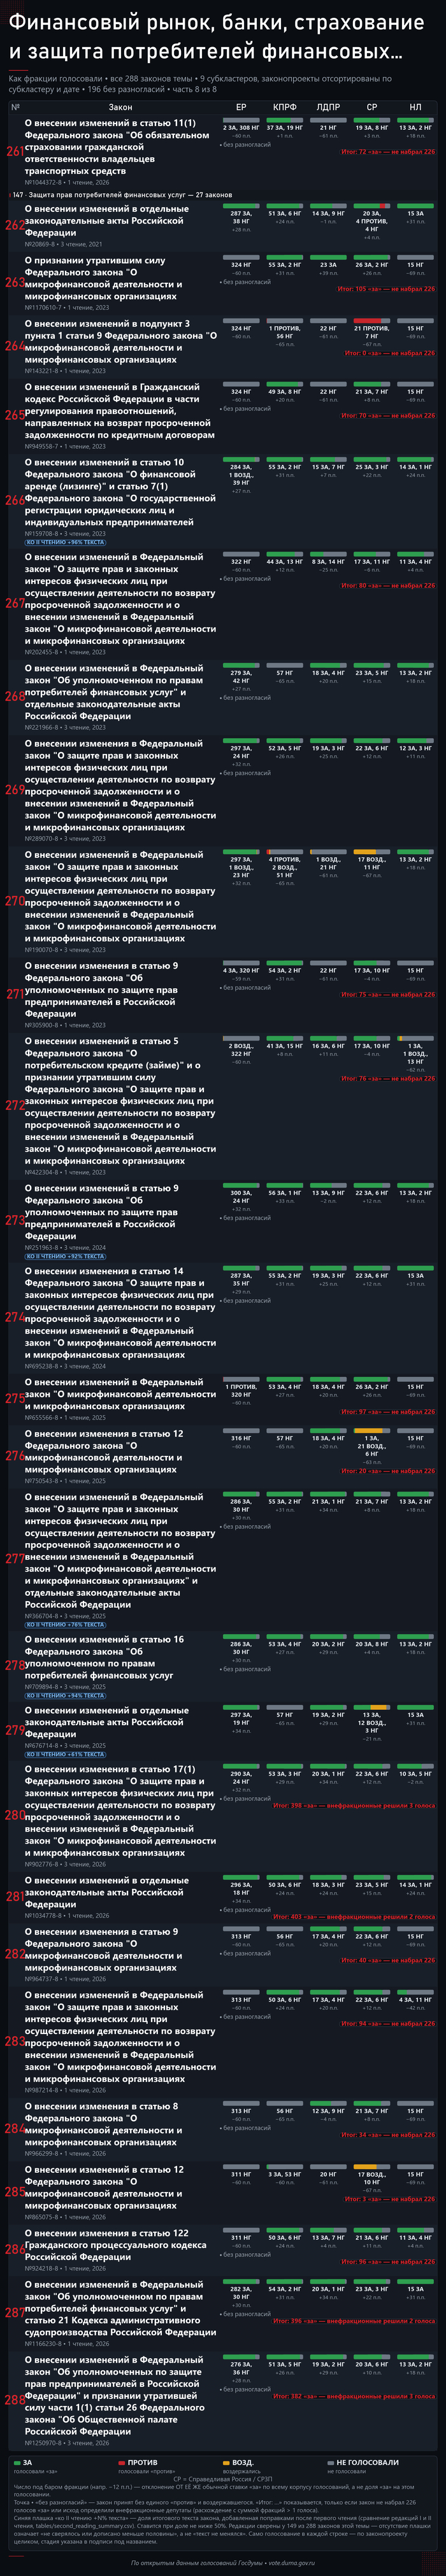
Тема таксономии: Финансовый рынок, банки, страхование и защита потребителей финансовых услуг. Законопроектов, где в названии прямо упомянуты кредит или банк, — 126 из 288.
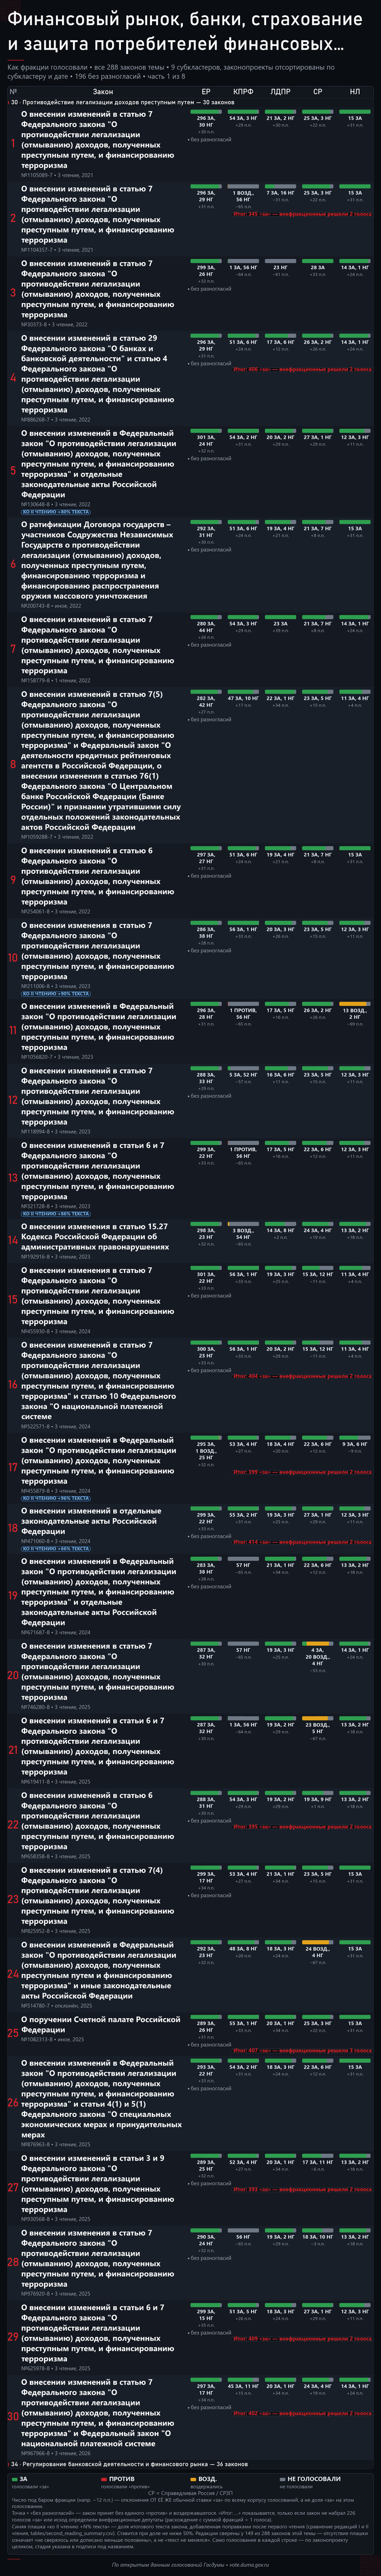
Как читать полоски. Длина полоски одинакова у всех фракций: это 100% состава фракции, а не количество голосов. У «Единой России» 325 депутатов, у «Новых людей» 15 — обе полоски занимают ячейку целиком, поэтому «284 за» у одной и «12 против» у другой выглядят одинаково: каждая фракция проголосовала своим составом. Считать нужно по числу под полоской, оно абсолютное; полоска показывает только раскладку внутри фракции — сколько своих «за», «против», «воздержался» и сколько не голосовали.
Почему не в общем масштабе: тогда КПРФ и «Новые люди» рядом с «Единой Россией» сжались бы в пару пикселей, а голоса «против» почти всегда именно у малых фракций — и вся оппозиция исчезла бы с картинки. Одна поблажка в ту же сторону: сегмент, который вышел бы тоньше двух пикселей, всё равно рисуется двумя, иначе одиночный голос «против» не видно вовсе.
О чём тут спорили. 15 законопроектов темы с наибольшим числом голосов «против». Стадии у них разные, и это меняет смысл спора: 8 прошли третье чтение, то есть спор проигран и закон принят; 5 остановились на первом чтении, не набрав 226 голосов; 2 палата отклонила прямым голосованием.
Голоса «против» на этих голосованиях распределились так: СР -- 143, КПРФ -- 71, ЕР -- 46, НЛ -- 23, ЛДПР -- 13. У 2 из 15 больше половины итогового текста дописано после первого чтения -- на карточке это синяя плашка «ко II чтению». Отдельный вопрос -- мог ли депутат проголосовать за эту дописку отдельно: по 1 из них голосовали отдельно по конкретной поправке, по 1 -- только по таблице поправок целиком, то есть отделить дописку от остального закона депутат не мог. Плотнее всего споры в группах: «Регулирование страховой деятельности и страховых взносов» -- 3, «Защита прав потребителей финансовых услуг» -- 3, «Защита прав заемщиков и потребителей кредитов» -- 2.
Банковское регулирование, потребительское кредитование, страхование, рынок ценных бумаг, противодействие отмыванию доходов, защита прав потребителей.
По всему корпусу без единого «против» и без единого «воздержался» проходит 62,8% голосований. На теме «Финансовый рынок, банки, страхование и защита потребителей финансовых услуг» этот показатель -- 68,1%: 196 из 288 законопроектов. Это 8-е место из 24 тем по доле консенсуса -- пять фракций здесь спорят реже, чем почти на любой другой теме таксономии.
Заметная, но не подавляющая часть темы держится на одном законе — «О защите прав потребителей»: 28 из 288 законопроектов (9,7%) так или иначе к нему привязаны, а остальное — самостоятельные сюжеты, не сводимые к одной поправке. Рядом с этим в заголовках раз за разом всплывают «потребительском кредите займе» и «легализации» — не случайный набор слов, а язык, специфичный именно для этой темы. Отдельная группа заголовков не запрещает, а наделяет полномочием -- Банка России получает право по установлению дополнительных требований к методологии кредитного рейтингового….
Коротко для ЛЛ
Законопроектов темы в корпусе созыва: 288.
Без единого голоса «против» прошло 87% голосований темы.
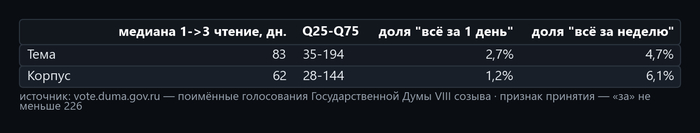
От первого чтения до третьего — 83 дней против 62 по корпусу: медленнее.
Самое спорное голосование: 08.12.2021, №1258304-7 — 324 «за» против 96 «против».
Кто нажимал «против» на 15 самых спорных голосованиях: СР — 143, КПРФ — 71, ЕР — 46, НЛ — 23, ЛДПР — 13.
У 2 из 15 самых спорных законов больше половины итогового текста дописали после первого чтения.
92 из 108 законопроектов, дошедших только до первого чтения, не набрали 226 голосов — их остановило неучастие, а не «против».
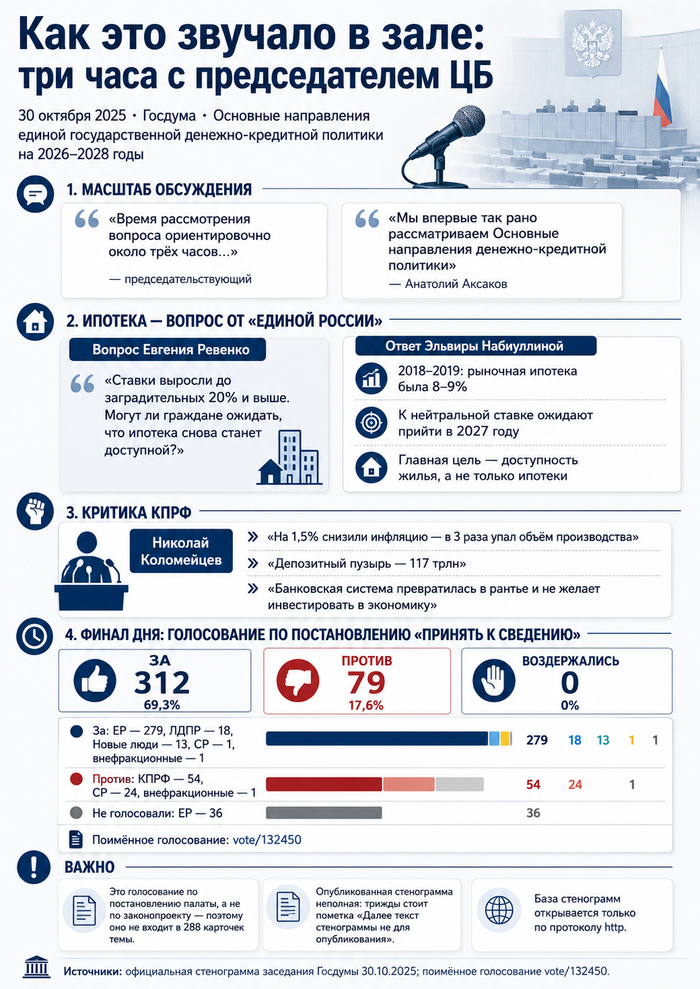
Бонус: как тема звучит голосами — 30.10.2025, три часа обсуждения ДКП с главой ЦБ и 79 «против» по итоговому постановлению (КПРФ — 54, СР — 24). Дословные цитаты — в разделе «Как это звучало в зале».
Как голосовали фракции
Доля «за» от состава фракции в каждом голосовании темы (включая NO_VOTE отдельной категорией -- правило проекта №1): ЕР -- 62,1%, КПРФ -- 62,2%, ЛДПР -- 63,2%, СР -- 71,4%, НЛ -- 68,2%. Среди только выразивших позицию: ЕР -- 99,86%, КПРФ -- 98,93%, ЛДПР -- 99,43%, СР -- 89,85%, НЛ -- 98,03%. Разрыв между двумя способами счёта наибольший у ЕР -- −37,8 п.п.
Здесь и далее речь только о пяти фракциях; депутаты вне фракций («Вне фракций») учтены в знаменателе официальных итогов голосования, но не входят в эти доли -- реконсиляция с официальными итогами по всем шести группам (5 фракций + «Вне фракций») сходится без остатка.
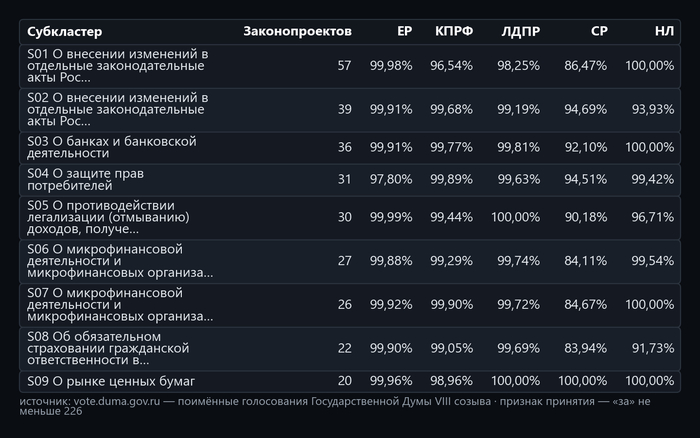
По субкластерам темы (доля «за» от выразивших позицию):
S06 -- О микрофинансовой деятельности и микрофинансовых организациях, 27.
S07 -- О микрофинансовой деятельности и микрофинансовых организациях, 26.
S08 -- Об обязательном страховании гражданской ответственности владельцев транспортных средств, 22.
S09 -- О рынке ценных бумаг, 20.
В каждой карточке -- итоговое голосование по законопроекту, а не голосование по таблице поправок: голосований по поправкам среди итоговых нет ни одного во всём корпусе. Состав стадий в этой теме: третье чтение, то есть голосование по закону целиком -- 172; первое чтение (у законопроектов, отклонённых на входе, оно и есть итоговое) -- 108; отдельное голосование «к отклонению» -- 6; постановление Государственной Думы, у которого чтений нет -- 2. Промежуточные голосования у закона тоже есть -- в медиане их четыре, -- и позиция фракции на них может отличаться от итоговой; на корпусе законов об ограничении информации это происходит в 30% пар «закон -- фракция».
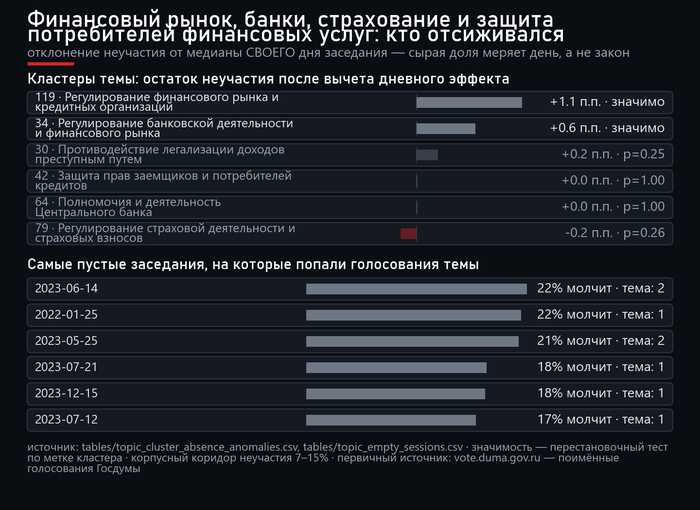
Метод: для каждого голосования темы, набравшего порог 226, неучастие сопоставлено с медианой неучастия по ТОЙ ЖЕ дате заседания среди всех прошедших порог голосований корпуса -- иначе рейтинг мерил бы календарь, а не закон (35,0% дисперсии неучастия объясняется датой заседания). Остаток агрегирован по кластеру и проверен перестановочным тестом (метка кластера перемешивается по всей популяции прошедших порог голосований корпуса, N=2000, p<0,05). В теме 9 исходных BGE-кластеров k=160 (это сырые кластеры, не объединённые субкластеры из раздела выше -- у одного субкластера может быть несколько исходных cluster_id), из них проверено 6 -- порог включения (>=15 прошедших порог законопроектов в кластере) назначен заранее.
Неучастие (после поправки на дату заседания):
34 -- Регулирование банковской деятельности и финансового рынка (n=28): медианное неучастие выше дневной нормы на +0,6 п.п. (perm p=0.033)
119 -- Регулирование финансового рынка и кредитных организаций (n=19): медианное неучастие выше дневной нормы на +1,1 п.п. (perm p=0.018)
Воздержание: ни один из 6 кластеров не отклоняется значимо от корпусной нормы.
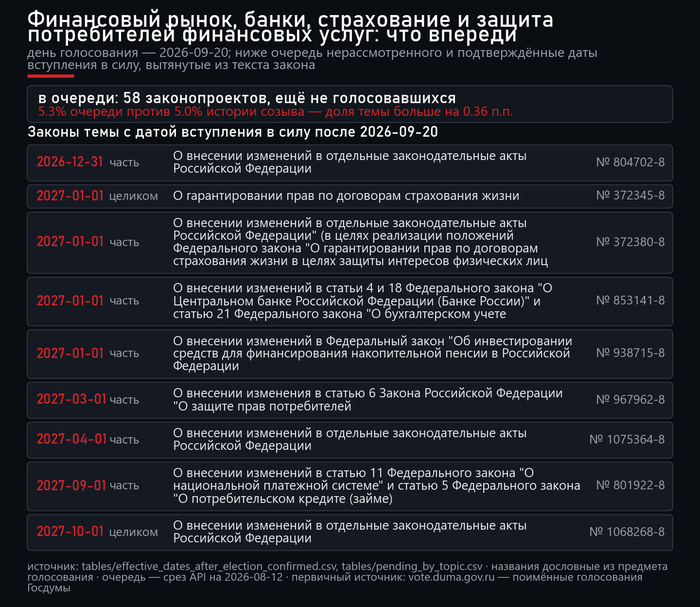
Дата отсечения -- 20.09.2026 (день голосования по новому созыву). Ниже -- дословные официальные названия и даты, извлечённые из текста третьего чтения; подтверждённые конкретные даты и оценки нижней границы (когда в законе стоит формула "N дней после публикации", а не календарная дата) приведены раздельно, не объединены в одну цифру.
«О внесении изменений в отдельные законодательные акты Российской Федерации"…» (№1068268-8) -- 01.10.2027 (закон целиком ещё не в силе)
«О внесении изменений в статью 11 Федерального закона "О национальной платежной системе" и статью 5 Федерального закона "О потребительском кредите» (№801922-8) -- 01.09.2027 (отдельная норма отложена, закон уже действует)
«О внесении изменений в отдельные законодательные акты Российской Федерации» (№1075364-8) -- 01.04.2027 (отдельная норма отложена, закон уже действует)
«О внесении изменения в статью 6 Закона Российской Федерации "О защите прав потребителей» (№967962-8) -- 01.03.2027 (отдельная норма отложена, закон уже действует)
«О гарантировании прав по договорам страхования жизни» (№372345-8) -- 01.01.2027 (закон целиком ещё не в силе)
«О внесении изменений в отдельные законодательные акты Российской Федерации» (№372380-8) -- 01.01.2027 (отдельная норма отложена, закон уже действует)
«О внесении изменений в статьи 4 и 18 Федерального закона "О Центральном банке Российской Федерации (Банке России)" и статью 21 Федерального закона "О бухгалтерс…» (№853141-8) -- 01.01.2027 (отдельная норма отложена, закон уже действует)
«О внесении изменений в Федеральный закон "Об инвестировании средств для финансирования накопительной пенсии в Российской Федерации» (№938715-8) -- 01.01.2027 (отдельная норма отложена, закон уже действует)
«О внесении изменений в отдельные законодательные акты Российской Федерации» (№804702-8) -- 31.12.2026 (отдельная норма отложена, закон уже действует)
Только нижняя граница (дата публикации в этом корпусе неизвестна) -- 1 законопроект, не суммируются с подтверждёнными выше:
«О внесении изменений в Федеральный закон "О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма" и статьи…» (№876963-8) -- не ранее 26.01.2027 (420 дней после официального опубликования; точная дата неизвестна, т.к. дата публикации не входит в этот корпус -- оценка снизу построена от даты голосования, которая всегда раньше публикации, поэтому фактическая дата не может быть раньше)
Медианный срок от первого чтения до третьего в теме -- медленнее корпусного (83 против 62 дней). Почти всё это время в теме, как и по всему корпусу, уходит на путь ко второму чтению: медиана 1-е->2-е чтение в теме -- 82 дн., а 2-е->3-е -- 0 дн. (в один день -- корпусная норма).
Что скрыто за «без разногласий»
Заголовок этой статьи выше уже назвал долю голосований без единого «против». Но у части из них при этом есть воздержавшиеся -- к спору это тоже не приводит, но и полным согласием не является. Более строгий критерий -- 196 из 288 законопроектов темы (68,1%) прошли вообще без разногласий: ни одного «против», ни одного «воздержался» (consensus_flag в: chamber_against == 0 И chamber_abstain == 0). NO_VOTE в этот критерий не входит и не превращается ни в «против», ни в «воздержался» (правило проекта №1) -- голосование с низкой явкой, но без единого зафиксированного возражения, тоже попадает в консенсусную часть, и это не скрывается.
По субкластерам темы эти 196 законопроектов распределены так: S01 (О внесении изменений в отдельные законодательные акты Рос…) -- 39 из 196 (19,9%); S03 (О банках и банковской деятельности) -- 24 из 196 (12,2%); S04 (О защите прав потребителей) -- 24 из 196 (12,2%); S02 (О внесении изменений в отдельные законодательные акты Рос…) -- 22 из 196 (11,2%); S05 (О противодействии легализации (отмыванию) доходов, получе…) -- 22 из 196 (11,2%); S06 (О микрофинансовой деятельности и микрофинансовых организа…) -- 18 из 196 (9,2%); S07 (О микрофинансовой деятельности и микрофинансовых организа…) -- 17 из 196 (8,7%); S09 (О рынке ценных бумаг) -- 16 из 196 (8,2%); S08 (Об обязательном страховании гражданской ответственности в…) -- 14 из 196 (7,1%).
Что это за законы содержательно -- 8 примеров дословными официальными заголовками (без пересказа, номер законопроекта -- в подписи, по нему документ ищется на sozd.duma.gov.ru):
«О внесении изменений в Федеральный закон "О страховании вкладов в банках Российской Федерации" и Федеральный закон "О несостоятельности» (№1162697-8, 21.07.2026, S01)
«О налоге на сверхприбыль банков» (№1019794-8, 14.01.2026, S03)
«О внесении изменения в статью 6 Закона Российской Федерации "О защите прав потребителей» (№967962-8, 08.07.2026, S04)
«О внесении изменений в статью 11 Федерального закона "О национальной платежной системе" и статью 5 Федерального закона "О потребительском кредите» (№801922-8, 07.07.2026, S02)
«О внесении изменений в статью 7 Федерального закона "О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма" и Федеральный закон "О национальной платежной системе» (№967966-8, 10.02.2026, S05)
«О внесении изменений в Федеральный закон "Об уполномоченных по защите прав предпринимателей в Российской Федерации" и признании утратившей силу части 1(1) статьи 26 Федерального закона "Об Общественной палате Российской Федерации» (№1250970-8, 10.06.2026, S06)
«О внесении изменений в отдельные законодательные акты Российской Федерации" (в части внедрения механизма информирования заемщика при заключении им договора потребительского кредита» (№1068268-8, 21.07.2026, S07)
«О внесении изменений в Федеральный закон "О кредитных историях» (№1045978-8, 26.02.2026, S09)
Единогласие -- не отсутствие содержания. Ратификации международных соглашений, отчёты об исполнении бюджетов фондов и технические поправки в кодексы обычно проходят без единого возражения именно потому, что они рутинны, а не потому, что они не важны -- и в потоке работы Думы такие законы -- не хвост, а большинство: 68,1% законопроектов этой темы прошли этим путём. Споры и расколы, если они в теме есть, живут в оставшихся 92 законопроектах, а не в этих 196.
Обсуждение
Ниже -- не приглашение поспорить в комментариях, а перечень мест, где сами измерения расходятся: фракции голосуют по-разному, закон не набирает порог, композитный индекс не подтверждает то, что видно на сырых долях. Каждый пункт -- конкретное число из таблиц темы, а не общее впечатление.
Где фракции разошлись сильнее всего. В субкластере S08 «Об обязательном страховании гражданской ответственности владельцев тра…» доля «за» от выразивших позицию расходится между фракциями на 16,0%: «Справедливая Россия» -- 83,94%, «Единая Россия» -- 99,90%. Это крайний случай темы, а не типичная картина -- по большинству субкластеров доли гораздо ближе (см. таблицу выше).
Порог 226 и механика отклонения. Из 288 голосований темы 92 (31,9%) не набрали 226 голосов «за». Это почти всегда не недобор у финиша, а отклонение в первом чтении — и отклоняют не голосованием «против», а неучастием: в 75 из 92 таких голосований темы против не подано ни одного голоса. Крайний случай — №143221-8 от 12.04.2023 («О внесении изменений в подпункт 3 пункта 1 статьи 9 Федерального закона "О микрофинансовой…»): 0 «за», 22 «против», 426 не голосовали. По всему корпусу картина та же: медиана отклонённого первого чтения — 69 «за», ноль «против», 373,5 не голосовали при медианном составе протокола 446, а у «Единой России» медианная позиция на таких голосованиях — не нажимать ни одной кнопки.
Где решали не фракции. На 48 из 288 голосований темы вклад внефракционных депутатов в итог превышает обычный шум в 1 голос. Самый заметный случай -- №902776-8 от 27.01.2026 («О внесении изменения в статью 17(1) Федерального закона "О защите прав и законных интересо…»): внефракционные дали +3 голоса к результату фракций.
Где видимый разрыв не подтверждён измерением. У фракции с наибольшим R (ЕР, 0,701) 95%-доверительный интервал всё равно пересекает перестановочное null-распределение (p=0,381) -- визуально заметный разрыв в долях «за» не проходит статистическую проверку на этой теме, и это стоит держать в уме наравне с сырыми цифрами.
Как это звучало в зале: три часа с председателем ЦБ
Как это звучало в зале. GPTimage по материалам ниже.
Вся статистика выше — про кнопки. Для полноты — один день голосами, из официальной стенограммы: 30 октября 2025 года Дума рассматривала «Основные направления единой государственной денежно-кредитной политики на 2026 год и период 2027 и 2028 годов» — главный документ темы за осеннюю сессию. Основной доклад — председатель Банка России Эльвира Набиуллина, содоклады трёх комитетов: по финансовому рынку (Аксаков), по бюджету и налогам (Макаров), по экономической политике (Топилин). Масштаб задал председательствующий, дословно: «Время рассмотрения вопроса ориентировочно около трёх часов, ну а дальше как пойдёт, в зависимости от вопросов и ответов» (здесь и далее — Источник С-1). Обсуждали раньше обычного — Аксаков: «Мы впервые так рано рассматриваем Основные направления денежно-кредитной политики».
Про ипотеку спросила не оппозиция, а «Единая Россия». Евгений Ревенко: «Ещё недавно граждане могли брать ипотеку на уровне 6 процентов годовых, а сегодня, в условиях жёсткой денежно-кредитной политики, ставки выросли до заградительных 20 процентов и выше» — и дальше вопрос: «Могут ли граждане ожидать, что ипотека в обозримом будущем станет вновь доступной, ставка опустится ниже двузначных значений?» Ответ Набиуллиной — с ориентиром по годам: «у нас такой период был, период 2018—2019 годов, у нас рыночные ставки по ипотеке были где-то 8—9 процентов, и тогда не нужны были льготные программы, которые высокозатратны для бюджета»; «Мы ожидаем, что мы к нейтральной ставке действительно придём в 2027 году, когда рыночная ипотека будет ещё более доступна»; «Нам же нужна не столько доступность ипотеки, хотя она важна, сколько доступность жилья».
Позиция фракции, которая на голосовании даст больше всего «против», прозвучала в вопросе Николая Коломейцева (КПРФ): «На 1,5 процента снизили инфляцию — в 3 раза упал объём производства, депозитный пузырь — 117 триллионов»; «Банковская система из-за депозитного пузыря превратилась в рантье, который в принципе не желает инвестировать в экономику».
Финал дня измерим. В 15:58 — поимённое голосование по постановлению «принять к сведению» этот документ: из стенограммы — «Проголосовало за 312 чел. 69,3 %», «Проголосовало против 79 чел. 17,6 %», воздержавшихся ноль. Раскладка по поимённым данным того же голосования (vote/132450): «за» — ЕР 279 при 36 не голосовавших, ЛДПР 18, «Новые люди» 13; «против» — КПРФ 54 при нуле «за», СР 24 при одном «за»; внефракционные разделились 1/1. Это голосование по постановлению палаты, а не по законопроекту, поэтому в 288 карточек темы оно не входит — но поимённая страница у него такая же, как у любого закона.
Две оговорки про источник. Опубликованная стенограмма — не полная расшифровка видео: в тексте трижды стоит пометка «(Далее текст стенограммы не для опубликования.)». И база стенограмм работает только по протоколу http — если браузер сам подставит https, страница не откроется.
В начале видео С-2 можно посмотреть презентацию Эльвиры Набиуллиной — в этом посте её не уместить, но она важна для понимания того как ЦБ и Госдума взаимодействуют.
Ограничения исследования и воспроизводимость
Тема получена автоматической разметкой (title_bge_kmeans_k160), а не прочтением текста закона -- подробности и измеренный предел метода см. в провенанс-абзаце выше.
Направление нормы здесь не размечено. Усиливает закон контроль или ослабляет -- видно только по тексту, а тексты пока прочитаны у четырнадцати законов из отдельного разбора. Проставлять направление по названию я не буду: название для этого не годится, и такая разметка была бы догадкой, выданной за факт.
288 законопроектов темы -- canonical bills (одно голосование на законопроект, приоритет третьему чтению); это не равно «принятым законам».
Композитный индекс R -- диапазон/ранжирование, а не доказанный эффект: ни для одной фракции 95%-ДИ не выходит за пределы перестановочного null-распределения, если явно не указано обратное в разделе выше.
Итоги FOR/AGAINST/ABSTAIN/NO_VOTE по каждому голосованию темы построчно сверены с суммой по всем шести группам (5 фракций + «Вне фракций») против официальных итогов -- максимальное расхождение: 0.
В карточках-иллюстрациях заголовок закона обрезан у 3.47% законопроектов темы (ограничение ширины карточки, не ограничение таблиц).
Метод описан выше целиком: таксономия темы, отбор субкластеров и все фракционные метрики воспроизводятся из первичных источников. Полный список законопроектов темы -- карточками, по страницам:
Карточки выше -- картинки, в них не нажмёшь. Ниже те же 288 законопроектов текстом: номер ведёт на официальную страницу своего голосования, где лежит поимённый список.
Тема «Финансовый рынок, банки, страхование и защита потребителей финансовых услуг»: 288 итоговых голосований по законопроектам с 21.10.2021 по 21.07.2026, 9 тематических субкластеров внутри. Без единого «против» прошло 251 из 288, всего «против» — 324 из 81 248 выраженных позиций (0,4%).
Доля «за» считается от всего состава фракции: выше всех СР — 71%, ниже всех ЕР — 62%. Не нажавшие кнопку остаются в знаменателе, но «против» им не приписываются.
Любую цифру отсюда можно пересчитать построчно: самое спорное голосование темы — http://vote.duma.gov.ru/vote/116393, у остальных ссылки в приложении выше.
Чего в этих числах нет: мотивов. Они показывают, кто как нажал кнопку, а не почему, и не заменяют текст закона.
Финансовые законы — большая, но сравнительно консенсусная тема: 68,1% проектов прошли вообще без «против» и воздержавшихся, хотя путь от первого до третьего чтения здесь медленнее среднего — 83 дня против 62.
Провал проектов снова чаще означает не активное несогласие, а неучастие: из 92 законопроектов, не набравших 226 голосов, 75 не получили ни одного голоса «против».
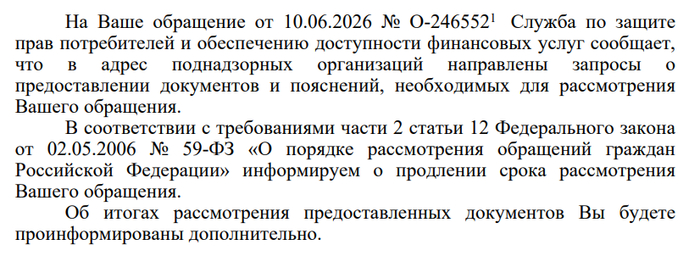
На текущий момент прокуратура ещё не предоставила ответы — будет продолжение.
В апреле 2025 года у меня была просто отличная кредитная история — я регулярно проверял её по выгрузкам из БКИ «ОКБ», другими бюро не пользовался. Удобно было: в «зелёном» банке по подписке их предоставляли бесплатно, а мне важно было держать ситуацию под контролем. Цель была чёткая: взять кредит под залог дома. Часть денег планировал пустить на закрытие текущего кредита в Сбер, другую — отдать бывшей жене по соглашению. Хотелось просто всё аккуратно закрыть, «очистить карму», если можно так выразиться. И на тот момент, и представить не мог, что эта самая кредитная история к июлю месяцу изменится по независящим от меня причинам.
Справедливости ради 7,5 лет назад моя кредитная история уже была подпорчена микрозаймами, но тогда они мне были нужны на завершение некоторых этапов строительства дома, там я умудрился, часть из них просрочить, а один даже успели продать коллекторам, но я этого не знал и просто погасил последний займ, как обычно через приложение.
Кредиты мне тогда не давали, потому что я еще не особо осознавал критичность просрочек на пару дней, при обслуживании предыдущих кредитов... деньги были, но безалаберность преобладала. Это потом я уже стал вникать, как все ужесточили после 2014 года в отношении кредитной политики (или даже раньше). А до этого я мог 3 месяца не платить по ипотеке и потом все разом отдавать, да простит меня Сбер, на тот момент еще молодого и неопытного, в то время мы даже не знали еще про кредитные истории.
Предыстория описана идем дальше.
В июле месяце через приложение зеленого банка я обновил кредитные предложения и увидел по отчетам, отказ и 2 долга в верхней части отчета, где показывают действующие кредитные обязательства, подумал, какого буя... При общении с премиальной поддержкой банка выяснилось, что сейчас по закону банки должны смотреть отчеты из двух БКИ минимум благо еще при подписке на кред. истории у зеленых была опция направить ошибки на исправления, но только в одну БКИ "ОКБ". Одну ошибку исправили, а другая как выяснилось прилетала из Скорринг бюро, трудные товарищи к слову я им говорю по е-майл вы из какой помойки вытащили мою кредитную историю раньше вас не было и кредиторы про вас знать не знали, что вам что то должны передавать.... ну как то так... ну меня и послали, я пишу в это МФО по второй ошибке, а оно лет 7 назад и приказало долго жить... а попал я в другое МФО с похожим названием и с тем же юридическим адресом))), благо созвонившись с тетей она мне подсказала на какой е-майл написать, что бы решить мою проблему, решили быстро.
Идем дальше третий микрозайм, БКИ "ОКБ" ничего не исправили и сказали, что обращайтесь к кредитору. Ну думаю ок, благо товарищи еще не слились в закат. Написал, пришел ответ, что у них все хорошо и все передано в БКИ "ОКБ" вовремя и актуально и ваш долг продан коллекторскому агентству. Во дела думаю, и давай со специалистом из Сбера изучать мою кред историю, почему в приложении показывается долг, а в отчете его нет. И мне представьте помогли, в основной части, было написано что я должен, денег как раз на момент 14.07. я должен был им что то выплатить. Во дела думаю, давай изучать дальше эти писанины из БКИ и увидел, что один и тот же займ числится у двоих владельцев, у МФО и коллекторского агентства.
Делаю запрос в БКИ ОКБ, говорю, как так у вас один и тот же займ числится у двоих причем, у тех кому он продан долга вроде нет. Блин и ребята отписались и сказали, что исправили запись... ну думаю ладно победил. Снова обновляю кредитные предложения в приложении Сбера и снова пишет долг, хотя в верхней части отчета все чисто никаких действующих долгов. Далее пару месяцев была примерно такая переписка, где я получил примерно вот такие ответы: мы продали долг обращайтесь к ним ни при делах ничего не знаем, коллекторское агентство - мы все передали в БКИ актуально, вовремя и никаких ошибок у нас нет. БКИ отвечает мы только храним информацию и все вопросы к источникам кредитной истории, вот так круг и сомкнулся.
Тем временем была уже глубокая осень... так у каждой организации по регламенту сроки ответа 10-14 дней.
Переходим к части, где на арену цирка выходит, ЦБ РФ (скажу сразу крепкий не пробиваемый орешек 4 раза писал запросы напрямую к ним и на 5 раз написал через областную прокуратуру, но так как ЦБ РФ подвластен только МВФ, прокуратура направила мои претензии снова в их адрес и сейчас я жду 5 ответ от них, благо они держат марку и в отложенный им месяц ни разу не ответили, всегда через 30 дней приходит ответ, сроки рассмотрения продлены на месяц.
Но есть и один положительный момент в работе ЦБ РФ, со второго запроса начал отвечать начальник отдела, и показал фокус, от которого я ... обрадовался и даже подумал вот, оно свершилось ПРОШЛО и полгода. МФО признало ошибку и даже исправили в кредитной истории и я теперь в той части не должен им денег к выплате на 14.07.2025. Но...
Спустя неделю, как мне рекомендовали, я выждал пока обновится, кредитный отчет сделал нехитрые манипуляции по запросу кредитных предложений. И вам снова ничего не одобрено у вас имеется действующая просрочка...
Третий ответ от ЦБ РФ пришел обращайтесь в суд... это если кратко.
Ну я то уже профессионал, и через сбербанк выяснил почему они делают такой вывод, что у меня, есть действующая просрочка. В отчете запись от этого МФО еще была в архивной части отчета, и дам в последнем столбце было слово действующий! Ну думаю, ОКБ БКИ мне сейчас все исправит, но нет... не исправили... и МФО не исправили... А БКИ еще и добавил, что это архивная часть кредитной истории и банки не должны там смотреть и принимать эту строчку, как действующий просроченный кредит. Вот это поворот подумал я... получается в РФ ни ВТБ, ни Газпромбанк, ни Сбер... не умеют правильно интерпретировать данные из бюро кредитных истории и самовольничают, чтобы не давать честным людям кредиты под конский процент...
Я с этой находкой снова написал уже 4 обращение в ЦБ РФ, был уже март месяц... ну и получил ответ: обращайтесь в суд и там решайте, кто виноват в ваших проблемах.
Примерно на 70 страниц приложив все переписки и другие материалы я направил заявление в прокуратуру ответ от которого и жду сейчас.
В апреле месяце у меня закончился контракт по работе, бывшая супруга подала в суд, пришлось нанимать адвоката, подушка финансовая в мае закончилась, пришлось снова прибегать к микрозаймам, чтобы улететь на новую работу и как то тут обосноваться. Из положительного, как это по классике, у безработных хорошо получается рожать детей, так и у нас женой двоих не работающих родилась дочь)))
Пока не встал на ноги просрочил кредит кредит под залог жилья в Тбанк, сейчас все оплачено но я им должен денег на месяц вперед, по их пункту 1.3 в договоре. Т.е. за июль у меня долгов нет но есть долг будущего платежа за август. Вот такие пироги, этот кредит пришлось брать, чтобы хоть что то отдать бывшей жене, в надежде что быстро решу проблему в кредитной истории и потом перекредитуюсь у зеленых или синих под нормальный процент, но гладко было на бумаге не учли мы все овраги...
Это моя вторая статья на просторах интернета, есть еще одна на дзен. Если вам интересна эта тема напишите в комментариях и я вам покажу ответы от участников событий. И может кому-нибудь дам рекомендации, потому что я сейчас скорее всего лучше всех умею читать кредитные отчеты из ОКБ БКИ.
А вишенка на торте, которую обещал, Газпром банк мне заблокировал зарплатную карту по 115-ФЗ и я не могу уже вторую неделю оплатить долг в Тбанк, из которого мне периодически звонят и пишут, что вправе забрать квартиру за долги. Т.е. зарплату получаю, а воспользоваться не могу.
Человеку заблокировали счёт в Тинькофф — банк сослался на 115-ФЗ, тот самый закон про отмывание денег. Ничего криминального за душой нет, просто в какой-то момент операции показались банку «подозрительными» — и точка, деньги встали.
Решение вроде бы очевидное: открыть счёт в другом банке и получать переводы туда. Так и сделали. Новый счёт открылся без единого вопроса. Казалось бы, проблема решена.
А потом начались чудеса. Деньги на новый счёт приходят — и через день-два банк их… разворачивает обратно отправителю. Без объяснений, без предупреждения, просто «операция отклонена». Человек ничего не нарушал в этом банке вообще, счёт открыт недавно, чист как стёклышко — а перевод всё равно летит назад.
Вот тут и вскрывается неприятная деталь, о которой мало кто знает, пока не столкнётся сам. Банки обязаны сообщать в Центробанк и Росфинмониторинг о каждом отказе клиенту в операции — и эта информация видна другим банкам при проверке нового клиента. Иначе говоря, стоило один раз попасть под подозрение в одном банке — и шлейф от этого тянется за человеком в следующий банк, даже если там к нему лично никаких претензий никогда не было. Открыл новый счёт — а репутация уже «подмочена» до того, как ты успел им хоть раз воспользоваться.
Хорошая новость в том, что это не приговор. Есть рабочая схема: не плодить новые счета по кругу (каждый следующий просто добавит ещё одну точку разворота), а идти к источнику — писать в банк, который заблокировал операции первым, официально требовать назвать причину и список документов, которые всё снимут. Параллельно собирать всё, что подтверждает, откуда деньги: договоры, чеки, справки о доходах. И этот же пакет документов отправлять письменной претензией во второй банк — тот, что сейчас разворачивает переводы, — чтобы у него появилось формальное основание деньги всё-таки принять.
Если банк динамит и не отвечает по существу — есть механизм жаловаться в Центробанк как регулятора, а также в специальную комиссию при ЦБ, которая как раз и создана для таких споров с банками. На практике при полном пакете документов банки чаще всего ограничения снимают — держать чужие деньги «под замком» им самим невыгодно. Но насколько быстро — тут уже как повезёт с конкретным банком и тем, насколько убедительными вышли документы.
А как разрулилось дальше в этом конкретном случае — расскажу, если спросите в комментах.
Почему не начать рассказ так: я работаю в офисе, но числюсь самозанятым, чтобы уйти от дурацких налогов. За три года накопилось банковский переводов-операций на несколько тысяч листов, то есть я перевожу и получаю деньги по несколько сот раз в день.
Но я хороший и честный человек. А эта чертова паскудная кредитная организация ВТБ вставляет мне палки в колеса постоянно. То есть - за последние три года они ОДИН раз меня заблокировали, сволочи!!!!!
P.S. Всякий мнит себя уродом, несмотря что сам урод.
ЦБ, проверь ВТБ так, чтобы и владелец раком встал!!!
3 года хуепутоло наёбывает всех, а его блокировали всего один раз!
Если блокировал не робот а человек - повысить до начальника отдела!
Все описанные события подтверждаются официальной перепиской с банком, ответами Росфинмониторинга, Банка России и финансового уполномоченного. При необходимости готов предоставить документы (с обезличиванием персональных данных). Когда-то я думал, что если честно отвечать на запросы банка, предоставлять документы и сотрудничать, то проблемы заканчиваются.Как же я ошибался.
Однажды ВТБ заблокировал мне дистанционное банковское обслуживание как физическому лицу.Я задал несколько простых вопросов
— Почему?
— Какие операции вызвали вопросы?
— Какие документы необходимы?
Ответов не было.
Банк попросил документы.
Какие именно?
Ну... документы.
За какой период?
Желательно за три года.
Какие операции?
Операции.
Какие именно?
Об этом мы вам не скажем.
Квест «Собери документы»
Я не спорю с необходимостью исполнения 115-ФЗ. Если банк видит риски — он обязан их проверять. Но хотелось бы понимать, что именно проверяется.Потому что когда клиенту говорят просто «предоставьте документы», это примерно как прийти к врачу, а он скажет:
— Вы чем-то болеете.
— Чем?
— Не скажу.
— Какие анализы сдавать?
— Все.
Именно так это и выглядело.
Выписки — отдельный аттракцион
Для подготовки пояснений мне понадобились банковские выписки. Казалось бы — XXI век. Интернет-банк, PDF, Excel. Нет. Пришлось писать отдельный официальный запрос. После чего банк торжественно выдал мне... несколько толстых бумажных томов выписок. Не электронный архив, Не PDF, Не Excel. Именно распечатанные пачки бумаги. Дальше начался настоящий цифровой прорыв. Я сканировал эти тома обратно в компьютер. Потом запускал OCR. Потом вручную исправлял ошибки распознавания. Чтобы... Подготовить пояснения банку.Мне кажется, где-то заплакал один специалист по цифровой трансформации.
Несколько тысяч страниц
В итоге я:
вручную анализировал операции за 2024–2026 годы;
подготовил пояснения по тысячам операций;
запрашивал документы в налоговой;
собирал подтверждения;
нанял юриста;
потратил на юридическую помощь 130 тысяч рублей.
Получился пакет документов объемом в несколько тысяч страниц.
Настолько большой, что его пришлось записывать на флешку.
Переписка с банком
Первые обращения. Первые жалобы. Вторые жалобы. Третьи жалобы. Ответы были настолько похожи друг на друга, что возникло ощущение, будто их пишет один и тот же шаблон. Каждый раз:
«Ваше обращение рассмотрено...»
«Благодарим за обращение...»
«Надеемся на понимание...»
Но ответа хотя бы на один мой вопрос так и не появилось. После обращения в Центральный банк и к финансовому уполномоченному банк наконец сформулировал свою позицию. Если перевести ее с официального языка на человеческий, получилось примерно так:
— Закон позволяет нам проводить проверки.
— Закон позволяет нам запрашивать документы.
И это действительно так. Но мои вопросы были немного другими. Почему именно мои операции Какие именно операции? Каких документов не хватает? Что именно требуется пояснить? Ответов по существу я так и не получил.
Финал первой серии
Через некоторое время... Банк снимает ограничения. Без объяснения причин. Без ответа на поставленные вопросы. Я уже решил, что история закончилась. Но нет.
Серия вторая
Проходит две недели. И... ВТБ блокирует расчетный счет моего ИП. Практически по тем же основаниям. И снова просит документы. Практически те же самые. Только теперь уже как у индивидуального предпринимателя. У меня возник только один вопрос. Если две недели назад этих документов оказалось достаточно для снятия ограничений по физическому лицу... Почему сегодня они снова недостаточны? Что изменилось за эти четырнадцать дней? Ответа нет. Зато есть новый запрос. Очень похожий на предыдущий. Настолько похожий, что мне даже показалось — кто-то просто нажал Ctrl+C и Ctrl+V.
Досудебная претензия
Я направил банку досудебную претензию. Попросил:
ответить по существу;
объяснить причины;
компенсировать расходы на юриста. Срок рассмотрения претензии банк уже дважды продлевал. Вероятность суда, по моим ощущениям, уже близка к 100%. Иллюзий не испытываю. Понимаю, что споры по 115-ФЗ сложные, и закон действительно предоставляет банкам широкие полномочия. Но, если честно, деньги уже перестали быть главной целью. Гораздо интереснее получить через суд ответ на один простой вопрос. Что именно произошло? Потому что пока вся история выглядит так:
— собирайте документы;
— еще документы;
— еще немного документов;
— спасибо, ограничения сняты;
— ой... а теперь соберите все заново.
P.S.
Если среди читателей есть юристы, которым интересны сложные банковские процессы, — буду рад познакомиться. За последние месяцы я собрал весьма необычный кейс:
десятки обращений;
жалобы в Банк России;
обращения к финансовому уполномоченному;
два официальных ответа Росфинмониторинга об отсутствии каких-либо ограничений;
несколько тысяч страниц документов;
блокировка физического лица;
последующая разблокировка;
и спустя две недели — блокировка ИП практически по тем же основаниям.
Ищу юриста, который возьмется за этот процесс за обычный рыночный гонорар. Не ищу человека, который будет обещать «гарантированную победу». Ищу того, кому профессионально интересен этот спор и кто готов последовательно добиваться ответов банка в рамках закона.Со своей стороны обязуюсь:
честно оплатить работу;
если дело дойдет до решения суда — опубликовать здесь весь процесс, ключевые документы и судебное решение (с обезличиванием персональных данных, если потребуется).
Думаю, многим будет интересно узнать, можно ли через суд добиться от банка не очередного:
«Ваше обращение рассмотрено. Благодарим за понимание.»