0 просмотренных постов скрыто

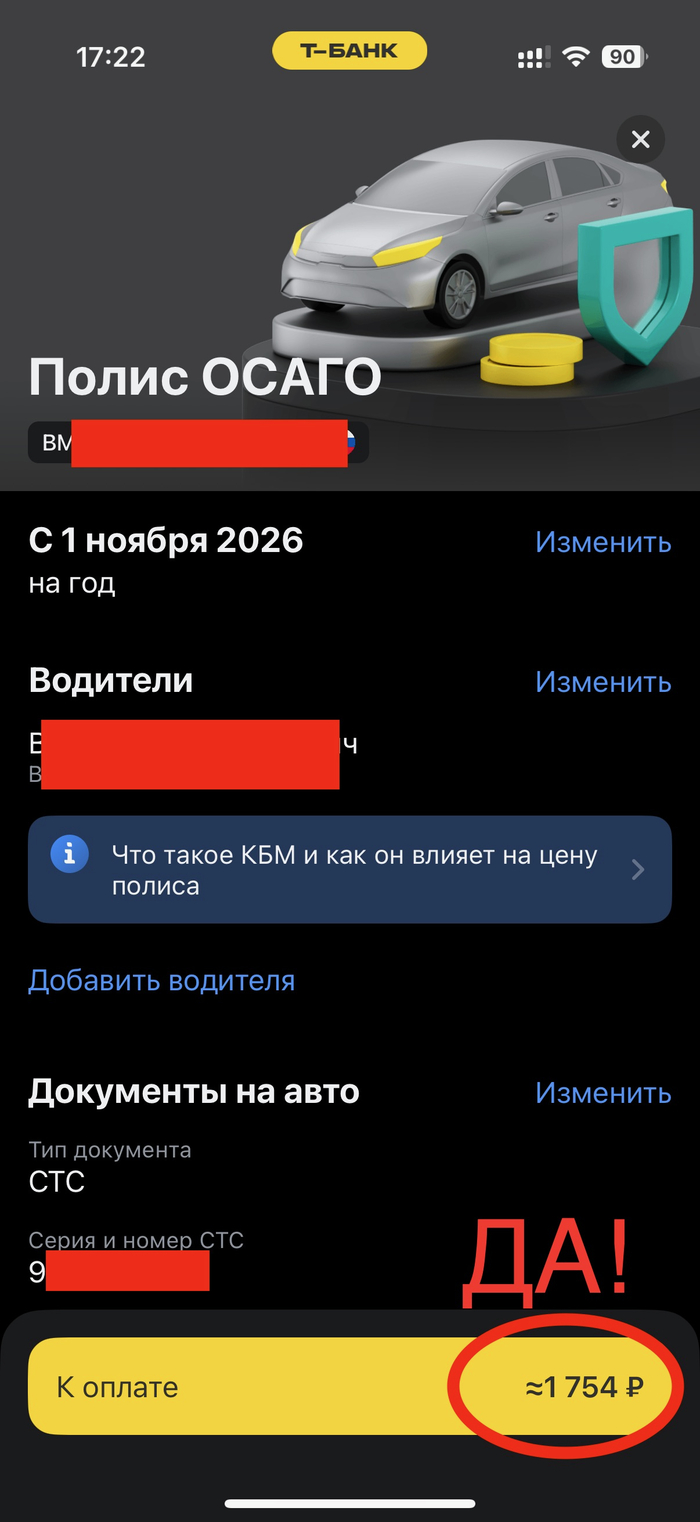
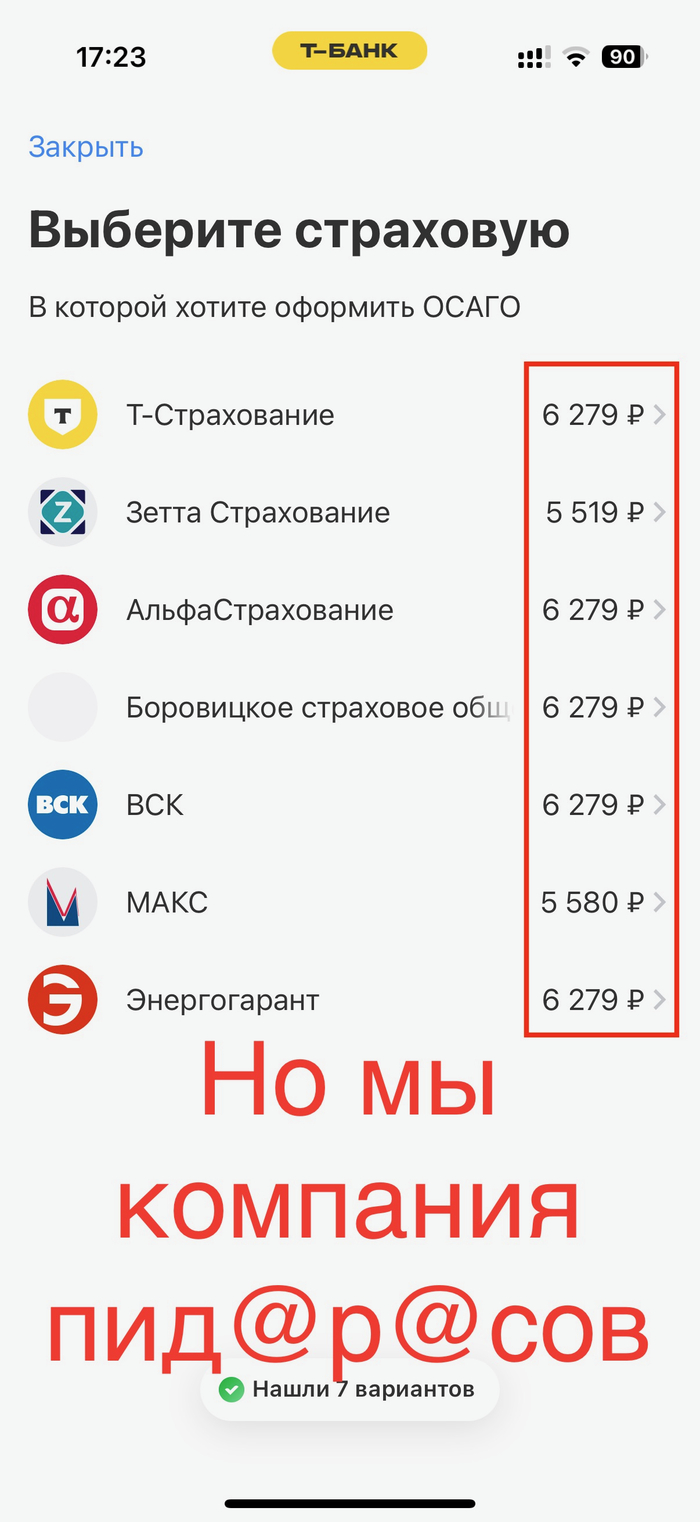

Ответ на пост «Безаварийные водители жалуются, что не могут купить ОСАГО без навязанных услуг»2
Уже не первый год оформляю страховку через СБЕР, там выводится хренова гора страховых компаний, выбирайте что вам по душе по сердцу, никаких доп услуг, никаких капчей и типа того, оплатили, получили полис на е-майл и каждый раз данный по водителям заполнять не надо.
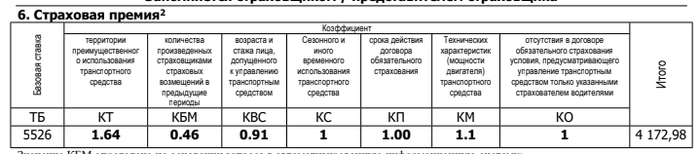
Как я зря переплачивал за ОСАГО
Четыре года назад поменял машину и оформил ОСАГО за 13000 рублей.
Через год стал продлевать — ОСАГО опять 13000, КБМ снизился, цена — нет. Менеджер сослался на мой возраст. Удивительно — чем младше, тем дороже, старше — тоже дороже.
На третий год история повторилась.
А вот в этом году делаю расчёт, КБМ уже 0.6, получаю опять 13000 р. Не стал оформлять, время ещё было.
Тут приходит из зарплатного банка предложение: «Уважаемый клиент, купи ОСАГО у нас всего за 8500 рублей».
Нормально, думаю, если тут 8500 р. предложили, значит, можно ещё ниже найти. В итоге на одном агрегаторе получил лучшее предложение за 7059 р. — там и застраховался.
В общем, пришёл к выводу, что даже если вы много лет страхуетесь в одной компании и считаете себя постоянным клиентом, это ещё не значит, что вам предлагают выгодную цену.
P.S. решил проверить сервисы, которые посоветовали и вот такая картина получилась если бы оформлял ОСАГО сейчас.
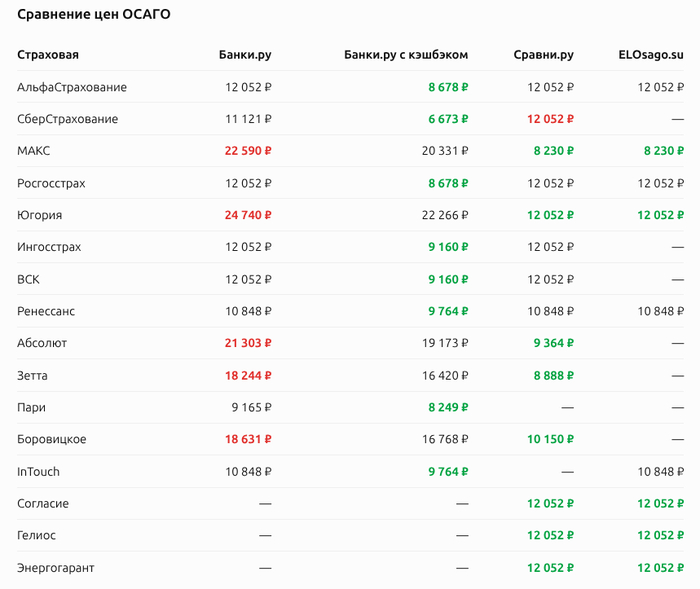
Сравнение выдачи агрегаторов осаго
Показать полностью
1
Ответ на пост «Безаварийные водители жалуются, что не могут купить ОСАГО без навязанных услуг»2
Вообще не удивлен, у самого 10+ лет безаварийного стажа, но есть нюанс быстро сделать страховку около 7к, медленно с дрочем около 5. Бушусь каждый раз но переплачивая ибо нервы дороже.... А вообще до сих пор помню свои паспортные данные от старого паспорта и друга так как лет начать назад когда запустили онлайн страховку оформить себя и друга и там ценник был около 5 к а в страховой 10+... Мы три дня еблись (прошу прощения за французкий) прощались с сервисом так что я как отченаш выучил паспортные данные и в итоге поехал и оформил за 10к... Так что это как была шарашкина контора так и сюосталось, спасибо хоть что на мне теперь меньше зарабатывают чем раньше и то "хлеб"...
Безаварийные водители жалуются, что не могут купить ОСАГО без навязанных услуг2
15 лет без выплат — и всё равно невыгодный клиент?

Проблемы у самой безаварийной категории.
Например, водитель ездит без аварий по своей вине, его КБМ — 0,52. Продлить ОСАГО онлайн не получилось, на агрегаторах предложений нет. Когда обратился к агентам, ему сказали, что оформят, если докупить допы на 2–3,5 тыс.
«Возникает вопрос: как застраховать обязательную ответственность, если ее страховать никто не будет без навязанных страховок, которые попросту не нужны? Это как минимум нарушение прав и закона, а также усматривается сговор страховых компаний».
Другие говорят о подорожании полиса, хотя ДТП не было и КБМ низкий. Один комментирует:
«По сути, мы — дойные коровы страховых: я уже 15 лет каждый год отдаю им страховые взносы и ни разу не обращался за выплатами. Да, у меня дешевый полис, в районе 6–7 тысяч, это не 25 тысяч, которые попросили за страховку моего сына без опыта. Но какая разница, что сумма низкая, если я все равно не обращаюсь за выплатами? Страховые должны конкурировать за таких клиентов, а не отпинывать их!».
Страховой эксперт объясняет это скорингом. Убыточность ОСАГО растёт с каждым годом, а дешёвый полис не означает выгодного клиента. Получается, скидка за аккуратность есть, а оформить страховку — нужно постараться.
По правилам допуслуга не может быть обязательным условием ОСАГО. Если при полном комплекте документов есть отказ или навязывание можно зафиксировать и направить жалобу регулятору. По словам директора «Центра страхования»:
«Если не оформляют сразу — требовать письменный отказ или проставление входящего номера на заявлении. При этом помним выжимку из документа „Памятка для страхователей...“, утвержденную Минфином России. Формулировка в ней такая: „Страховщик обязан заключить договор ОСАГО в день обращения страхователя при наличии всех необходимых документов и без приобретения дополнительных услуг. Если для заключения договора требуется осмотр транспортного средства — не позднее пяти дней со дня обращения“. Поэтому частый ответ в офисе: „Мы вам ответим в течение 30 дней“ можно сразу опровергнуть этой памяткой».
У вас получается оформить ОСАГО без нагрузки?
Показать полностью
Ответ на пост «Аномалия ОСАГО, приколы от sravni.ru, неадекватные цены и отказ в страховании»1
Буквально сегодня столкнулся с такой проблемой. Страхую уже 5 лет 4 машины на сайте. Но сегодня КБМ на сайте с 0,47 подскочил до 1.17, выдается только одно предложение с ценой завышенной в 2 (!!!) раза. Три дня разбирательств, звонки, письма. Ничего не помогло. Всё свелось к тому, что нужно обращаться в НСИС. Там КБМ должны пересмотреть в течение 30 дней. Ссылаются на ошибку данных. Мол, в этом году оформляйте по завышенной цене, а потом мы разберемся. Я послал их на хер и просто поехал в физическую страховую, где, волшебным образом, мой КБМ опять превратился в 0,47 и мне сделали страховку по нормальной цене. Суть истории: если бы я страховал один автомобиль, я бы не поднимал жопу со стула и переплатил в два раза. Вероятно, на то и расчет. Но 4 автомобиля это больше 30 тысяч переплаты. История не окончена: сравни всегда отзваниваются, если начал делать страховку, но сделал не у них. Посмотрим, что будут говорить.
Новое схема мошенничества при ДТП
Хотел предупредить о новом (ну или старом, но мне незнакомом) виде мошенничества, которое с начала года было поставлено на поток в Москве.
Схема проста, но, как оказалось, имея лазейки в нашем законодательстве и бюрократии, могут максимально усложнить жизнь автовладельцу и даже в самом выигрышном варианте для мошенника позволяет почти не нести ответственность (ну это он так думает). Для лиги ленивых: группа лиц после ДТП обманом подписывает договор и получает страховую выплату за тебя, а взамен предлагает, по сути, ничего.
Итак, в середине лета я попал в ДТП. Ничего особенного. Я с женой (собственницей авто) и детьми ехал в пробке, а виновник поторопился или не увидел меня в зеркало и перестроился мне в крыло. Вину свою он сразу признал и предложил европротокол, но из-за интернет-ограничений оформить через интернет не смогли.
Дальше попытаюсь сократить, но пойду по шагам:
1. Вызов. Вызвал через 112 представителя ГИБДД для оформления.
2. Приезд комиссара. Через час на место приезжает аварийный комиссар. Что важно — он лично со своего мобильного мне перезвонил для уточнения места ДТП, а мой номер был только у оператора 112, т.е. был ему передан именно оператором. Это говорит о том, что даже звонки на такие номера не уберегут от мошенничества.
3. Оформление. Он быстро оформляет документы по ДТП, даёт на подпись владельцу (жене), отозвав её в своё авто для удобства. Далее говорит, что с вами свяжется страховая. Даёт квиток с номером условного Иванова И.И. и говорит, что по ДТП надо звонить сюда. При этом никаких документов по ДТП не оставляет. Тут бы стоило призадуматься, но последнее ДТП было 13 лет назад, и общая суматоха, жара и дети не дают сосредоточиться (это ВАЖНО!!! именно этим мошенники и пользуются).
4. По номеру Иванов И.И. говорит, что он «никто», и суть его работы — просто предоставлять помещение для осмотра повреждённого авто представителю страховой компании. Далее я позвонил в страховую, но там сказали, что информации по ДТП у них пока нет.
5. Осмотр. Иванов И.И. назначает тебе место осмотра в автосервисе на севере Москвы. Хоть место и неудобное, но по приезде и в самом деле представитель страховой осмотрел машину. Иванов И.И., который был в автосервисе, ещё раз подтвердил, что он не имеет отношения к страховой и просто предоставляет место для осмотра.
6. По закону об ОСАГО через 20 дней. Иванов И.И. даёт квиток и предлагает ехать на ремонт в автосервис. Вот тут уже начинается самое интересное. Опять же, от страховой ты хотел как раз ремонта, но по условиям ты вправе сам выбрать автосервис. Тот автосервис, который был в квитке, мало что находился в какой-то промке на другом конце города, так о его существовании даже интернет не знал. Иванов И.И. сказал, что сервис «норм» и нечего переживать, просто отзывов нет, ну и официально не оформлен)))
7. По звонку в страховую выяснилось много интересного. Я никто и звать меня никак. Оказывается, я не имею никакого отношения к ДТП, так как все права на получение ДЕНЕГ (не ремонта) я передал Иванову И.И. по договору ЦЕССИИ (для тех, кто не знает, а я не знал, — это договор, по которому ты передаёшь право кому-либо получить все выплаты со страховой взамен на… ремонт получается). Никаких обязательств у страховой теперь нет, и вообще никакую информацию они предоставлять не должны. Если что-то нужно — идите к Иванову И.И., а у страховой лапки, и все обязательства они выполнили, и всю выплату Иванову И.И. перевели. Тут я первый раз о…ел.
8. Я написал Иванову И.И. и впрямую спросил, что за договор цессии, когда его заключали, почему он получил мои деньги и почему я узнаю о каком-то договоре от страховой. Он сначала попытался съехать, типа пишите официальные письма и буду отвечать, но потом передумал и прислал договор. Сам договор — отдельный шедевр, суть которого в том, что он получает все деньги от страховой, а взамен должен произвести ремонт, но никаких гарантийных обязательств нет, он сам выбирает автосервис и вообще может не ремонтировать, так как в сроки ремонта не входит время на заказ и поставку запчастей. Т.е. он может, например, 5–10 лет заказывать и везти новое крыло на машину. А если меня что-то не устраивает, то деньги остаются ему, а я могу лесом. Собственно, тут всё и всплыло.
Сразу встал вопрос, что делать. Ремонтировать нет смысла. Факт мошенничества налицо.
Дальше по цепочке плёвое дело об оспаривании сделки превращается в занятное приключение:
1. Сбор данных. Даже чтобы просто подать в суд, надо как минимум знать, на кого подавать, и очень желательно указать, что ты потерял. Сначала пишем официально в страховую компанию. По телефону они отказались взаимодействовать на основании договора цессии, но по закону об ОСАГО всё же обязаны предоставлять документы по ДТП. Если они об этом забывают, то Положение Банка России № 431-П им быстро об этом напоминает. Пишем официальный запрос и ждём. Если приходит отказ, то отправляем жалобу — их «стимулируют» — они дают документы. Если приходят документы, то говорим спасибо за сэкономленное время и идём дальше.
2. Первая хитрость с подсудностью. Иск необходимо подавать в районный суд по адресу регистрации ответчика (таков закон). В крайнем случае, если не знаешь адреса или предполагается, что ответчик явно там не живёт, то в любой, но итог будет тот же. Учитывая занятость судов, им проще выяснить адрес регистрации и отправить дело дальше или отказать в приёме документов, ссылаясь на неправильный адрес подсудности. В договоре цессии (сканированном на тапок) разбираем адрес регистрации в городе… ну, чисто гипотетически предположим, Волгограде (напомню, само ДТП произошло в Москве), и логично, что Иванов И.И. там не живёт, раз делает дела в Москве.
3. Отправка и пошлина. Отправляем заказным письмом копию иска ответчику заказным письмом (обязан по закону) с получением квитанции — минус 500 рублей. Оплачиваем госпошлину (ущерб до 100к рублей, и пошлина, на минуточку, около 7 тыс.). Подаём иск рядом с домом и ожидаемо суд, не принимая его в работу, пишет отказ ввиду регистрации ответчика в Волгограде.
4. Новая попытка. Отправляем ответчику новую версию иска с новыми реквизитами суда — минус ещё 500 рублей. Направляем новый иск в новый суд через ГАС «Правосудие» и пишем письмо на перезачёт пошлины. Назначается суд. Верхние три пункта заняли почти два месяца.
5. ВКС. В судах есть такая функция, как видеосвязь. Суть в том, что по заявлению судья вправе (но не обязана) назначить для заседания кабинет, оборудованный этой связью, и организовать телемост между этим кабинетом и другим судом, который ты укажешь в своём городе. Но слушание было назначено в обычном кабинете, а по телефону мне предложили или приехать (15к билеты на самолёт одним днём), или нанять представителя (который придёт, поковыряет в носу за 7-10к на одно заседание). При этом возместить эти затраты ты сможешь только если победишь, и не факт, что в полном объёме.
6. Перенос. В итоге приехать не удалось, и было отправлено заявление на перенос срока по уважительной причине.
7. Заседание и новая подсудность. На заседание ответчик закономерно не пришёл, но неожиданно появился представитель, который сообщил, что ответчик не живёт в Волгограде и у него есть временная регистрация в большом городе-спутнике на востоке Московской области (кстати, недалеко), и просит поменять подсудность по адресу регистрации, на что судья соглашается. Очень неожиданно и приятно, но и это не везение, а хитрый план.
8. Серийность. Если посмотреть дела в Волгоградском суде, оказывается, что примерно с мая 2026 года в суд на Иванова И.И. стали поступать однотипные иски, и по двум договорам цессии отменили. Какой вывод? Два бонуса. Во-первых, в суде тоже не дураки сидят. Когда один судится — это возможно случайность, когда куча незнакомых людей пишут одно и то же о подсунутом договоре на подпись вместе с пачкой документов о ДТП — это мошенничество, и шанс победы у Иванова И.И. снижается до нуля. Ну и перенос хорошая возможность растянуть сроки ещё на 1–2 месяца.
9. Что дальше. Дело Волгоградский суд передал самостоятельно, и уже в новом суде мы видим тех же пострадавших, которые до меня прошли цепочку в Волгоградском суде. Но самое странное, что два таких дела снова поменяли подсудность (были отклонены и снова поменяли подсудность). К сожалению, до суда дозвониться пока не удалось (да и не факт, что мне предоставят информацию), но вангую, что и там уже появился представитель с новым адресом регистрации. Такой манёвр запрещён и может рассматриваться как умышленное затягивание сроков, но с этим надо разбираться, а пока только двое пострадавших (я третий) переехали в новый суд и дела у разных судей.
P.S. Настоящие фамилии пока не могу раскрыть, так как суд идёт, и это может рассматриваться как давление. Если есть пострадавшие по аналогичной схеме от конкретного персонажа (я думаю пострадавшие сразу поймут о ком речь) - буду рад поделиться или получить информацию. Заявление в полицию я подал на следующий день после того, как узнал о договоре цессии, но тогда я ещё не знал о «серийности». Буду их теребить и дополню заявление накопленной информацией. И да… машина на ходу, ремонт не горит. Деньги тоже на втором плане. Кроме непосредственно страховой выплаты, на все действия выше уже потратил около 15к и готов ещё вложиться. Первоочередная цель всё же — справедливость и наказание. Надеюсь, своего добьюсь, и в стране станет чуть меньше преступников. Может есть юристы, которые уже развязывали этот узелок и могут подсказать чего ждать дальше.
Показать полностью

Продолжение поста «ОСАГО»1
В общем решить вопрос с ОСАГО побыстрее и не ждать месяц получилось через страхового агента. Да, пришлось переплатить, зато полис был готов через пару часов.
Судя по неоднозначному выражению лица агента - в системе действительно были какие-то расхождения данных. Хорошо что это никак не помешало, или у агентов просто есть возможность вносить корректировки, и документы ушли на рассмотрение.
Конечно в самом начале меня пугнули что страховые намного охотнее оформляют полис, если накинуть всяких доп. опций. Но, по итогу, докупать допы не пришлось. Минут 20 общения напрямую с агентом, пара часов ожидания и полис у меня. Проверил в базе НСИС - всё отлично, полис есть в системе.
Изначально не хотел обращаться к страховым агентам, так как не то что бы сильно им доверяю, да ещё и переплата за работу. Но меня уже так запарила эта возня напрямую со страховыми компаниями, что я уже согласился переплатить.