
Фурри арт от Wolfmks #4468

Возможно кто-то уже встречал. Но на такой развод лично я попал впервые.
Давеча сидел на СЗ. Бывает у меня такое настроение наведаться туда. Тут пишет симпатичная деваха. Сама, первая! Первый звоночек. И вторым же сообщением зовёт продолжить общение в телеграмм. Сразу стало понятно куда дело идёт. Но мое любопытство и скучная работа сказали мне, давай попробуем и узнаем в чем развод. Для ЛЛ: парень/девушка служит в армии сша, очень хочет уволиться со службы. С военной операции от талибов досталась сумка налички. Но, вот незадача, эту наличку не вывезти просто так. Мошенники предлагают послать коробку с наличкой на твое имя. Потом посылка встаёт на таможне и человека начинают доить на деньги, чтобы посылка пошла дальше. Может кого спасет моя история. Берегите себя! Далее скриншоты переписки в телеге.


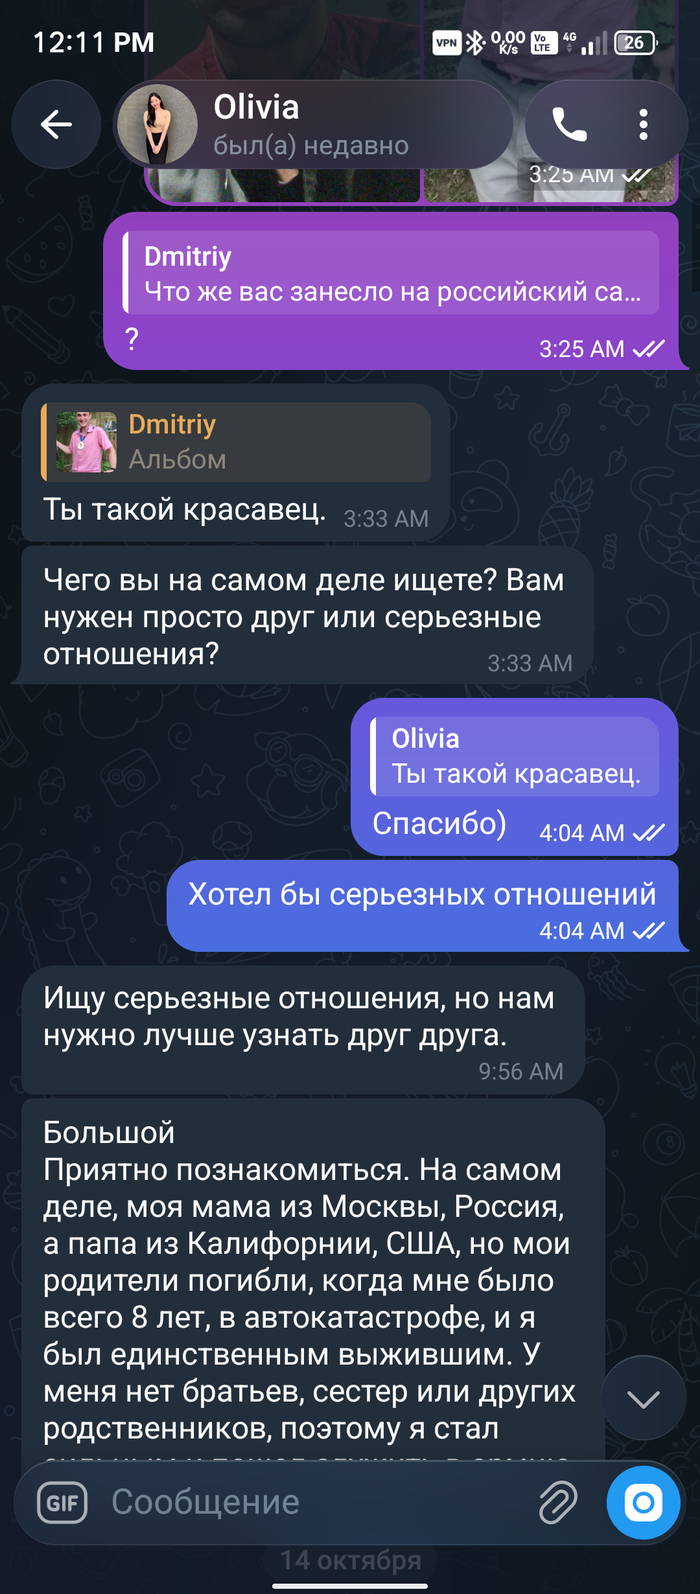


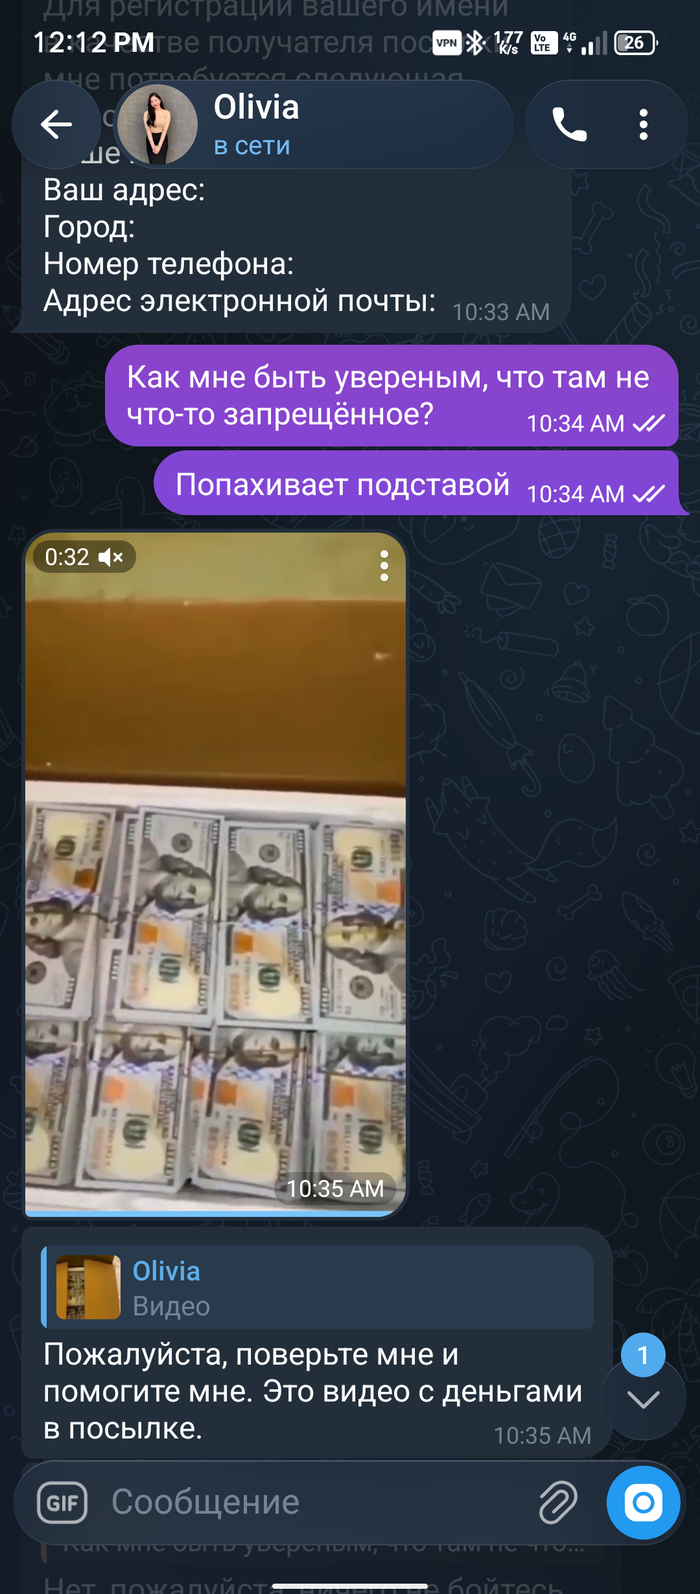


С паспортом они конкретно оплошались. Два паспорта на одно имя с разными фото.
Тридцать первое число. Завтра зарплата, а на карте четыре тысячи триста рублей. Дело даже не в сумме. Дело в том, что вы не можете ответить на простой вопрос: куда ушли сто двадцать тысяч.
Умом вы понимаете: доход нормальный, крупных покупок не было, кредитов не добавляли. Но каждый месяц повторяется одно и то же — сначала спокойствие, потом покупки, потом тревожное ожидание зарплаты. Если вы узнали себя в этом абзаце, поздравляю: у вас не проблема с деньгами. У вас проблема с картиной.
Начнём с фактов. В 2025 году 70% россиян заявили, что ведут личный или семейный бюджет — годом ранее таких было 63%. То есть записывать расходы стало нормой. При этом подушка безопасности размером хотя бы на три месяца обязательных расходов есть только у 34% — то есть у каждого третьего. И только 41% правильно считают простые проценты по вкладу. Это данные Аналитического центра НАФИ.
Получается странная конструкция: люди считают деньги чаще, чем когда-либо, а финансовой устойчивости прибавилось совсем немного. Значит, дело не в количестве учёта. Дело в том, что именно мы считаем и какие вопросы задаём своим цифрам.
Первая: вы считаете, но не измеряете. Список расходов — это регистрация фактов. Управление — это три числа: сколько вы сохраняете от дохода, сколько вы стоите суммарно и какая доля трат уходит вне плана. Если после месяца в таблице у вас есть только сумма трат, вы не получили управленческой информации. Вы получили бухгалтерию.
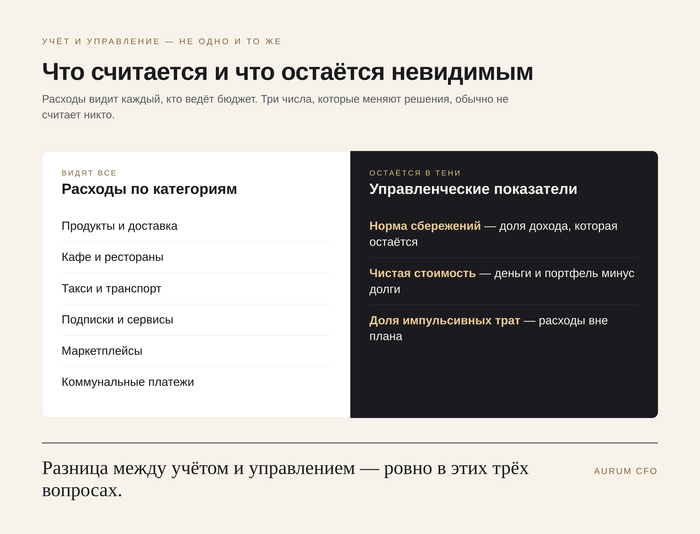
Что видят все и что остаётся невидимым: расходы по категориям против нормы сбережений, чистой стоимости и доли импульсивных трат
Вторая: эмоциональный налог. По данным ВЦИОМ (декабрь 2025 года), почти две трети россиян — 63% — имеют опыт спонтанных покупок, и это на 6 процентных пунктов больше, чем в 2021 году. Покупки «в награду», «на нервах», «просто потому что скидка» — это не мелочи, это регулярный налог, который мы платим своему настроению. Посчитайте на салфетке: 250 рублей в день на мелочи, которые не планировались, — это 5 000 рублей в месяц и около 60 000 рублей в год. При доходе 120 000 рублей в месяц это половина зарплаты, ушедшая без решения.

Расчёт: 250 рублей в день равно 5 000 рублей в месяц и 60 000 рублей в год
Третья: рост дохода тянет за собой расходы. Когда доход растёт на 15 000 рублей, ни одна крупная покупка не совершается. Просто тихо включается «улучшенный уровень жизни»: доставка вместо готовки, такси вместо метро, ещё одна подписка, привычка брать не то, что дешевле, а то, что приятнее. Расходы растут не скачком, а на 300–700 рублей в неделю, и через полгода прибавка полностью съедена. Именно поэтому рост зарплаты не увеличивает капитал: он увеличивает потребление, а норма сбережений остаётся прежней — то есть нулевой.
Четвёртая: нет метрики капитала. Почти все смотрят на месяц: сколько пришло, сколько ушло, сколько осталось до зарплаты. Почти никто не смотрит на то, сколько он стоит целиком: деньги на счетах плюс портфель плюс прочие активы минус долги. Разница принципиальная. Контроль расходов отвечает на вопрос «где я потерял в этом месяце». Управление капиталом отвечает на вопрос «куда я приду через год при таком поведении». Первое неприятно, потому что требует себя ограничивать. Второе интересно, потому что показывает движение вперёд.
Аудит 30 дней. Возьмите выписки по всем картам и счетам за последний месяц и разложите траты по четырём группам: обязательное (жильё, еда, транспорт, связь, платежи по долгам), бытовые расходы (лекарства, одежда, дети), желания (кафе, доставка, маркетплейсы, развлечения) и импульс (то, что вы купили, не планируя). Считайте не рубли, а доли от дохода. Обычно именно на этом шаге человек впервые видит, что группа «желания» сопоставима с арендой.
Норма сбережений. Формула: (Доходы − Расходы) ÷ Доходы. Пример: доход 120 000 рублей, потрачено 114 000, значит норма сбережений — 5%. Ориентиры для самопроверки: 10% — минимум, который стоит держать; 20% — нормальное управление; 30% и выше — сильный режим, при котором капитал растёт заметно. Важно: это число полезнее, чем абсолютная сумма, потому что работает при любом доходе.
Эмоциональный налог. Вернитесь к списку трат и пометьте импульсивные покупки. Сложите их и разделите на общие расходы месяца. Если получается больше 10%, это не «немного», это скидка на вашу будущую подушку безопасности. Здесь не нужно наказывать себя: достаточно одного правила — импульсивная покупка дороже определённой суммы ждёт сутки. Ограничение по времени работает лучше, чем запрет.
Runway вместо абстрактной «подушки». Посчитайте обязательные расходы месяца и разделите на них свои ликвидные деньги. Результат — не рубли, а месяцы спокойствия. Три месяца — вы в безопасности. Шесть — у вас есть выбор. Мера в месяцах, а не в деньгах, снимает большую часть тревоги: вы понимаете, на сколько именно хватит, если доход остановится.
Плюс одно действие, которое работает быстрее остальных: поставьте лимит на три категории, где импульс сильнее всего (обычно это маркетплейсы, кафе и доставка). Не на все статьи сразу — только на три.
Когда я разбирался с этой темой для себя, меня раздражало не отсутствие данных, а их бесполезность в готовом виде. Приложение показывает, что я потратил. Банковская выписка показывает, что я потратил. Никто не показывает, сколько я стою, растёт ли моё число и какая доля трат ушла вне плана.
Так появился AURUM CFO — система управления личными финансами в Excel. Не «ещё одна таблица расходов», а счётный аппарат, который отвечает на управленческие вопросы. Логика простая: контроль расходов — это про месяц, управление капиталом — это про годы. Учёт отвечает на вопрос «сколько я потратил». Система должна отвечать на вопрос «сколько у меня есть и с какой скоростью это меняется».

Показатели дашборда AURUM CFO на демо-данных: чистая стоимость, чистый поток, финансовый дзен и топ-5 статей расхода
Вы вносите операции — доходы, расходы, переводы, налоги — в журнал на 5 000 строк. Категория подставляется автоматически по ключевому слову в названии контрагента, а если нужно, вы переопределяете её вручную. Дальше начинается та часть, ради которой всё и делалось.
Дашборд: вы видите, сколько заработали, сколько потратили, что вышло из-под контроля и сколько ещё осталось по каждой категории до конца месяца.
Лимиты: по каждому направлению трат — лимит, факт, остаток и статус. Если лимит пробит, система прямо об этом говорит, а также сравнивает месяц со средним за три предыдущих.
Психология: вы помечаете импульсивные покупки, а система считает эмоциональный налог — сумму и долю таких трат. Плюс индекс «Финансовый Дзен» от 0 до 100 с текстовой диагностикой и серия дней без импульса.
Капитал: чистая стоимость (что у вас есть минус долги), цели с прогнозом достижения в месяцах, портфель с P/L и отклонением от целевой структуры, долги с оценкой переплаты.
Здоровье: один интегральный показатель от 0 до 100 по шести факторам и подсказка, какая точка роста даст наибольший эффект.
Отчёт: месячная сводка собирается автоматически из ваших данных — доход, расходы, норма сбережений, эмоциональный налог, чистая стоимость, пробитые лимиты.
Честно о границах. Синхронизации с банками нет: операции вы вносите руками, обычно это 5–10 минут раз в пару дней. Рыночные цены на активы нужно обновлять самому, раз в месяц. Система не даёт инвестиционных рекомендаций и не считает за вас налоги — для налоговых вопросов есть отдельный бонусный файл, который ведёт доходы, начисления, оплаты и сроки. Нужен Excel с поддержкой современных функций: Microsoft 365 или Excel 2021 и новее. Всё остальное делает формула — вы только вносите цифры.
Файл открывается с демонстрационными данными, поэтому работу системы видно сразу: 15 минут на старт, а не вечер на настройку.
AURUM CFO — 1 490 ₽. Описание, состав файлов и оплата — в Telegram-боте: https://t.me/aurum_cfo_ru_bot

Спокойное рабочее место утром: ноутбук с таблицей учёта, блокнот и чашка кофе
И последнее
Деньги не требуют от вас аскетизма. Они требуют одного: чтобы кто-то в вашей жизни знал точный ответ на вопрос «сколько у меня есть». Пока этот ответ не знает никто — ни вы, ни ваши деньги не двигаются, они просто проходят через вас каждый месяц.
Зарплата отвечает на вопрос «сколько я получаю». Система отвечает на вопрос «сколько у меня есть». Второй вопрос меняет решения, первый — только настроение.
Если после этих расчётов вам захотелось свести всё в одно место, посмотрите, как это устроено в AURUM CFO: https://t.me/aurum_cfo_ru_bot
Вообщем муж стал пропивать всю зарплату/на руках следы от инъекций,сознался,что кололся методоном.И на последок избил мужчину и он остался инвалидом,долго идут разбирательства и скорее всего в Декабре его посадят
Мы с дочкой переехали к моей сестре в Мае месяце тя устала уже бороться с этим.Он переодически приезжал,проводил время с дочкой
Я стала общаться с мужчиной в Соц сетях(мы знакомы с ним,он работает на вахте)
Бывшему мч сразу же призналась,что будущего у нас нет тк уже Октябрь,а он так и не бросил вредную свою привычку,не работает и не помогает
На что он стал мне грубить,что я шлюха И так далее
При встрече может сказать «да ты ему не нужна будешь,ты дырявая шалава И так далее»всякий подростковый бред
И сам делиться своими похождениями зачем-то.Мне от этих встреч плохо.Тк я просто общаюсь с мужчиной и боюсь вступать в отношения,когда он прилетит с вахты.Но когда исчезнет вот эта ревность к бывшему или неприятное чувство ?
Он нам не помогает,говорит,что ему нужна была поддержка а мы его бросили .Но блин мы вместе с ним с 17 лет,мне уже 27,кроме него ни с кем опыта не было
И что мне до старости терпеть то наркотики,то алкоголь
Ну хорош ломать комедию.
До того как я встретил свою любимую супругу, я тоже успел посидеть на сайтах знакомств. И больше всего меня раздражала эта странная игра в "А что вы тут делаете?".
Давайте всё-таки будем взрослыми людьми. Сайт знакомств для того и существует, чтобы люди знакомились, имея вполне определённые цели. У кого-то это серьёзные отношения и семья, у кого-то что-то краткосрочное. И нет ничего предосудительного в том, чтобы сразу выяснить, совпадают ли ваши ожидания.
Как я понимаю, гражданина больше всего возмутило не содержание вопросов, а то, что их задали прямо, без нескольких дней хождения вокруг да около.
Да, со стороны это может выглядеть так, будто любовь окончательно превратили в товар. Но давайте будем честны, на одной любви далеко не уедешь. Совместная жизнь это ещё и быт, жильё, расходы, дети, финансовые обязательства. И чем устойчивее материальное положение, тем меньше поводов для бытовых конфликтов. Делать вид, будто деньги вообще не имеют значения при выборе спутника жизни, довольно странная позиция.
Когда я сам сидел на сайтах знакомств, где, собственно, и встретил будущую жену, одним из главных критериев для меня было отношение к будущему родительству. Если ты самый замечательный человек на планете, но детей в перспективе не хочешь, значит, нам просто не по пути. И дело не в том, что кто-то из нас хороший, а кто-то плохой. Просто у нас разные представления о будущем.
Поэтому я не вижу ничего предосудительного в желании сразу прояснить принципиальные для себя вопросы. И точно так же не вижу ничего плохого в том, что кому-то подобный подход не нравится. Не устраивает, "свайпаешь" дальше. Вот и всё.
Более того, это даже хорошо, когда несовместимость обнаруживается на самом старте. Вы не тратите друг на друга время, не строите напрасных ожиданий и не пытаетесь потом выяснить, почему спустя полгода отношений выяснилось, что вы хотите от жизни совершенно разного.
Конечно, никто не обязан с первых минут отчитываться перед незнакомым человеком о своих доходах. Но и другой человек не обязан скрывать, что материальное положение потенциального партнёра для него важно.
А все эти обязательные ритуальные танцы с "Как дела?", "Нормально, а у тебя?" исключительно ради того, чтобы через несколько дней всё равно перейти к действительно важным вопросам, лично мне кажутся совершенно необязательными. Хотя опять же чем же гадость. Нравится, вай нот?
Хотите узнавать друг друга постепенно, пожалуйста. Хотите сразу выяснить, кто чего ищет и какие у кого ожидания, тоже прекрасно.
По мне, это и есть нормальный мир взрослых людей: без необходимости притворяться, без взаимных претензий за несовпадение ожиданий и без розовых соплей.
Не сошлись по принципиальным вопросам , спокойно разошлись и пошли дальше. Не надо делать из этого трагедию, а тем более обвинять другого человека в том, что он посмел прямо спросить о том, что для него важно.
Пишу о работе, управлении и малом бизнесе в "Культуре дела"
Telegram | MAX