Представьте себе рынок, где рядом сосуществуют два параллельных мира. В одном ипотека стоит 6% годовых, и за ней выстраиваются очереди. В другом — 20%, и туда идут лишь те, кому некуда деваться. Это не антиутопия. Это российский ипотечный рынок в 2026 году — год, когда он окончательно перестал быть единым целым. И нигде этот раскол не виден так отчётливо, как на юге страны, где курортная недвижимость превратилась в отдельную инвестиционную вселенную со своими правилами, доходностью и рисками.
Общая картина: рост портфеля при замедлении выдач
Ипотечный портфель российских банков на балансе вырос на 11,1% за 2025 год, а на 1 апреля 2026 года достиг 22,1 трлн рублей, увеличившись на 12,8% год к году. Задолженность населения по ипотеке с учётом секьюритизированных кредитов также продолжает расти, хотя темпы замедлились.
Однако за агрегатными цифрами скрывается принципиально иная динамика. В I квартале 2026 года рост ипотечного портфеля замедлился до 0,4% месяц к месяцу в феврале — марте после 2,7% в декабре 2025 года. Причина — введение с 1 февраля 2026 года правила «одна семья — одна льготная ипотека», которое спровоцировало ажиотажный спрос в конце 2025 года, а затем резкое охлаждение рынка.
По оценке ДОМ.РФ, в 2026 году будет выдано порядка 1,0–1,2 млн ипотечных кредитов на сумму 4,6–5 трлн рублей, в том числе с господдержкой — около 450 тыс. кредитов на 2,9 трлн рублей. Доля продаж в ипотеку по сумме составила 73%, а за наличные и в рассрочку — 27%. Рассрочка продолжает занимать существенную долю в объёме заключённых договоров долевого участия — 17% на 1 апреля 2026 года, а общий объём рассрочки достиг 1,5 трлн рублей.
В январе–мае 2026 года российские банки выдали ипотечных кредитов на 1,73 трлн рублей, что на 45,8% больше, чем за аналогичный период 2025 года. За первые два месяца 2026 года было выдано 156 тыс. кредитов на 710 млрд рублей, из которых на льготные программы пришлось 90 тыс. кредитов на 526 млрд рублей, а на рыночные — 64 тыс. на 185 млрд рублей.
Ключевая ставка и ставки по ипотеке: медленное смягчение
Банк России в I квартале 2026 года продолжил цикл снижения ключевой ставки, начатый в середине 2025 года: с 16% на конец декабря до 15% к концу марта — минус 1 процентный пункт за квартал и минус 6 п.п. с пиковых 21% начала 2025 года. В апреле 2026 года регулятор снизил ключевую ставку до 14,5%, после чего ставки предложения по рыночной ипотеке впервые с августа 2024 года опустились ниже 20%. На 11 сентября 2026 года Банк России сохранил ключевую ставку на уровне 14% годовых.
Средневзвешенная ставка выдачи ипотеки на новостройки в I квартале 2026 года выросла до 6,7%, а на готовое жильё — до 11,9%. Этот парадокс объясняется постепенным ростом доли ипотеки, выданной на рыночных условиях. За квартал по рыночной ипотеке выдано 109 тыс. кредитов — в два раза больше аналогичного периода прошлого года — на 330 млрд рублей, что в три раза больше год к году.
Наблюдается постепенный рост интереса к рефинансированию: число таких кредитов увеличилось примерно до 1,4 тыс. в марте, что составляет 1,8% от выдач, тогда как до сентября 2025 года доля рефинансирования была околонулевой.
Прогнозы по ставкам на конец 2026 года расходятся. Депутат Аксаков допускает снижение до 12–13% при замедлении инфляции. Минфин ожидает более скромного снижения — на 4–5 п.п., до 16–17% годовых. Эксперты «Эксперт РА» прогнозируют, что в первом полугодии ставки будут в пределах 17–21%.
Льготные программы: ужесточение правил и перераспределение спроса
Льготные программы продолжают доминировать в структуре выдач — 68% от объёма в I квартале 2026 года. Однако их условия существенно изменились.
Семейная ипотека остаётся главным драйвером рынка. Ставка сохранилась на уровне 6% годовых на весь срок кредита. Программа доступна семьям с хотя бы одним ребёнком до 6 лет включительно, а также с ребёнком-инвалидом до 18 лет и семьям с двумя и более детьми. Максимальная сумма кредита составляет 12 млн рублей для Москвы, Санкт-Петербурга, Московской и Ленинградской областей и 6 млн рублей для остальных регионов.
С 1 февраля 2026 года действует правило «одна семья — одна льготная ипотека», а супруги обязаны выступать созаёмщиками по одному договору. Кабмин дополнительно направит 157 млрд рублей на льготные ипотечные программы, из которых почти 66 млрд рублей — на Семейную ипотеку, около 6 млрд — на дальневосточную и арктическую, а 85 млрд — на субсидирование ставок по ранее оформленным кредитам.
Южный федеральный округ: Кубань как эпицентр ипотечной активности
Краснодарский край заслуженно считается одним из самых динамичных ипотечных рынков страны. В первом полугодии 2026 года Краснодар стал лидером среди крупнейших рынков России по доле ипотечных сделок на рынке новостроек. В январе 2026 года доля ипотечных сделок в новостройках Кубани достигла 87% — на 32 процентных пункта выше, чем год назад.
Средний размер ипотечного жилищного кредита в Краснодарском крае в апреле 2026 года составил 4,53 млн рублей, что на 1,1% меньше уровня 2025 года, но на 11,5% больше значения 2024 года. За 4 месяца 2026 года средний размер ИЖК накопленным итогом составил 4,74 млн рублей — на 8,7% больше, чем в 2025 году, и на 19,5% больше, чем в 2024-м. Средний размер кредита под залог ДДУ достиг 5,51 млн рублей.
Однако наметилось замедление: в мае 2026 года банки выдали в Краснодарском крае 2420 ипотечных кредитов на 10 млрд рублей — на 4% меньше по количеству и на 7% меньше по объёму, чем в апреле. Средний чек ипотеки составил 4,13 млн рублей, а средний срок кредитования вырос до 271 месяца.
Реальный ежемесячный платёж по вновь выданной рыночной ипотеке в Краснодарском крае составляет в среднем 54,4 тыс. рублей в месяц при среднем размере кредита 3,1 млн рублей и требуемой зарплате около 90 тыс. рублей.
Ценовая динамика на рынке недвижимости Кубани неоднозначна. Во II квартале 2026 года цены на первичном рынке края снизились на 1,8% к предыдущему кварталу, а в августе средняя стоимость квадратного метра упала до 165 590 рублей. При этом средняя цена предложения на вторичном рынке выросла с 276 тыс. рублей за квадратный метр в августе 2024 года до 387,6 тыс. рублей в августе 2026-го — на 40,4%. В наиболее востребованных локациях цены способны прибавить до 10% в год.
Крым и Севастополь: рынок с двойным дном
Крымский полуостров представляет собой уникальный случай: здесь сосуществуют два принципиально разных рынка. В Крыму и Севастополе лишь 3,5% и 3% сделок проходят по рыночной ставке — остальное приходится на льготные программы. При этом аналитики прогнозируют умеренный рост цен на 4–8% ежегодно в 2026–2027 годах.
За январь–май 2026 года банки выдали жителям Крыма 2,6 тыс. ипотечных кредитов на сумму 12,1 млрд рублей — на 34,4% больше по количеству и на 45% больше по объёму. За первые два месяца 2026 года объём ИЖК под залог ДДУ составил 4,17 млрд рублей, или 69,5% от общего объёма. Жители Крыма и Севастополя получили 9,2 млрд рублей на приобретение жилья за четыре месяца 2026 года, причём 45% крымчан и севастопольцев купили жильё без применения льготных программ.
В Севастополе за первое полугодие 2026 года банки предоставили по договорам 4,6 млрд рублей, а объём ипотечных кредитов за год вырос на 18%, достигнув почти 44 млрд рублей. Однако в 2025 году жители Севастополя взяли около двух тысяч ипотечных кредитов — на треть меньше показателя 2024 года. Число сделок с новостройками снизилось на 23%.
При этом цены продолжают расти. На первичном рынке Севастополя стоимость квартиры в новостройке составляет в среднем 8,2 млн рублей за 33–40 квадратных метров, а цены выросли почти на 30–40% за 2025 год. В центре города есть предложения по 280–360 тыс. рублей за квадратный метр.
Инвестиционная недвижимость: апартаменты как новый класс активов
Сервисные апартаменты превратились в отдельный инвестиционный класс, особенно на Черноморском побережье. В первом квартале 2026 года 20–25% сделок по покупке сервисных апартаментов в Крыму среди жителей мегаполисов составили петербуржцы, причём предпочтения сместились от Калининграда в пользу Крыма. Ключевыми факторами выбора становятся ликвидность объекта и потенциал доходности 12–16% годовых без учёта капитализации.
На первичном рынке сервисных апартаментов Крыма стоимость квадратного метра выросла на 9% до 408,2 тыс. рублей, а средняя цена лота увеличилась на 13%, достигнув 21,7 млн рублей. На Балтийском побережье рост составил лишь 3,6% и 5,4% соответственно, что указывает на более высокую концентрацию реального спроса именно в крымском сегменте.
В Сочи доля сервисных апартаментов достигла 74% рынка. Средняя доходность сервисных апартаментов составляет 6–12% годовых против примерно 5% у обычной квартиры, сдаваемой в долгосрочную аренду. Сочинские операторы называют диапазон 7–14%. На рынке апарт-отелей юга средний размер заявленной операционной доходности составляет 9–15%, а средняя доходность апартаментов находится на уровне 9–13% со сроком окупаемости 10–13 лет.
Однако реальность сложнее рекламных проспектов. Доходность с квадратного метра в сегменте апартаментов составила 1 792 рубля против 2 187 рублей в апреле 2025 года и 3 422 рублей в 2024-м. Инвестиции в гостиничные номера, которые продвигаются как альтернатива апартаментам, на практике часто приносят доходность около 2–4% годовых, тогда как управляющая компания обещает 8–12%. В Сочи доходность от сдачи однокомнатной квартиры в январе 2026 года составила всего 4% годовых — один из самых низких показателей среди крупных городов России. При цене квартиры 13,1 млн рублей и ставке аренды 55,5 тыс. рублей в месяц доходность снижается до 5,1%, а окупаемость растягивается на 19,8 года.
Качество портфеля: рост просрочки как индикатор рисков
Ипотека остаётся самым качественным сегментом банковского кредитования, но негативные тенденции заметны. Доля проблемных ипотечных кредитов выросла до 1,8% на 1 апреля 2026 года против 1,2% годом ранее. Доля NPL90 (просрочка более 90 дней) выросла с 0,5% до 1,3%, а объём проблемных ипотечных кредитов увеличился со 100 млрд до 296 млрд рублей.
По данным на 1 января 2026 года доля просроченной задолженности составила 0,99% при объёме просрочки 206,3 млрд рублей, тогда как годом ранее эти показатели составляли 0,5% и 96,4 млрд рублей соответственно. «Эксперт РА» прогнозирует, что по итогам 2026 года доля просроченной задолженности в ипотечном портфеле может достигнуть 1,5%, однако благодаря снижению высокорискованных выдач этот рост не будет нести критичных угроз для банковского сектора.
Часть проблемных ссуд приходится на кредиты на индивидуальное жилищное строительство, которые отличаются более низким качеством. Для покрытия рисков банки сформировали макропруденциальный буфер капитала в размере 1,4% от ипотечного портфеля, или 306 млрд рублей.
Прогноз: ставки вниз, но доступность не вернётся автоматически
При средней ключевой ставке 14,5–14,6% в 2026 году и 10,5–12,5% в 2027 году быстрое снижение ставок по рыночной ипотеке маловероятно — достижение ставок ниже 15% ожидается лишь к концу прогнозного периода. По мере замедления инфляции и снижения процентных ставок доступность рыночной ипотеки вырастет, что поможет улучшить финансовое положение компаний отрасли.
Однако структурный раскол рынка сохранится. Льготные программы продолжат доминировать, но с ужесточающимися правилами. Рыночная ипотека будет медленно восстанавливаться, но не вернётся к уровню 2023 года. А южные регионы — Кубань, Крым, Черноморское побережье — останутся ареной наиболее интенсивной конкуренции за покупателя, где инвестиционная привлекательность недвижимости будет определяться не столько ставкой по кредиту, сколько реальной доходностью объекта, качеством локации и способностью застройщика создать продукт, востребованный не только в сезон, но и круглый год.
Есть немало вопросов о рисках и противоречиях, связанных с внедрением цифровых валют, на которые пока нет однозначных ответов ИА Красная Весна
Виллем Шеллинкс. Прорыв дамбы Св. Антония близ Хаутевала в 1651 году. 1651
С 1 сентября в России началась новая эра в истории национальной валюты — цифровой рубль вышел из стадии пилотных проектов и стал доступен миллионам граждан.
Это событие, к которому Банк России готовился шесть лет, знаменует собой переход к третьей форме денег в стране — наряду с наличными и традиционными безналичными средствами.
Однако за фасадом технологического прогресса и обещаний удобства скрываются вопросы, которые заставляют задуматься о будущем финансовой свободы граждан России и о том, кто на самом деле станет главным бенефициаром этой цифровой революции.
Что такое цифровой рубль?
Цифровой рубль представляет собой цифровую валюту Центрального банка (ЦВЦБ) — электронный аналог наличных и денег на банковских счетах, который хранится в специальном кошельке на платформе регулятора.
Технически каждый цифровой рубль — это уникальный код, аналогичный серийному номеру на банкноте, который позволяет отслеживать его перемещение и даже программировать на определенные действия.
В отличие от привычных безналичных денег, которые фактически являются обязательством коммерческого банка перед клиентом, цифровые рубли принадлежат непосредственно владельцу и хранятся напрямую в инфраструктуре Центробанка. Ответственность за эти средства несет регулятор, а не финансовые организации.
На первый взгляд это кажется преимуществом, ведь ЦБ надежнее любого коммерческого банка. Но именно эта особенность открывает двери для беспрецедентного уровня контроля над финансовыми потоками граждан.
Ключевое отличие цифрового рубля от криптовалют, с которыми его часто сравнивают, заключается в централизации эмиссии и управления. Криптовалюты создаются децентрализованно через майнинг, их курс формируется рынком, а контроль распределен среди участников сети.
Цифровой рубль же выпускается исключительно Банком России, обеспечен золотовалютными резервами государства и полностью контролируется регулятором. Это делает его стабильным, но одновременно превращает в идеальный инструмент государственного надзора.
История внедрения
История внедрения цифрового рубля началась в 2020 году. Тогда Банк России представил консультативный доклад о перспективах внедрения национальной цифровой валюты. Уже тогда регулятор обозначил амбициозные планы: создание третьей формы денег, которая дополнит наличные и безналичные расчеты.
Весной 2021 года ЦБ опубликовал концепцию цифрового рубля, где подробно описал его целевую модель и проанализировал влияние на денежно-кредитную политику.
Конец 2021 года ознаменовался разработкой прототипа платформы, а в 2022 году начались первые тесты с участием банков. В феврале 2022 года ВТБ и Промсвязьбанк стали первыми финансовыми организациями, опробовавшими тестовую платформу. Они отработали операции по регистрации цифровых кошельков, покупке и продаже цифровых рублей, переводам между физлицами и платежам в пользу юридических лиц.
В 2024 году ЦБ объявил о расширении пилотного проекта, который позволил подключить до 9 тысяч граждан и 1200 компаний. К числу доступных операций добавили оплату по динамическому QR-коду и переводы между компаниями. В конце года к тестированию присоединились Сбербанк и Т-Банк, а к концу 2025 года в списке участников было уже более 20 кредитных организаций.
Параллельно с техническими испытаниями шла работа над правовым регулированием. Для внедрения цифрового рубля потребовалось изменить Гражданский кодекс, включив в него новую форму денег, а также скорректировать законодательство о Центральном банке, прописав выпуск и обращение цифровой валюты в качестве его функций. Закон, наделяющий Банк России новыми полномочиями, был подписан президентом в июле 2023 года.
Изначально массовое использование цифрового рубля планировали начать 1 июля 2025 года, но в феврале 2025 года глава регулятора Эльвира Набиуллина сообщила о переносе срока без объявления новой даты.
«Мы перейдем к массовому внедрению цифрового рубля после того, как отработаем все детали в пилоте и проведем все консультации с банками по экономической модели, которая наиболее привлекательна для их клиентов», — заявила Набиуллина.
В июле 2025 года ЦБ объявил, что широкое использование цифровой валюты начнется в сентябре 2026 года. К этой дате крупнейшие банки страны должны были обеспечить клиентам возможность проводить операции с цифровыми рублями: открывать и пополнять счета, совершать переводы, оплачивать товары и услуги. Крупные торговые предприятия, в свою очередь, обязали принимать цифровые рубли.
1 сентября 2026 года ЦБ открыл цифровой рубль для массового использования. С этого дня вступила в силу соответствующая часть закона № 248-ФЗ от 23 июля 2025 года. Кошельки с цифровыми рублями обязаны были открыть все 12 системно значимых банков, включая Сбербанк, ВТБ, Альфа-банк, Т-банк и Совкомбанк, а также большинство банков, значимых на рынке платежных услуг.
Первые итоги запуска
11 сентября 2026 года, спустя десять дней после старта массового внедрения, председатель Банка России Эльвира Набиуллина подвела первые итоги на пресс-конференции по итогам заседания совета директоров ЦБ по денежно-кредитной политике.
«Мы стартовали по плану вместе с банками, которые обязаны были это сделать. Стартовали, на мой взгляд, нормально», — сказала Набиуллина.
Она отметила, что за десять дней граждане России открыли 87 тысяч кошельков в цифровых рублях и провели свыше 50 тысяч операций.
«Да, конечно, в первые дни у некоторых клиентов ряда банков были сложности с открытием счетов цифрового рубля, с возможностью провести те или иные операции. Но хочу сказать, что эти сложности оперативно устранялись», — признала глава ЦБ.
При этом она подчеркнула, что массовых жалоб относительно запуска программы не поступало.
Набиуллина также напомнила, что использование гражданами цифровых рублей для совершения переводов или покупок товаров и услуг носит исключительно добровольный характер.
«Регулятор не собирается искусственно форсировать внедрение цифрового рубля, а постарается сделать его востребованным среди граждан и бизнеса», — заявила она.
Однако за этими оптимистичными заявлениями скрывается реальность, которая выглядит далеко не столь безоблачной. 87 тысяч кошельков за десять дней — это ничтожно малая цифра для страны с населением в 146 миллионов человек. Даже с учетом того, что процесс только начался, такие темпы внедрения свидетельствуют о крайне низком интересе со стороны населения.
Как работает система?
Платформа цифрового рубля построена по гибридной схеме, сочетающей централизованные и децентрализованные элементы. Взаимодействие участников операций строится по двухуровневой схеме: на первом уровне находится ЦБ как владелец платформы и эмитент, на втором — коммерческие банки, работающие с людьми и юридическими лицами.
На практике схема выглядит следующим образом: клиент коммерческого банка через его приложение регистрируется на платформе цифрового рубля и открывает электронный кошелек. Для пополнения кошелька он дает соответствующую команду банку — также в приложении. Банк переводит со своего электронного кошелька цифровые рубли на кошелек клиента и одновременно списывает аналогичную сумму с его безналичного счета. Когда банку нужно пополнить собственный цифровой кошелек, он запрашивает средства в ЦБ, который эмитирует цифровые рубли в нужном объеме.
Важная особенность заключается в том, что открыть несколько кошельков с цифровыми рублями не получится — у одного человека или организации он может быть только один. Это ограничение, по мнению регулятора, оправдано тем, что переводить и снимать деньги можно через приложение любого банка, подключенного к платформе.
Но с точки зрения контроля это означает, что все финансовые операции гражданина в цифровых рублях сосредоточены в одном месте и доступны для мониторинга.
Технически транзакции с цифровой валютой устроены так: при покупке товара за цифровые рубли они списываются со счета покупателя и зачисляются на счет продавца.
Различие в том, что оба эти кошелька хранятся в централизованной инфраструктуре ЦБ, а не в разных банках, как раньше. Передача денег между пользователями выглядит как перемещение цифрового кода между двумя кошельками.
Для оплаты товаров или услуг нужно отсканировать QR-код на кассе, а для перевода другому человеку — отправить деньги по номеру телефона, как это делали раньше. Доступ к ЦВЦБ возможен через любой банк, в котором у человека есть счет, при условии, что он подключен к платформе цифрового рубля.
Пополнить кошелек можно на сумму до 300 000 рублей в месяц. Проценты на остаток по цифровым кошелькам не начисляются — в отличие от безналичных вкладов, где банки платят проценты за пользование средствами клиентов. Цифровые рубли, как и наличные деньги, принадлежат только владельцу, а потому не могут приносить пассивный доход.
Работает ли система в оффлайн-режиме?
Одним из ключевых преимуществ, которые обещает Банк России, является возможность работы с цифровым рублем без подключения к интернету.
Согласно концепции ЦБ РФ, интернет не будет обязателен для проведения операций. Но как это реализуют технически, пока неизвестно: решение еще не готово, и в ЦБ пока не называют сроков его внедрения.
Возможно, схема будет работать на основе NFC-технологии, которая позволяет проводить бесконтактные платежи с картами и телефонами.
В любом случае для работы оффлайн понадобится некое автономное хранилище в мобильном устройстве. Пользователь должен будет заранее перевести туда нужную сумму в цифровых рублях — сделать это можно будет только через интернет.
Таким образом, оставшись без связи в непредвиденной ситуации, воспользоваться кошельком всё равно не получится. Это особенно актуально для российской глубинки, отдаленных территорий страны, а также прифронтовых регионов, где есть проблемы со связью. Пока оффлайн-режим не реализован, цифровой рубль в таких местах окажется бесполезен.
Еще один риск для пользователей — потерять телефон с цифровыми рублями в оффлайн-кошельке. Пока не до конца ясно, как можно будет уберечь их от хищения и вернуть законному владельцу. Эта неопределенность создает дополнительные риски для тех, кто решится использовать новую форму денег.
Международные расчеты и надежды на обход санкций
В будущем ЦБ рассчитывает проводить в цифровой валюте трансграничные и валютно-обменные операции. Для этого понадобится организовать сотрудничество с центральными банками других стран, внедряющих свои цифровые валюты. Разработку модели для таких расчетов планировалось начать еще в 2023 году.
Чтобы они стали возможны, в законе о цифровом рубле предусмотрена опция для иностранных банков открывать счета на платформе ЦБ. Это позволит проводить кросс-платежи между цифровыми валютами центральных банков разных стран — аналогично тому, как это делается сейчас через корреспондентские счета.
В регуляторе считают, что в недалеком будущем интеграция цифровых валют полностью изменит платежную инфраструктуру в мире. Эксперты ждут, что уже к 2028 году международные расчеты могут перейти на цифру. Это позволит отказаться от системы SWIFT, от которой из-за санкций отключили российские банки.
Однако даже здесь не всё так однозначно. Обходить финансовые санкции с цифровыми деньгами должно стать проще, но стопроцентной защитой от санкций цифровая валюта всё же не станет.
Например, китайский цифровой юань не может быть заблокирован США. И даже мониторить проходящие по этой системе платежи американские власти эффективно не могут. Зато могут запретить любой финансовой организации доступ к американскому рынку, если она будет пользоваться ЦВЦБ, неугодной госдепартаменту США. Так что надежды на полную независимость от западной финансовой системы могут оказаться преувеличенными.
Можно ли украсть цифровой рубль?
В ЦБ заявляют, что деньги на цифровых счетах защищены по самым высоким стандартам. Кроме того, доступ к цифровому кошельку дополнительно запаролен. Но стопроцентной гарантии защиты цифрового рубля не может дать никто.
Атаки на виртуальные кошельки возможны, например, с использованием вредоносного ПО или метода социальной инженерии. Мошенники начали осваивать новую тему для обмана граждан России еще до официального запуска цифрового рубля.
Уже в сентябре 2026 года зафиксированы случаи телефонного мошенничества, где злоумышленники используют тему цифрового рубля как приманку.
«Подключите цифровой рубль срочно» — типичная фраза, которую используют мошенники, чтобы выманить у граждан персональные данные или заставить перевести деньги на подконтрольные им счета.
Другое дело, что у каждого цифрового рубля есть свой цифровой код — и при необходимости его можно будет отследить после кражи. Но даже здесь для преступников возможны варианты: например, накупить на украденные цифровые рубли дорогих товаров или просто обналичить их до того, как правоохранительные органы успеют отреагировать.
В ЦБ призывают пользователей цифровых рублей быть бдительными и соблюдать правила кибергигиены: не передавать разблокированный телефон другим людям и не делиться паролями и кодами доступа. Но эти рекомендации мало чем отличаются от тех, что даются пользователям обычных банковских приложений.
Кто ответит за украденные деньги?
Вопрос ответственности банков и ЦБ за цифровые кошельки граждан остается пока не до конца решенным. Согласно изначальной версии законопроекта о цифровом рубле, за сохранность денег отвечал оператор платформы, то есть сам Банк России. Однако после поправок ко второму чтению эта норма из документа исчезла.
Теперь ЦБ обязан лишь обеспечить учет и хранение информации об остатках на счетах и совершенных операциях. А мероприятия по противодействию несанкционированным операциям — проще говоря, краже денег — должны проводить участники платформы, то есть коммерческие банки.
Такое распределение ответственности создает правовую неопределенность для пользователей. В случае кражи средств с цифрового кошелька гражданин может оказаться в ситуации, когда ни ЦБ, ни банк не готовы взять на себя ответственность за возмещение ущерба.
Это особенно тревожно в свете того, что платформа цифрового рубля является централизованной системой. Если система ЦВЦБ окажется чрезмерно централизованной, то хакерская атака на серверы может привести к кризису. Любые сбои в работе системы чреваты проблемами с доступом людей к своим кошелькам.
В каких банках можно получить доступ к цифровому рублю?
Купить цифровые рубли нельзя — так же, как невозможно приобрести безналичные рубли за бумажные. Можно лишь перевести одну форму денег в другую. Такая возможность есть у клиентов любого банка, который подключился к цифровой платформе ЦБ.
В июле 2025 года ЦБ объявил о сроках подключения, которые обязательны для российских банков. 22 крупнейшие кредитные организации страны, которые входят в реестр значимых на рынке платежных услуг, должны обеспечить своим клиентам доступ к цифровым рублям с 1 сентября 2026 года. Остальным дали больше времени. Но к сентябрю 2028 года все без исключения российские банки станут участниками системы.
Директор департамента национальной платежной системы ЦБ Алла Бакина в интервью РИА Новости в августе сообщила, что в процессе подключения к платформе цифрового рубля уже больше 130 банков, включая небольшие. ЦБ хочет разрешить им открывать доступ к цифровому рублю для своих клиентов досрочно — при условии, что им удастся «хорошо наладить процессы».
Отдельно регулятор оговаривает, что возможность использования цифровой национальной валюты должна быть предоставлена гражданам и бизнесу наравне с прежними видами денег — наличными и безналичными. Выбор способа расчетов должен оставаться свободным, то есть нельзя обязать клиента платить только цифровыми рублями.
Однако на практике это обязательство выглядит иначе. С 1 сентября 2026 года крупнейшие банки и торговые точки с годовой выручкой более 120 миллионов рублей обязаны предоставить клиентам возможность оплаты цифровыми рублями. С 1 сентября 2027 года это требование распространится на организации с выручкой более 30 миллионов рублей. Для всех остальных оно вступит в силу с 1 сентября 2028 года.
Продавцы с годовой выручкой до 5 миллионов рублей, а также торговые точки без доступа к интернету освобождены от этой обязанности. Но в течение двух лет такое обязательство появится у всех банков и магазинов, кроме самых мелких торговых точек.
Таким образом, хотя формально использование цифрового рубля гражданами остается добровольным, инфраструктура постепенно перестраивается так, что альтернатив становится всё меньше. Крупные торговые сети обязаны принимать цифровые рубли, банки обязаны предоставлять доступ к платформе — и со временем эта обязанность распространится на всех.
Риски проекта
Есть немало вопросов о рисках и противоречиях, связанных с внедрением цифровых валют, на которые пока нет однозначных ответов.
Во-первых, снижение ликвидности банков. Чрезмерно быстрое введение ЦВЦБ повлечет за собой отток клиентских средств из кредитных организаций. Это может привести к банковскому кризису и даже рецессии в экономике. Чем меньше на счетах денег вкладчиков, тем меньше возможностей для кредитования людей и бизнеса.
Банк России признаёт, что структурный баланс ликвидности коммерческих банков действительно может измениться. Но при этом обещает подстроить параметры своих инструментов — то есть будет предоставлять банкам финансирование в необходимом объеме, чтобы компенсировать отток средств клиентов.
Во-вторых, снижение прибыльности банков. Если пользователи массово начнут хранить деньги напрямую в электронном кошельке ЦБ, это ударит и по доходности банковского сектора, в том числе сократит возможности для получения комиссионной прибыли. Сейчас российские банки получают за свои услуги около 2,5 трлн рублей комиссионного дохода в год — и они могут потерять эти деньги. Впрочем, для клиентов это может стать лишь плюсом: снижение комиссий сделает банковские услуги доступнее.
В-третьих, высокие затраты. На создание, интеграцию и обслуживание платформы и платежей в ЦВЦБ нужно много денег как со стороны государства, так и от бизнеса. Банкам приходится встраивать цифровой рубль в свои услуги и сервисы. Повысятся затраты на защиту от киберугроз. А при массовом использовании цифровой валюты нужно будет приобрести много дополнительного оборудования для хранения информации об операциях.
В Ассоциации банков России подсчитали, что на инфраструктурные доработки для использования цифрового рубля может потребоваться 85–150 млн рублей. Для средних и малых банков такие расходы несопоставимы с объемом их бизнеса, предупредили в организации.
Другое исследование, которое провели консалтинговая компания «Яков и партнеры» и Центральный университет, предполагает еще более крупные расходы — 200–300 млн рублей, включая затраты на кибербезопасность, оборудование, программное обеспечение и кадры.
При участии в проекте 100 — 200 банков внедрение цифрового рубля может стоить отрасли 30–50 млрд рублей, предупреждают авторы работы.
Злоупотребление контролем
Формат цифрового кода позволит государству отслеживать все операции с новым рублем. Каждое действие с каждой единицей ЦВЦБ будет отражаться изменением кода. Такая особенность цифровых денег может оттолкнуть потенциальных пользователей. Как и то, что цифровой рубль может быть закодирован на определенные условия.
В теории наличие кода позволит задавать любые ограничения для использования цифровой валюты. Это делает власть государства над деньгами граждан практически безграничной. При желании можно под благовидным предлогом запретить покупать те или иные товары, например табак или алкоголь. Можно ограничить использование денег в недружественных странах или вообще заблокировать кошельки «неблагонадежных» клиентов.
Над решением этой проблемы уже задумались в других юрисдикциях, где также исследуют возможность внедрения ЦВЦБ.
Например, в планах Европейского центрального банка обеспечить конфиденциальность операций с цифровым евро по умолчанию. В банке подчёркивают, что цифровой евро — это непрограммируемые деньги.
В российском ЦБ возможность тотального контроля над операциями клиентов также отрицают. Работа с цифровым рублем будет строиться в рамках действующего законодательства, в котором есть понятие банковской тайны — она запрещает банкам разглашать информацию о своих клиентах, их счетах и операциях.
Однако эти заверения мало что значат на практике. Цифровой рубль открывает властям прямой доступ к информации о транзакциях людей и предприятий. Пользуясь этим во благо, можно увеличить прозрачность налоговой базы, отслеживать операции на предмет их законности, чтобы бороться с оттоком капитала, обналичиванием и отмыванием денег.
Но та же самая инфраструктура может быть использована и в иных целях. Увеличив свое присутствие в экономике за счет цифровой валюты, государство делает обращение денег в стране более управляемым. Можно жестче контролировать целевые бюджетные расходы, кодируя цифровые деньги на траты в строго ограниченных категориях.
Мировой опыт
К середине 2026 года в мире было всего несколько стран, которые запустили ЦВЦБ для массового использования и закрепили статус цифровой валюты в своем законодательстве. По данным платформы CBDC Tracker, это Казахстан, Ямайка и Багамские Острова.
При этом больше 100 стран мира в той или иной форме экспериментируют с ЦВЦБ или как минимум изучают возможность ее внедрения.
Проекты ЦВЦБ сейчас активно тестируют в Индии, Турции, Иране и ряде других стран. На основе результатов «пилота» правительства этих государств будут решать, запускать ли цифровую валюту на общенациональном уровне.
Проверка концепции — это закрытые лабораторные испытания технологии банками. При успешном исходе эксперимента, его масштабируют до пилота с привлечением реальных пользователей. Такие испытания проводятся в некоторых крупных экономиках, например в Западной Европе.
Многие развивающиеся страны активно изучают вопрос внедрения цифровой национальной валюты — в основном это государства Африки, Латинской Америки и Азии.
В ряде крупных стран планы масштабного внедрения ЦВЦБ отменили или переосмыслили. Так, Банк Канады официально свернул проект после публичных консультаций. В США сделали ставку на регулирование частных стейблкоинов. А в Австралии сместили фокус и отрабатывают оптовую ЦВЦБ для токенизации финансовых рынков.
Но в целом говорить о наличии полноценного опыта использования цифровой валюты пока рано. Ни одна из крупнейших экономик мира официально еще не вышла на промышленную эксплуатацию.
Особняком здесь стоит Китай, где цифровой юань формально еще на стадии пилота, но по факту используется уже массово. Объемы операций в системе измеряются уже триллионами долларов с использованием сотен миллионов кошельков. Это делает проект самым масштабным в мире. В крупнейших городах страны цифровым юанем можно оплатить абсолютно всё — от проезда в метро до налогов и коммунальных услуг. А в ряде регионов госслужащим выдают зарплату цифровыми деньгами.
Степень активности в реализации проектов ЦВЦБ может быть связана с уровнем развития финансовой системы и спроса на безналичные платежи. Так, в Китае старт проекта цифрового юаня стал возможным благодаря тому, что объемы электронных платежей еще пять лет назад здесь составляли десятки триллионов долларов в год.
Заменит ли цифровой рубль наличные?
Российский ЦБ не рассматривает цифровой рубль в качестве замены наличным или безналичным рублям. Это лишь дополнение к существующим формам денег, у которого есть свои уникальные функции.
Разговоры о том, что наличные должны уйти в прошлое, ведутся давно. Но даже стремительное распространение безнала не привело к этому. И вряд ли когда-либо приведет.
При всех недостатках наличных у них есть качества, которых нет ни у ЦВЦБ, ни у безналичных денег. Важнейшее из них — анонимность расчетов. Пока это будет нужно людям, банкноты и монеты из обихода не уйдут.
А вот будущее криптовалют, по мнению некоторых экспертов, может оказаться под угрозой. Если развитые страны введут у себя ЦВЦБ, за этим последует рождение альтернативных валютных бирж, которые могут потеснить действующие криптовалютные.
Хранить деньги в цифровых рублях — значит постоянно терять часть накоплений из-за инфляции. Нет кэшбэка и прочих банковских поощрений. Анонимность под вопросом: каждая транзакция с цифровым рублем будет отражена в его коде. Все кошельки именные и под полным контролем Центрального банка.
Программируемые деньги и конец финансовой приватности
Одной из ключевых особенностей цифрового рубля является возможность использования смарт-контрактов — цифровых алгоритмов, которые фиксируют сделки и контролируют выполнение обязательств всеми сторонами. Сделка автоматически считается исполненной при наступлении заранее определенных условий.
Это похоже на механизм, который действует сейчас при долевом участии в строительстве недвижимости. Покупая квартиру в строящемся доме, человек не переводит деньги напрямую застройщику, а кладет их в банк на счет эскроу. Продавец квартиры получит к ним доступ, только когда выполнит свои обязательства, то есть передаст готовое жилье.
Аналогичным образом смарт-контракты позволяют проводить оплату услуг по факту их выполнения. В этом случае стороны не могут изменить в одностороннем порядке условия договора, так как они фиксируются в системе.
В ЦБ считают, что это позволит бизнесу снизить издержки и повысить безопасность сделок. С помощью таких контрактов можно, например, настроить автоматическое зачисление зарплаты сотрудникам или получать страховые выплаты по факту наступления страхового случая.
Граждане тоже смогут автоматизировать свои повседневные операции — оплату ежемесячных подписок, услуг ЖКХ или платежи за аренду квартиры. Но за этим удобством скрывается куда более тревожная перспектива: программируемые деньги означают, что государство сможет устанавливать правила использования каждой конкретной суммы.
Уже в концепции цифрового рубля, представленной в 2020 году, Банк России указывал на возможность кодирования цифровых денег на траты в строго ограниченных категориях. Это означает, что полученные, например, в качестве социальной выплаты цифровые рубли можно будет потратить только на определенные товары или услуги. Пустить их на откаты или взятки в этом случае будет проблематично — но и использовать по своему усмотрению тоже.
Зачем это государству?
Официальная позиция Банка России заключается в том, что цифровой рубль нужен для поддержания финансовой стабильности. Угроза перетока денег в частные цифровые валюты создает большие риски для государства. Если ЦБ не сможет контролировать ни эмиссию, ни обращение новых цифровых денег, то и его влияние на кредитную политику банков в стране станет минимальным. Это уменьшило бы возможности управлять инфляцией и поставило под угрозу стабильность курса национальной валюты.
Вместо ничем не обеспеченных криптовалют со стихийно формирующимися курсами центробанки предлагают пользователям централизованную альтернативу. Стоимость ЦВЦБ приравнивается к курсу национальной валюты, а использование полностью контролируется регулятором. Это сильно расширяет возможности ЦБ по управлению денежной массой.
Увеличив свое присутствие в экономике за счет цифровой валюты, государство делает обращение денег в стране более управляемым. Например, оно получает возможность быстрее и эффективнее распределять адресные выплаты, будь то регулярные соцпособия или разовая помощь жертвам стихийных бедствий. Можно жестче контролировать целевые бюджетные расходы, кодируя цифровые деньги на траты в строго ограниченных категориях.
Цифровой рубль открывает властям прямой доступ к информации о транзакциях людей и предприятий. Пользуясь этим во благо, можно увеличить прозрачность налоговой базы, отслеживать операции на предмет их законности, чтобы бороться с оттоком капитала, обналичиванием и отмыванием денег.
Цифровой рубль позволяет ЦБ мгновенно увеличивать или уменьшать объем денег в экономике. В теории эту опцию можно использовать даже для управления курсом национальной валюты: например, сокращать предложение на рынке, способствуя росту стоимости. Правда, такая схема для современной России не актуальна, поскольку курс рубля в РФ официально плавающий, а влияние государства сводится к участию в интервенциях в рамках бюджетного правила.
Зачем это людям?
Еще в концепции цифрового рубля, представленной в 2020 году, российский ЦБ указывал, что новая форма денег сделает платежи быстрее, проще и безопаснее. Регулятор убежден, что финансовые услуги станут доступны большему количеству людей и в итоге это улучшит качество жизни в стране.
Операции в цифровой валюте для людей и бизнеса дешевле, чем в банковской системе. Например, за переводы между физлицами в Центробанке не берут комиссию совсем. Также ЦБ рассчитывает, что пользователи станут менее зависимы от отдельных провайдеров, то есть банков. Правда, не уточняется, что при этом появится другая зависимость — от регулятора, управляющего площадкой с цифровыми рублями.
На деле преимущества цифрового рубля для обычных граждан оказываются далеко не столь очевидными.
Во-первых, бесплатные переводы между физлицами уже доступны через СБП — систему, которая работает с 2019 года и давно стала привычным инструментом.
Во-вторых, на цифровые рубли не начисляются проценты, в отличие от вкладов и накопительных счетов в банках. Это означает, что хранение сбережений в цифровой форме экономически невыгодно.
Ещё одна проблема — зависимость от интернета. Согласно концепции ЦБ РФ, интернет не будет обязателен для работы с цифровым рублем. Но как это реализуют технически, пока неизвестно: решение еще не готово, и в ЦБ пока не называют сроков его внедрения.
Цена цифровизации денег
Хоть цифровой рубль и имеет ряд достоинств, но его польза в большей степени очевидна для государства, а не для граждан. Он способен сделать экономику более прозрачной, а финансовую систему более управляемой. Позволит жестче контролировать целевые расходы, выявлять мошенников и нелегалов. А еще цифровой рубль может снизить интерес к криптовалютам и прочим денежным суррогатам.
Главным индикатором ценности новой формы денег для людей станет спрос. ЦБ обещает не навязывать цифровые рубли, а создавать условия для их добровольного распространения.
Внедрение цифрового рубля в России — это не просто технологическое обновление платежной системы. Это фундаментальное изменение отношений между государством и гражданином в финансовой сфере.
Уникальный цифровой код каждого рубля, возможность отслеживать его перемещение и программировать на определенные действия — всё это превращает цифровую валюту в идеальный инструмент надзора.
Для бизнеса выгода есть только у крупных компаний с высоким уровнем цифровизации — малый и средний бизнес от внедрения новой системы скорее проиграет.
Стремление России создать собственную цифровую валюту можно рассматривать как попытку обретения независимости от западных платежных систем и укрепления финансового суверенитета страны. Но цена этого суверенитета — усиление контроля государства над финансовой жизнью граждан — вызывает серьезные вопросы.
В конечном счете, цифровой рубль — это выбор между удобством и свободой. Государство предлагает первое, но требует второе. И только от каждого конкретного человека зависит, готов ли он пожертвовать финансовой приватностью.
Время покажет, станет ли цифровой рубль шагом вперед в развитии российской экономики или началом конца финансовой свободы граждан. Но одно ясно уже сейчас — обратного пути не будет. Инфраструктура создана, законы приняты, процесс запущен. И теперь каждый должен сам решить, хочет ли он быть частью этой новой цифровой реальности.
Минфин и Банк России начали прорабатывать российский цифровой токен — его стоимость должна быть привязана к рублю.
Пока обсуждают, как токен будет работать, кто будет им пользоваться, какие операции разрешат.
Изначально стейблкоин удерживает курс возле стоимости определённого актива. В этом варианте один токен должен соответствовать одному рублю.
Говорится, что это не копия цифрового рубля: его выпускает ЦБ, а стейблкоин будет выпускать отдельный эмитент, который должен поддерживать его стоимость резервами и обязательствами.
Скорее всего, стейблкоин свяжут с цифровыми и трансграничными расчётами. В докладе говорится, что похожие на стейблкоины цифровые финансовые активы можно использовать в трансграничных операциях, но внутренние платежи запрещены. Доклад ЦБ о стейблкоинах
Кстати, в России уже есть рублёвый токен A7A5, несмотря на то, что он выпущен в Киргизии и не является российской валютой.
Рынок цифровых валют постепенно обрастает правилами. Банк России планирует ввести для банков новый норматив: риск по операциям с цифровыми валютами и связанными с ними инструментами не должен превышать 1%.
Регулятор ограничивает то, насколько банк может загрузить собственный баланс крипториском. В расчёт попадут прямые вложения в цифровые валюты и производные инструменты, зависящие от их курса.
Планируется, что обороты по таким инструментам начнут отражаться в банковской отчётности с января 2027 года.
Что изменится для обычного владельца криптовалюты?
ЦБ не ограничивает личный криптокошелёк напрямую. Он заставляет банки считать свой риск и затрагивает владельца криптовалюты через рублёвую часть сделки — перевод продавцу, получение денег после продажи или работу через посредника.
Для бизнеса дополнительные вопросы по USDT уже стали обычными. Для физлиц массовые проверки пока не подтверждены, но непрозрачные P2P-переводы и крупные поступления иногда вызывают банковский комплаенс — запрос документов, объяснение экономического смысла операции или отказ в переводе.
Главный вопрос теперь в том, станут ли банки чаще запрашивать документы по рублёвым операциям, связанным с криптовалютой, и насколько это усложнит её покупку и продажу?
Кстати, для тех, кто будет покупать криптовалюту через предусмотренную законом инфраструктуру, уже установлен лимит: для неквалифицированного инвестора — до 300 тысяч рублей в год через одного посредника. Об этом уже был пост в сообществе.
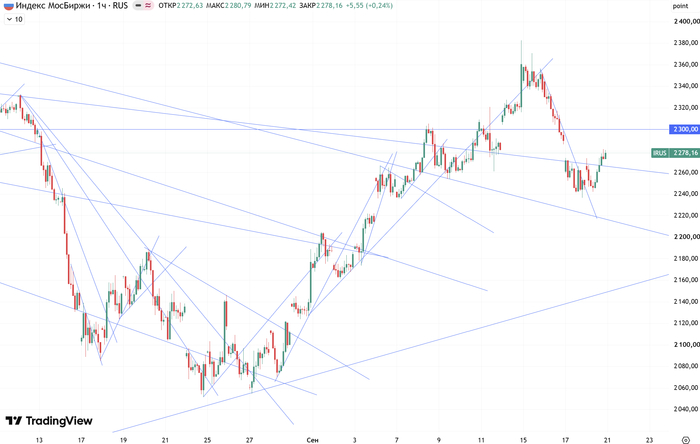
В начале этой недели рынок акций возобновил рост и даже перебил максимум августа. Однако после резкого взлета на позитивных новостях в понедельник индекс ММВБ затем перешел к достаточно сильному падению от 2380 к 2240. Давайте посмотрим, какие перспективы теперь есть у рынка акций на ближайшую неделю и продолжится ли снижение бумаг.
График (H1) индекса ММВБ
В последние недели главным препятствием для индекса был уровень 2300. Рынок трижды пытался его преодолеть, но не смог, после чего резко снизился к 2260 и быстро отскочил. В понедельник этот отскок продолжился, и 2300 наконец-то удалось пробить. Но протестировать этот уровень сверху цена не смогла, что делало дальнейший рост менее устойчивым и повышало вероятность падения.
При этом индекс преимущественно оставался под старой линией локального аптренда, от которой пытался развернуться вниз. Но в понедельник на позитивных, хотя и довольно противоречивых, новостях рынок резко вынесли от 2320 к 2380 менее чем за полчаса. После этого цена перешла в боковик, вернулась снова ниже максимума августа, а затем пробила уровень 2300 и ускорила падение к 2240.
Лучше всего на этом выносе в понедельник выглядели акции нефтяных компаний, которые и незадолго до этого опережали широкий рынок благодаря росту нефти к $110. Особенно сильно подскочили Лукойл, Роснефть, Татнефть и Новатэк. Роснефть за день прибавила почти 10%, а Лукойл временно преодолел рубеж ₽5500. Именно этот уровень был моей последней целью роста в случае пробоя ₽5300, как прогнозировал в прошлом обзоре.
Честно говоря, весь этот резкий взлет вечером в понедельник был больше похож на массовое паническое закрытие шортов, которые могли быть набраны возле 2300 в расчете на вполне логичную коррекцию. Предварительно цену все же вынесли вверх, и, вероятно, многим короткие позиции пришлось закрыть. Рост был слишком быстрым и не получил продолжения. Да и новости оказались противоречивыми, а часть из них вскоре не подтвердилась. Поэтому, скорее всего, крупных покупок выше 2300 не было.
Тем не менее некоторые бумаги подошли к моим целям роста, где было выгодно фиксировать прибыль. Особенно это касается Лукойла, который еще после преодоления ₽5000 выглядел слишком сильно выросшим. Цена не скорректировалась и даже не протестировала этот уровень сверху, а после пробоя ₽5300 дошла до целевых₽5500.
После этого Лукойл наконец-то перешел к коррекции, пробил аптренд с начала августа и ускорил спад в область ₽5100-5200, о падении к которой рассказывал в своем канале. Пока акция удержалась выше ранее пробитого глобального нисходящего тренда. В пятницу ей также удалось закрепиться выше локального нисходящего тренда, что может привести к отскоку к ₽5350 на тест пробитого аптренда снизу.
Если же цена снова закрепится ниже ₽5200, то, скорее всего, продолжит снижение к ₽5000. По-хорошему этот сильный уровень все же стоит протестировать. Учитывая разворотную недельную свечу Лукойла, такой вариант вполне допускаю. Похожие свечи сформировались и в Роснефти, Татнефти и ряде других бумаг, что тоже говорит в пользу продолжения коррекции рынка, особенно в начале следующей недели. Но даже в случае продолжения падения, ближе к концу недели рынок, возможно, удастся выкупить.
В самом индексе однозначной картины пока нет. Падения на 140 пунктов в целом уже может быть достаточно, чтобы возобновить рост к 2400-2500, о возможности которого говорил ранее. Но исключать продолжение коррекции в область 2200-2220 пока не стал бы. В частности, к этому может привести снижение Лукойла к ₽5000. Он был основным драйвером падения рынка на этой неделе и может остаться им и на следующей.
Локальный нисходящий тренд в индексе уже пробит, и цена снова пытается закрепиться выше глобального нисходящего тренда. Если это удастся, отскок может продолжиться прямо с текущих значений. Если же индекс вернется ниже 2260 и закрепится под трендовой, то, скорее всего, снова пойдет к 2200-2220.
В крайнем случае допускаю снижение к 2170-2180, где проходит глобальный аптренд. Именно его рынку важно удержать, чтобы сохранить возможность глобального продолжения роста. Поэтому к этой линии стоит относиться как к крайней границе допустимой коррекции в текущем сценарии.
При этом текущую волну отскока рынок еще может продолжить к уровню 2300, который после пробоя вниз тоже не был протестирован снизу. Такой тест выглядел бы вполне логично даже перед продолжением коррекции. Поэтому сам по себе возврат к 2300 еще не будет означать возобновление роста. Для этого нужно преодолеть уровень и закрепиться выше него. Пока индекс ниже, риск снижения к 2200-2220 сохраняется.
Отдельно стоит отметить Роснефть, которая на этой неделе подходила близко к моей среднесрочной цели, уровню ₽400. Пока цена дошла только до ₽385, но с учетом того, что в начале сентября она была возле ₽300, это уже довольно приличный рост. Именно поэтому обращал внимание на эту бумагу в прошлом обзоре: относительно Лукойла, Татнефти и самого индекса она заметно отставала в восстановлении и частично компенсировала разрыв на этой неделе.
Пока Роснефть остается выше глобального аптренда в области ₽348-350, больше рассчитываю на продолжение отскока. Особенно если цена закрепится выше ₽370. В этом случае, возможно, уже к концу следующей недели сможем увидеть новую волну роста уже к ₽400. Но сначала нужно пройти ₽370 и удержать аптренд. Ведь его пробой вниз может открыть путь к ₽335-340, хотя пока считаю такой сценарий менее вероятным.
Неплохо разогнались и акции Газпрома. Пробой области сопротивления ₽93-94, как прогнозировал в прошлом статье, привел к ускорению роста в сторону ₽102. До этой цели цена немного не дошла и приблизилась к ₽100, после чего пробила локальный аптренд возле ₽97 и перешла к коррекции.
Затем Газпром вернулся к глобальному аптренду и уровню ₽93, откуда в пятницу отскочил к ₽97. Пока цена остается выше ₽93-94, можно рассчитывать на продолжение роста, особенно в случае закрепления выше ₽97. Тогда целью снова станет ₽102. Если же преодолеть ₽97 не получится, акция может вернуться к ₽93-94 и поторговаться в боковике. Пробой же аптренда, скорее всего, усилит снижение к ₽91. Но пока допускаю, что Газпром будет выглядеть лучше рынка даже при коррекции индекса.
ГМК Норникель двигался примерно так, как предполагал неделю назад. Ранее акция реализовала рост от ₽115, где предлагал ее покупать, к моей цели ₽135, возле которой уже ожидал коррекцию к ₽128. На этой неделе цена еще отскочила к ₽133, а затем вернулась к ₽128 и преимущественно оставалась возле этого уровня в боковике, как ожидал в обзоре ранее.
Кстати, ранее в телеграм-канале опубликовал пост с развернутой статистикой и результатами всех своих прогнозов в общедоступном канале за целый год. Результаты отличные! Например, доля успешных прогнозов по индексу составила 87%! Присоединяйтесь к каналу!
То есть ГМК перешел в боковик и даже на резком росте индекса в понедельник выглядел слабее рынка. Основной краткосрочный потенциал бумаги был реализован ранее. Среднесрочно рост еще может продолжиться, но пока цена остается под локальным нисходящим трендом ниже ₽131, вероятна коррекция к ₽126, где проходит локальный аптренд. Его пробой откроет путь еще ниже.
Рынок по-прежнему поддерживает нефть Brent, которая всю неделю оставалась заметно выше $100. При этом она успела откатиться от $110 к $103, что помогло отчасти усилить падение индекса. Если нефть пробьет $103, допускаю продолжение снижения к $100 и даже ниже в область $95-100. Пока она выше $100, нефтяные компании сохраняют значимую поддержку и повышенное внимание со стороны инвесторов.
Сам пока продолжаю торговать фьючерсом на индекс преимущественно в лонг. На пробое вниз локального уровня 2340 закрыл позицию и набрал шорт, но возле 2250 снова набрал лонг после пробоя нисходящего тренда и сократил шорт. Пока индекс не закрепился ниже 2200, рассчитываю придерживаться преимущественно длинных позиций.
Так что с учетом закрытия недели пока больше похоже, что коррекция рынка может продолжиться. Основной целью в этом случае остается область 2200-2220, а крайней поддержкой служит аптренд возле 2170-2180. Пока индекс остается выше него, продолжаю рассчитывать на возобновление роста к 2400-2500 в рамках разворота от 1900, который прогнозировал оттуда еще летом, когда предлагал покупать акции в области 1900-1950.
Как и в последние месяцы, все так же могу сказать, что рынок акций фундаментально не выглядит привлекательным, однако спекулятивные покупки бумаг (и даже инвестиционные по некоторым акциям) уместны в области сильных поддержек, если ограничивать по ним риски. И, например, в области 2060-2070 мои недавние покупки оказались очень выгодными и грамотными. Рынок дал максимальный технически необходимый откат, поэтому в августе в этой области советовал покупать бумаги с ограничением риска по позициям. О любых изменениях обязательно сообщу на своем канале.
Для тех, кто хочет всегда быть в курсе ключевых рыночных трендов, у меня есть телеграм-канал, где я оперативно делюсь самыми важными прогнозами и новостями. Обязательно присоединяйтесь сейчас, чтобы не упустить ключевые финансовые возможности уже в ближайшем будущем!
В общем, хоть рынок и вынесли вверх так стремительно в начале недели, он все равно перешел к коррекции, что неудивительно, ведь упорный рост от 2050 пунктов получился довольно приличный. Посмотрим, как пройдет следующая неделя. Рынок сейчас переходит в довольно сложное состояние, когда нужно решить, продолжать ли рост дальше вверх к уровню 2500 уже в ближайшие пару недель, либо падение рынка снова возобновится и уже, вероятно, глубже, чем мы видели в августе.
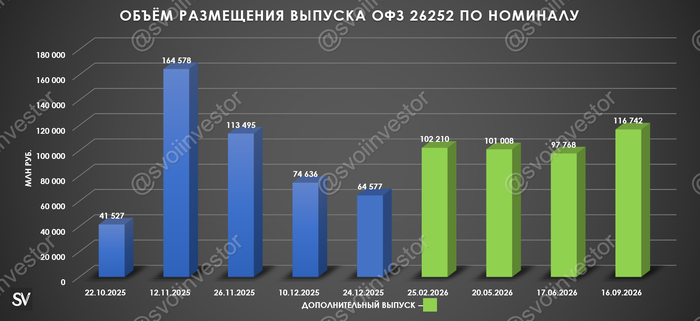
Минфин провёл аукцион ОФЗ, предложив инвесторам два выпуска классики. При его проведении индекс RGBI находился ниже 112,5 пунктов, но с учётом инфляционных данных индекс подрос до 112,86 пунктов:
🔔 По даннымРосстата, за период с 8 по 14 сентября ИПЦ составил 0,02% (прошлые недели — 0,05%, -0,01%), с начала месяца 0,07%, с начала года — 4,74% (годовая — 6,27%). Удивительно, но инфляционные темпы сентября всё ещё сдерживает плодоовощная корзина и внешний/внутренний туризм, давления же оказывает подорожание цен на бензин (стоит признать, что темпы роста снизились, но остаются высокими), услуги/техника (ослабление ₽ не проходит бесследно). Темпы находятся ниже прошлогодних данных, поэтому годовая снизилась (прошлогодние недельки: 2025 г. — 0,04%, 2024 г. — 0,10%) и находится ниже обновленной траектории уровня среднесрочного прогноза ЦБ по годовой инфляции (повышен с 4,5-5,5% до 6-7%).
🔔 В 2026 г. Минфин планирует разместить в ОФЗ 6,5₽ трлн. Такая сумма выглядит довольно оптимистично, даже не смотря на рост курса $ и цены Urals (в 2025 г. разместили более 8₽ трлн). Дефицит федерального бюджета за восемь месяцев 2026 г. составил 5,795₽ трлн (в январе-июле 6,455₽ трлн, в августе случился профицит, правда дивидендами поступило 691₽ млрд — разовый фактор) или 2,5% ВВП, в 2026 г. дефицит планируется в 4,828₽ трлн (1,6% ВВП), его пересмотрели и увеличили на 1₽ трлн. Проблема вырисовывается в пополнении бюджета (скорее всего проблема именно в тратах), к 16 сентября потрачено 33,3₽ трлн, при доходах в 26,4₽ трлн.
Также мы имеем несколько фактов о рынке ОФЗ:
✔️ Согласно статистике ЦБ, в августе основными покупателями ОФЗ на вторичном рынке стали НФО ДУ — 58,7₽ млрд, физические лица нарастили свои аппетиты — 15,7₽ млрд (июль — 3,3₽ млрд). Крупнейшими продавцами стали вновь СЗКО, продав на вторичном рынке ОФЗ на 99,7₽ млрд (в июле — 57,1₽ млрд).
✔️ Средняя доходность выпусков сейчас выше ключевой ставки (доходность дальних выпусков в районе 16,3%). Если рассматривать данные ЦБ о средней max ставке по вкладам физ. лиц до 1 года в топ-10 банках, то в I декаде сентября она составила 12,948% не изменившись (годичные ОФЗ дают доходность выше 13,2%). Банки, как и рынок госдолга явно не ждут дальнейшего снижения ставки.
А теперь к самому выпуску:
▪️ Классика ОФЗ — 26252 (погашение в 2033 г.) ▪️ Классика ОФЗ — 26238 (погашение в 2041 г.)
Спрос в 26252 составил 131,8₽ млрд, выручка — 107₽ млрд (средневзвешенная цена — 86,65%, доходность — 16,30%). Спрос в 26238 составил 40,4₽ млрд, выручка — 12,4₽ млрд (средневзвешенная цена — 52,16%, доходность — 16%). Минфин заработал за этот аукцион 119,4₽ млрд (прошлый аукцион — 63,7₽ млрд). Министерствопланирует разместить ОФЗ в III кв. 2026 г. на 1,5₽ трлн (разместили 1,23₽ трлн, осталось 2 недели), план выполним, с такой-то доходностью в классике желающих много.
📌 При таких тратах дефицит бюджета необходимо чем-то восполнять, ставка пала на ОФЗ, но сможет ли рынок переварить займ в 9-10 трлн (дисклеймер — сможет с помощью флоатеров и РЕПО для банков), НГД за этот год по наполняемости ниже предыдущего, даже при увеличении НДС дефицит всё равно расширяется (сейчасUrals на споте торгуется по 120$ за баррель). Также очередной недельный аукцион РЕПО показал, что ликвидности банкам не хватает (в сентябре банки привлекли 17,55₽ трлн, отдали 11,69₽ трлн, на последнем аукционе спрос составил 1,6₽ трлн, выдали только 0,5₽ трлн, если год назад занимали по 4-5₽ трлн в месяц, то сейчас уже по 20-25₽ трлн в месяц).
💬 По итогам августа IMOEX снизился на 2,1%, составив 2179 пункта (геополитика, топливный кризис). Среднедневной объём торгов акциями в августе уменьшился до 103₽ млрд (в июле — 122,8₽ млрд).
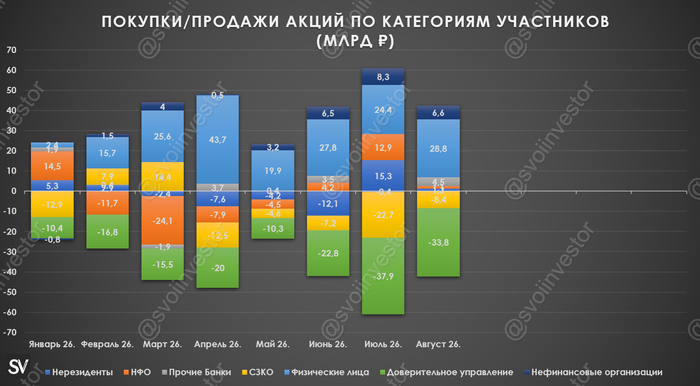
💬 Основными покупателями на российском рынке акций в августе стали, вновь, физические лица — 28,8₽ млрд (вера розничных инвесторов непоколебима, в июле — 24,4₽ млрд). Основными продавцами на российском рынке акций в августе стали НФО ДУ — 33,8₽ млрд (в июле продали на 37,9₽ млрд). Обратите внимание на продажи НФО ДУ за последние 8 месяцев (объёмы впечатляют — 167,5₽ млрд, риторический вопрос откуда взялись то эти объёмы).
💬 Нерезиденты из дружественных стран купили акций в августе на 1,3₽ млрд (в июле купили на 15,3₽ млрд), больше никакие Казахстанские фонды не покупали доли в Самолёте, конечно, на этом фоне покупки снизились, но стоит отметить, что нерезиденты всё ещё считают цены привлекательными на нашей фонде.
💵💴 Валюта:
💬 В августе ₽ ослаб к $ до 85,6₽ (+7,2% м/м), а к ¥ до 12,73₽ (+7,7% м/м).
💬 Объём чистых продаж валюты со стороны экспортёров в августе незначительно возрос до 2,4$ млрд (с учётом цены на нефть в августе, странно видеть такой объём продаж, может придержали, в июле — 2,2$ млрд).
💬 Объём нетто-покупок валюты физическими лицами на биржевом и внебиржевом рынках снизился в августе — 74₽ млрд (пора отпусков подходит к концу, в июле купили на 97,2₽ млрд). Получается на девальвацию рубля повлияли экспортёры, физики же снижают свои покупки, как мы знаем рубль укрепляется в сентябре, но на инфляцию валюта уже действует негативно.
🏛 ОФЗ:
💬 В августе в целях стабилизации рыночной ситуации Минфин России не проводил аукционов по размещению ОФЗ. В итоге план по размещению на III квартал (1,5₽ трлн) был выполнен на 0,6%, поэтому министерство зарегистрировало флоатеров на 1,5₽ трлн (схему мы все отлично знаем). 2 сентября Минфин России разместил выпуск ОФЗ-ПК на сумму 0,9₽ трлн. С учетом этого аукциона до конца года ему потребуется разместить ОФЗ еще на 1,7₽ трлн (в среднем на каждом аукционе – по 100₽ млрд, но с учётом дефицита бюджета понадобится намного больше).
💬 Согласно статистике ЦБ, в августе основными покупателями ОФЗ на вторичном рынке стали НФО ДУ — 58,7₽ млрд, физические лица нарастили свои аппетиты — 15,7₽ млрд (июль — 3,3₽ млрд). Крупнейшими продавцами стали вновь СЗКО, продав на вторичном рынке ОФЗ на 99,7₽ млрд (в июле — 57,1₽ млрд).
📄 Корпоративные облигации
💬 Индекс корпоративных облигаций полной доходности (RUCBTRNS) в августе вырос на 20 б.п. до 16,05% (в целом за 12 месяцев доходность составила — 15,88%), подтянулись к ОФЗ из-за ужесточения ДКП.
💬 Объём торгов на рынке корпоративных облигаций в августе увеличился относительно июля на 38₽ млрд, составив 872₽ млрд. В августе основными покупателями корпоративных облигаций на первичном рынке стали СЗКО — 277,7₽ млрд (в июле — 273,6₽ млрд), физические лица нарастили свой аппетит на покупки — 87,9₽ млрд (в июле — 58,9₽ млрд). Крупнейшими продавцами на вторичном рынке корпоративных облигаций стали вновь СЗКО — 186₽ млрд (в июле — 115,2₽ млрд). Крупнейшими покупателями на вторичном рынке корпоративных облигаций в августе стали НФО ДУ — 60,6₽ млрд (в июле — 77,3₽ млрд).
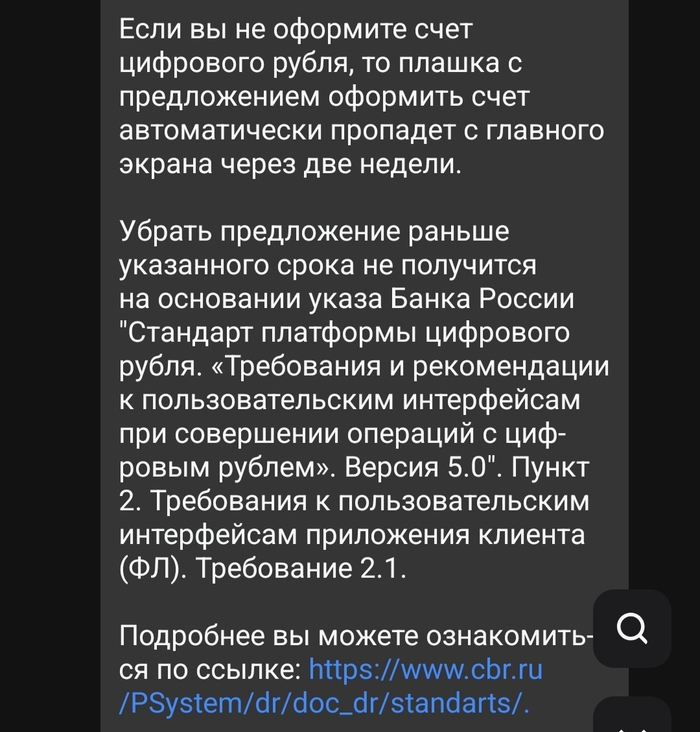
Какое то время назад в приложении банкинга появилась неудобная плашка с цифровым рублем.
Она конкретно мешает работать с приложением. Раньше был счёт сына, переводы каждый день. Теперь счёт уехал вниз, а его место заняла эта херня ненужная.....
Обратился в поддержку с просьбой убрать - переместить.
Получил офигенный ответ. Оказывается ЦБ требует банки размещать плашку с цифровым рублем как вирусную. Красота. Чтобы мешалась всем и везде. Втыкают между активными счетами ломая шаблон.