0 просмотренных постов скрыто
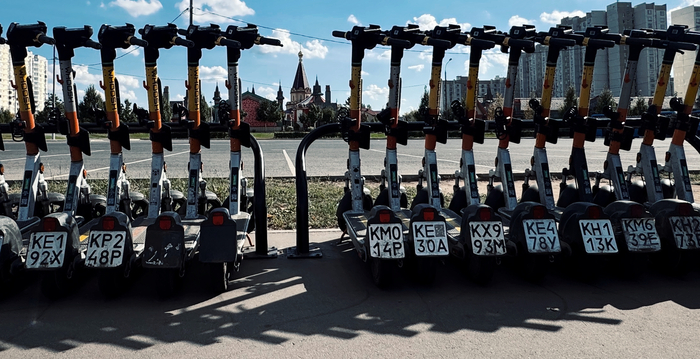
Народ е*****ся уже с прокатными самокатами
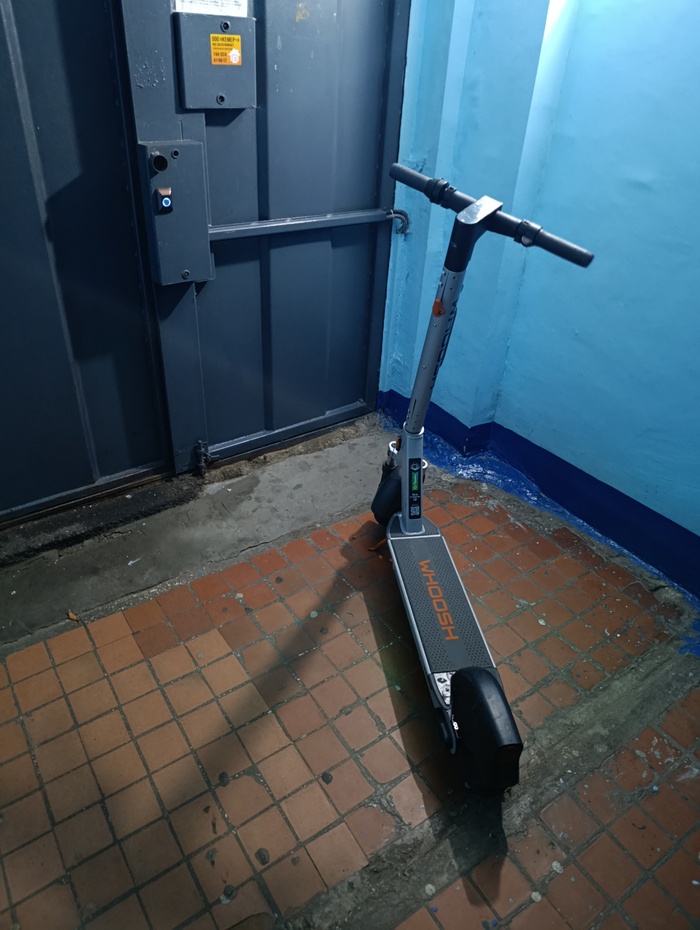
Несколько недель хотел написать большой пост про то что не все самокатчики пидарасы и что как уебаны себя ведут в основном те, кто на прокатных, ну вот очередное подтверждение.
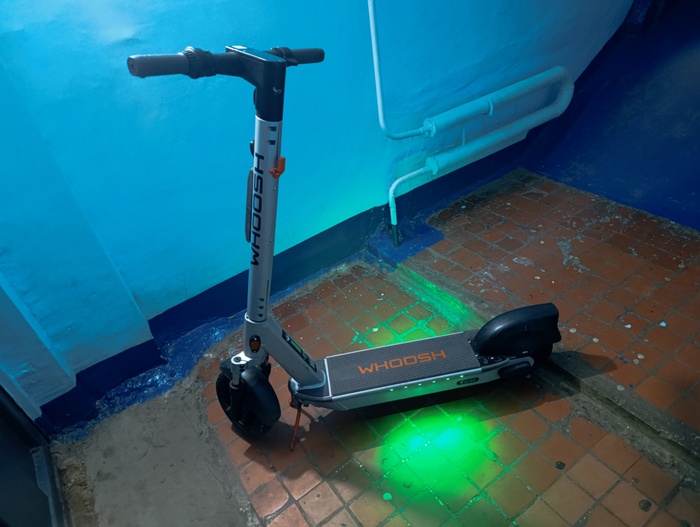
Регулярно кто-то оставляет самокат у подъезда и не всегда ставит удобно, но хер с ним, тут же уже за гранью добра и зла на мой взгляд.
Даже к стеночке поленился поставить.
@Whoosh разберитесь что ли.
Показать полностью
3

Планы на лето
Спасибо пожалуйста, Whoosh

ВУШ: облигации с доходностью до 30% годовых. Можно держать? Риски дефолта снизились?
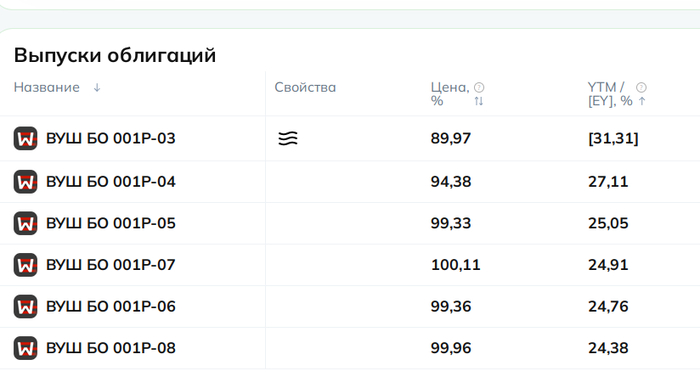
Дела в бизнесе стали чуть лучше.
Отчёт за 1П 2026
Выручка: 5 564 млн руб. (+3,6% г/г). Цель была 14 млрд за год. Прогноз уже ухудшили, это неприятно: "итоговый рост выручки по году может быть несколько ниже первоначальных ориентиров".
EBITDA кикшеринга: 1 438 млн руб. (+43% г/г). Здесь - главный позитив. Ещё и маржа выросла с 18,8% до 25,8%. Акцент на эффективность, всё как обещали.
Убыток: -1 766 млн руб. Готовьтесь увидеть новые выпуски облигаций.
Чистый долг/EBITDA снизился до 3,4. Обещают снизить ниже 3. Ждём.
Операционный денежный поток: +302 млн руб. Положительный, всё хорошо.
Капзатраты: 494 млн руб. (vs 2 255 млн год назад). Компания выживает, никаких новых самокатов. Негатив для акционеров, но в рамках ожиданий для держателей долга.
Что делать с облигациями
Риски чуть снизились. EBITDA растёт, маржа увеличивается, операционный денежный поток положительный.
Следующее крупное погашение — август 2027 (~4 млрд). До этого момента серьезных проблем с ликвидностью не ждём.
В апреле 2026 года АКРА уже снизило рейтинг до BBB+ и установило развивающийся прогноз. Стоит ждать до конца 2026 года новостей от них.
Облигации ВУШ у меня есть, пока планирую держать. Риски выше среднего: выручка отстаёт от плана, Чистый долг/EBITDA всё ещё выше 3x, ставка ЦБ снижается слишком медленно.
Консервативным инвесторам я такое советовать не могу. Рейтинг BBB+ с риском на понижение.
Показать полностью

Трое, пфф четверо

Показать полностью
1

В Екатеринбурге самокатчикам запретили кататься по торговым центрам
Причиной стал громкий скандал в «Гринвиче»
НАЧАЛО - ТУТ

Источник: Владислав Лоншаков / E1.RU
В Екатеринбурге три главных сервиса аренды электросамокатов — «Яндекс Go», Whoosh и «МТС Юрент» — официально запретили передвижение на своём транспорте внутри торговых центров и на прилегающих к ним территориях.
Теперь при попытке въехать на пешеходную зону, парковку или в галерею торгового комплекса самокат автоматически блокирует газ, тормозит и начинает громко пищать. В приложениях вся территория «Гринвича» теперь отмечена красным цветом — там движение полностью запрещено.


Показать полностью
4
WHOOSH не реагирует на жалобы
Если здесь есть представители @Whoosh, прошу пояснить, у нас во дворе перед подъездом скапливается дохрена вашего самокатного хлама, направляю вам жалобы и через почту и через специальную форму, вы никак не реагируете, и не штрафуете, раз самокаты у подъездов во дворе дома не уменьшаются. Дожидаетесь вандализма или вам просто похую а форму создали для отвода глаз?
Ps: МТС с юрентом наоборот, молодцы, в одном и томже месте у нас уже не паркуются, жалобы работают.

Лучшие СВЕЖИЕ облигации за июнь 2026 (часть 2). Мой ТОП-6!
Один или два раза в месяц я анализирую все основные новые выпуски, которые разместились в последнее время, выбираю из них наиболее интересные и публикую их в отдельной регулярной подборке.
🔥В июне эмитенты так спешили занять денег, что выпусков опять набралось много, и все достойные внимания не влезли в один пост. Поэтому первую часть я опубликовал в середине прошлого месяца, а вторую публикую сегодня.
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
⚠️ВАЖНО! В этой рубрике я НЕ оцениваю текущую привлекательность облигаций с точки зрения их доходности «в моменте», как делаю в других подборках. Я лишь выбираю наиболее качественные (на свой вкус) выпуски, опираясь на их БАЗОВЫЕ параметры.
📊Заодно в таких подборках даю ISIN выпуска, актуализирую информацию об объеме размещения, дате погашения и, главное, об итоговой ставке — ведь зачастую финальный купон уменьшается по сравнению с изначальным ориентиром.
🎯На все перечисленные бумаги я сделал детальные обзоры, при желании их можно найти в моем блоге на Пикабу или на других площадках.
📍Про самые любопытные выпуски мая рассказал здесь.
Сегодня смотрим лучшие (на мой взгляд) выпуски облиг, которые вышли на рынок во 2-й половине июня 2026. *Конечно же, не ИИР.* Поехали!
💎 Норникель 1Р17 (CNY)
● ISIN: RU000A10FC62
● Объем: 3 млрд ¥
● Номинал: 1000 ¥
● Купон: 7,6%
● Выплаты: 12 раз в год
● Погашение: 26.05.2030
● Рейтинг: ААА от ЭкспертРА и НКР
👉Квази-юаневый выпуск от мощнейшего и надежного эмитента. Подойдет тем, кто переживает за судьбу рубля. При удержании бумаг от 3-х лет будет действовать ЛДВ на валютную переоценку.
💎 Алиум 1Р1 (фикс)
● ISIN: RU000A10FG84
● Объем: 4 млрд ₽
● Купон: 17,5%
● Выплаты: 12 раз в год
● Погашение: 07.06.2028
● Рейтинг: А от ЭкспертРА
2-хлетний «прозрачный» фикс от известной фарм-компании. Долговые метрики группы «Биннофарм», куда входит эмитент, серьезно ухудшились за последние 2 года. Вероятно, в случае проблем их мама АФК Система сможет подстраховать бизнес финансово, но это не точно: у неё у самой куча долгов плюс Сегежа😉
💎 ОДК 1Р4 (флоатер)
● ISIN: RU000A10FG68
● Объем: 1 млрд ₽
● Купон: КС+350 б.п.
● Выплаты: 12 раз в год
● Погашение: 07.06.2028
● Рейтинг: A+ от АКРА и НКР
❗Только для квалов
👉Довольно интересный «плывунец» с прозрачными условиями от объединенных двигателестроителей РФ. Основной минус — неквалы в пролёте. Одновременно с флоатером разместился фикс ОДК 1Р3 (RU000A10FG76) с купоном 16.5% для всех, но плывунец в текущих реалиях мне кажется интересней.
💎 ВИС П13 (фикс)
● ISIN: RU000A10FJ16
● Объем: 1,25 млрд ₽
● Купон: 16,5%
● Выплаты: 12 раз в год
● Погашение: 10.06.2029
● Рейтинг: A+ от ЭкспертРА, АА- от НКР
👉Относительно приличный 3-хлетний фикс без оферт и аморта. Если закрыть глаза на не-финансовые тревожные звонки, то ситуация с долговой нагрузкой за пару лет заметно улучшилась. Радует, что на балансе ВИС стабильно остаётся увесистая подушка кэша для оплаты всех текущих расходов.
💎 Полюс БО-11 (CNY)
● ISIN: RU000A10FGV0
● Объем: 1,6 млрд ¥
● Номинал: 1000 ¥
● Купон: 7,8%
● Выплаты: 12 раз в год
● Погашение: 17.05.2033
● Рейтинг: AАА от ЭкспертРА и НКР
❗ Оферта: пут 02.06.2031
👉Ещё один сверх-надежный юаневый выпуск от главного золотодобытчика. Есть оферта, но до неё ещё 5 лет. При удержании бумаг от 3-х лет будет действовать налоговая льгота (ЛДВ) на валютную переоценку.
💎 ВУШ 1Р7 (фикс)
● ISIN: RU000A10FGU2
● Объем: 1 млрд ₽
● Купон: 22,5%
● Выплаты: 12 раз в год
● Погашение: 05.10.2029
● Рейтинг: BBB+ от АКРА и НРА
👉ВУШ попал в «идеальный шторм», из-за которого ему приходится занимать под 22,5% при ключевой ставке 14%. Компания перешла к мерам жесткой экономии и планирует наращивать EBITDA, снижая расходы. Подумайте, готовы ли вы рисковать наехать на дефолт бордюр и расшибить себе фэйс об асфальт в случае, если положение дел в бизнесе не улучшится.
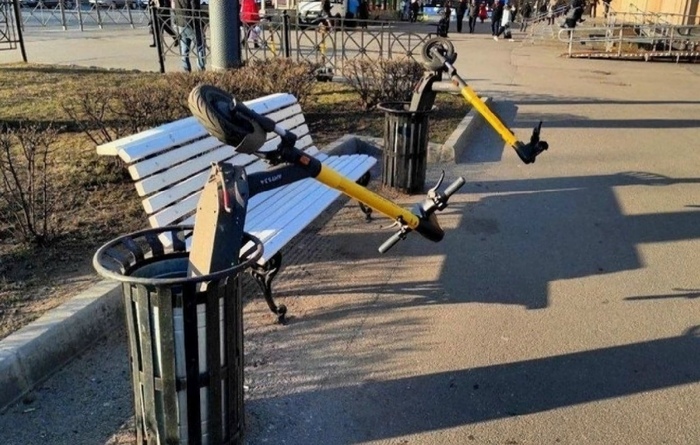
Инвестируя в Whoosh, помните о рисках! Фото: Яндекс.Картинки
🎯Подытожу
По итогам размещений во 2-й половине июня, отобрал 6 свежих выпусков облигаций, которые мне кажутся наиболее интересными с точки зрения оптимального соотношения риск/доходность.
Получилось ассорти: 3 фикса, 1 флоатер и 2 выпуска с привязкой к юаню. Можно скомпоновать свой облигационный портфель таким образом, чтобы быть готовым к любому развитию событий.
💼Лично мне из этого списка особенно нравятся Норникель (достойная юаневая доходность на 4 года) и ОДК 1Р4 (хороший плавающий купон от качественного эмитента). Остальные бумаги тоже ничего, однако каждая имеет свои подводные камни.
🔥Категория «вне зачёта». Ещё разместился фикс АСВ 1Р5 (RU000A10FJJ9) с купоном аж 24% — для тех, кто верит в коллекторский бизнес и имеет статус квала. Ни в коем случае не ИИР.
В июле тоже будут интересные первичные размещения, которые я обязательно разберу, не пропустите.
Показать полностью
3