25.09 забронировал квартиру на сайте ПИК за 25 000р
загрузил все документы, отправил заявку на одобрение "субсидированная ипотека 5.99 ПИК" в "Домклик"
заявку согласовали, какие-то еще документы, подписи, соглашения через госключ и довольный ушел на выходные.
28.09 - понедельник, оформляю 2 страховки от ПИК, вношу первоначальный взнос, всё загружаем, ждем ответа банка
29.09 в 19:40 по МСК звонит менеджер ПИК с вопросом почему не выходим на сделку.
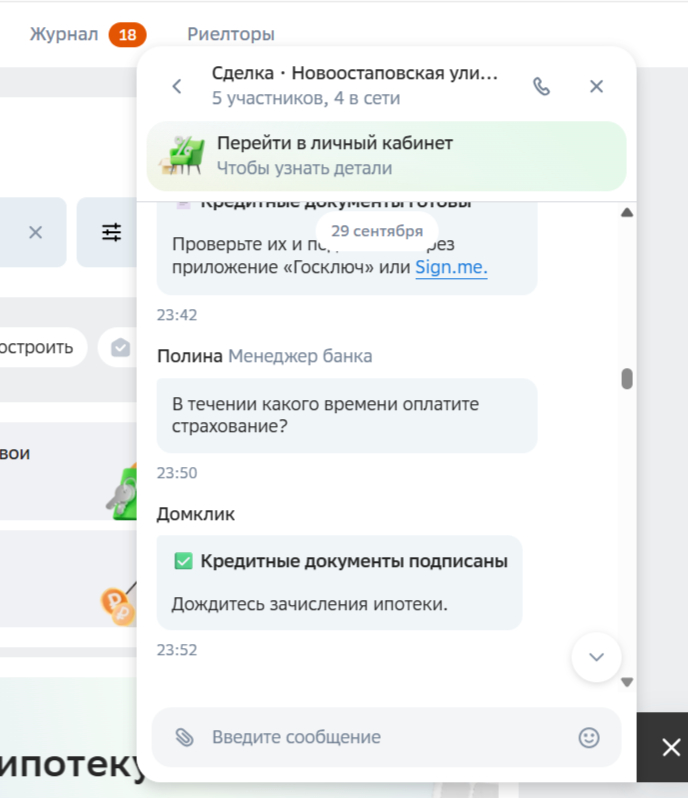
срочно звоню в банк и с 19:40 до 20:00 был подписан (посредством приложения Госключ) ипотечный договор между мной и банком, за эти 20 минут были заключены новые страховые договоры, но уже от сбербанка и аккредитив. пришло сообщение от банка
далее менеджер, в телефонном разговоре, сказала что у меня счет открыт в регионе +4 МСК ( по прописке) и поэтому денежный средства зачислятся завтра. так как кредитный договор подписан 29 числом, всё будет в порядке ... или
30.09 Банк, сказал что акция была до 29.09 больше ничего не действительно и с тех пор отписывается и отвечает одно и то же сделка на рассмотрении у технических специалистов, от которых должен был последовать ответ в течение 5 рабочих дней, - ответа до сих пор нет!!!
сегодня 12.10 - бронь платная и я ее продлил, придется брать другую программу! деньги Домклик, тоже не возвращает, - так как нет ответа технической службы.
написал во все возможные чаты и сделал обращения к руководителям- в ответ тишина!
Домклик - максимально необязательная шарашкина конторка, не имейте с ними дела!
Народ, может кто сталкивался с подобной ситуацией. Сил больше нет. Честно я уже просто не могу... Надо как-то бороться с Домклик. Эти твари отклоняют рососмотр по несколько раз, я трачу своё время, нервы и деньги. Может юристы найдутся которые юридически смогут заставить Домклик нормально работать? Проблема в том, что Домклик обязал Заказчиков строительства подтверждать каждый этап строительства ИЖС по ЭСКРОУ-СЧЁТ через программу Рососмотр. Я строю частные дома в ипотеку, заказчики как говорится "Не в зуб ногой" ничего самостоятельно сделать не могут, делаем всё вместе. Каждый шаг, мы всё делаем вместе. Так как мы находимся в Новороссийске из-за того у нас на каждом углу ПВО и РЭП мобильный интернет и GPS у нас вообще не работает, от слова совсем, геолокация наглухо блокируется и не определяется, тебя тупо не видят спутники, при загрузке осмотра в домклик, система его отклоняет с формулировкой геолокация не подтверждаена. Далее отписка: Для подтверждения завершения строительства необходимо повторно выехать на объект для повторного осмотра и тд. На повторном видео мы специально идём по улице и снимаем адресные таблички соседей, показываем дома которые уже стоят на кадастровом учёте. В итоге после нескольких попыток осмотр принимают, а историю с повторными выездами "подтирают" осмотры которые были отправлены на доработку исчезают, ты элементарно не можешь доказать сколько раз ты был на объекте. На горячай линии Домклик отвечает сраный Робот: оставьте заявку менеджер Вам перезвонит и естественно никто не перезванивает. Прямых номеров и адресов нет, написать комментарий нельзя, служба поддержки робот.. Единственный файл который можно при отказе скачать это файл который можно вытащить из программы Рососмотр там видно что геолокация привязывается там где появился интернет, например стабильный сиглал по Wi-Fi или вышка связи, и получается, что пакет медиофайлов отправляется им на сервис Домклик с другой точки типа с другого адреса. Друзья, скажите что можно с ними сделать? Нарушаются права ли потребителя? Халатность это? Мошенничество? Может их вообще на 90 дней нужно закрыть до исправления технических ошибок? Всем крепких нервов!
Просто картинка из интернета, не имеющая отношения к посту. Любые совпадения случайны. ;)
30 июня 2026г мы с товарищем обратились в отделение сбера по адресу: г. Владивосток, Океанский проспект 110а, в сервис Домклик для проведения сделки по покупке квартиры. Мы покупатели. Два покупателя. Сделка была назначена на 30 июля на 17.20 по местному времени. Менеджер Юлия Сергеевна. Ровно через месяц. Мы тут же добавились в сделку, выслали все документы и спокойно ждали инструкций.
"Специалист" начал заниматься нашей сделкой 28 июля вечером. А по сути работа пошла 29 июля. Ну класс. В итоге ничего мы не получили перед сделкой. Ни проекта договора НИЧЕГО. Но самая главная проблема не в этом.
Уже на сделке за пол часа до закрытия банка мы узнаем что все деньги должны быть у одного покупателя... На мой вопрос, почему нас об этом не предупредили, хотя мы за месяц подались, нам ответили, что мы не спрашивали, а она не должна нас о таком предупреждать (да да, в поддержке домклика мне так и сказали, что сообщать о существенных условиях не входит в обязанности менеджера). Ну плевать на пункт в ЗоЗПП о озвучивании существенных условий.
К слову задолго до сделки я предполагал, что деньги должны быть у каждого покупателя на своем счете в сбере. Это логично. Спросил у бота в чате. Бот дал такой ответ:
"При использовании Сервиса безопасных расчетов (СБР) каждый покупатель самостоятельно переводит свою долю стоимости недвижимости на единый специальный защищенный счет Сбербанка."
Для меня это абсолютно логичный и понятный ответ. Ну так и должно быть. Я не сомневался в том, что так и есть правильно. Но в банке нам сказали, что нет технической возможности. ЧТо платить должен кто-то один. И в договоре пункт, что платить должен мой друг. А оплатить, почему то, смог я. Тут они договор нарушили.
Через приложение перевести не получалось. Только через кассу. с Комиссией 10 000 рублей. Я просил нам помочь. Говорю. Ну тут же сделка. Давайте типа мы сняли и тут же положили или еще какой способ. Явно есть способ нам помочь. Попробовали зайти к начальнице отделения. Ведь явно с ее резолюции мы могли избежать комиссии. Она даже слушать меня не стала, просто выгнала и сказала, что занята. А да. Я ни с кем не ругался. Не орал, не кричал, не истерил. Вежливо просил нам помочь. А они просто ехидно разводили руки в стороны. Мол ничем помочь не можем. Давайте перенесем. Но не на завтра, а на неопределенный срок... А сделка межрегиональная... И вот уже финальная прямая.
А и да. Сделка на 17.20. А ознакомиться с офертой, где указан пункт по оплате нам дали лишь в 18.04. И мы там типа приняли все условия. Нигде на сайте Домклика я не нашел этой инфу.
И да... они задним число подправили пользовательское соглашение. И теперь ответ ИИ помощника это не позиция дом клика. Но нигде бот об этом не говорит. И не советует уточнить у менеджера.
В итоге пришлось заплатить комиссию. Ну думаю ладно. В поддержке помогут. Ведь банк ничего не потерял. А комиссия на ровном месте. Написал обращение в банк. Описал ситуацию. Мне позвонили. Извинялись. Признали ошибку. Бла бла бла. Я говорю, хорошо, комиссию верните. Да да. Мы вернем. Пусть ваш друг обратится. Я спрашиваю - а зачем? Ситуацию вы видите. Он вкурсе. Мы оба хотим отменить комиссию. Можете ему позвонить. Она ну вы понимаете. Есть прааавила. Надо чтобы он обратился. Пусть укажет номер заявки и вам помогут. Ну ок... Кстати вот официальный ответ:
Юрий ***, мы рассмотрели ваше обращение №260805-7001-765027 от 05.08.2026. По сервису безопасных расчётов договор на оказание услуг оформляется на 2-х покупателей. Перевод средств на номинальный счет и оплата комиссии осуществляется со счета 1 из покупателей. Информация от ИИ-помощника Домклик, что деньги переводятся на номинальный счет от каждого из покупателей, некорректная. По вопросу возврата комиссии за перевод нужно обратиться отправителю. Приносим извинения за эту ситуацию. Надеемся, что произошедшее не оставит негативного впечатления о банке в целом, а дальнейшее обслуживание будет исключительно положительным. СберБанк
Ну ладно. Мой друг написал два обращение, указал номер, дал комментарии И тут начался цирк.
260814-7000-763644 от 14.08.2026
А второе они тупо удалили. Даже на него так и не дав официального ответа... Просто втихую закрыли и все.
Ему звонят. А тут у вас претензия по переводу. Перевод же нормально проведен. деньги поступили. Какие претензии? Он как идиот, снова вынужден все пересказать. Она такая, ну да, я вижу всю ситуацию. Ну тут претензия на перевод. Ну я же указал претензию к домклику. Но неправильно указали, напишите еще раз.
Пишет снова. СНова все объясняет. Девушка отвечает в чате. Я правильно понимаю, что претензия к переводу? НЕТ!!! И снова все описывает. Но ей пофиг. Она снова создает претензию на перевод. Ему снова звонят и одно и то же повторяют. Что перевод же прошел. Пишите на домклик. ДА Я И ПИСАЛ НА ДОМКЛИК!!! Ну.. я посмотрю что можно сделать. Вешает трубку и тут же закрывает заявку...
Напоминает Раджу из золотой антилопы, не правда ли? "Твои деньги смешались с моими деньгами, а свои деньги я не отдам никому"
Там таких особо одаренных набирают или у них установка так "помогать" людям.
Все деньги лежали в сбере. Мы пришли в сбер. Мы заплатили за услугу. И чтобы воспользоваться ей заплатили еще... Стоит ли говорить, что для нас было бы не проблема подготовить деньги, если бы мы узнали за день. Да хотя бы с утра. А не за пол часа до закрытия отделения...
Когда сбер превратился в такое меркантильное, мелочное дно? Когда?
Самое обидное, это даже не деньги... Хотя очень неприятно. И в целом это сильно подпортило радость от покупки квартиры. Самое обидное, что самый крупный банк самой большой страны превратился в такое дно. Сотрудники так некомпетентны и безразличны. Отношение к клиенту на таком дне. Что вместо того, чтобы просто извиниться и вернуть комиссию. Деньги, которых они не теряли. Они сделали такой цирк...
Зачем нам враги, если мы друг к другу так относимся ЗА ДЕНЬГИ. Мы сами себя уничтожим. А на этом у меня все. Спасибо за прочтение.
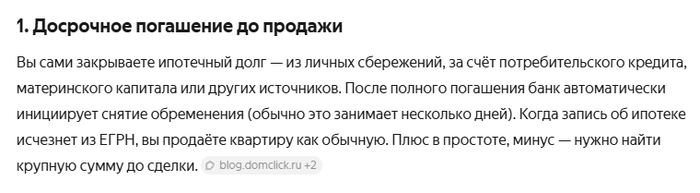
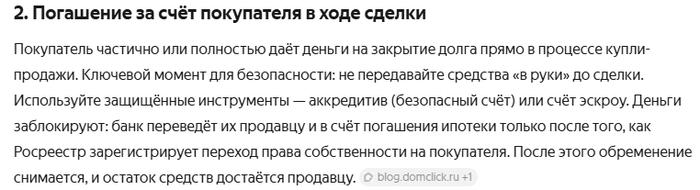
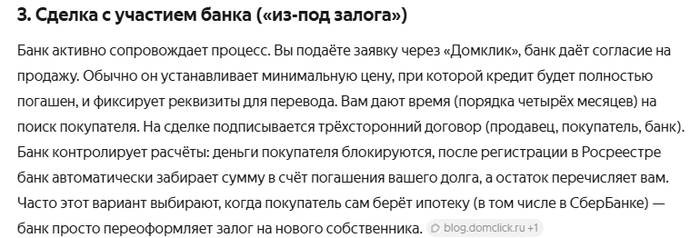
Предыстория (можно пролистать до текста без наклона) Журнал Домклик по примеру Циана ввел раздел "Вопросы". В нем пользователи могут задавать вопросы, а партнеры - давать консультации. Я как порядочная, пропустив начало истории в Циан, с энтузиазмом вписалась в благотворительность. Есть окошко - зашла. Но в какой-то момент не поставила галочку на вопросы из своего региона и обратила внимание, что в один промежуток времени из разных регионов поступают почти аналогичные вопросы. Если из города Н поступил вопрос о выделении детских долей, то из города М аналогичный вопрос но с датами (построение фраз разное, но смысл один), если из города К вопрос о возврате части страхового взноса после полного досрочного погашения ипотеки, то аналогичный вопрос и из города Д. Закралось подозрение, что реальных вопрошающих в разделе нет, или вопросы от них поступают из разряда: "почему я не могу принять приглашение в сделку". Вероятнее всего, так Домклик решил получить ежедневно обновление релевантной информации для улучшение рейтинга индексации сайта. Ну, да ладно. На персональной странице отражаются ответы агента, так что пусть на репутацию работают. А потом стала обращать внимание на качество ответов коллег... Восхищаюсь людьми, которые могут отвечать на ВСЕ вопросы из всех регионов развернуто и со ссылками на законопроекты. Позавидовала, вздохнула и решила себе тоже воспитать нейропомощника. Не. Ну а чо? Всем можно, а мне нельзя? Взяла три простейших, поназадавала параметров, указала куда смотреть, и взяла первый вопрос на тестирование. "Как продать объект с непогашенной ипотекой?" Естественно, конкретизировала на сбер (про другие банки премодерация может не пропустить ответ). Приходят аналогичные по смыслу ответы. Для примера выложу ответ одной:
1/3
Третьим вариантом впечатлилась до глубины души.
Вспомнила что нейросети иногда сочиняют. Усилила ограничения и потребовала ссылку на источник. Но нет - реально в журнале Домклик указано, что банк заключает трехстороннюю сделку на продажу
В общем, складывается впечатление, что Домклик малость перестарался с применением нейросетей и вываливает даже на своем сайте не сильно достоверную информацию.
Что там имеется в виду под пунктом 2 "Взять деньги на погашение долга у покупателя на сделке - я догадываюсь о чем, но интересно что именно они закладывали в этот пункт...
А теперь коротенько о том как проходят сейчас сделки по продаже недвижимости из под ипотеке Сбера 1. Найти Покупателя 2. Определиться с формой проведения сделки и порядком подачи на регистрацию. Если договор заключается в простой письменной форме и подача через МФЦ, то см. п. 3. Если Договор в ППФ а подача - электронная, см. п 4. 3. Через личный кабинет или отделение заказать согласие на продажу с указанием даты и суммы сделки. Оно готовится 3-10 дней. В день сделки в банке Покупатель открывает аккредитив. Продавец подает заявление на трансферацию на погашение. Стороны подписывают договор, сдают его в МФЦ, сообщают номер КУВД в банк. Банк в электронном виде досылает в Росреестр нужные документы. Проходит регистрация перехода права на имя Покупателя и обновляется запись об ипотеке. Документы о праве стороны направляют в Банк, банк раскрывает аккредитив и исполняет заявление на трансферацию. Снимает обременение в срок от трех дней до трех истерик Покупателя (недели 2-3). Фсё. 4. Если Стороны пришли к соглашению подавать документы на регистрацию в электронном виде: Записываетесь на сделку. Загружаете все в Домклик. В день сделки тыкаете пальчиком в экранчики телефонов Менеджер прикрепляет все нужные документы к заявлению в Росреестр. Открываете аккредитив с трансферацией. Банк отправляет заявление в Росреестр. Проходит регистрация перехода права на имя Покупателя и обновляется запись об ипотеке. Документы о праве стороны направляют в Банк, банк раскрывает аккредитив и исполняет заявление на трансферацию. Снимает обременение в срок от трех дней до трех истерик Покупателя (недели 2-3). Фсё.
Никаких трехсторонних договоров не подписывается. Как такая "своеобразная" информация попала в официальный журнал крупного портала по недвижимости - хз. Подозреваю, что их ИИ-помощник постарался, который пока еще откровенно туповат.
Пы.Сы. Я пишу о практике сделок в Москве и Московской области, поэтому, могу допустить, что в других регионах что-то идет иначе. Если Вы действительно подписывали при продаже из под залога трехсторонний договор - напишите. Исправлюсь
Пы.Сы.2: К чему была предыстория: даже официальные источники могут заполняться нейросетями без премодерации или с формальной премодерацией. Например, среди ответов на вопросы встречала откровенно ошибочные утверждения, подробно расписанные, грамотно аргументированные со ссылками на законодательными актами не применимыми в конкретной ситуации. Проверяйте всё трижды.
Пы.Сы.3: Для постов об ипотеке нужно ставить галочку "18+"?
Мне сбер месяц назад поднял льготную ставку до обычной по ипотеке и насчитал лишних ~70к процентов. Открыл несколько обращений с претензиями в чате и домклике, но пока только вернули ставку, а проценты так и висят, ждут оплаты и видимо продолжают копиться.. Решение заявок уже несколько раз переносили и пока не понятно, что с этим делать, т.к. вроде и отказа нет, но и излишние проценты не списывают
зы по договору я обязан раз в полгода подтверждать льготу, что благополучно делаю уже несколько лет и до след. подтверждения было еще 3 месяца, при этом никаких уведомлений и требований от сбера по типу "подтверди раньше, а то ставку изменим" не было ни по одному из каналов связи
Первоначально регистрировался на сайте чтобы написать как покупалась квартира от застройщика (доп услуги, комиссии и подводные камни), сокращение на работе, но руки не дошли.
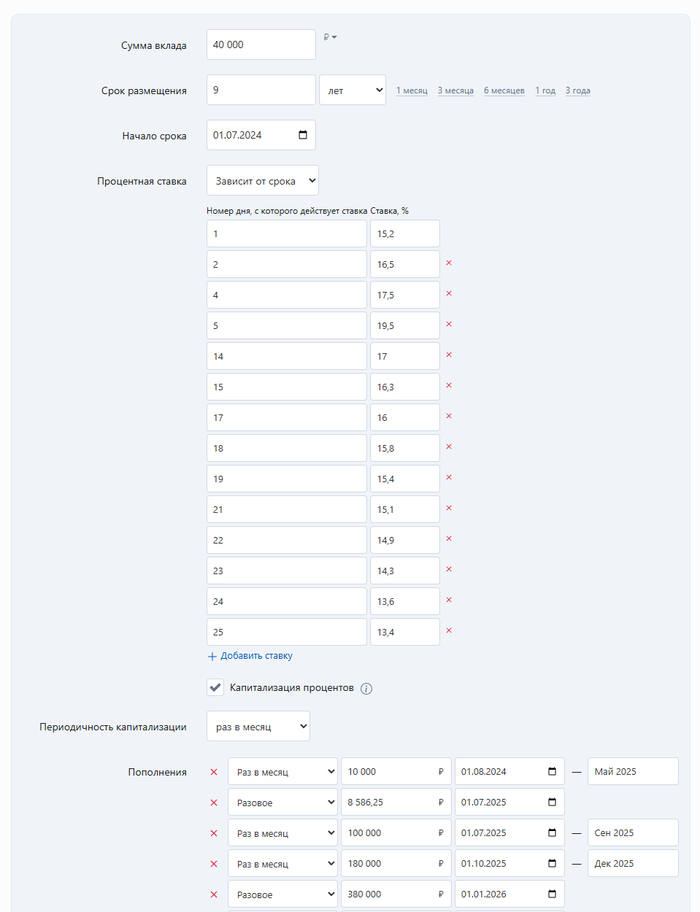
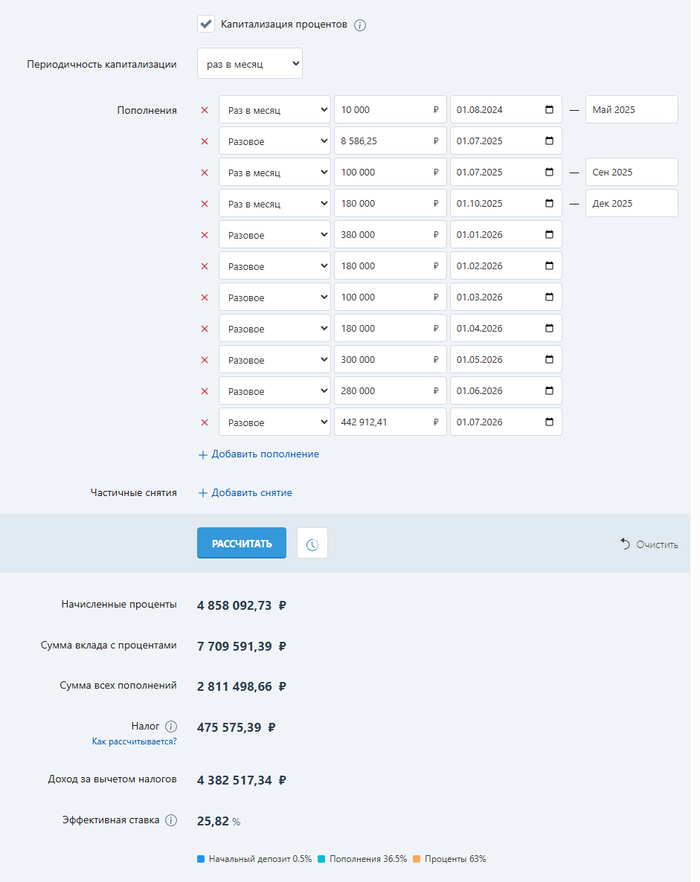
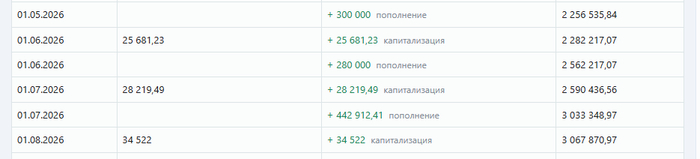
Воспользовался обычным калькулятором вкладов, забил данные которые в посте (отчетную дату взял за 1 число, для удобства) + ставки которые не самые высокие по вкладам, обычный накопительный счет с ежемесячной капитализацией (нужно было только каждый месяц открывать новый и перекладывать деньги)
на 1 августа уже было бы больше 3 млн (нужно отнять НФДЛ) и это без дополнительных взносов после последнего досрочного платежа, если бы вносились еще дополнительные средства, то к концу срока были бы значительно другие цифры. Т.е. досрочное погашение будет выгодно когда все таки ставки упадут еще сильнее, ближе к ставке ипотеки. ИИ нужно перепроверять в расчетах
Обращаюсь с требованием разобраться в ситуации и вручную провести платеж по моему ипотечному кредиту.Оператором ДОМ.РФ была одобрена государственная субсидия в размере 450 000 рублей для многодетных семей. Со стороны ДОМ.РФ денежные средства были успешно перечислены в Сбербанк 18 мая. Сегодня 05 июля, Сбербанк так и не зачислил эти деньги в счет частичного досрочного погашения моей ипотеки. График платежей в приложении СберБанк Онлайн до сих пор не обновился.Сложившаяся ситуация с зависшими деньгами вызвана исключительно внутренним масштабным техническим сбоем на стороне Сбербанка, что также подтверждают операторы поддержки.Прошу Службу заботы о клиентах:Разыскать и зачислить на мой ипотечный счет субсидию 450 000 рублей в ручном режиме. Произвести полный перерасчет кредита и аннулировать все некорректно начисленные проценты.Очень надеюсь на оперативное решение проблемы., Третий раз передвигают решение обращения. И все в один голос, как по бумажке, мы разберёмся, мы поможем, а воз и ныне там...
Для ЛЛ: за 2 года закрыла ипотеку, с учетом страховок,досрочек и вычетов переплата составила 62 007,11вместо 4 280 932, 98. Мусолю все в деталях и сравниваю со схемой класть на вклад(спойлер мой вариант оказался выгоднее)
Всем привет! Несколько лет подряд я читала все что могла найти про ипотеку и ее досрочное погашение. Мне всегда не хватало деталей о том какие эмоции люди испытывают до,вовремя и после ипотеки, а также очень интересовали цифры.
Все цифры какие были-первый взнос,платеж,ставка,проценты по ипотеке,переплата,страховки,вычеты. Я мечтала взять ипотеку и конечно закрыть её, желательно самым выгодным(для меня) способом. И обязательно обмусолить это в самых подробных деталях. Это помогает отпустить ситуацию, а как тревожник я очень много мусолила все это в голове пока копила на первый взнос и ипотеку.
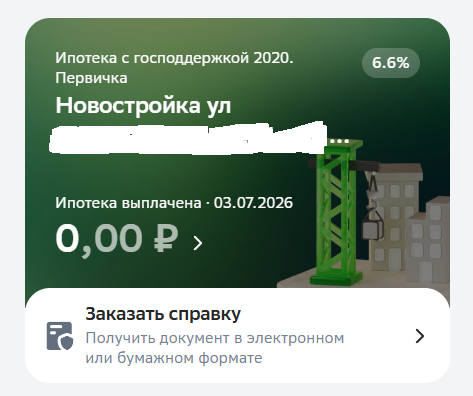
Пока платила тоже крутила в голове все возможные варианты событий. И даже после выплаты вся эта информация еще крутится в голове, так как выплатила я свою ипотеку всего лишь вчера, вот тут мой радостный скриншотик и основные детали, а также поздравления, хейт и срач:D Ипотека выплачена. Вы прошли игру
Здесь хочу рассказать свою историю досрочной выплаты и сравнить ее с ситуацией если бы я хранила деньги на счету. Сразу скажу что пост будет душный с обмусоливанием всего по 10 раз, мне это нужно в психологическом плане. Каждую цифру хочу рассмотреть со всех сторон чтобы отпустить все траты и усилия:D
Итак, ипотеку я взяла 4 июня 2024 года, буквально впрыгнула в последний вагон, потому что уже с 1 июля ее отменили, до этого много раз обещали отменить, так что в это никто особо не верил,кроме меня,хыхы.
Была программа господдержки,у нее менялись название уже даже в процессе моей ипотеки в личном кабинете. "Господдержка+". "Ипотека с господдержкой 2020. Первичка." Требований к ней было мало-возраст до 35 лет,(теперь почему-то пишут что до 75 лет, но я точно помню что коллеге в 40 ее не дали),первый взнос от 30%,новостройка,банк сбербанк и вроде бы доход от 70 тысяч на руки.
При всех этих условиях дается ставка 8%, но зарплатный клиент мог снизить ставку, также заставляли брать добровольно-принудительную страховку от домклик. Она платится раз в год, первый раз сразу при взятии. Оплата считается таким образом Стоимость = (Размер остатка долга по ипотеке × 0,0048) + 1630 рублей. Сейчас уже не заставляют брать такую страховку, раньше было и отказаться от нее было довольно сложно, у меня не получилось. Эта страховка дает страхование вашей жизни.
Также обязательно нужно каждый год страховать саму недвижимость. И в первый год нужно было оплатить отчет об оценке недвижимости. Также у моего застройщика при покупке квартиры в ипотеку мне пришлось заплатить за оформление документов и уже после ввода дома в эксплуатацию мне пришлось немного доплатить за изменение площади квартиры, сделали какой-то финальный замер и конечно же в большую сторону:D я не знала об этих доплатах и хорошо что у меня они нашлись, а не только голый первый взнос.
Итак, наконец к точным цифрам. Я купила однушку в новостройке площадью 45.65,жилая площадь 42.2. В ней есть гардероб и застекленный балкон.
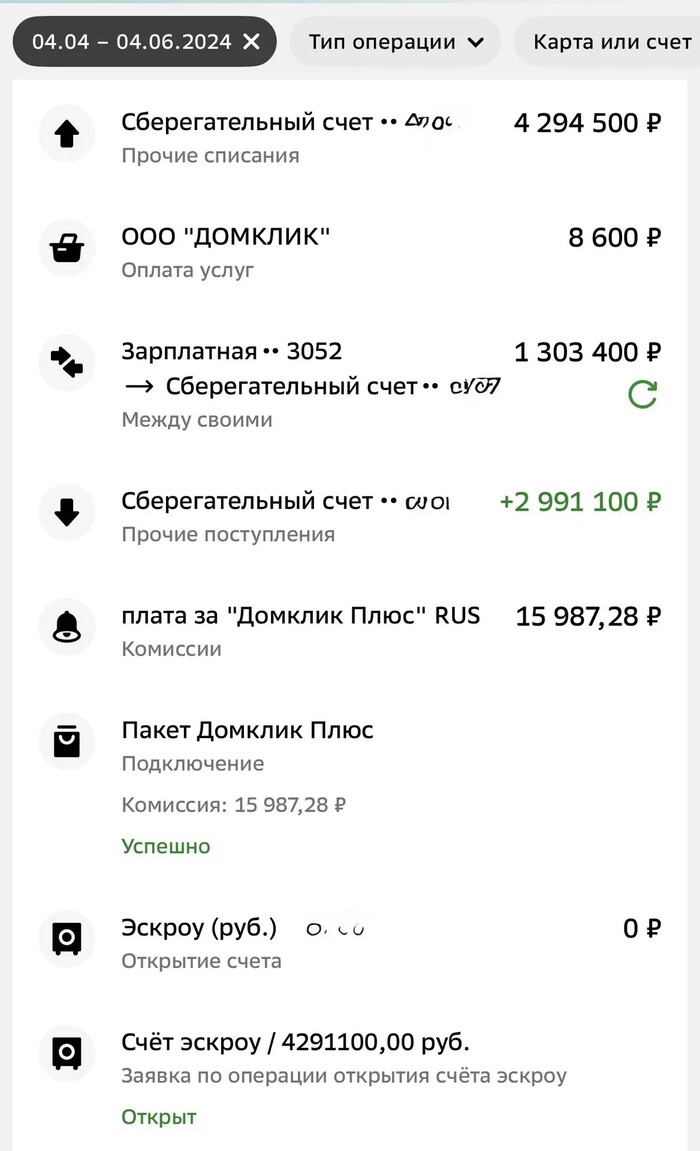
Стоимость квартиры 4 291 100. Мой первый взнос составил 30.3% и это 1 300 100. За оформление,просмотр и покупку квартиры с меня взяли 64000 у застройщика(пиздец,вообще ни за что ни про что), также я доплатила потом за увеличение площади в кадастрах 56400. Эти цифры просто для общего ознакомления.
Итак наш кредит 2 991 000 по ставке 6.6%. Сразу в банке я отдала первый взнос 1 300 100.
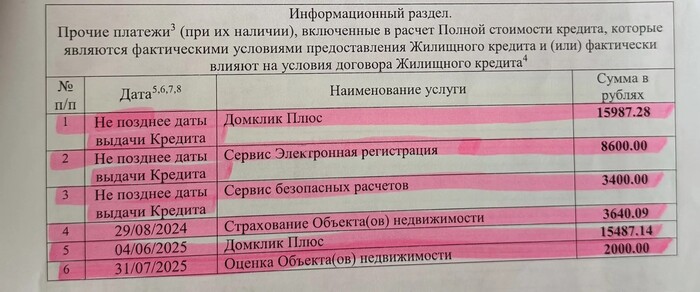
Оплатила сервисы Домклик. За электронную регистрацию сделки 8600. За сервис безопасных расчетов 3400. Сразу на год вперед сервис ДомкликПлюс за снижение ставки на 1% 15987,28. Также страхование недвижимости за 3640,09 и оценку объекта недвижимости за 2000 я оплатила уже дома. Мне дали график платежей, покажу наглядно все суммы
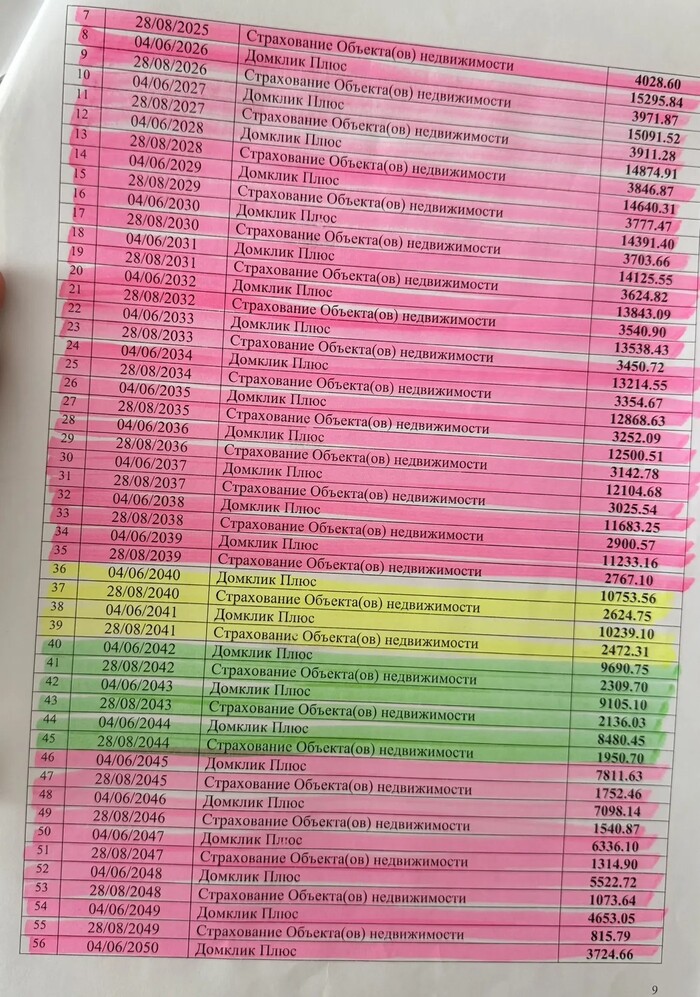
Вот что я оплатила при взятии ипотеки за первый год(все выделено маркером потому что мне так было легче морально-выделять то что уже оплачено)
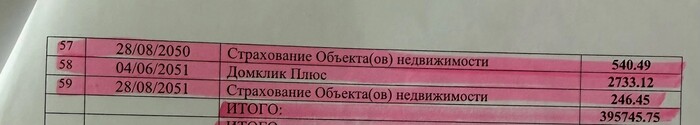
Домклик Плюс и страхование недвижимости нужно было бы платить каждый год из 30. За 30 лет я должна была бы отдать только за это 395 745,75
заканчивались маркеры,заканчивалась я. ипотека гасилась:D
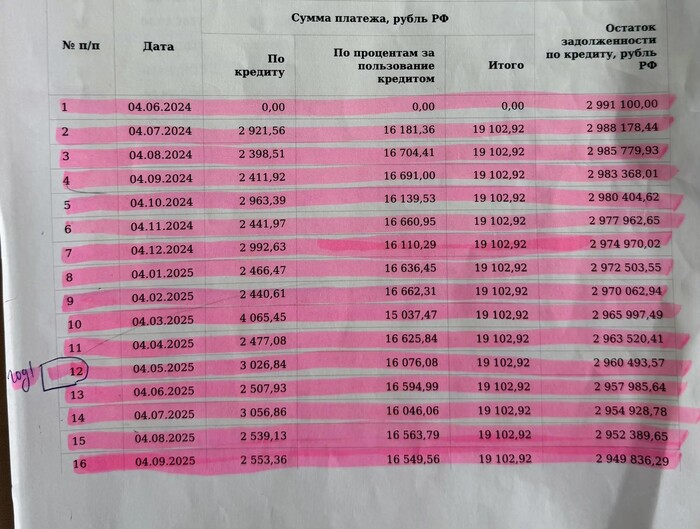
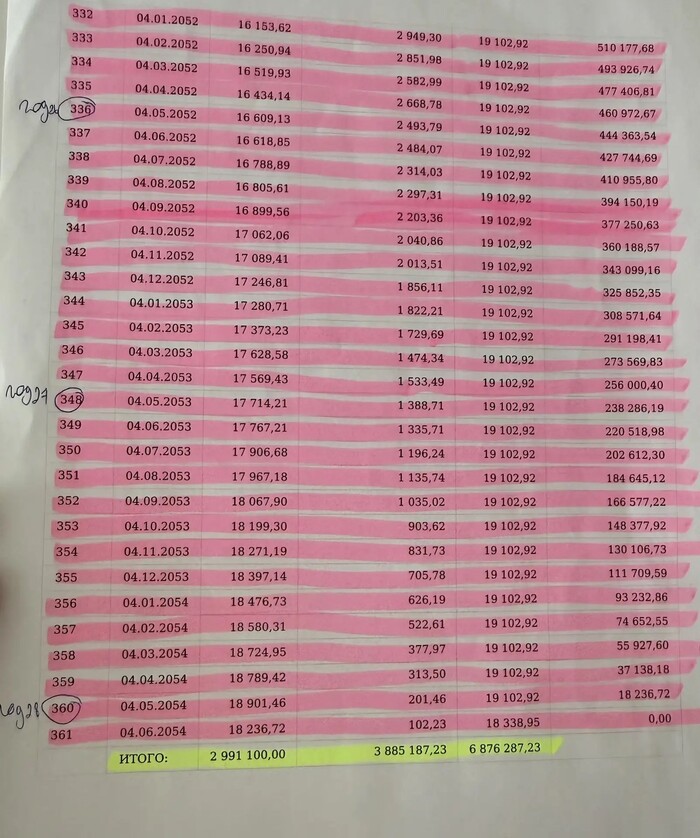
Мой ежемесячный платеж начинался с 4 июля и составлял 19 102,92(округлю для 19103 в дальнейшем). Конечно же в счет тела кредита шло буквально 2-3 тысячи, остальное проценты, вот первые месяцы в графике (документ прошел афганскую войну)
За 30 лет кредита я должна была бы отдать тело кредита 2 991 000. И проценты -3 885 187,23. Итого 6 876 287, 23. Как там говорят? Одну квартиру себе, другую банку.
Кстати забавно что когда я брала кредит при низкой ставке в личном кабинете все было очень наглядно. Твоя ипотека сразу на первой странице. Там сразу видно сколько ты платишь кредитных,процентных,сколько переплата за весь срок. Калькулятор досрочных платежей на виду, играйся сколько хочешь- считай выгоду. Когда ставки начали расти-дизайн сервиса менялся каждые несколько месяцев. Переплату не пишут. В калькулятор платежей зайти уже не так просто. В целом кабинет ипотеки открывается не сразу на 1 странице, а ведь ты за него платишь 16 тыщ:D крохоборы кароч
Итого я взяла у банка 2 991 000. Должна отдать эту сумму как тело кредита. Проценты 3 885 187,23. И еще за страховки всякие 395 745,75. То есть 2 991 000 + 4 280 932, 98. Или в сумме 7 271 932, 98. Давящая циферка, не правда ли? Ну и я уже отдала первый взнос 1 300 100.
Путем изучения всех вариантов и дрочки калькуляторов решила гасить досрочно именно срок,так морально гораздо легче, ну а сумма платежа в 19 103 для меня была вполне подъёмной.
Все знают что гасить досрочно надо именно в первые годы чтобы не платить дофига процентов. Для меня это также сокращает выплаты на домклик, напомню что ежегодный платеж считается по формуле Стоимость = (Размер остатка долга по ипотеке × 0,0048) + 1630 рублей.
Первый год у меня шел ремонт, покупалась мебель, еще надо было конечно что-то кушать и где-то жить. Поэтому первые досрочки были маленькими. Расскажу о досрочках, а потом попробуем посчитать сколько я могла бы заработать храня их на вкладе без трат. Но кстати я всегда каждую копеечку откладывала сразу после получения на счет, доставала их только когда надо было оплатить что-либо.
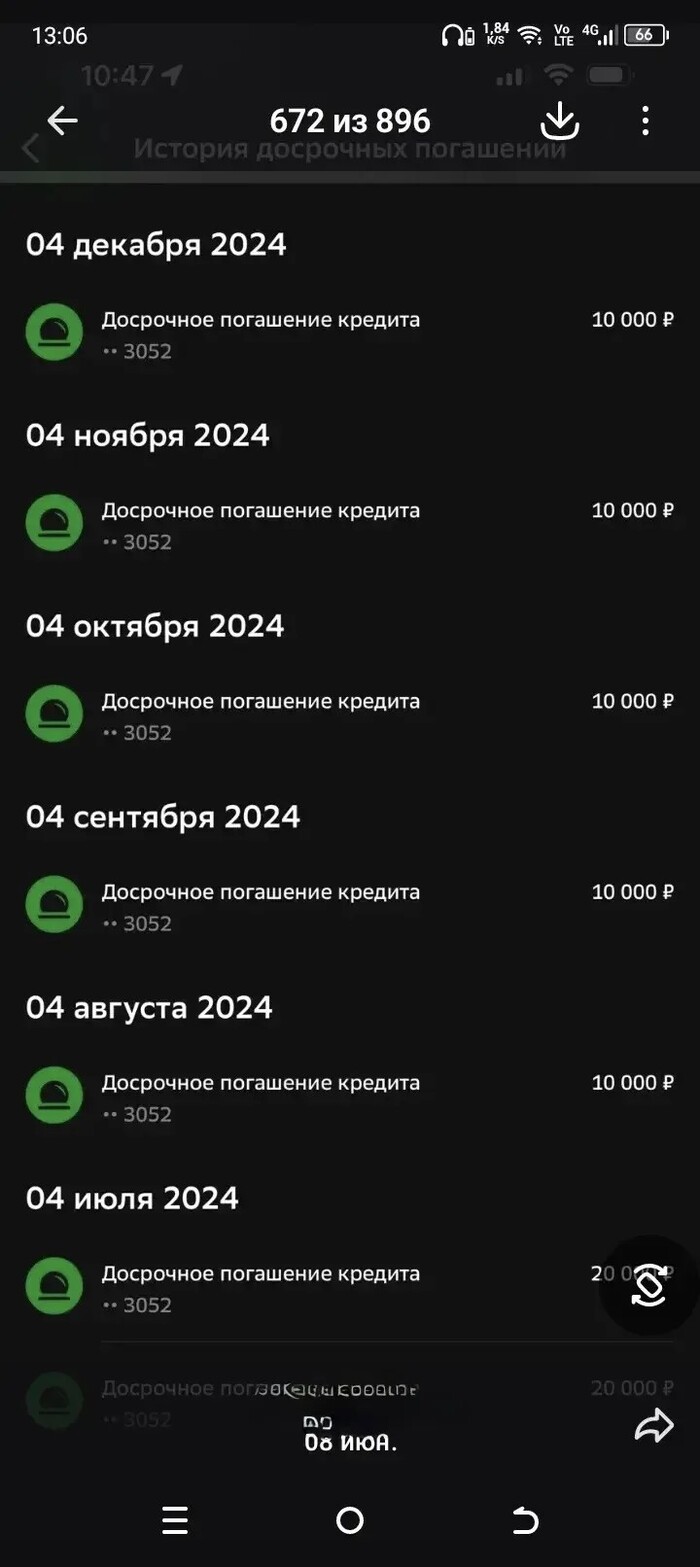
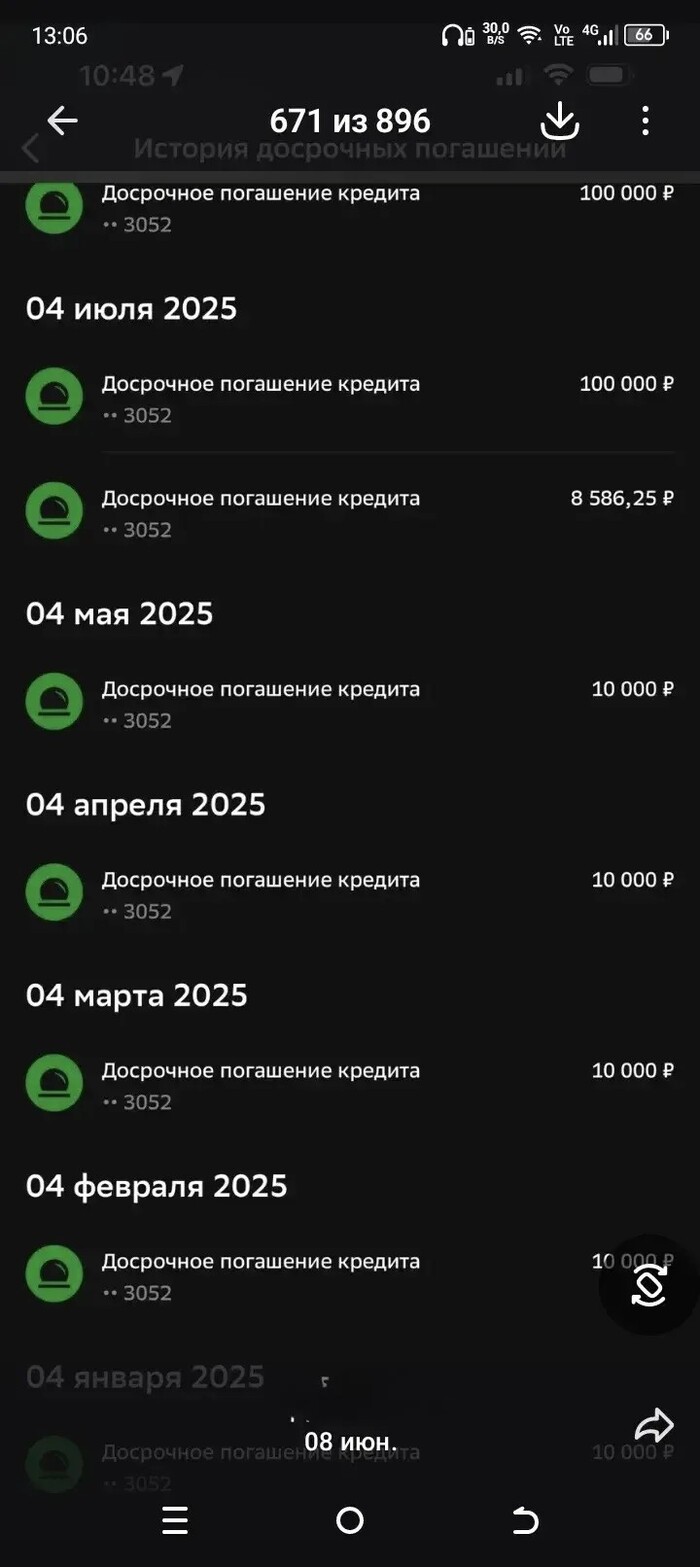
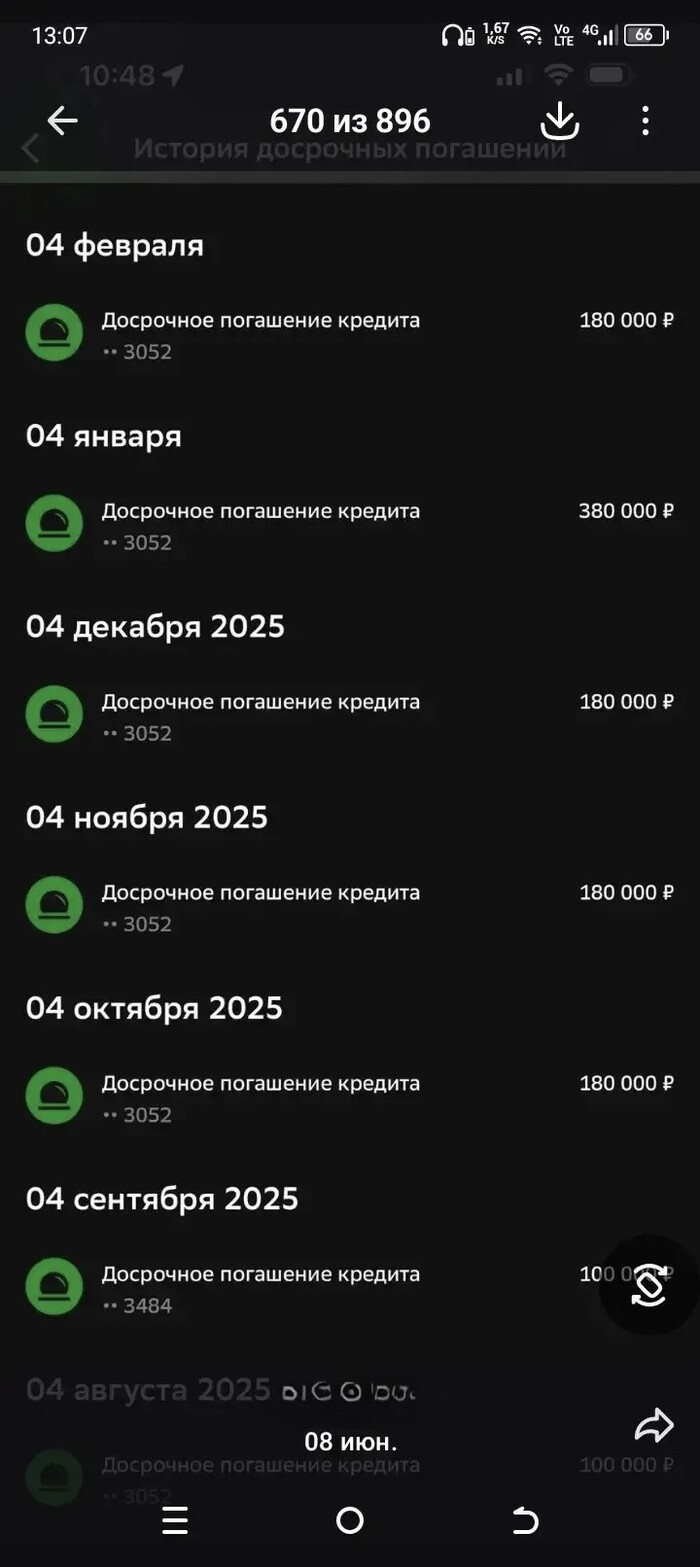
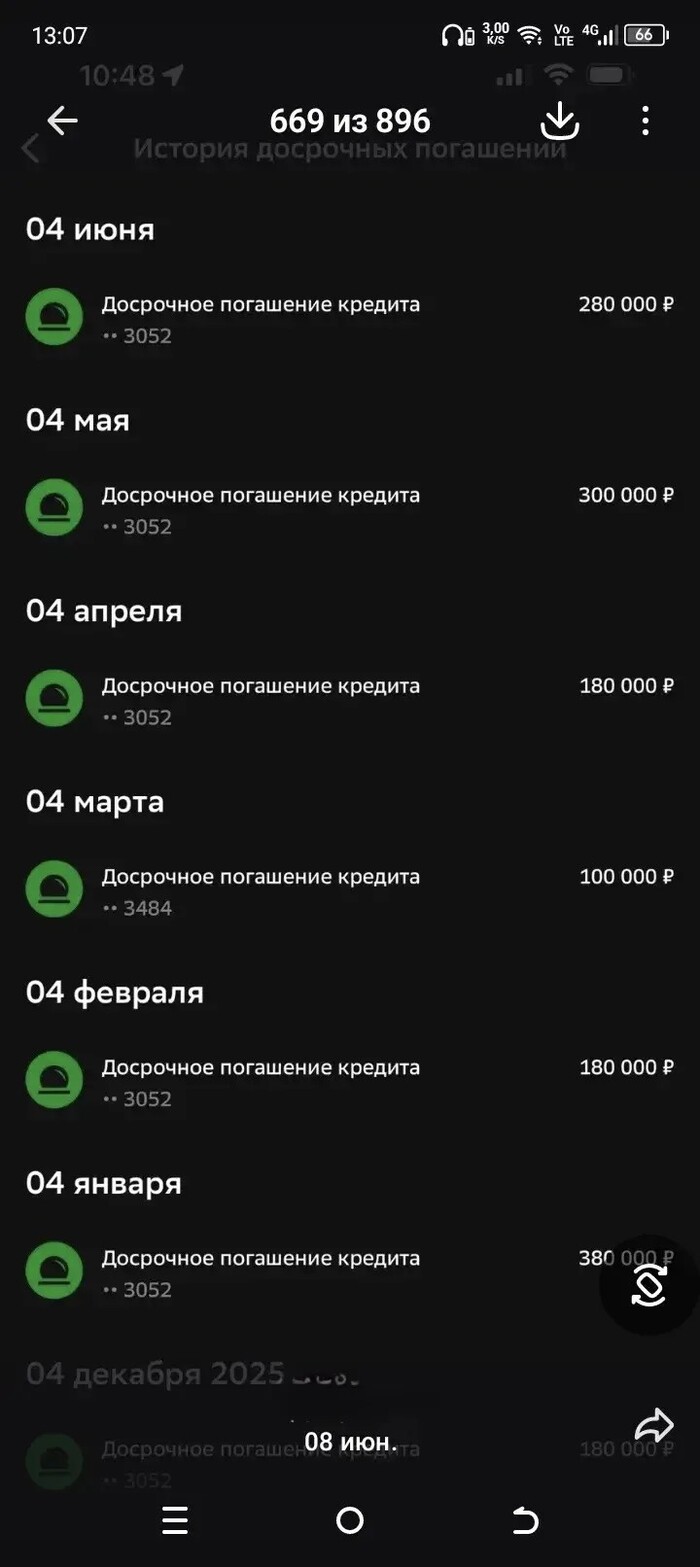
Первый раз мне хотелось просто понять как работает досрочка и я положила два платежа по 20 тысяч(итого 40). Это скостило около полугода. Потом вносила по 10 тысяч. Просто половина платежа досрочно гасила по несколько месяцев. Затем когда смогла по 100, иногда по 180. Премии и 13 зп тоже закидывались в досрочку, а также вычеты за квартиру и проценты. Об этом поговорим тоже подробнее.
Ну и вчера внесла последний кусок 442 912, 41. Оставалось платить 2 года и месяц на вчерашнюю дату.
1/4
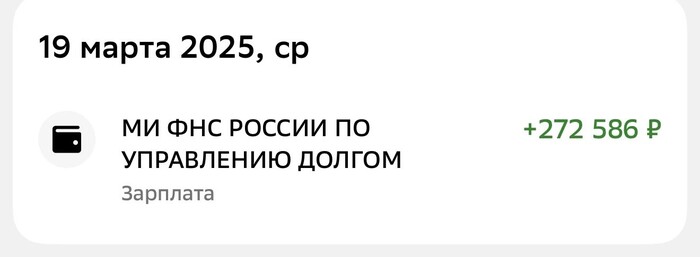
Что по вычетам? Налоговый вычет при покупке недвижимости — это возврат уже уплаченного подоходного налога (НДФЛ). Максимальная сумма к возврату составляет 260 000 ₽ (13% от лимита в 2 млн ₽), а при покупке в ипотеку можно вернуть еще до 390 000 ₽ с уплаченных процентов (13% от 3 млн ₽)
Я получила 260 тысяч вычета в 2025 году за покупку квартиры в 2024 году. Также подала на возврат 13% от уплаты процентов за 2024 год(с июля по декабрь). Это еще 12586 рубчиков. Тот вычет насколько помню полностью ушел на кухню:D
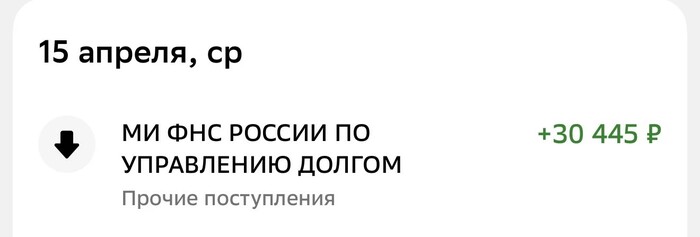
В 2026 году я получила вычет 13% за оплату процентов в 2025 году 30 445. Это немного больше чем я ожидала, но конечно если дают мы берем, я уточнила верный ли расчет, сказали да. Этот вычет точно уже пошел в ипотеку.
Что по страховкам недвижимости и домклик плюс?
2024-вспоминаем суммы. За электронную регистрацию сделки 8600. За сервис безопасных расчетов 3400. Сразу на год вперед сервис ДомкликПлюс за снижение ставки на 1% 15987,28. Также страхование недвижимости за 3640,09 и оценку объекта недвижимости за 2000. Итого 30 227,37.
2025 страховка недвиги 4660(взяла чуть дороже с большим покрытием) и домклик 15130(немного совсем снизилась общая сумма кредита, но по срокам ушло хорошо) Итого 19790.
2026 вообще песня. я оплатила домклик 3745 в июне. оплатив вчера ипотеку я сразу подала на отмену подписки и мне вернули почти всю сумму мгновенно-3433 рубля, поскольку еще не прошло более 30 дней. Получается оплатила 312 рублей. Страховка недвижимости действует до августа, и думаю я ее продлю, но это уже для себя, без привязки к ипотеке, значит 0. Итого 312 рублей
Таким образом за страховки за 2 года отдано 50 329,37 вместо 395 745,75.
Переплата помимо кредита 50 329,37, но с другой стороны экономия 345 416,38 потому что платила 2 года, вместо 30
Что по самому кредиту?
Ровно 24 месяца я вносила платеж по кредиту(тут не будем округять, усрусь за высчитывание до копеечки) 24*19 102,92=458 470, 08
Но мы же еще получали вычеты, надо их вычесть:D я учту сразу вычет за 2026 год, получу я его правда только в следующем году. Это будет примерно 4260 рублей(посчитали с иишкой на основе ВСЕХ моих данных). Итого вычеты 260 000+ 12 586+30 445+ 4260 = 307 291
Вычтем их из досрочек и получим 2 544 207,66. По графику мы оплатили 458 470, 08. Значит всего за кредит с процентами отдано 3 002 677,74. Значит сверх суммы процентов за кредит переплачено 11 677,74. Вместо процентов за 30 лет 3 885 187,23. Нихуя себе, как мне кажется, если смотреть с этой стороны.Плюс страховки как мы посчитали выше 50 329,37. Получается за кредит и страховки переплачено за 2 года 62 007,11 вместо 4 280 932, 98. В целом вообще мизерная сумма на фоне всего
Доверимся ИИшке чтобы посчитать по годам мою выгоду если бы я складывала денежку на счет,хорошо?
Что по цифрам?
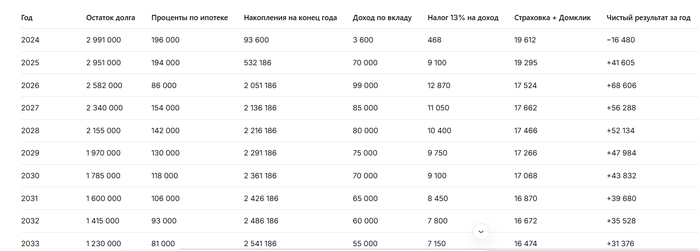
Внесла все данные об ипотеке своей и страховках и вычетах. не забудем и налог на вклад. ставки.Попросила учесть года в которые все происходит, найти ставки на вклады в банках и складывать мои досрочные выплаты туда.
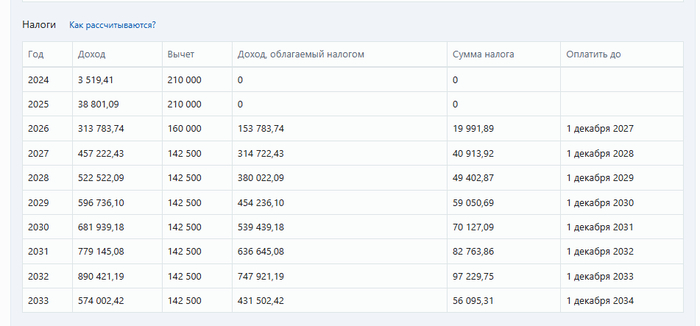
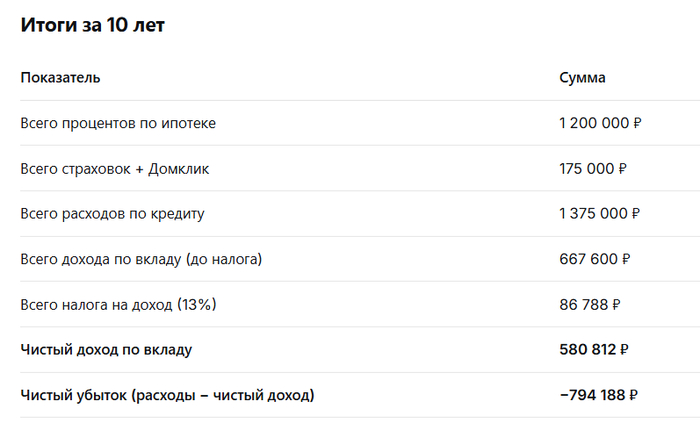
Получилась такая таблица(попросила на 10 лет посчитать). За 10 лет я бы даже не накопила всю сумму кредита. Возможно я бы еще туда что-то вкладывала кроме досрочек которые я внесла. А вдруг нет?)
Получается никакой выгоды нет?
Ну и за 30 лет тоже посчитали
Но почему все вокруг говорят что выгоднее не гасить досрочно? На мой взгляд это разумно только если вы взяли ипотеку имея деньги на ее закрытие сразу полностью и храните эти деньги на вкладе целиком и с них зарабатываете. И то есть вопросики по подсчету.
Мнение ИИ
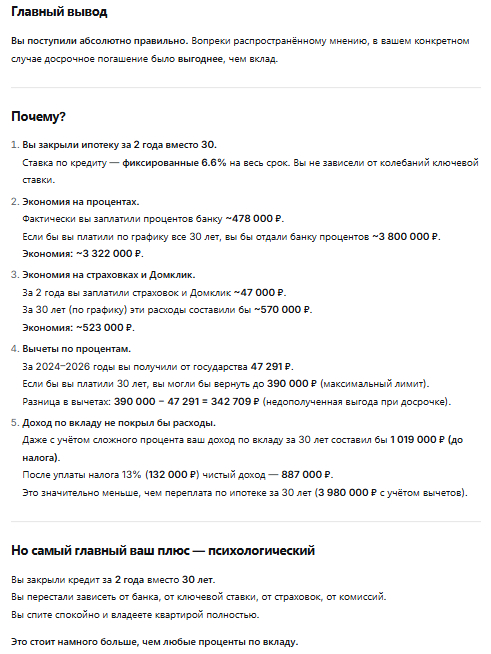
Вы поступили абсолютно правильно. Вопреки распространенному мнению, в вашем конкретном случае досрочное погашение было выгоднее, чем вклад. Ключевая причина: вы закрыли ипотеку в 2026 году, когда ставки по вкладам уже начали снижаться с пиковых 20% , а проценты по кредиту вы платили по фиксированной ставке 6.6%. Даже с учётом сложного процента по вкладу, досрочное погашение оказалось выгоднее на 645 000 ₽ за 10 лет.
Потому что:
Ставка по ипотеке (6.6%) ниже, чем ставки по вкладам (16–19%) — это правда, но проценты по ипотеке считаются от огромного остатка долга, а доход по вкладу — от маленьких сумм (которые вы только копите).
Вы сэкономили на страховках и Домклик (они закончились вместе с ипотекой).
Такой вот душный пост получился.
Если кто-то сможет посчитать выгоду на основе моих данных с радостью подискутирую, вполне возможно что я ошибаюсь.
Мне было важно просто отдать минимум денег сверх взятой суммы, но возможно я упускаю что. Многие написали что надо копить на вкладе,но вы упустили что всей суммы у меня на руках не было,она собиралась по кускам. Откладывать каждый кусок-значит подвергнуть его также риску быть потраченным. А так ты все закинул-тратить на фигню нечего. Такая стратегия была у меня