Вчерась залез в акцию от нашего любимого Озона "Товары за баллы". Акцию особо не абузил, так, заказывал пару штук для себя, и вижу вот такую прекрасную картину:
Вот оно как
А дело в том что 16 числа показывало что баллы начисляются 17, по итогу ВООБЩЕ ничего не начислилось. Т.Е @Ozon, без моего ведома изменили сроки получения баллов. Почитал, и оказывается что у других ситуация такая же. А сдать товар нельзя- прошло 14 дней (озон обещал начислить баллы 17, т.е. через 16 дней после получения)
А многие товары в этой акции с очень большими наценками. Т.е. я купил в акции херню втридорога, в теперь не могу ее ни вернуть, ни получить свои баллы.@Ozon, вот зачем так делать? Очень обидно
Все заказы уже отменил и собираюсь переходить на WB. Там разводилова меньше конечно.
Поддержка периодически перекидывая меня на бота, который просто писал какую то херню (каждый раз на один и тот же запрос разную)
1/4
Ответы бота при попытке достучаться до живых
Нужна огласка этого треша, поднимите в топ, пожалуйста
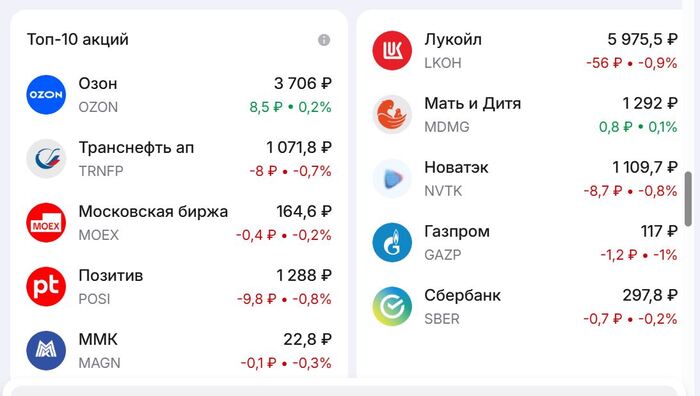
Пока сам ВТБ подтвердил допэмиссию с 13 по 30 ноября аж по 87 ₽ (звучит прям как-то слишком хорошо, чтобы быть правдой), его аналитики обновили свою подборку из ТОП-10 акций на российском рынке, которую они ведут с 2017 года.
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
Т.к. у меня в «синем» банке открыт и обычный брокерский счет (с 2018-го), и ИИС, я иногда посматриваю на стратегии тамошних управляющих, чтобы «сверить часы».
В прошлый раз подборку я обозревал в конце июня, а свежая была представлена несколько дней назад.
🔥Давайте посмотрим на этот список из «самых-самых» бумаг, и я как обычно приведу краткие комментарии по актуальной ситуации для каждой компании.
💎OZON ОЗОН
Несмотря на атаки БПЛА, Озон показал отличные фин. результаты за 3 квартал 2026. Компания осталась в плюсе (чистая прибыль 3,7 млрд ₽), даже отразив 30,1 млрд ₽ резервов от атак на логистику. Без этого фактора прибыль превысила бы 40 млрд ₽. За 9 месяцев Ozon вышел на чистую прибыль 18,3 млрд ₽ против убытка годом ранее.
✅Драйверы роста: децентрализация логистики, доставка со склада продавца (на её долю теперь может приходиться 50% продаж), и финтех-направление, вклад которого в EBITDA в 1п26 составил 35%.
⛔Риски: Дальнейшие атаки на инфраструктуру, финансовое состояние продавцов, признание убытков, возмещение страхования.
💎 TRNFP Транснефть
Эксперты называют Трансуху «самой надежной бумагой в нефтегазовом секторе» и справедливо отмечают, что она не подвержена рискам изменения курса рубля и ценам на нефть. По оценкам, она обеспечит одну из лучших див. доходностей в секторе на горизонте 2026-2028 гг.
✅Драйверы роста: отличная див. доходность около 16%, растущий свободный денежный поток, низкая оценка по EV/EBITDA (всего 1,0х).
⛔Риски: снижение коэффициента див. выплат, снижение объемов прокачки нефти, инфраструктурные риски (налеты БПЛА), отставание индексации тарифов от роста расходов.
💎 MOEX Мосбиржа
Наше любимое фондовое казино имеет устойчивую бизнес-модель и ежегодно выплачивает неплохие дивиденды, получая доход независимо от направления рынка.
✅Драйверы роста: стабильно растущий комиссионный доход, прогнозная дивдоходность за 2026-2027 гг. около 13%.
⛔Риски: рост операционных расходов, резкое снижение процентных ставок и клиентских остатков, ухудшение макроэкономических прогнозов, появление альтернативных площадок.
💎 POSI Позитив
Позитив уже отлично вырос с летнего дна и почти удвоился. В 2026 г. компания прогнозирует отгрузки в пределах 40-45 млрд ₽ (+19-34% г/г).
✅Драйверы роста: высокие ожидаемые темпы развития бизнеса на горизонте нескольких лет; расширение портфеля программных продуктов; международная экспансия.
⛔Риски: сокращение бюджетов на информационную безопасность; конкуренция в отрасли; потенциальные допэмиссии для мотивации сотрудников.
💎 MAGN ММК
Компания выглядит привлекательнее конкурентов по оценке. Наблюдается оживление внутреннего спроса и цен на сталь, из-за чего результаты по итогам 3кв26 имеют позитивную динамику. Есть определенные надежды на возврат к дивидендам в течение 2027-2028 гг.
✅Драйверы роста: оживление внутреннего рынка; недооценка по мультипликаторам; смягчение ДКП; надежда на дивиденды.
⛔Риски: снижение цен на сталь; рост цен на сырье (железную руду и коксующийся уголь).
💎 LKOH ЛУКОЙЛ
Высокие цены на нефть поддерживают красного нефтяного монстра. Лучок рекомендовал дивы за 9м2026 в размере 535 ₽ на акцию (доходность ~8,9%).
✅Драйверы роста: двузначная дивдоходность, высокая операционная устойчивость, рентабельность производства бензина и дизеля, возможное погашение квази-казначейского пакета акций.
⛔Риски: невыгодная продажа зарубежных активов, укрепление рубля, снижение мировых цен на нефть, увеличение дисконта марки Urals к Brent, изменение налогообложения, изменение див. политики, снижение объемов добычи из-за проблем с экспортом.
💎 MDMG Мать и Дитя
Один из лидеров сектора частной медицины. Компания ведёт стратегию по консолидации сектора, приобретению активов и органическому развитию. Выручка в 1п2026 выросла на 29% г/г, до 25 млрд ₽.
✅Драйверы роста: хорошие операционные результаты, увеличение денежного потока, регулярные дивиденды.
⛔Риски: снижение потребительской активности и финансовых возможностей населения.
💎 NVTK НОВАТЭК
Добыча углеводородов за 9м2026 выросла на 3,3% г/г, акции остаются в восходящем тренде. Поддержку оказывает сезонный спрос на газ и очень высокие цены на энергоносители в Европе и мире из-за перекрытия Ормуза.
✅Драйверы роста: рост цен на СПГ, рост поставок газа в Китай, запуск 2-й линии и увеличение загрузки «Арктик СПГ-2», поступление новых танкеров.
⛔Риски: дефицит газовозов, укрепление рубля, новые санкции, проблемы с оборудованием и технологиями для СПГ-проектов.
💎 GAZP Газпром
Ожидается улучшение финансовых показателей на фоне сокращения кап. затрат, а в более долгосрочной перспективе — за счет роста поставок газа в Китай.
✅Драйверы роста: индексация тарифов на газ внутри РФ, увеличение поставок в Китай, сокращение инвест. программ и капзатрат в 2026 г.
⛔Риски: затягивание наращивания поставок газа в Китай, рост процентных платежей по долгу, рост капзатрат, снижение цен на газ, крепкий рубль.
💎 SBER Сбер
«Зелёный гигант» умудряется показывать рост по фин. показателям из года в год, несмотря на внешнеполитическую ситуацию. По итогам 9м26 чистая прибыль по РСБУ достигла 1,5 трлн ₽ (+18,2% г/г).
✅Драйверы роста: рентабельность капитала 23%, рост чистой прибыли по итогам 2026, стабильные дивиденды, привлекательная оценка по мультипликаторам (P/B на уровне 0,64х и P/E около 3,1х — дисконт 47-48% к историческим уровням).
⛔Риски: ухудшение макроэкономической ситуации; ухудшение кредитного качества активов; неблагоприятные изменения в див. политике; рост конкуренции за средства клиентов.
🎯Подытожу
Из подборки исключили X5 — после публикации отчёта за 3кв2026 и объявления дивидендов аналитики зафиксировали прибыль. Также убрали Татнефть и Совкомфлот на фоне снижения цен на нефть и ставок фрахта из-за ситуации на Ближнем Востоке.
Добавили в подборку компании с другими источниками роста — Мосбиржу, Озон и Транснефть.
Скрин из приложения ВТБ Мои Инвестиции
💼Все компании есть в моем долгосрочном портфеле. Кого-то немного (Мать и дитя, Позитив), кого-то держу на приличную котлетку (Сбер, Лукойл, Транснефть). Каждая бумага по-своему интересна, а вместе они составляют довольно сбалансированную корзину из всех основных отраслей.
👉Подписывайтесь на мой телеграм или МАХ — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
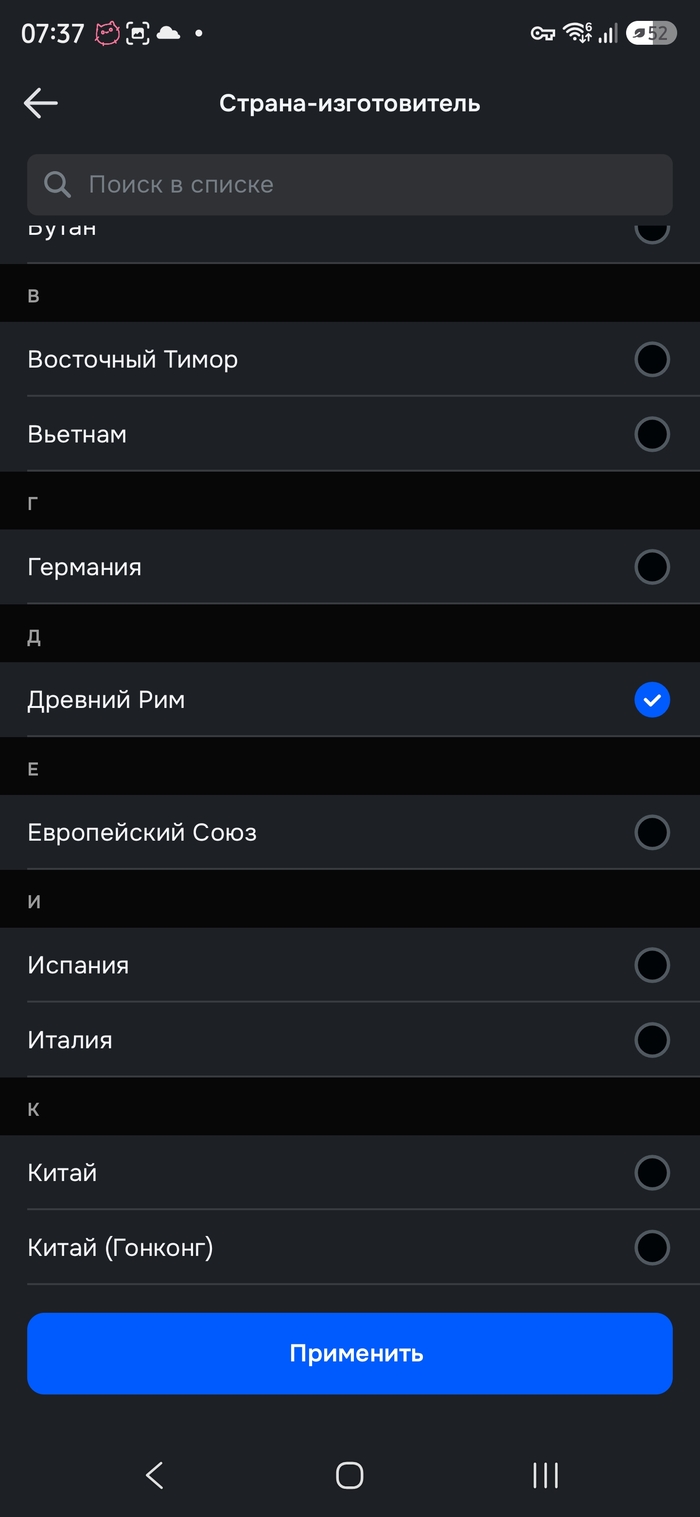
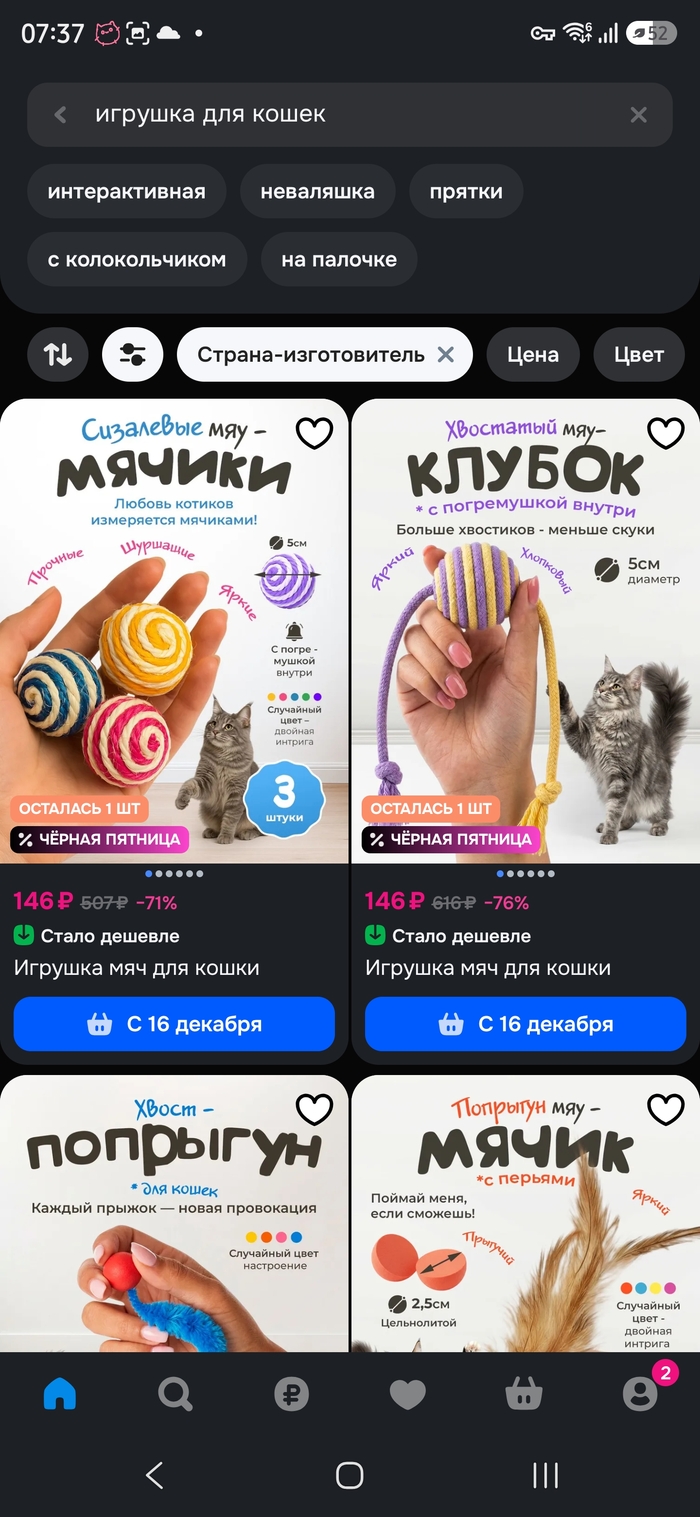
Давно заметил, что на Озоне страна производства нынче ничего не значит, наши китайские друзья ставят все подряд, но тут они постарались. Не знал, что на Озоне, в словаре стран, есть такая
Я подключила пробный период Ozon Ультра, чтобы понять, подойдёт ли мне эта подписка. Пока впечатление скорее отрицательное, и платить за неё 3 000 рублей я не готова.
Один из примеров - возврат 1 000 рублей за покупку в Ozon Select (заказ нужно не только оформить, но и получить во время действия Ультра. Я живу в регионе куда доставка сейчас может занимать больше месяца) . Поэтому, пробный период закончится раньше, чем приедет заказ, и воспользоваться этим преимуществом я не смогу. Для меня такая выгода получается скорее теоретической.
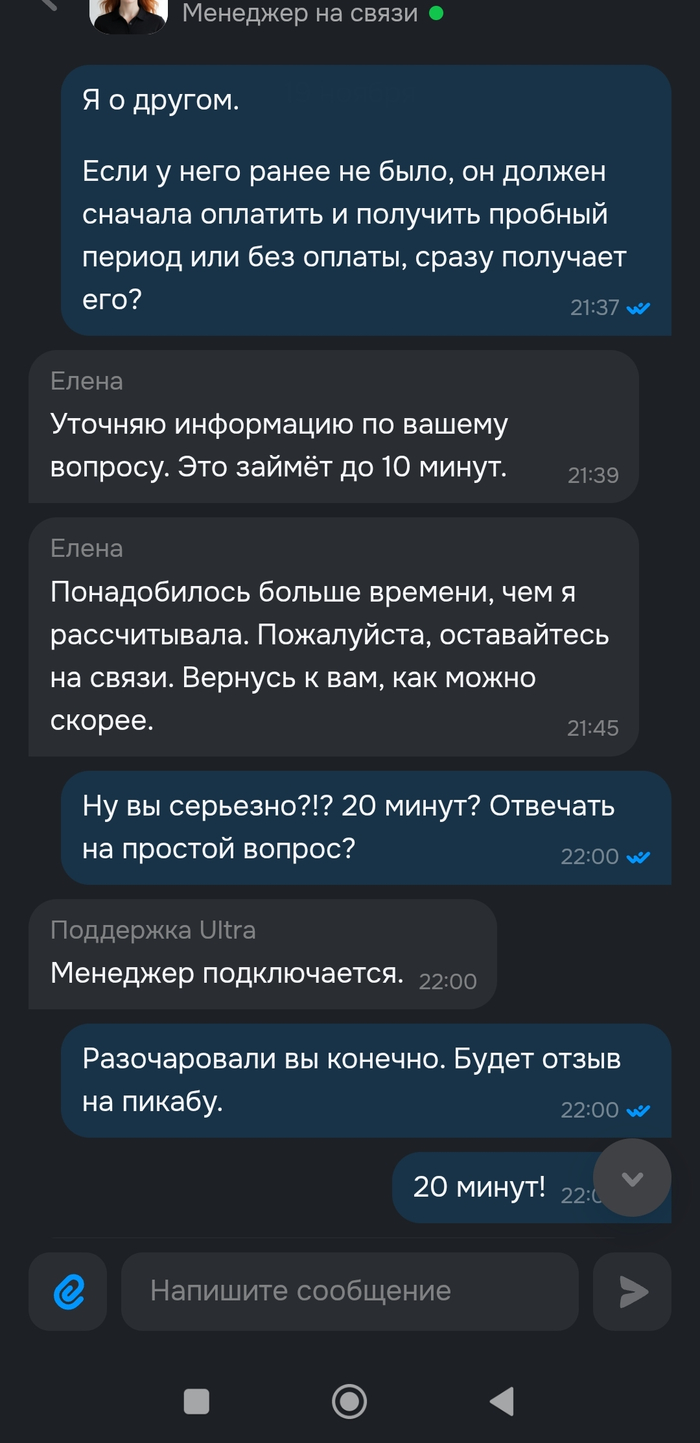
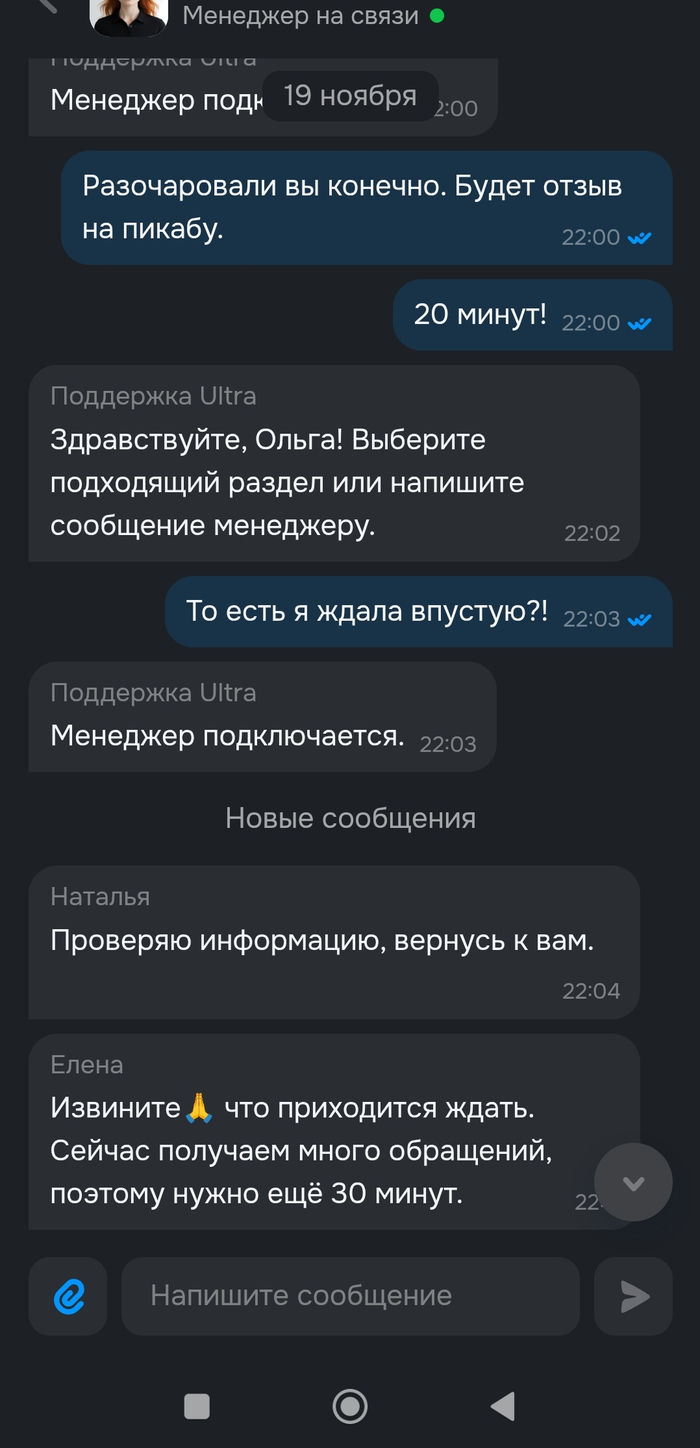
Не понравилось и общение с поддержкой. Я задала простой вопрос по условиям - хотела уточнить, правильно ли их поняла. Сначала мне пришлось ждать ответа около 10 минут, затем ожидание продлили: сначала попросили подождать ещё, а потом сообщили, что потребуется примерно ещё 30 минут. В итоге ответ на простой вопрос обещали в течение часа.
Я понимаю, что у поддержки могут быть очереди, но на фоне платной подписки такой опыт вызывает вопросы. Если за ответом приходится ждать до часа, мне сложно понять, в чём именно заключается премиальный уровень обслуживания в переписке.
Возможно, Ультра будет полезна тем, кто получает заказы быстро и регулярно использует все преимущества подписки. Но с моими сроками доставки и таким опытом общения с поддержкой я пока не вижу для себя смысла платить за неё 3 000 рублей.
🔥🔥🔥 Все промокоды, скидки и сертификаты Озон (Ozon) на НОЯБРЬ 2026 года!
(Обновлено 19 ноября 2026)
✅ Красота и уход
🛒 Повысили c -15% до -30% (!) скидку на косметику Kottur на Ozon🥰 ❗️ Только до 22 НОЯБРЯ ❗️ 🔥A988DE3B4BA0 - дополнительная скидка -30% (!) на косметику Kottur на Ozon 👈🏻
В новостях этого не рассказывают, но в Крыму с подачей электроэнергии все скажем так не очень хорошо.
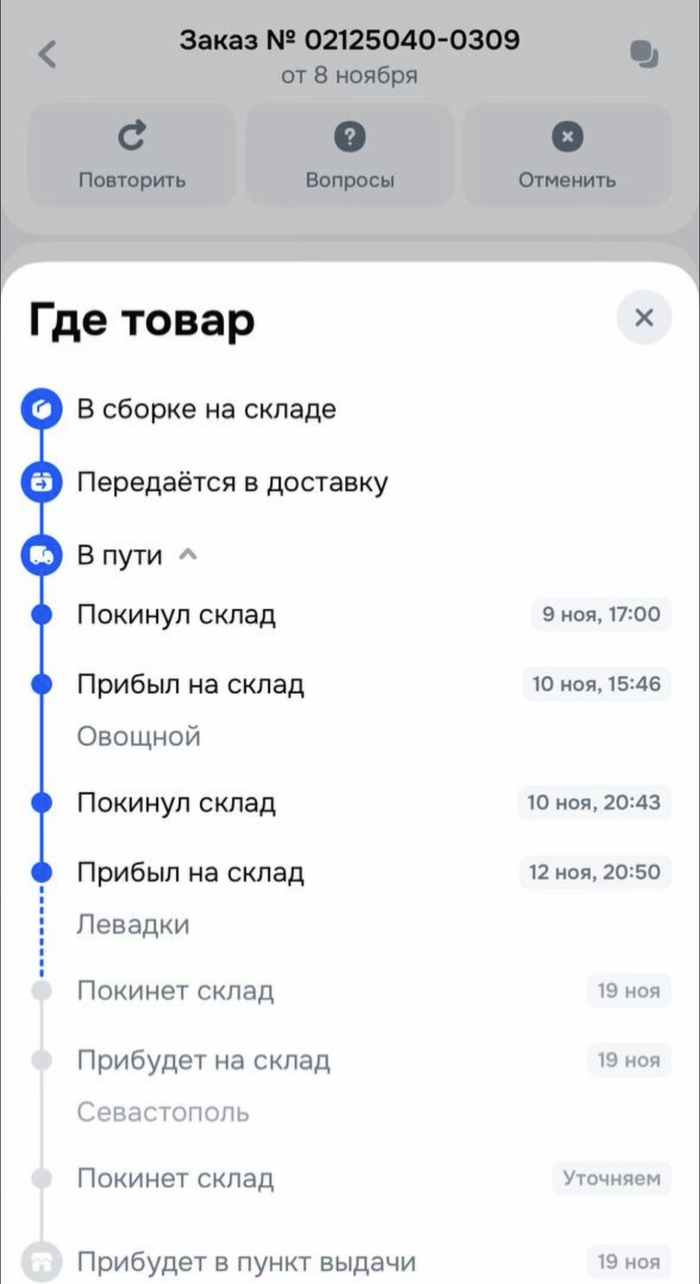
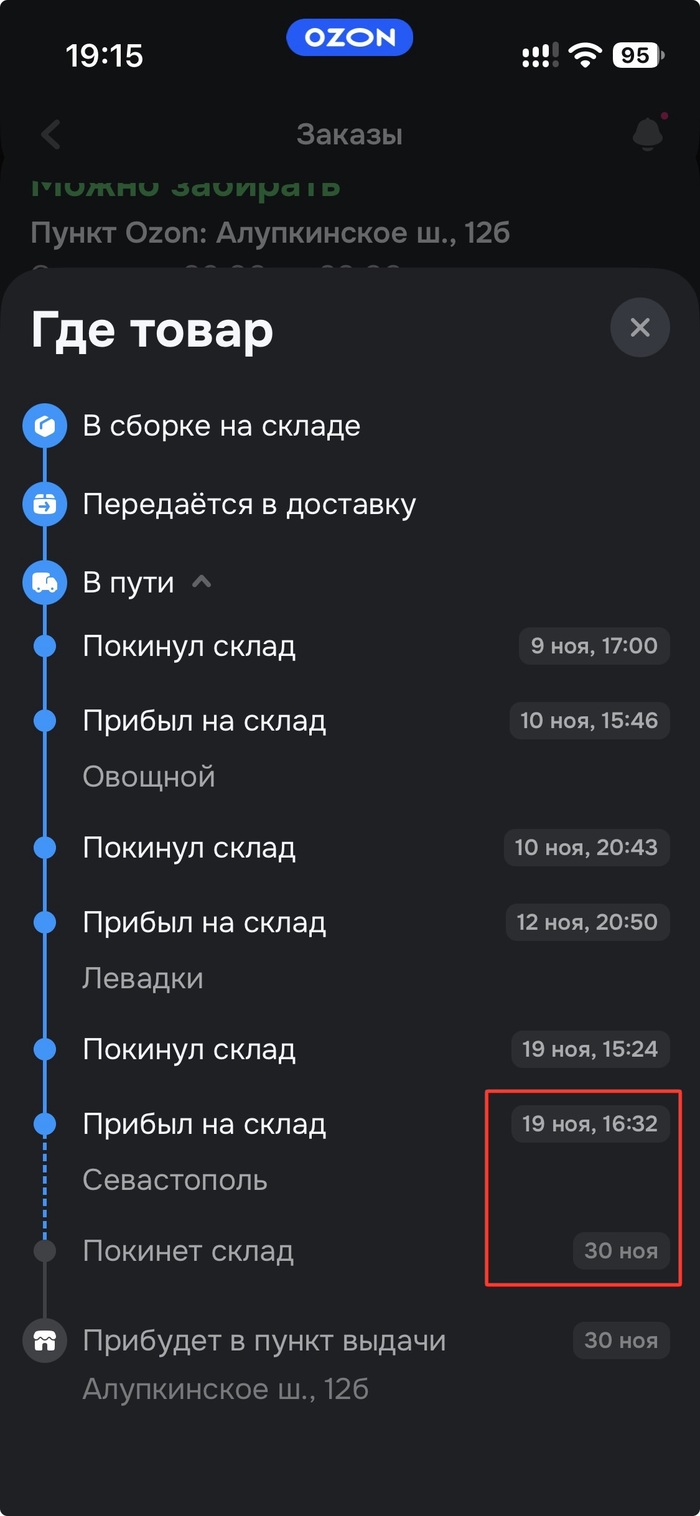
Решил заказать генератор, выбор пал на озон. Цена и сроки устроили. Первоначальная дата доставки была 16 ноября, затем поменялась на 19 ноября. Всяко бывает, сортировочные центры тоже могут было без света.
Но сегодня вдруг дата меняется на 30 ноября!!!
После первого изменения сроков доставки
Сегодня.
При этом заказ находится в 90 км от конечного пункта выдачи.
В связи с чем вопрос, до 30 ноября вы решили им там пользоваться или что?
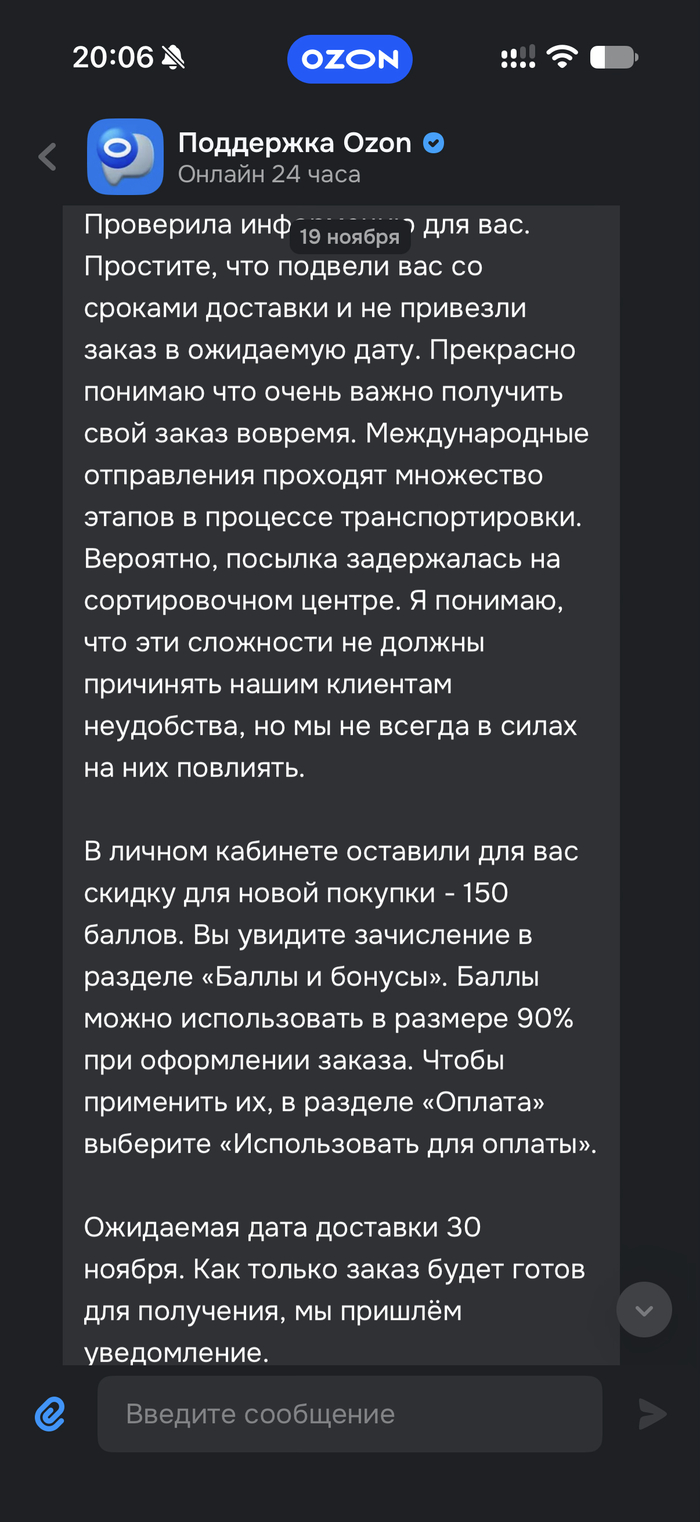
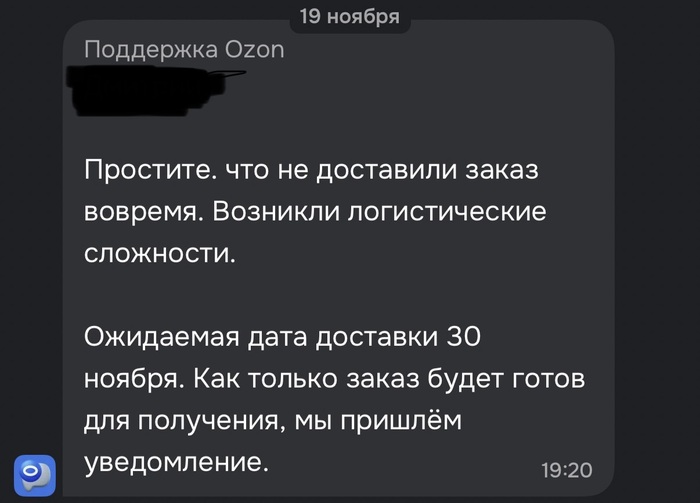
Так же заслуживает отдельного упоминания служба поддержки. Для чего нужны такие операторы, которых просишь разобраться в вопросе, передать выше. В ответ получаешь шаблонный ответ. А ну и 150 бонусов, спасибо огромное. Очень нужны.
Второму даже написал что там генератор, но нет, так же наплевать как и первому. Который каким-то образом разглядел международную доставку вдруг не пойми откуда.
Второго попросил разобраться и вникнуть, но нет, такой же шаблонный ответ и далее сразу отключаются. Т.е. продолжить диалог с оператором возможности нет. Всем наплевать.
Может кто-то может подсказать, какие логистические трудности могут быть что 2 недели заказ будет ехать 90 км?
@Ozon, вы как там себя ощущаете? Это недоработка конкретных сотрудников или политика компании такая? Всем на все наплевать?