
Годный кондуктор
Ссылку на кондуктор из видео оставил в комментариях
Мы в Максе https://max.ru/channel_kaketosdelano Мы в Телеге https://t.me/kakvsdelano
Ссылку на кондуктор из видео оставил в комментариях
Мы в Максе https://max.ru/channel_kaketosdelano Мы в Телеге https://t.me/kakvsdelano
2 минутная наглядная пошаговая инструкция как сделать проживание детей в отелях и гостиницах бесплатным. В показанном примере стоимость номера для 2 взрослых и 2 детей обойдётся в 1423$ 1000$, экономим 423$.
Около 15 лет я проработал в банке, видел всё изнутри: уставших менеджеров, которые идут в ближайший круглосуточный магазин за пельменями после смены; мам с колясками, которые пытаются одной рукой удержать ребенка, а другой приложить карту к терминалу; и пенсионеров, которые боятся банкомата как огня.
Когда я ушел из банка и открыл частную практику финансового консультанта, я думал, что буду учить людей сложным инвестиционным стратегиям. Но знаете, с чем ко мне приходят 9 из 10 человек с вопросом «Куда уходят деньги?»
Они просто отдают банку от 3 до 10 тысяч рублей в месяц. Добровольно. Просто потому, что им лень потратить 20 минут на перенастройку своих карт.
Я пишу этот пост в рамках своего небольшого просветительского проекта. Считаю, что базовая финансовая грамотность должна быть доступна каждому бесплатно, без платных курсов и вебинаров.
Сегодня я покажу, как перестать кормить банки и забрать свои деньги. И да, если после этого текста вы поймете, что сами не хотите ковыряться в настройках — вы знаете, где меня найти. Но большинство справится сами, тут нет высшей математики.
Как это работает на самом деле (взгляд изнутри кассы)
Когда вы стоите на кассе «Перекрестка» и пикаете сканером продукты, вы думаете, что просто тратите свои 5000 рублей. На самом деле в этот момент происходит скрытая сделка.
Магазин отдает банку, чей терминал стоит на кассе, комиссию за эквайринг. В среднем около 1,5–2%. С ваших 5000 это 75–100 рублей. Эти деньги делятся: часть уходит платежной системе, часть банку-владельцу терминала. А приличный кусок падает моему бывшему работодателю — банку, который выпустил вашу карту.
Кэшбэк — это когда банк смотрит на эти 100 рублей своей прибыли и думает: «Так, этот клиент платит картой конкурента. Надо его переманить. Отдам-ка я ему 20 рублей обратно». Это не подарок и не благотворительность. Это банальный подкуп вашей лояльности. Самая дешевая реклама для банка.
Где вы теряете тысячи (реальные боли моих клиентов)
За годы в банке я наизусть выучил, где банк незаметно забирает ваш кэшбэк.
Ловушка одной карты. У вас в кошельке лежит «самая лучшая» карта, которую вы оформили пять лет назад по совету операциониста. На ней 1% на всё. Вы платите ей и за ипотеку через приложение (где кэшбэка нет вообще), и за хлеб. Вы генерируете банку прибыль, а он кидает вам копейку.
Случайные категории. В лучшем случае раз в месяц банк просит выбрать категории повышенного кэшбэка. Люди по привычке или наугад тыкают в «АЗС» и «Такси». А потом я смотрю их выписку и вижу: на бензин ушло 4 тысячи, а на продукты — 60. Человек получил 40 рублей кэшбэка вместо 1200.
Невыгодное округление. Вы купили кофе за 190 рублей. Банк начислит кэшбэк со 100. Купили за 210 — со 200. На одной чашке — мелочь. На 30 чашках в месяц — это уже половина стоимости той самой банки кофе, которую вы покупаете домой.
Как это выглядит в реальности: два кейса из моей практики
Давайте покажу на деньгах, которые мы с клиентами буквально вытащили из кармана банков.
Кейс №1. Семья Петровых, двое детей, ипотека. Пришли с классическим запросом: «Денег нет, живем от зарплаты до зарплаты, хотя пашем оба». Сели разбирать выписки. У них в «Магните» и «Пятёрочке» ежемесячно уходило 70 тысяч рублей. Смотрю на их карту — 1% на всё. — Ребята, вы каждый месяц дарите банку 3500 рублей просто за то, что покупаете еду.
Мы перевели их основные продуктовые траты на карту другого банка, где дают честные 5% на супермаркеты. Потолок там как раз 5000 рублей. 70 000 * 5% = 3500 рублей. Плюс вынесли заправку их машины на отдельную карту с 10% кэшбэком (около 10 тысяч в месяц) — еще 1000 рублей. Плюс категорию «Такси и транспорт» (возят детей на секции) — еще около 1500 рублей. Итого: +6000 рублей в месяц чистыми. Это 72 тысячи в год. Два платежа по их ипотеке. Им не пришлось меньше есть или отказываться от кружков.
Кейс №2. Лена, 32 года, проектировщик. У Лены хороший доход, но деньги «испаряются». Вроде ничего дорогого не покупает, а в конце месяца на карте пусто. Смотрим выписку. Кофе с собой — 5 тысяч в месяц. Продукты — 20 тысяч. Такси — 10 тысяч. У Лены была одна солидная «черная» карта с 1% кэшбэка. Мы завели ей еще пару правильно настроенных карт, где можно каждый месяц самой выбирать категории, плюс базовый процент вырос. Лена выбрала: «Кафе и рестораны» (7%), «Продукты» (5%) и «Такси» (10%). Считаем: 5к (кофе) + 20к (продукты) + 10к (такси) = 35 тысяч трат в этих категориях. Ее старый кэшбэк с этих трат: 350 рублей. С остальных 50 тысяч трат по 1% — еще 500 рублей. Итого старый доход: 850 рублей. Ее новый кэшбэк: 350 (кофе) + 1000 (продукты) + 1000 (такси) = 2350 рублей. Плюс базовые 2% на остальные 50 тысяч трат — еще 1000 рублей. Итого новый доход: 3350 рублей. Итого: +2500 рублей в месяц. Лена на эти деньги раз в месяц оплачивает себе сеанс у классного массажиста. Банк теперь платит за ее здоровье и расслабление.
Что делать прямо сейчас
Вам не нужно закрывать старые счета и бежать за новыми картами. Нужно просто навести порядок.
Аудит. Откройте банковское приложение. Посмотрите на аналитику трат за последний месяц. Выпишите топ-3 категории. Обычно это «Супермаркеты», «Такси» и «Кафе».
Ревизия пластика. Посмотрите, что у вас лежит в кошельке. Какая карта дает максимальный процент на ваши топ-3 категории? Если такой карты нет — ее пора завести. Сейчас на рынке куча предложений, где дают 3–5% на еду. Это база.
Настройка. Зайдите в раздел «Бонусы». Выключите округление (если есть), проверьте, не подключены ли платные подписки, которые вам не нужны. И когда придет время выбирать категории — будьте честны. Выбирайте не то, что «вдруг пригодится», а то, где стоит ваш терминал самообслуживания в пятницу вечером.
Правило нескольких карт. Оставьте в быстром доступе телефона (Mir Pay) несколько карт и подпишите их. Первая — «для всего» (базовый процент). Вторая (третья, четвертая) — «для еды», «для бензина» и т.п. (жирный процент). Приучите себя: захожу в супермаркет — нажимаю на нужную иконку. Это входит в привычку за неделю.
Зачем я вам это рассказываю?
Да, я финансовый консультант. И да, когда люди видят, как легко находятся 5–10 тысяч рублей в их же собственном кармане, они начинают доверять. И часто приходят ко мне уже с вопросами про инвестиции, накопления на квартиру или оптимизацию налогов.
Но эта статья — не крючок. Это инструкция по технике безопасности. Банки — это огромные машины по зарабатыванию денег. Они не злые, они просто работают. И кэшбэк — это их способ сказать вам «спасибо» за то, что вы пользуетесь именно их шестеренкой.
Моя задача как специалиста — сделать так, чтобы это «спасибо» было весомым. Перестаньте отдавать свои деньги за красивые интерфейсы приложений. Начните брать свое. Это честно заработанные вами деньги.

Пример хорошей настройки карты (конечно, бывает не каждый месяц и нужно поискать)
Сделал расширение для Google Chrome при помощи которого можно вырезать куски видео из рутуба и вк. Ставите расширение, под ним появляется таймлайн для вырезания кусочка (как на скрине).
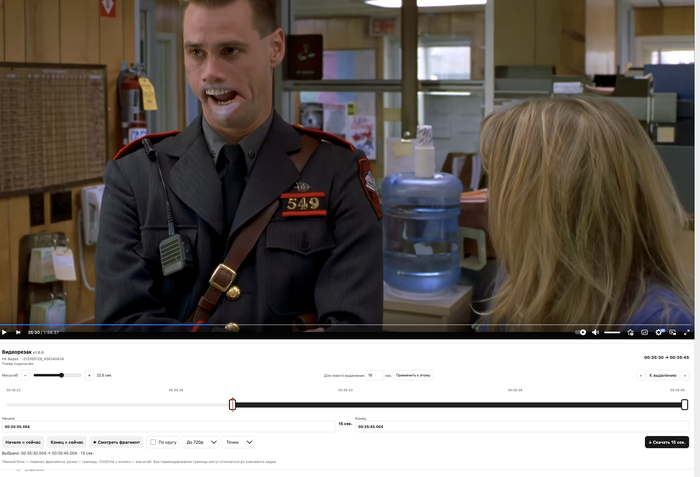
Вот так выглядит
https://chromewebstore.google.com/detail/lcmnmlcbgdiojodoceh..., кому надо. Проверил на маках и на винде - работает и там и там, но проверял только в последней версии хрома.
Публикую анонимно, т.к. тут мой аккаунт вообще про другое
Пикабу, привет!
Хочу поделиться наболевшим. Думаю, у многих вечер буднего дня выглядит так: выползаешь с работы с чугунной головой. В животе урчит. Открываешь холодильник — там повесилась мышь, грустно лежит половинка сморщенного лимона и банка майонеза.
Вздыхаешь, открываешь приложение доставки, тыкаешь в пиццу или шаурму: «Ну сегодня последний раз, с понедельника точно начну варить гречку».
В конце месяца смотришь в банковское приложение и офигеваешь: на доставку ушло под 40 тысяч рублей. В зеркале при этом почему-то не спортивная фигура, а заплывающий салом тюлень.
Я честно пытался это исправить:
Скачал приложение для подсчета калорий. В первый день всё было весело. На третий день, когда пришлось на кухонных весах отмерять 80 грамм огурца и взвешивать огрызок яблока, у меня начал дергаться глаз. А главное — приложение не подсказывает, что именно купить и приготовить, чтобы не стоять у плиты часами.
Спросил совета у нейросетей. Попросил ChatGPT составить недорогое меню на 2000 ккал. Нейросеть выдала шедевр: тост с 35 граммами авокадо и семенами конопли на завтрак, спаржа с лососем су-вид на обед. Спасибо, конечно, но я живу в обычном спальнике, у меня под окнами «Пятёрочка» и «Магнит», а не гастроном «Глобус Гурмэ».
Короче, я разозлился и решил написать Telegram-бота для себя любимого.
Еда должна быть максимально простой. Курица, индейка, яйца, творог, гречка, макароны, овощи. Никаких артишоков, трюфельного масла и прочей буржуазии.
Готовка — не дольше 15–20 минут. Закинул на сковороду, сварил, съел. Мыть три сковородки и кастрюлю после работы я не нанимался.
Главный пункт — целые пачки. Никаких «возьмите 73 грамма риса». Если нужен рис — в список покупок идет нормальная пачка на 800 грамм, а остаток учитывается при планировании на следующие дни.
Цены из реальных магазинов. Чтобы бот сразу показывал, в какой супермаркет у дома выгоднее зайти со списком покупок.
Отдельная история была с парсингом цен. Оказалось, сайты супермаркетов люто защищаются от ботов. Если пытаться собирать цены с сервера — тебя сразу банят.
Пришлось закостылить схему: дома на подоконнике у меня стоит старый ноутбук, подключенный к обычному домашнему провайдеру. Сервер слал запросы ему, ноутбук через скрипты тихо притворялся обычным человеком, листал каталог «Пятёрочки» и отдавал цены обратно.
На прошлой неделе дома отрубили свет, ноутбук уснул, а бот остался без цен. Пришлось срочно допиливать автоматическое переключение на Купер и Яндекс Еду, чтобы ничего не падало.
Пользуюсь ботом третью неделю:
На неделю нормальной, сытной еды с хорошим количеством белка (курица, творог, яйца, овощи, крупы) на одного человека уходит около 3 200 – 3 500 рублей.
В месяц получается около 14 000 рублей вместо прежних 40к на пиццах и фастфуде.
Главное облегчение — не надо каждый день ломать голову: открываешь телефон, там всё написано по шагам.
Бот живет в Телеге: @EatlyTwinDev_bot. Никаких оплат и привязок карт на старте нет, можно просто зайти, вбить свой рост/вес, убрать то, что вы терпеть не можете (например, рыбу или лук), и посмотреть готовый план со списком продуктов.
Попинайте в комментариях: что думаете? Каких простых блюд вам обычно не хватает, когда пытаетесь готовить дома?
Вы не понимаете, это база. )На самом деле, этот искусственный свет в вагонах и вырвиглазное освещение реально бьют по мозгам. всегда надеваю солнцезащитные очки ради того, чтобы убрать раздражающий фактор и отсечь мелькание толпы .
Мало того, я ещё и беруши вставляю, чтобы устроить себе максимальный дзен.
не стоит вскрывать эту тему, мы просто бережем кукуху.)
Если на колоритном испанском рынке или в лавке сувениров вы робко выдаёте продавцу книжное «¿Me haces un descuento?» (Сделаешь мне скидку?), вы мгновенно выдаёте в себе иностранца. Сама по себе эта фраза абсолютно правильная, рабочая, и её точно нужно оставить в своём арсенале. Но уличная торговля в Испании — это элемент шоу, и чтобы продавец скинул цену со всей душой, лучше жонглировать разными выражениями в зависимости от ситуации.
Сохраняйте три сочных варианта, как просить скидку на живом языке:
«¿Me haces un descuento?» (Мэ асэс ун дэскуэнто) — «Сделаешь мне скидку?». Железная, классическая база. Носители её активно используют, но звучит она довольно официально. Оставьте её для крупных торговых центров, сетевых магазинов одежды или когда покупаете дорогую технику и оформляете документы.
«¿Me lo dejas más barato?» (Мэ ло дэхас мас барато) — «Отдашь подешевле?» или «Скинешь немного?». Самый ходовой, расслабленный уличный вариант для рынков и развалов. Продавец сразу поймёт, что вы общаетесь по-простому, улыбнётся и охотно уступит пару евро на хамон или фрукты.
«¿Qué precio me haces?» (Кэ прэсио мэ асэс) — «А какую цену сделаешь мне?». Идеальный финт, если вы берёте сразу несколько вещей, например, три сувенира или гору фермерского сыра. Вы как бы ненавязчиво подталкиваете торговца сделать вам приятный бонус как оптовому покупателю.
Ссылка на машинку для безопасной стрижки когтей в комментариях