Где мои деньги
1 пост
1 пост
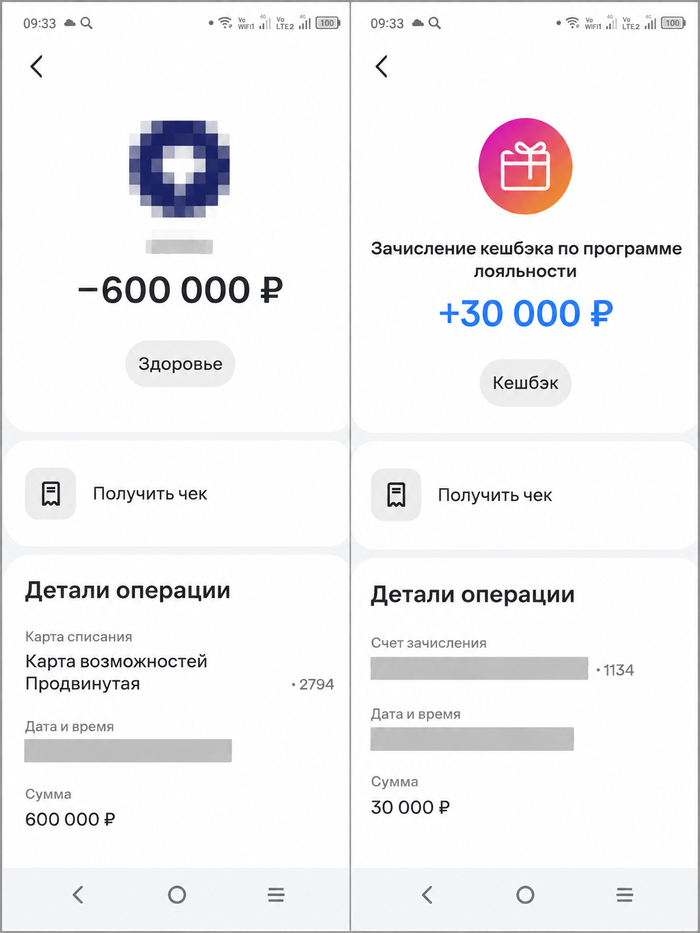
(На скриншотах выше — реальные операции: слева оплата страховки НСЖ на 600 000 ₽, справа зачисление кэшбэка +30 000 ₽ Получатель платежа замазан).
Представьте ситуацию: вы приходите в приличную клинику или платите за крупную услугу, уверенно прикладываете карту с обещанными процентами кэшбэка. Вы уже мысленно тратите эти бонусы, но в конце месяца в приложении банка видите жалкие копейки. Знакомо?
Поздравляю, вы, сами того не зная, стали жертвой мискодинга (mis-coding). И пока вы недоумеваете, кто-то в тишине экономит на вас десятки тысяч рублей.
Я изучил последние данные НСПК и вспомнил два случая из жизни, которые идеально иллюстрируют эту серую зону финтеха. Спойлер: ваш кэшбэк не испаряется в никуда. Он просто оседает в карманах тех, кто умеет хитро играть с цифрами.
Что такое MCC-код и почему он так важен?
MCC (Merchant Category Code) — это цифровой паспорт любого бизнеса в мире безналичных платежей. По нему банк понимает, чем именно занимается точка: продает она шаурму, лечит зубы или стрижет газоны.
От этого кода напрямую зависит интерчейндж — комиссия, которую банк-эквайер (тот, что обслуживает терминал в магазине) платит банку-эмитенту (тому, что выдал вам карту).
В чем подвох? В разных тарифах. Например, для предприятий фастфуда комиссия по картам «Мир» при чеке до 1,3 тыс. рублей составляет смешные 0,5%. А вот для полноценных ресторанов с посадкой — уже 1,65%. Чувствуете, где собака зарыта? Недобросовестному бизнесу достаточно хитро настроить платежный шлюз, чтобы дорогая стоматология или элитный салон в банковской системе выглядели как ларек с хот-догами или магазин хозтоваров.
Экономия налицо. А недополученные деньги банка-эмитента? Их просто вычитают из вашего кэшбэка.
История №1: Как мой друг оплатил имплантацию по тарифу «Разные услуги»
Мой хороший знакомый, назовем его Андрей, решил привести зубы в порядок. Процедура была серьезной: установка двух имплантов и коронок. Итоговый чек в частной стоматологии составил 280 000 рублей.
У Андрея была банковская карта с отличными условиями: 10% кэшбэка на медицину и 1% на все остальные покупки. Математика в голове у него сложилась мгновенно: 28 000 рублей приятного бонуса, которые частично окупают лечение.
Каково же было его удивление, когда в выписке он увидел начисление в размере 2 800 рублей (это ровно 1%).
Он бросился звонить в клинику. Там мило ответили: «Ой, это наш платежный агрегатор так проводит операции, у нас общий договор с банком, ничего не можем поделать». Андрей написал в поддержку своего банка. Там развели руками:
«Мы начисляем кэшбэк строго в соответствии с MCC-кодом, который присвоил операции банк-эквайер. Код 7399 (Различные услуги — нигде более не классифицированные) не входит в категорию "Медицина", поэтому начислен базовый кэшбэк 1% на все».
В итоге Андрей не досчитался 25 200 рублей — разница между ожидаемыми 10% и полученным 1%. Просто так. Потому что кто-то решил сэкономить на эквайринге, подменив цифровой паспорт своей клиники на код «различные услуги».
Что говорит НСПК: масштаб бедствия
Эта проблема давно не секрет. На Петербургском международном экономическом форуме (ПМЭФ-2026) НСПК раскрыла статистику. Оборот по картам «Мир» по итогам 2025 года составил 112 триллионов рублей. И на этом гигантском поле мискодинг процветает.
Вот главные факты, которые стоит знать:
Топ подделок: чаще всего подменяются коды фастфуда и продовольственных магазинов. По картам международных систем на фастфуд приходится 42% нарушений.
Главный тренд года — медицина. По картам «Мир» наибольший объем пересчитанных комиссий приходится именно на медицинские учреждения (стоматологии, спа-салоны, косметология без лицензии).
Парадокс чека: на медицину приходится всего 11% от числа случаев мискодинга, но 61% от денежного объема пересчитанных комиссий. Почему? Потому что чеки там огромные. Ошибка или злой умысел на покупке за 300 тысяч рублей бьет по бюджетам гораздо сильнее, чем на чеке за бургер.
Когда НСПК выявляет такое нарушение, банк-эквайер получает штраф, а интерчейндж пересчитывается в пользу банка-эмитента. Но до конечного клиента эти деньги как правило не доходят.
История №2: Как я получил 30 000 рублей кэшбэка «просто так»
А теперь история с противоположным знаком, которая случилась со мной лично.
В этом месяце у меня в банке действовала категория 5% кэшбэка на медицину. Я оформлял полис накопительного страхования жизни (НСЖ) на сайте одной очень крупной страховой компании (названия не будет, мы же не хотим судебных исков, правда?). Сумма взноса составила 600 000 рублей.
Честно говоря, я не знал (а может быть, и догадывался), что оплата пройдет с MCC-кодом, который мой банк классифицирует как «Медицина» или «Здоровье». Но в конце месяца я получил свои законные 30 000 рублей кэшбэка (5% от 600 000).
Как так вышло? Платежный шлюз этой страховой компании был настроен с «оптимизацией». Чтобы снизить свои издержки на эквайринг, они использовали MCC-код, который для них был дешевле. А мой банк-эмитент классифицировал этот код как категорию «Здоровье» с повышенным кэшбэком.
Страховая компания сэкономила на комиссии. Банк-эквайер провел платеж. А мой банк, следуя букве своих же правил по этому MCC-коду, щедро наградил меня.
Я не стал писать в НСПК. Я не стал звонить в страховую с требованием «исправить ошибку». Я просто молча получил свои 30 000 рублей. И это, друзья мои, тот случай, когда система дает сбой в пользу клиента.
Что делать вам? Инструкция по выживанию
Значимая часть потребителей хорошо знает размер кэшбэка, который должен начислить банк. И если такой потребитель приходит в ресторан и рассчитывает получить, условно, 5% за покупку, а получает только 1%, потому что стоит MCC фастфуда, то он мгновенно жалуется своему банку.
Чек-лист для бдительного плательщика:
Всегда проверяйте выписку. Не ленитесь заглянуть в детали транзакции в приложении банка сразу после крупной покупки.
Смотрите на MCC-код и категорию. Если вы лечили зубы, а в выписке написано «Различные услуги», «Фастфуд» или «Оптовая торговля» — это красный флаг.
Пишите в поддержку банка. Да, иногда они отвечают шаблонами. Но если жалоб от клиентов одного и того же магазина становится много, банк-эмитент обязан направить запрос в НСПК.
Требуйте перерасчета. Если ошибка доказана, банк пересчитает интерчейндж, и в некоторых случаях (особенно при активной позиции клиента) кэшбек может быть доначислен вручную.
Помните: кэшбэк — это не подарок банка. Это часть той самой комиссии, которую платит продавец. И если продавец пытается обмануть систему, не позволяйте ему делать это за ваш счет.
А вы когда-нибудь сталкивались с тем, что кэшбэк начислялся не там, где вы ожидали? Делитесь историями в комментариях — возможно, ваш случай станет следующим расследованием.
Дисклеймер: названия банков и компаний в историях намеренно опущены или изменены. Статистические данные основаны на открытых отчетах НСПК и аналитике рынка безналичных платежей.
#ГдеМоиДеньги #ИзнанкаКэшбэка #MCC #БанковскиеСхемы #ФинансоваяГрамотность
