Где теряется кэшбэк и что с этим делать
Недавно писал про платное обслуживание карт, спасибо всем за внимание и комментарии 🙂 Сегодня тема, на которой путаются ещё чаще: кэшбэк.
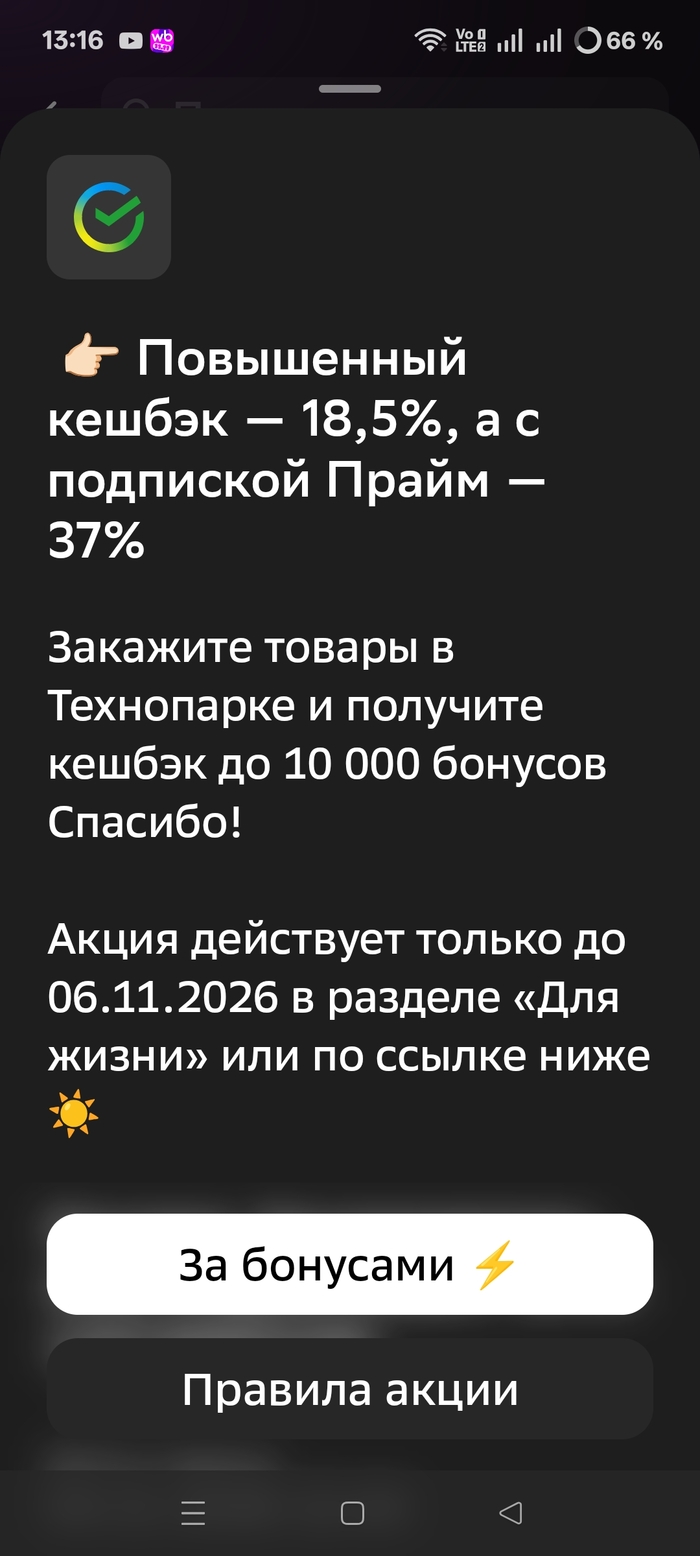
Реклама обещает "до 30%", “5% на всё любимое”, "баллы за каждую покупку". В итоге многие выбирают карту по самой большой цифре на баннере, а потом удивляются, что набежало меньше, чем ждали. Ниже разбор, где теряются проценты и как посчитать свой реальный процент.
Где теряются проценты и можно ли что-то сделать
Исключения по MCC-кодам: главная головная боль
Банк определяет категорию покупки не по названию магазина, а по коду, который магазину присвоил эквайер. Аптека в супермаркете может пройти как "супермаркет", кафе на заправке как "АЗС". Покупка была в нужной категории, а кэшбэк начислили по общему проценту.
Что делать:
Не согласны с категорией, сразу пишите в поддержку. Честно скажу, путаницу между фастфудом, кафе и рестораном оспорить скорее всего не получится. Но при явных расхождениях вроде "супермаркет" вместо "кафе" поддержка часто идёт навстречу. Кэшбэк многие банки начисляют не сразу, а раз в месяц, поэтому придётся не забыть и перепроверить начисление.
Повышенный кэшбэк только в категориях
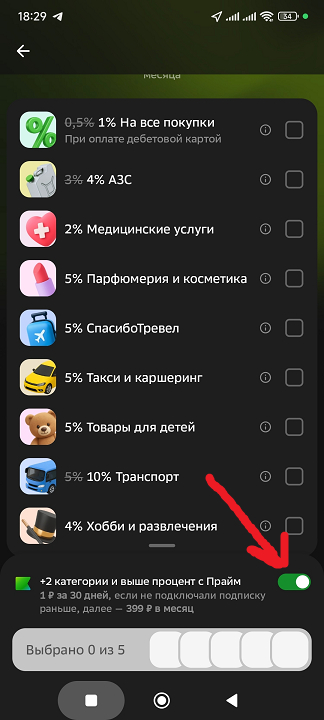
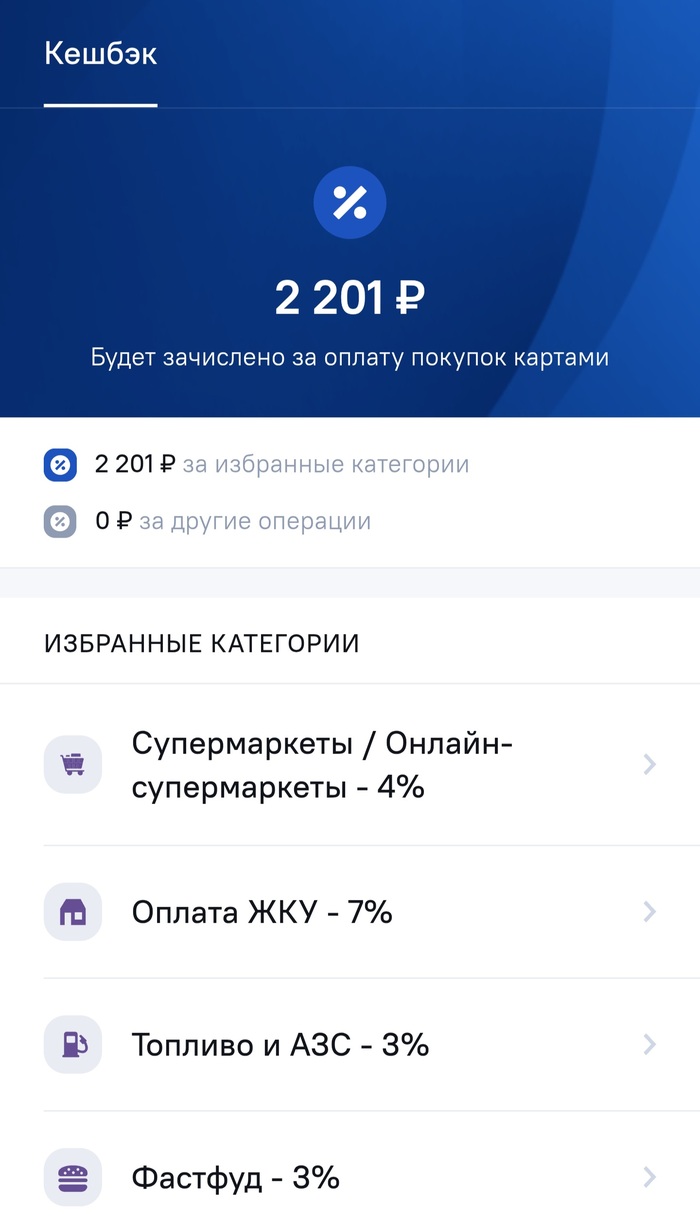
“5%” почти всегда означает 5% в 2–4 выбранных категориях. На всё остальное обычно 1% или а уже стали давать ещё меньше. Если на эти категории приходится треть трат, реальный процент получается совсем другим.
Что делать:
Один раз разобраться и использовать с выгодой для себя. Заводим карты банков, которые не берут плату за обслуживание и дают выбирать категории. Раз в месяц выбираешь в каждой разные категории и записываешь. Дальше всё под рукой, и ты знаешь, какой картой платить, чтобы процент был самый выгодный.
Округление
Мелочь, но набегает. Часть банков начисляет кэшбэк с каждой покупки и округляет вниз до рубля. Покупка на 99 ₽ с 1% даёт 0 ₽ кэшбэка. Если покупок много и они мелкие, теряется заметная доля.
Что делать:
Посмотреть в тарифе, как банк считает кэшбэк: с каждой покупки или от суммы покупок за месяц. Мелочь вроде кофе и проезда лучше оплачивать той картой, где кэшбэк считается от суммы за месяц, тогда копейки не теряются.
Как посчитать свой реальный процент за 5 минут
Открой приложение банка, раздел с кэшбэком или бонусами.
Найди историю начислений за последние 3 месяца и сложи всё начисленное.
Открой траты за те же 3 месяца и сложи все покупки картой.
Раздели первое на второе. Это твой реальный процент.
Если кэшбэк баллами, проверь, сколько из начисленного можно перевести на счет (очень актуально для Альфы и Яндекса)
Какую карту держать для мелких покупок?
В идеале посчитать реальный процент по своей основной карте по категориям и прикинуть ещё пару карт других банков, если они есть. Так легко понять, какая карта выгоднее для постоянного пользования.
Особенно когда лень смотреть категории и прикладываешь ту, что проще (NFC, зарплатная, стикер и т.д.), пусть это хотя бы будет карта с нормальным базовым процентом на всё и без округления с каждой покупки. Тогда даже "ленивые" покупки не проходят мимо кэшбэка.
Посчитайте свой реальный процент и напишите в комментариях, сколько вышло. Интересно, у кого самая большая разница между обещанным и реальным.
Пишу про деньги и банки без воды, в основном тут: vk.ru/dengi_bez_pereplat