
0 просмотренных постов скрыто

Вопрос по договору ОСАГО
Уважаемые юристы, подскажите, может ли физическое лицо при заключении договора обязательного страхования гражданской ответственности владельца транспортных средств кроме полиса ОСАГО требовать в бумажном виде непосредственно сам договор? Обязан ли страховщик выдать по требованию страхователя такой договор?
Так, правилами 837-П в п 1.2 - 1.2. Обязательное страхование осуществляется владельцами транспортных средств путем заключения со страховщиками договоров обязательного страхования гражданской ответственности владельцев транспортных средств (далее - договор обязательного страхования), в которых указываются транспортные средства, гражданская ответственность владельцев которых застрахована
Статья 940 ГК РФ прямо говорит - Договор страхования должен быть заключен в письменной форме.
Несоблюдение письменной формы влечет недействительность договора страхования, за исключением договора обязательного государственного страхования (статья 969).
В Страховой отказываются выдавать договор, ссылаясь на то, что ПОЛИС и есть договор.
На сайте страховой компании нет шаблона такого договора, чтобы с ним можно было ознакомиться
Показать полностью

Договор
Показать полностью
3
Высокие, высокие отношения...
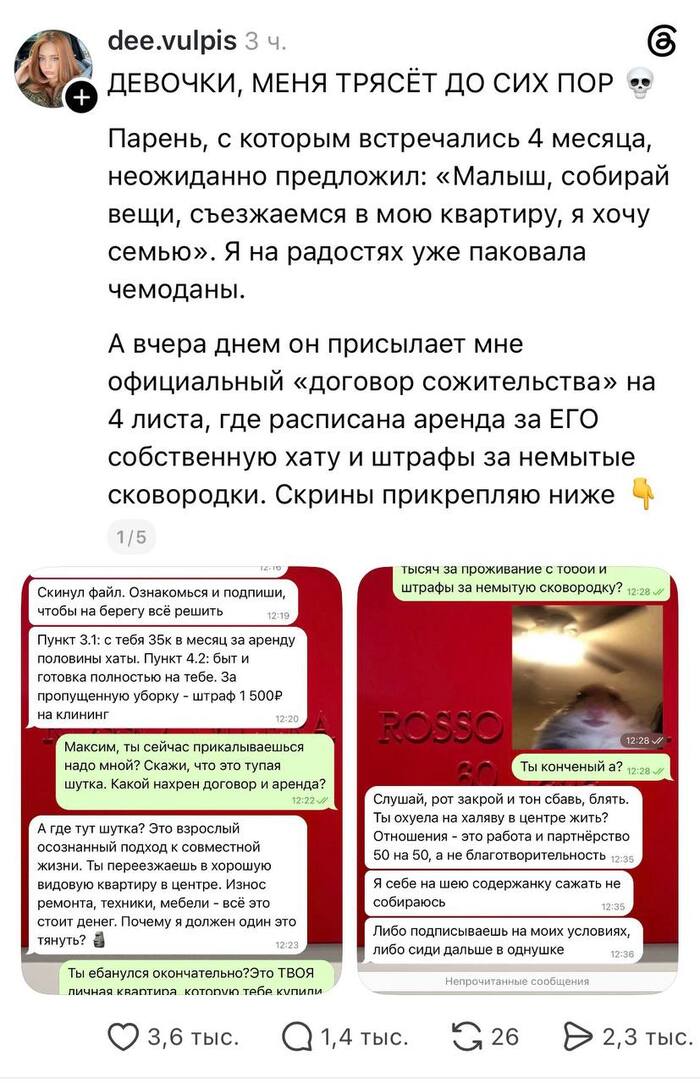
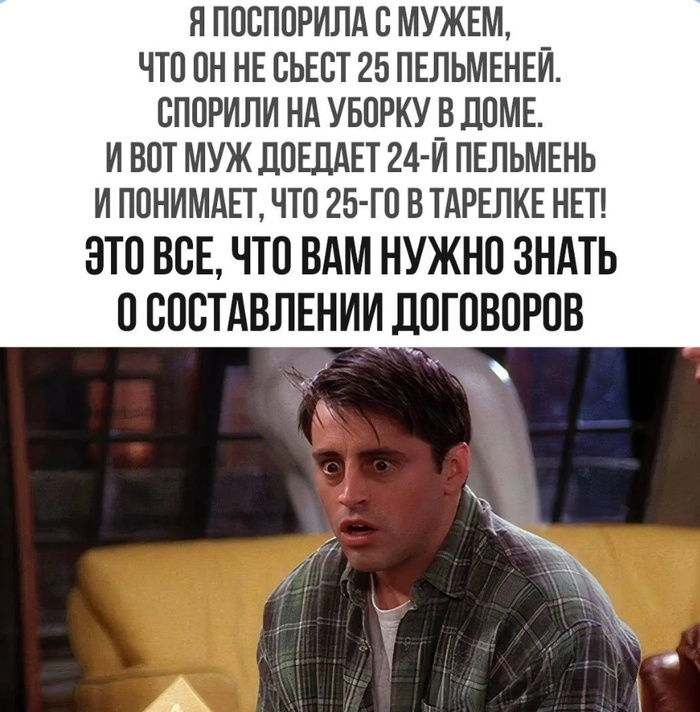
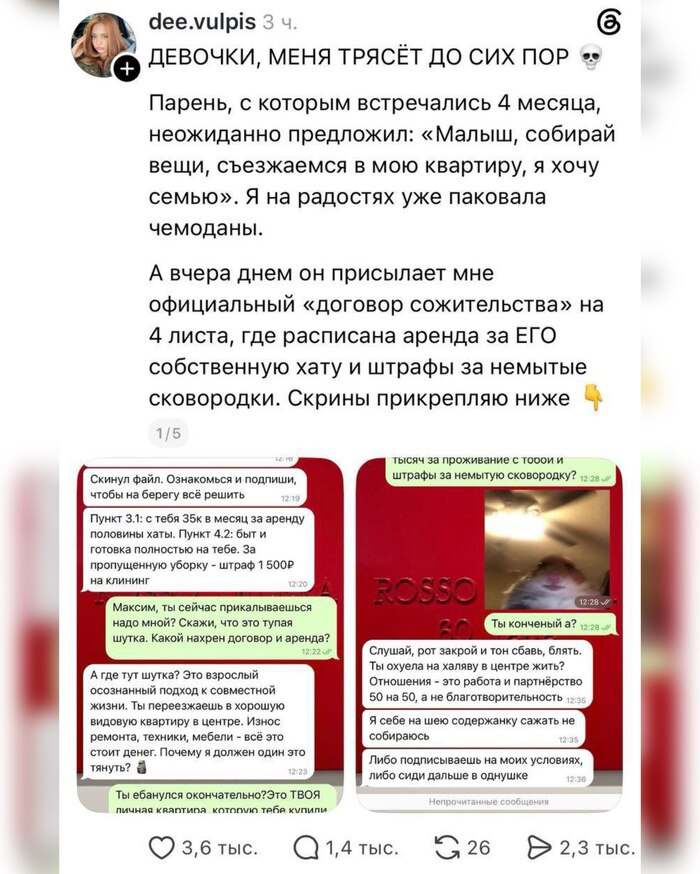
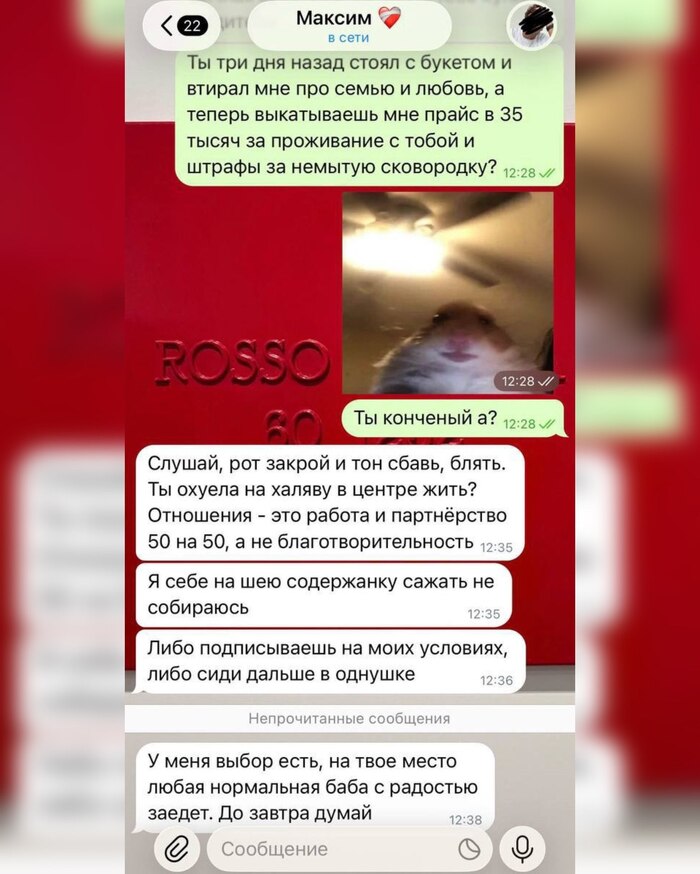
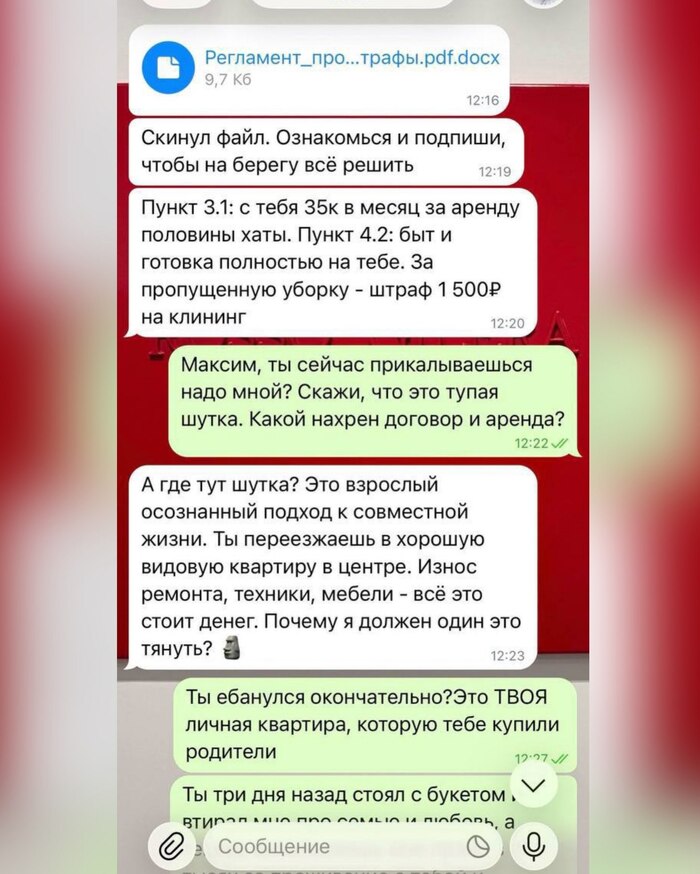
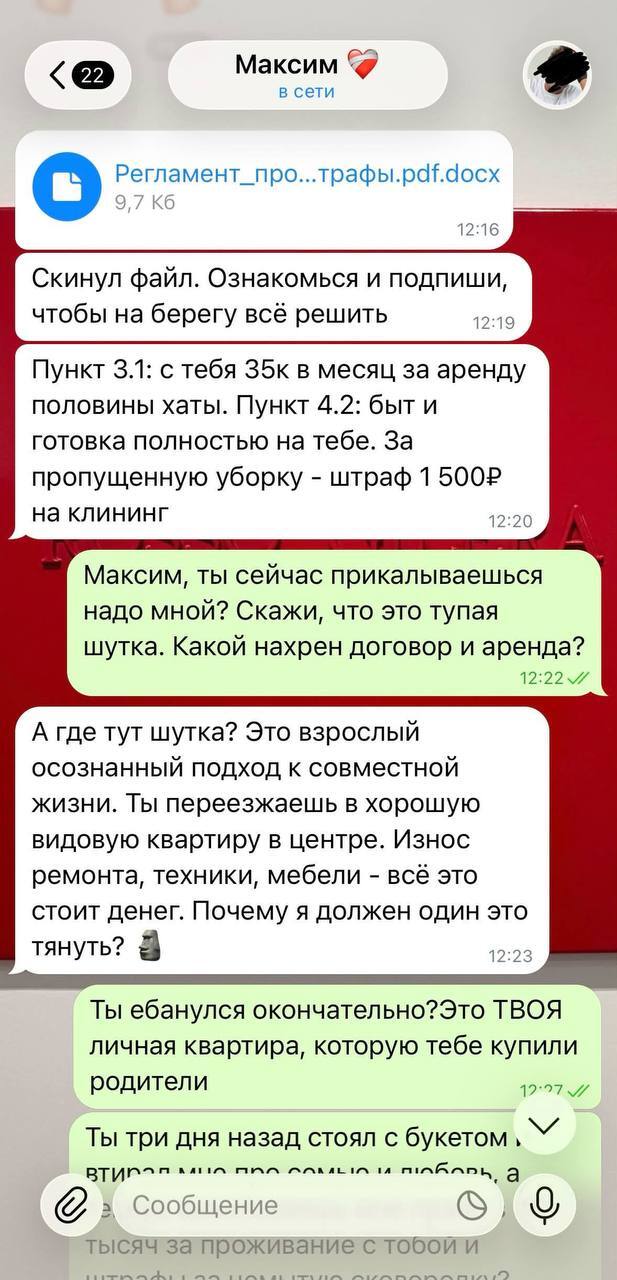
Парень предложил девушке переехать к нему в квартиру в центре Москвы, а потом выставил «договор сожительства». За жильё она должна платить 35 тысяч рублей в месяц, а за пропущенную уборку — 1,5 тысячи штрафа. Также есть санкции за немытые сковородки.
Максим объяснил такой подход «осознанной совместной жизнью» и тем, что один не должен тянуть на себе расходы из-за износ мебели и техники. При этом он не понимает, как она собиралась жить «на халяву», и попросил хорошенько подумать до завтра — ведь на её место «любая нормальная баба с радостью заедет».
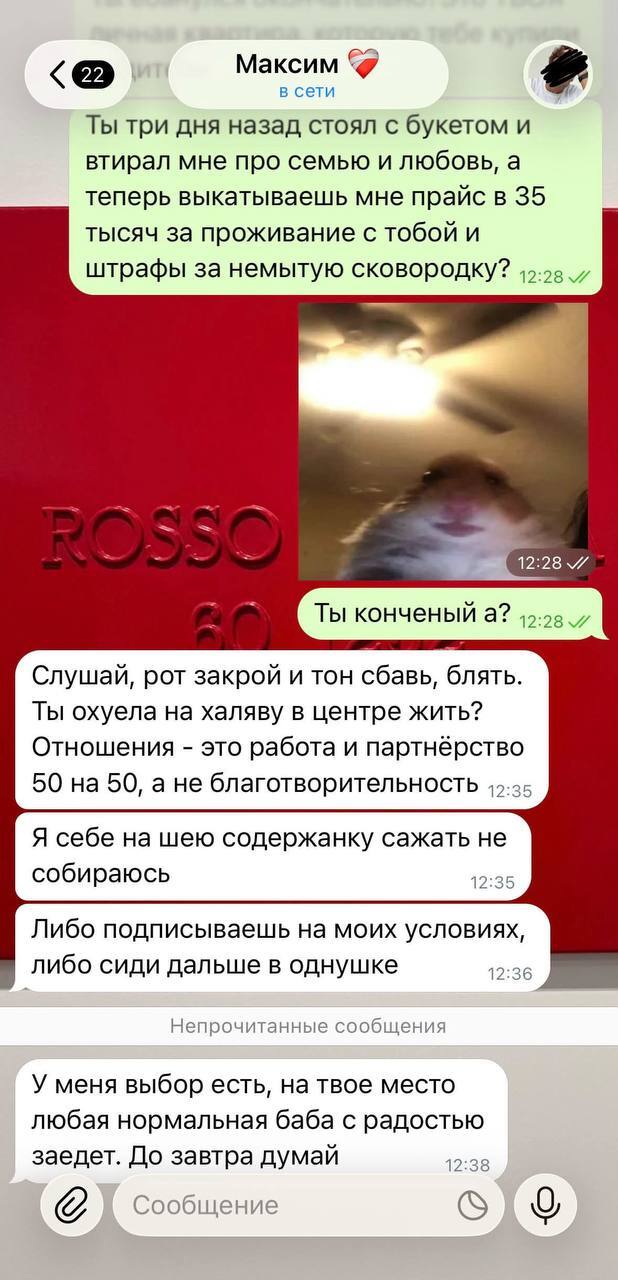
(Подсмотрено в "Женские мемы" - добро пожаловать в наш клуб!)
P.S. Подборка самых необычных копилок - для денег, винных и пивных пробок, для хорошего настроения - здесь!
Показать полностью
3


Оплатили тур и переживаете, что его не существует? Вот что можно проверить за пару минут
Тур оплачен, отпуск согласован, чемодан пока стоит на шкафу.
И тут появляется мысль:
А бронь-то точно есть?
Через пять минут вы уже открываете сайт авиакомпании, ищете отель, перечитываете договор и постепенно подозреваете всех.
На самом деле несколько вещей можно проверить довольно быстро.
Я Артем Гребенюк, руководитель юридического департамента «Слетать.ру». Вот с чего бы я начал.
1. Найдите в договоре туроператора
Турагентство и туроператор — не одно и то же.
Агентство продаёт тур, а туроператор его формирует и отвечает за туристский продукт.
По закону данные туроператора должны быть указаны в договоре: название, реестровый номер и информация о финансовом обеспечении.
После этого компанию можно проверить в Едином федеральном реестре туроператоров.
Важно смотреть не только на то, есть ли компания в реестре, но и на сферу деятельности. Например, право работать с турами по России ещё не означает право формировать зарубежные туры.
2. Проверьте агентство
Турагентства тоже включаются в единый реестр.
В карточке можно посмотреть, с какими туроператорами работает агентство и действует ли соответствующий договор.
Это важный момент: по закону полномочия турагента связаны не просто с наличием бумажного договора, а с внесением сведений о нём в реестр.
Если оператор из вашего договора там есть — хорошо.
Если нет, паниковать сразу не стоит: сведения по недавно заключённому договору могут появиться не мгновенно.
Но уточнить у агентства стоит:
«Подскажите, пожалуйста, на основании какого договора оформлена продажа тура этого туроператора?»
Обычно после такого вопроса всё быстро проясняется.
3. Проверьте перелёт
Если рейс регулярный и билет уже выписан, бронь обычно можно открыть на сайте авиакомпании по фамилии и номеру бронирования или билета.
Здесь важно различать бронь и билет.
Бронь фиксирует место в системе перевозчика, а подтверждением оформленного билета служит маршрут-квитанция.
Но с чартером всё иначе.
В пакетном туре отдельной брони на сайте перевозчика может вообще не быть, а билеты иногда оформляют совсем близко к вылету.
Поэтому сообщение «бронирование не найдено» при чартерном рейсе ещё не означает, что перелёта нет.
А что с отелем?
Главный документ здесь — ваучер.
Если его нет за неделю до поездки, это само по себе ещё не нарушение.
По действующим правилам комплект документов по туру должен быть передан туристу не позднее чем за 24 часа до начала путешествия, если договором или обстоятельствами не предусмотрено иное.
Если отель находится в России, его дополнительно можно проверить в реестре классифицированных средств размещения.
Зарубежного отеля там, конечно, не будет.
Если ничего не находится
Есть несколько ситуаций, которые выглядят тревожно, но могут быть совершенно нормальными:
электронной путёвки нет сразу после оплаты;
бронь не открывается на сайте авиакомпании, потому что рейс чартерный;
ваучер ещё не прислали;
зарубежного отеля нет в российском реестре;
данные по новому договору ещё не успели появиться в реестре.
С электронной путёвкой тоже есть нюанс: сведения могут появиться не сразу. По закону туроператор передаёт их в систему до 15-го числа следующего месяца, но не позднее начала поездки.
То есть один пустой экран ещё не повод считать отпуск потерянным.
А если что-то действительно не сходится?
Лучше сначала написать агентству или туроператору.
Не:
«Почему вы меня обманули?»
А, например:
«Не могу найти свою бронь. Подскажите, пожалуйста, номер бронирования и на каком этапе сейчас оформление документов?»
Письменный вопрос удобнее ещё и потому, что ответ остаётся у вас.
И полезно понимать, кому именно писать.
За туристский продукт в целом отвечает туроператор. А по вопросам оформления договора, передачи документов и действий агентства логично сначала обращаться туда, где вы покупали тур.
В итоге после покупки достаточно проверить несколько вещей:
договор → туроператор → агентство → перелёт → ваучер.
Без ежедневного обновления почты и мысли, что отпуск вот-вот исчезнет.
Показать полностью
1

Страховые термины, которые нужно знать каждому
Многие подписывают страховой полис, не читая, — и не потому, что не хотят разобраться. Просто язык страховых документов кажется непонятным. Возникает ощущение, что все намеренно усложнили, а значит, где-то есть подвох.
На самом деле подвоха нет — есть терминология, которая существует для точности. Сегодня рассмотрим основные понятия, чтобы лучше разбираться в мире страхования.
1. Страховая премия
Это сумма, которую платит клиент за то, чтобы полис действовал, — то, что в обычной речи называют «стоимостью страховки».
Пример: вы оформили полис кредитной защиты и внесли за него взнос при подписании договора. Этот взнос и есть страховая премия — плата за то, что риски на весь срок берёт на себя страховая компания.
2. Страховая сумма
Это максимум, который может выплатить страховая компания при наступлении страхового случая, — то есть размер защиты, а не размер платежа.
Пример: премия составила несколько тысяч рублей, а страховая сумма — размер вашей задолженности по кредиту. Разница между этими двумя цифрами и есть смысл страхования: небольшой взнос защищает существенно большую сумму.
3. Страховой случай
Это конкретное событие из числа перечисленных в договоре, при наступлении которого возникает право на выплату, — не любая неприятность, а именно то, что прописано в полисе.
Пример: в нашем полисе “А.Страхование” к таким событиям относятся установление инвалидности 1-й или 2-й группы, недобровольная потеря работы, обращение за медицинской помощью по программе ДМС, уход из жизни и тд. Увольнение по собственному желанию страховым случаем не является — решение принял сам работник, а не работодатель.
4. Выгодоприобретатель
Это тот, кто получает выплату по договору, — и здесь чаще всего возникает главное заблуждение.
Пример: многие считают, что деньги по кредитной страховке всегда уходят банку. В нашем полисе выгодоприобретателем по всем рискам является сам застрахованный, а в случае его смерти — его наследники. То есть защита работает в пользу клиента и его семьи, а не третьих лиц.
5. Период охлаждения
Это срок после оформления полиса, в течение которого от страхования можно отказаться и вернуть уплаченную премию полностью.
Пример: по нашим договорам добровольного страхования это от 14 до 30 календарных дней в зависимости от типа договора с даты заключения. Если в этот период не было страховых случаев и выплат, премия возвращается в размере 100 %, а деньги перечисляются в течение 7 рабочих дней с момента получения заявления и подтверждающих документов.
6. Пролонгация
Это продление договора страхования на новый срок без оформления всего пакета документов заново.
Пример: срок полиса истекает, а защита по-прежнему нужна — вместо заключения нового договора действие текущего продлевается. Удобно тем, что не приходится повторно проходить процедуру оформления, а покрытие не прерывается ни на день.
Зачем всё это знать
Разобравшись в этих терминах, вы перестаете зависеть от чужих пересказов и сможете сами понять, что именно вам предлагают: какой риск покрыт, кто получит выплату, в какой срок можно отказаться от договора.
Мы со своей стороны стараемся, чтобы разбираться приходилось как можно меньше: прозрачные условия и оперативное урегулирование — наши ключевые принципы.
Подробнее об условиях программ — на astrahovanie.ru.
Сохраните пост, чтобы термины были под рукой, и перешлите близким — знание этих терминов однажды может сэкономить кому-то немалую сумму.
Показать полностью