Ошибка на миллион
5 постов
Пока мы с вами допиваем осенний кофе, закрываем октябрьские задачи и думаем, как пережить новогодние праздники, в Госдуме уже кипит работа. Бухгалтеры сейчас сводят балансы за 9 месяцев 2026-го, а депутаты смотрят на 2027-й.
Там лежат два любопытных первоисточника — законопроекты № 617-9 и № 618-9. Это пока проекты, а не принятый закон, их ещё будут править. Но Минфин уже посчитал: только объединение доходов принесёт бюджету около 450 млрд рублей. Звучит красиво, но давайте переведём с чиновничего на человеческий: сколько эти меры будут стоить лично вам?
Разберём главные сюрпризы на условных примерах.
Сейчас НДФЛ считается по каждому источнику отдельно. Минфин хочет всё «унифицировать».
Суть: Все ваши доходы (зарплата, проценты по вкладам, дивиденды, продажа имущества) складываются в один большой котёл. И уже от общей суммы зависит ставка прогрессивного НДФЛ. Неожиданный нюанс: Банки хотят сделать налоговыми агентами по вкладам. То есть ФНС будет сама видеть, сколько вы заработали на депозите, и суммировать это с вашей белой зарплатой. (Необлагаемым остаётся не сам вклад, а предельный процентный доход по ст. 214.2 НК РФ. Участников СВО изменения не коснутся).
Считаем на пальцах (условный пример): Допустим, учредитель получает 3 млн ₽ зарплаты и 3 млн ₽ дивидендов за год. Правила 2026 года: Налог считается раздельно. Итого 804 000 ₽. Предложение на 2027 год: 6 млн ₽ попадают под максимальную ставку 18% (так как совокупный доход перевалил за 5 млн). Итог: 882 000 ₽. Денежный риск: Минус 78 тысяч рублей в год просто из-за того, что доходы математически сложили.
Любите заказывать мелочёвку, редкие запчасти или расходники с зарубежных маркетплейсов? Готовьте кошельки.
Суть: С 2027 года на товары электронной трансграничной торговли из третьих стран хотят вешать стандартный НДС 22%. Плюс ввести таможенный сбор 100 рублей за каждую посылку для личного пользования стоимостью до 200 евро. Выход: Маркетплейсы будут включать этот налог прямо в цену на этапе оплаты как налоговые агенты. Если вы или ваши сотрудники заказываете образцы для бизнеса — просто закладывайте +22% в бюджет на будущий год. Дешевле не станет.
Речь не обо всех фондах, а о закрытых и интервальных ПИФах для квалифицированных инвесторов.
Суть: Сейчас такие фонды не платят налог на прибыль внутри себя. Инвестор платит только когда забирает деньги, что позволяло легально откладывать налоги и реинвестировать. Минфин хочет брать 15% с пассивного дохода самого ПИФа. Нюанс: Обещают механизм зачёта — налог, уплаченный фондом, должен вычитаться из налога пайщика при выплате, чтобы не было двойного налогообложения. Двойного налога не будет, но насколько гладко это заработает в софте брокеров — узнаем только из финального текста закона. Инвесторам пора пересматривать структуру активов.
Добывающим компаниям хотят ввести налог 30% на «сверхдоходы» (если мировые цены в рублях скачут выше 10% к базовому уровню). Но там куча оговорок, ограничение максимальной суммы и учёт уже уплаченного НДПИ. Это точечная история для гигантов, а не тотальное обложение сектора.
А что хорошего? Всё-таки не только отбирают. Пакет содержит позитив:
ИЖС: Льготу по НДФЛ при улучшении жилищных условий хотят расширить. Освобождение от налога будет распространяться не только на покупку квартиры, но и на строительство частного дома. Отличная новость для тех, кто строится.
Медицина: Вводится социальный налоговый вычет на приобретение медицинских изделий, необходимых для проведения операций (например, если покупали импланты за свой счёт).
Паниковать и срочно всё переделывать не нужно: это законопроекты, ко второму чтению цифры могут сгладить. Но домашку сделать стоит уже сейчас:
Топам и фаундерам: сложите на калькуляторе всю свою зарплату, дивиденды и проценты. Посмотрите, в какую ступень НДФЛ вы попадаете в 2027-м.
Инвесторам: проверьте свои ПИФы. Если брали их исключительно ради отсрочки налогов — оцените новые вводные.
Импортёрам: смотрите контракты с зарубежными поставщиками на предмет распределения налоговых рисков.
Вопрос к комментаторам: Как думаете, объединение зарплаты и дивидендов в один котёл — это справедливое «уравнивание» или способ залезть в карман тем, кто создает рабочие места и рискует? Делитесь мнением!
Налоговое планирование — это не гадание на кофейной гуще, а работа с цифрами и сценариями.
Если хотите спокойно разобрать вашу ситуацию, оценить риски и подобрать легальные налоговые решения (https://sivkovtax.ru/) или просто почитать, как устроена эта кухня изнутри (мои книги есть тут: https://booksivkov.ru/), заглядывайте.
А если у вас специфическая ситуация (бизнес, инвестиции, зарубежные активы) и нужен индивидуальный разбор без давления и пустых гарантий — жду на консультации: https://taplink.cc/nalogpro
Евгений Сивков (sivkov.biz), кандидат экономических наук, налоговый консультант
Представьте ситуацию: человек попал в неприятности, успел переписать машину на жену или вообще срочно продал её, выдохнул и живёт дальше. А потом приходит постановление: «Имущество конфисковано» или «Взыскать денежный эквивалент». Знакомо? В 2026 году такие истории перестали быть редкостью.
Только за первое полугодие 2026 года российские суды конфисковали имущества и денег на сумму более 17 млрд рублей. Это не шутки, а сухая статистика. Причём изымают не только то, что куплено на ворованные деньги. Иногда достаточно доказать, что ваша легально купленная машина или оборудование использовались для преступления.
Но не всё так однозначно. Давайте разберём свежие выводы Верховного суда (на основе Тематического обзора ВС РФ № 16/2026 от 14.10.2026) на конкретных примерах. Где ловушка, а где реальная защита.
Верховный суд чётко дал понять: продажа имущества до приговора не спасает (Определение ВС РФ № 31-УДП25-5-К6). Если машина использовалась при преступлении (условный пример: при попытке незаконного сбыта), с осуждённого просто взыщут её денежный эквивалент.
Денежный эквивалент — это когда вещь уже нельзя забрать физически, поэтому государство требует заплатить её рыночную стоимость. Не можете отдать машину? Отдадите 250 000 рублей (или сколько она стоила по оценке). То же самое работает с деньгами: перевели взятку на карту супруги, которая «ничего не знала»? Взыщут этот эквивалент с самого осуждённого.
Недавно было дело о незаконной рубке берёзы (ущерб около 30 тысяч рублей). Суд первой инстанции радостно постановил конфисковать автомобиль и прицеп подсудимого. Но Верховный суд это решение отменил (Определение ВС РФ № 51-УД25-13-К8).
Почему? Потому что в обвинительном акте чёрным по белому не было написано, что именно эта машина использовалась для рубки. Нет доказанной связи актива с преступлением — нет и законных оснований для изъятия. Это не универсальная «амнистия», но отличный повод проверять каждое слово в документах.
Если потерпевшему уже вернули часть денег или суд присудил их ему по гражданскому иску, государство не может сверху ещё раз конфисковать эту же сумму как «доход от легализации». Верховный суд это пресёк (Определение ВС РФ № 67-УДП26-11-К8, ст. 104.3 УК РФ). Двойное взыскание одной и той же суммы запрещено законом.
Сам факт регистрации автомобиля на супругу не делает её единственной владелицей, если имущество нажито в браке. Если машина в совместной собственности и использовалась при совершении преступления, возникают основания для конфискации. Последующая продажа такой машины не исключает взыскания денежного эквивалента (Определение ВС РФ № 60-УДП25-4-К9).
Что делать, чтобы не потерять всё? Сохраните этот список:
Имущество под арестом? Проверяем, есть ли в документах прямая, доказанная связь этого имущества с преступлением.
Оформлено на родственника? Готовим документы, доказывающие законные источники денег на его покупку (это не панацея, но серьёзный аргумент).
Имущество уже продано? Заранее оцениваем риски взыскания денежного эквивалента по ст. 104.2 УК РФ.
Есть гражданский иск потерпевшего? Следим, чтобы одну и ту же стоимость не взыскали дважды (как в примере с 100 млн выше).
Всё куплено честно? Собираем договоры, банковские выписки, платёжные поручения и инвентарные карточки. Бухгалтерия в суде иногда важнее показаний свидетелей.
Верховный суд не запретил конфискацию. Но он напомнил: государство не вправе изымать имущество без установленной законом связи с преступлением. Цена процессуальной ошибки измеряется не штрафом, а стоимостью всего вашего актива.
А как вы считаете, справедливо ли забирать имущество (или его стоимость) у семьи, если формально преступление совершил один человек, или это вынужденная мера? Делитесь мнением в комментариях.
Если вы столкнулись с угрозой необоснованного изъятия активов или сложным налоговым спором, приходите на консультацию. Без давления и пустых гарантий — только профессиональный анализ и конкретный план действий.
• Разбор вашей личной ситуации и стратегии защиты: https://taplink.cc/nalogpro
• Актуальные налоговые решения: https://sivkovtax.ru/
• Книги о защите активов и личных финансов: https://booksivkov.ru/
Евгений Сивков (sivkov.biz), кандидат экономических наук, налоговый консультант.
Представьте: директор компании решил сделать жизнь сотрудников лучше и оплатил всем абонементы в фитнес-клуб. Коллектив в восторге, спина не болит, лояльность зашкаливает. А у главного бухгалтера начинает дёргаться глаз.
Почему? Потому что добрые намерения в налоговом кодексе часто оборачиваются финансовыми ловушками. Разбираем ситуацию на пальцах, без воды и иллюзий.
Денежный риск: 600 000 рублей, которые исчезнут Допустим, компания купила 20 абонементов по 30 000 рублей. Итого 600 000 рублей. Директор резонно считает: «Отнесём это в расходы, уменьшим налог на прибыль».
Спойлер: не получится. Пункт 29 статьи 270 НК РФ прямо запрещает списывать в расходы затраты на спорт для работников. Даже если у вас есть чеки, договоры и железное обоснование (ст. 252 НК РФ). Минфин подтверждает это железобетонно (письма от 21.04.2020 № 03-03-06/3/32714 и от 20.11.2023 № 03-03-06/1/110834). Экономия на налоге на прибыль превращается в ноль.
Ловушка «прописать в трудовом договоре»
Популярный народный совет: назовите это частью зарплаты или соцпакетом в договоре. Не сработает. Запрет статьи 270 НК РФ сильнее любых красивых формулировок.
Более того, если вы назовёте это выплатой в пользу работника, на эту сумму придётся начислить НДФЛ (13% или больше по прогрессивной шкале, ст. 211 НК РФ) и страховые взносы (~30% сверх суммы). То есть абонемент за 30 000 рублей обойдётся компании почти в 45 000 рублей.
💡 Неожиданный нюанс: вишенка на торте А теперь то, о чём многие забывают. Сами абонементы в расходы не идут. Но если вы начислили на них страховые взносы (потому что обязаны по закону), то сумму этих самых взносов можно учесть в прочих расходах (пп. 1 п. 1 ст. 264 НК РФ, письмо Минфина от 17.09.2026 № 03-03-07/81840).
Условный пример: начислили 180 000 руб. взносов. Это уменьшит ваш налог на прибыль на 45 000 руб. (при ставке 25%). Хоть какая-то компенсация.
Фитнес для семьи: одна ошибка стоит сотни тысяч Если компания хочет оплатить спорт детям или родителям-пенсионерам сотрудника, важна форма оплаты:
Компания платит напрямую фитнес-клубу за неработающего члена семьи → страховых взносов нет (нет трудовых отношений с этим человеком).
Компания даёт деньги сотруднику на руки «на семью» → взносы и НДФЛ начислят в полном объёме.
Бонус 2026 года: вычет за родителей-пенсионеров С 2026 года работает отличная норма по Федеральному закону от 28.11.2025 № 425-ФЗ (это уже действующий закон, не проект). Теперь работник может получить социальный налоговый вычет не только за свой спорт, но и за физкультурно-оздоровительные услуги для родителей-пенсионеров!
Лимит расходов на соцвычет (вместе с лечением и обучением) – 150 000 рублей в год. Вернуть можно до 19 500 рублей. Главное: платит именно тот, кто потом заявляет вычет, а организация должна быть в спецперечне ФНС.
✅ Чек-лист: что делать прямо сейчас
Не пытайтесь провести обычные абонементы как расходы на прибыль. П. 29 ст. 270 НК РФ не обойти.
Удерживайте НДФЛ со стоимости индивидуальных абонементов (это доход в натуральной форме).
Оплачиваете спорт семье? Заключайте договор и платите напрямую клубу, а не давайте деньги сотруднику.
Напомните сотрудникам о налоговых вычетах. Пусть сами вернут часть денег через Личный кабинет налогоплательщика.
❓ Вопрос для обсуждения: А как у вас решают вопрос со спортом на работе? Платит компания, ходите за свой счёт, или в офисе есть только пыльный турник в подсобке? Делитесь в комментариях!
Если вы хотите выстроить систему налоговых решений и льгот без нервных срывов и доначислений, приглашаю к профессиональному диалогу:
• Налоговые решения и льготы для бизнеса: https://sivkovtax.ru/ • Мои книги по налогам и учету в официальном магазине: https://booksivkov.ru/ • Разбор вашей личной или корпоративной ситуации: https://taplink.cc/nalogpro
Записывайтесь на консультацию. Мы не даём пустых гарантий результата, но гарантируем глубокий анализ вашей ситуации, чёткий план действий и защиту ваших интересов в рамках закона.
Евгений Сивков (sivkov.biz) Кандидат экономических наук, налоговый консультант.
Знакомая картина: вы погасили часть ипотеки маткапиталом, оплатили ребёнку кружок робототехники, и на сертификате осталось 8 500 рублей. Знакомые шепчут: «Всё, эти деньги заморозили, государство их не отдаст».
Спойлер: отдаст. И вот как это сделать по закону, а не через сомнительных посредников.

Суммы на 2027 год: прогноз и реальность Сразу оговорюсь: сейчас, в конце 2026 года, точные цифры на 2027-й ещё не утверждены окончательно (это сделает правительство ближе к февралю по фактической инфляции). Но прогноз Минтруда (при ожидаемой инфляции ~6,8%) уже даёт чёткие ориентиры: • На первого ребёнка: ~778 489 руб. • На второго (если на первого не получали): ~1 028 744 руб. • Доплата за второго (если на первого уже брали): +250 255 руб.
Важный нюанс: право на маткапитал возникает один раз в жизни, но его размер может вырасти. Новый сертификат оформлять не нужно: Социальный фонд (СФР) сам актуализирует сумму при рождении ребёнка.
Законные 10 000 рублей на карту Вокруг маткапитала жив миф, что получить деньги на руки невозможно. Это не так. С сентября 2024 года действует Федеральный закон № 313-ФЗ (он добавил ст. 11.3 в закон № 256-ФЗ). Если неиспользованный остаток маткапитала не превышает 10 000 рублей, вы имеете полное право получить его живыми деньгами на свой банковский счёт.
Без проверок доходов, возраста ребёнка и отчётов о тратах. Просто подаёте заявление, и этот «хвост» прилетает на карту. Тратить можно на что угодно.
❗ Где проходит граница с уголовным делом? Законный вывод копеечного остатка — это ваше право. А вот попытка «обналичить» весь миллион через фиктивную покупку жилья у родственника или серые конторы — это чистая ст. 159.2 УК РФ (мошенничество при получении выплат). Не путайте законную государственную выплату остатка с хищением бюджета.
Подводный камень недвижимости: детские доли Если вы гасили ипотеку маткапиталом, вступает в силу ст. 10 закона № 256-ФЗ: жильё нужно оформить в общую собственность родителей и всех детей. Главная ошибка: забыть выделить доли после снятия обременения по ипотеке. Итог: опека заблокирует продажу квартиры, а в худшем случае сделку оспорят в суде. Проверьте, требуется ли нотариальное удостоверение соглашения о долях (это зависит от того, в чьей собственности сейчас недвижимость и меняется ли режим собственности супругов).
Блок для бухгалтеров и работодателей: 2 млн рублей без НДФЛ Коллеги, ловите рабочий инструмент. С 1 января 2026 года вступили в силу нормы, позволяющие выплатить единовременную материальную помощь при рождении ребёнка до 1 млн рублей на каждого родителя без удержания НДФЛ (п. 8 ст. 217 НК РФ).
Плюс к этому: • Нет страховых взносов (пп. 3 п. 1 ст. 422 НК РФ). • Это законный расход для налога на прибыль на ОСНО (пп. 19.15 п. 1 ст. 265 НК РФ).
Условный пример: муж и жена работают в одной компании. У них родился ребёнок. Работодатель выплачивает каждому по 1 млн рублей помощи. Семья получает 2 млн рублей чистыми, а компания законно оптимизирует налоги. Главное условие: уложиться в первый год после рождения ребёнка.
Конкретные действия: сроки и оформление
Проверьте остаток. Зайдите на Госуслуги. Сертификат формируется автоматически за 5 рабочих дней (иногда до 15, если СФР запрашивает данные из других ведомств).
Заберите остаток. Если он ≤ 10 000 руб., подавайте заявление на выплату через Госуслуги, МФЦ или клиентскую службу СФР. Срок рассмотрения — 5 рабочих дней, ещё 5 дней уходит на перевод денег.
Лайфхак для ипотеки. Заявление о распоряжении маткапиталом для гашения кредита теперь можно подать напрямую через ваш банк. Кредитная организация сама выступит посредником с СФР, что экономит кучу времени.
Вопрос для обсуждения: А вы уже проверяли свой точный остаток по маткапиталу или считаете, что эти копейки проще оставить государству «на всякий случай»? Делитесь в комментариях!
Если в вашей ситуации есть нюансы с налогами, выделением долей или выплатами, лучше не гадать на кофейной гуще.
Запишитесь на консультацию: https://taplink.cc/nalogpro
Мы разберём ваши документы, найдём законные способы поддержки семьи и бизнеса и составим чёткий план действий. Без давления, пустых обещаний и гарантий, которые не может дать ни один честный специалист. Только факты, нормы закона и ваш спокойный сон.
Больше полезных разборов и налоговые решения для бизнеса ищите здесь: https://sivkovtax.ru/
А мои книги по налогам и учёту доступны в официальном магазине: https://booksivkov.ru/
Евгений Сивков (sivkov.biz), кандидат экономических наук, налоговый консультант.
Представьте обычную ситуацию. Ваша компания купила услуги на 1 220 000 рублей (включая НДС 220 000 рублей по ставке 22%, действующей с 1 января 2026 года). Договор, акт, счёт-фактура на руках, деньги ушли, вычет заявлен. Всё чисто, можно выдыхать.
А через полгода выясняется: директор поставщика — номинал (подставное лицо, которое просто подписывает бумаги за копеечную зарплату, а реальным бизнесом не рулит). Налоговая задаёт неудобный вопрос: «Кто на самом деле оказывал услуги?».
Тут в новостях мелькают пугающие заголовки о новом «чёрном списке» и аннулировании деклараций задним числом. Спокойствие, только спокойствие. Разбираемся, что действительно задумали ФНС и МВД, и почему ваш вычет не исчезает по щелчку пальцев.
26 июня 2026 года Правительственная комиссия по профилактике правонарушений приняла Протокол № 1. Важно понимать: это сроки отчётности чиновников о проделанной работе, а не даты автоматического вступления новых правил в силу для вас.
01.12.2026 — выработать единый подход к выявлению поддельных счетов-фактур прямо на этапе камеральной проверки.
01.02.2027 — рассмотреть вопрос создания федерального реестра подставных лиц.
01.03.2027 — проработать механизм аннулирования налоговых деклараций, поданных от имени таких лиц.
Неочевидный нюанс: в пункте 1.5 протокола есть деталь, о которой часто молчат. Отдельное поручение адресовано МВД: при участии в совместных проверках устанавливать имущество проверяемых налогоплательщиков для возможного последующего ареста. Спешу успокоить: сам по себе статус покупателя «сомнительного» контрагента основанием для ареста вашего имущества не является.
Это неправда. Механизм уже есть. С 2021 года действует п. 4.1 ст. 80 НК РФ. Он позволяет налоговому органу признать декларацию непредставленной, если её подписало неуполномоченное лицо или сведения о руководителе уже были признаны недостоверными и внесены в ЕГРЮЛ до подачи отчёта. Как новый механизм будет соотноситься со статьёй 80 НК РФ, пока неизвестно, но пока нового закона нет, действуют текущие нормы.
Вернёмся к нашим 220 000 рублей НДС. Ключевое слово здесь — «автоматически». В налоговом праве его не существует.
П. 3 ст. 54.1 НК РФ прямо говорит: нарушение контрагентом налогового законодательства не может быть самостоятельным основанием для признания уменьшения налога неправомерным. Всё упирается в реальность сделки. Возьмём условный пример, возможны два сценария:
Сценарий А (Всё реально). Услуги оказаны, есть переписка с исполнителями, технические задания, результаты работ, следы доставки. Поставщик реально участвовал в исполнении обязательств. В этом случае вы вправе защищать вычет, даже если к руководству поставщика позже возникли претензии.
Сценарий Б (Только бумага). Налоговая установила, что поставщик не исполнял обязательства и не организовывал их, а использовался только для оформления документов. В таком случае право на вычет под угрозой.
Но здесь вступает в силу важная правовая деталь. Согласно разъяснениям ФНС России (письмо от 10.03.2021 № БВ-4-7/3060@), инспекция должна доказать не просто проблемы поставщика, а основания для отказа конкретному покупателю. Налоговики обязаны исследовать реальность исполнения и вашу осведомлённость о «техническом» характере контрагента. Бремя доказывания фиктивности именно вашей сделки лежит на инспекции.
Самое опасное решение — в панике подавать уточнённую декларацию и снимать вычет только потому, что инспекция назвала поставщика «проблемным». Сначала нужно выдохнуть и сделать следующее:
Изучите требование: поймите, какие именно операции, счета-фактуры и периоды вызвали вопросы.
Проверьте поставщика: зайдите в сервис ФНС «Прозрачный бизнес». Не собирайте документы ради папки. Проверяйте, были ли у контрагента ресурсы для исполнения конкретного договора, и сохраняйте доказательства реальной работы.
Соберите доказательства реального исполнения: переписка, акты сверки, фотоотчёты, транспортные накладные, результаты работ.
Соблюдайте сроки и формат! На пояснения по п. 3 ст. 88 НК РФ у вас обычно 5 рабочих дней. Для налогоплательщиков, обязанных сдавать НДС-декларации электронно, эти пояснения необходимо направлять по ТКС через оператора ЭДО в утверждённом формате. Пояснения на бумаге или не по формату считаются непредставленными. За это по ст. 129.1 НК РФ грозит штраф 5 000 рублей, при повторном нарушении — 20 000 рублей.
Возражения на акт: если дело дошло до проверки, на возражения по п. 6 ст. 100 НК РФ даётся 1 месяц со дня получения акта.
Уточнённая декларация: само требование инспекции не обязывает снимать вычет. Но если проверка подтвердит ошибку, которая привела к занижению налога, уточнёнку необходимо представить по правилам статьи 81 НК РФ.
Меня в этой инициативе беспокоит не сама борьба с фиктивными счетами-фактурами (она необходима и оправдана).
Вопрос в другом: не превратится ли запись в ведомственном реестре в универсальный штамп «виновен» для всех покупателей контрагента? Если будущий механизм позволит проверять признаки фиктивности быстрее и точнее — это хорошо. Если же само попадание лица в реестр станет формальным основанием для массового отказа в вычетах без исследования реальных сделок — это проблема прав налогоплательщиков. Добросовестный покупатель не должен лишаться вычета только потому, что у поставщика обнаружился подставной директор.
А как вы проверяете новых контрагентов: формально скачиваете выписку из ЕГРЮЛ или реально звоните и спрашиваете, кто именно будет делать работу? Делитесь в комментариях, ваш опыт может спасти кому-то нервы и деньги.
Если вы уже получили требование или хотите заранее проверить свою цепочку поставщиков на прочность, давайте разберём вашу ситуацию. Без давления, запугивания и пустых гарантий — только трезвый взгляд на риски и законные способы защиты.
👉 Разбор личной ситуации и консультация: https://taplink.cc/nalogpro
Налоговые решения и льготы для бизнеса: https://sivkovtax.ru/
Книги в официальном магазине автора: https://booksivkov.ru/
Евгений Сивков (sivkov.biz), кандидат экономических наук, налоговый консультант.
Представьте: вы спокойно торгуете на маркетплейсе или ведете свой бизнес. Вдруг прилетает штраф. Не пугающий миллион, а какие-то смешные 560 рублей за одну бумажку. Вы даже не напрягаетесь. Пока не понимаете, что таких «бумажек» (актов, накладных, счетов), которые вы забыли вовремя отправить по требованию, набралась тысяча.
Бац! И вместо 200 000 рублей вы должны государству 560 000 рублей. Разница в 360 000 рублей просто испаряется из оборота.
Нет, это не сценарий хоррора. Это перевод на человеческий язык нового законопроекта № 617-9, который Правительство внесло в Госдуму.
❗️ Важно: пока это только законопроект, а не закон. Но тренд кристально ясен: контроль дорожает, а сроки ужесточаются. Планируемый старт новых санкций — с 1 января 2027 года (но не ранее месяца после официальной публикации).
Давайте разберем, где именно лежат грабли, и как их не наступить.
Законопроект индексирует штрафы на накопленную инфляцию. Рост неравномерный, но болезненный. Возьмем самую частую историю: непредставление документов по п. 1 ст. 126 НК РФ (это когда налоговая запросила документы, а вы их не дали или дали не все).
Сейчас: 200 ₽ за каждый документ.
Предлагается: 560 ₽ за каждый документ.
Если налоговая запросила 1 000 документов, а бухгалтер или менеджер «случайно» проморгал, штраф составит 560 000 ₽. И это базовый расчет, до возможных попыток снизить его через смягчающие обстоятельства. Цифры говорят сами за себя.
Это риск посерьезнее, чем сдвиг цифр в таблице. Налоговая предлагает получить право приостанавливать прием заказов и размещение карточек товара на цифровых платформах, если вы не ответили на требование ФНС.
Как это будет работать:
Вам приходит требование.
Вы не отвечаете в срок.
Через 3 дня после дедлайна налоговая направляет поручение оператору площадки.
Ваши продажи встают. Разморозка — только через официальное поручение инспекции.
Главная проблема: личный кабинет на маркетплейсе часто ведет менеджер по продажам. Для него письмо с темой «Требование о представлении документов» — это либо спам, либо «проблемы бухгалтерии, я тут ни при чем». В итоге бизнес встает.
Не все поправки ужесточают правила. Есть три важных послабления:
Медицина для сотрудников. Оплата работодателем медицинских услуг работникам и их родственникам освобождается от НДФЛ. Проект убирает старое ограничение: суммы будут необлагаемыми независимо от того, остались ли они в распоряжении работодателя после уплаты налога на прибыль.
Помощь при рождении ребенка. Сохраняется лимит в 1 млн ₽ для необлагаемой НДФЛ и взносами матпомощи. Теперь ее разрешат выплачивать не только после рождения, но и до него, в период отпуска по беременности и родам.
Рассрочка после отсрочки. Если компания получила отсрочку по налогам, по ее окончании появится возможность запросить однократную рассрочку. Это даст бизнесу время выровнять денежный поток.
Проценты по вкладам для ИП: их наконец-то исключат из состава доходов при УСН, ЕСХН и АУСН. Это исправляет старую недоработку и устраняет риск двойного налогообложения.
Вклады физлиц: 1 млн ₽ в формуле налога — это не сумма освобожденных процентов, а множитель (1 млн ₽ × максимальная ключевая ставка за год). Сам вклад налогом не облагается, налог берется только с процентов сверх этого расчетного лимита.
Декабрьские платежи: если срок уплаты налога выпадает на выходной в декабре, его перенесут на предыдущий рабочий день.
Не стоит ждать принятия закона, чтобы начать готовить процессы.
Назначьте ответственного за коммуникацию. Соберите все каналы получения документов ФНС (включая кабинеты на маркетплейсах) и утвердите конкретного сотрудника с заместителем. Менеджер увидел документ → сразу передал бухгалтеру/юристу → ответственный проверил срок и зафиксировал отправку.
Проведите аудит адресов. Проверьте, где требуется сообщение об обособленном подразделении. Новый (и уже действующий) штраф за несообщение — 121 000 ₽.
Разделите календари. Ведите раздельный учет сроков уплаты налогов, подачи уведомлений и сдачи отчетности.
Мониторьте статус законопроекта. Зафиксируйте текущие предложения и обновите внутреннюю налоговую памятку компании сразу после официального принятия закона.
Вопрос для обсуждения: А у вас или ваших знакомых были случаи, когда из-за одной пропущенной бумажки, «потерянного» письма или недопонимания между отделами вставала вся работа или прилетал неожиданный штраф? Делитесь историями в комментариях, обсудим, как из этого выкручиваться.
Чтобы понять, как именно эти поправки (когда их примут) повлияют на вашу конкретную ситуацию, предлагаю не ждать «громкого» штрафа. Разберем применимые к вашему бизнесу изменения и составим план действий на консультации: без давления и пустых гарантий. 👉 https://taplink.cc/nalogpro
Больше системных налоговых решений для бизнеса ищите здесь: 👉 https://sivkovtax.ru/
А если любите разбираться в деталях самостоятельно, мои книги по налогам и учету доступны в официальном магазине: 👉 https://booksivkov.ru/
Евгений Сивков (sivkov.biz), кандидат экономических наук, налоговый консультант
Представьте: у вашей компании склад за трёхметровым забором. На заднем дворе техника, стройматериалы. Никого не пускали, уведомлений нет.
Но над забором тихо жужжит дрон. И он уже всё видит.

💸 В чём денежный риск? С 1 октября 2024 года (да, именно 2024, а не 2026, как иногда пишут в устаревших сводках) контролёры официально и массово используют беспилотники для поиска нарушений. Земля, стройки, мусор, водоохранные зоны. Штрафы за земельные или экологические нарушения легко улетают в сотни тысяч рублей, а предписание остановить работы заморозит проект на недели.
💡 Неожиданный нюанс Фотография с дрона — это НЕ доказанная вина. Это просто «признак» нарушения. Камера фиксирует картинку, но не знает контекста.
Условный пример: Дрон снял ваш грузовик у реки. Росприроднадзор радуется: стоянка в водоохранной зоне запрещена! Но закон разрешает стоянку на дорогах с твёрдым покрытием. Если ваша площадка заасфальтирована и оформлена как положено — штрафа не будет. Главное — не молчать, а доказать это документами.
🛠 Что сделать бизнесу прямо сейчас (короткий чек-лист):
1️⃣ Сверьте карты. Откройте Публичную кадастровую карту. Проверьте, не залезает ли ваш склад или парковка на водоохранную зону.
2️⃣ Проверьте стоянку. Если техника у воды, убедитесь, что там есть твёрдое покрытие и документы.
3️⃣ Наведите порядок. Уберите мусор с периметра и проверьте, совпадают ли фактические КПП с паспортами безопасности.
Первоисточники: это действующие Постановления Правительства РФ (№ 811, 946, 1031 и др.) и ст. 57, 75 Закона № 248-ФЗ. Никаких проектов, всё уже работает.
Вопрос к вам: Сталкивались ли вы с проверками или штрафами на основании фото/видео с дронов? Удалось ли оспорить выводы инспекторов? Делитесь опытом в комментариях!
Хотите проверить правовые и налоговые риски вашего бизнеса до того, как их заметит дрон (или инспектор)? Разберём вашу конкретную ситуацию на консультации, без давления и пустых гарантий: https://taplink.cc/nalogpro
Комплексные налоговые решения для бизнеса я публикую здесь: https://sivkovtax.ru/
А мои книги по налогам и учёту, написанные понятным языком, доступны в официальном магазине: https://booksivkov.ru/
Евгений Сивков (sivkov.biz), кандидат экономических наук, налоговый консультант
#налоги #проверки #бизнес #налогпро #сивков #безопасностьбизнеса
Пятница, 17:55. Кадровик оформляет увольнение, бухгалтер считает компенсацию, директор подписывает приказ. Все довольны, выходные начинаются. Дело закрыто? Не совсем. Кое-что забыли — отправить сведения о трудовой деятельности в Социальный фонд.
Штраф? Мелочь — 300–500 рублей. Но вот сюрприз: по данным Минтруда, такие нарушения находят примерно у 500 тысяч работодателей ежегодно. Когда ошибка стоит копейки, но случается массово — государству проще запустить конвейер, чем возиться с бумажками.
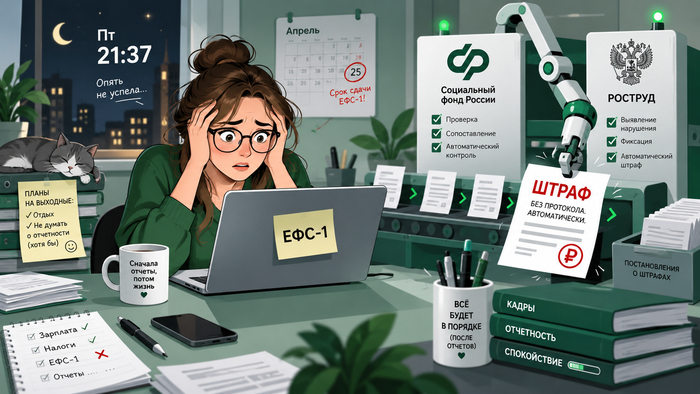
И вот что предлагают: СФР сам фиксирует нарушение, передаёт в Роструд, а тот выносит постановление без протокола и без участия нарушителя.
Важно: пока это только законопроект. Обсуждение идёт до 9 ноября 2026 года, заработать должно с 1 сентября 2027-го. Но готовиться к «цифровому» контролю лучше заранее.
Сейчас: составляют протокол, вас уведомляют, вы можете дать объяснения, штраф выносит инспектор или суд.
Предлагают: протокол не нужен, постановление выносят без вас, Роструд смотрит только данные от СФР.
Бухгалтеры часто путают два вида ответственности. Давайте разберёмся:
Административный штраф (ч. 2 ст. 15.33.2 КоАП РФ) — предупреждение или 300–500 рублей должностному лицу (директору, кадровику). За сам факт нарушения сроков. ИП по этой статье не штрафуют — только должностных лиц компаний.
Финансовая санкция (ст. 17 Закона № 27-ФЗ) — 500 рублей за каждого застрахованного. Но это за конкретные виды сведений (договоры ГПХ, страховой стаж), а не за всё подряд.
Три несвоевременных увольнения — это не автоматические 1500 рублей по статье 17. Главное понять: какие именно сведения не подали, кто отвечает и какая статья применяется.
По умолчанию хотят штрафовать руководителя. В проекте есть лазейка: директора могут освободить, если он докажет, что нарушение совершил другой сотрудник (кадровик, главбух), уполномоченный на подачу.
Но просто издать приказ «за ЕФС-1 отвечает Иванов» — не щит. Нужно доказать:
обязанности закреплены в должностной инструкции
сотрудник ознакомлен под роспись
у него был технический доступ
вина конкретного лица доказана
Приказ — лишь один элемент защиты, а не волшебная таблетка.
Ревизия делегирования. Проверьте приказы и инструкции. Если за ЕФС-1 отвечает кадровик — убедитесь, что это прописано юридически грамотно, а не «на словах».
Жёсткий контроль сроков. Крайний срок подачи при увольнении — следующий рабочий день. Уволили в пятницу? Срок истекает в конце понедельника. Вспомнили во вторник — уже поздно. Настройте в 1С внутренние дедлайны: отчёт должен улетать в день оформления приказа.
Двойная проверка. Ошибка в СНИЛС или дате — тоже повод для санкций.
Проверьте дату вручения. Жалобу можно подать в течение 10 дней со дня получения копии (ст. 30.3 КоАП РФ). Проверяйте: действительно ли нарушен срок, кому вменяют, какие доказательства использованы.
Сохраняйте подтверждения отправки отчёта, уведомления о приёме, технические протоколы. Пропустили срок по уважительной причине — можно ходатайствовать о восстановлении.
Подавайте корректировку немедленно. Это может помочь с финансовыми санкциями, но не гарантирует отмену административной ответственности.
Хотите заранее оценить кадровые и налоговые риски компании — приглашаю на разбор ситуации: https://taplink.cc/nalogpro
Для тех, кто любит разбираться сам, в официальном магазине доступны мои практические книги по налогам и учёту: https://booksivkov.ru
Больше решений для бизнеса — на https://sivkovtax.ru
Вопрос к вам: штраф в 500 рублей дисциплинирует или автоматизация просто увеличит количество постановлений? И кто у вас отвечает за ЕФС-1 — бухгалтер или кадровик?
Источники: Минтруд России (09.10.2026)
Евгений Сивков (sivkov.biz), кандидат экономических наук, налоговый консультант