Учитывая нынешние реалии и немного поразмыслив, пришло решение некоторые свободные суммы отправлять в акции, чтобы в последствие получать какие-никакие дивиденды, причем отправлять очень на долго, постепенно докупая в течение длительного времени. Ну вот такая доп. прибавка со сложным процентом.
Ковыряемся в брокерах и выбор падает на неподсанкционный "Финам". А чего? Там можно и Спейс-Х купить и Н-видиа и наш Лукойл.. Там есть тариф для новичков, который, как бы, при регистрации рисовался вечным, без абонентской платы, но с конской комиссией на сделки. Да пофиг эта комиссия, мы же в долгую собрались и эти копейки легко растворятся в первых же дивах. Ну зарегистрировался, нарисовал им отчет брокера для присвоения статуса квалифицированного инвестора и вроде всё хорошо, приобрел какие-то акции и забыл. Периодически заглядывая для пополнения и докупки. Ну и обычно если вносишь сумму и покупаешь акции то рассчитываешь, чтоб остатков финансов было минимум, всё в дело.
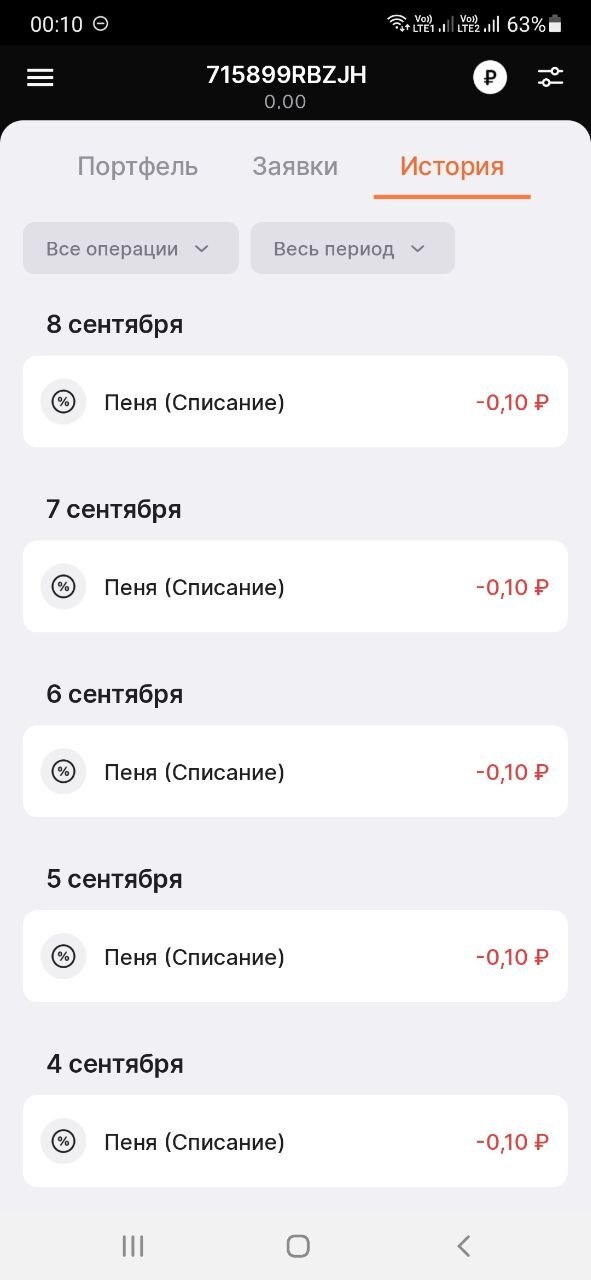
И тут в очередной заход в приложение вижу минус в строке "рубли", хотя там были кое какие деньги. Иду в историю операций:
Ебать-тарахтеть, пеня, значится штраф. Я в ахуе, какой нахуй штраф, если бабло даже на остатке было и никаких маржиналок не было.
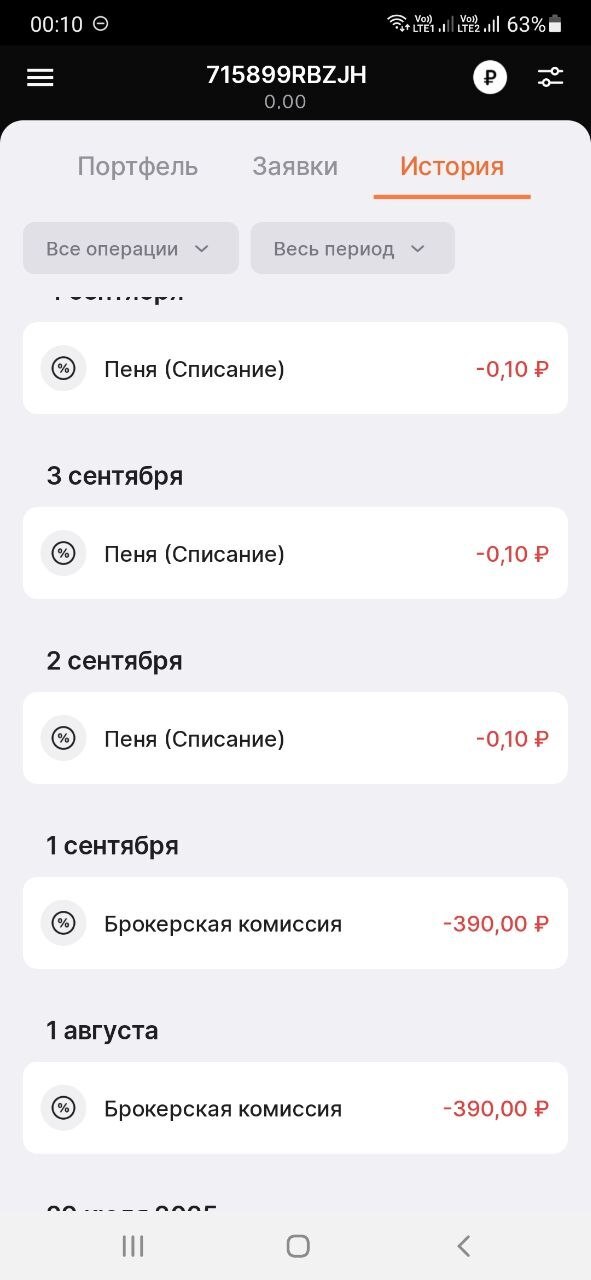
Пошел искать дальше:
Хуякс, брокерская комиссия. Бля пацаны, но у меня же без абонплаты был тариф?
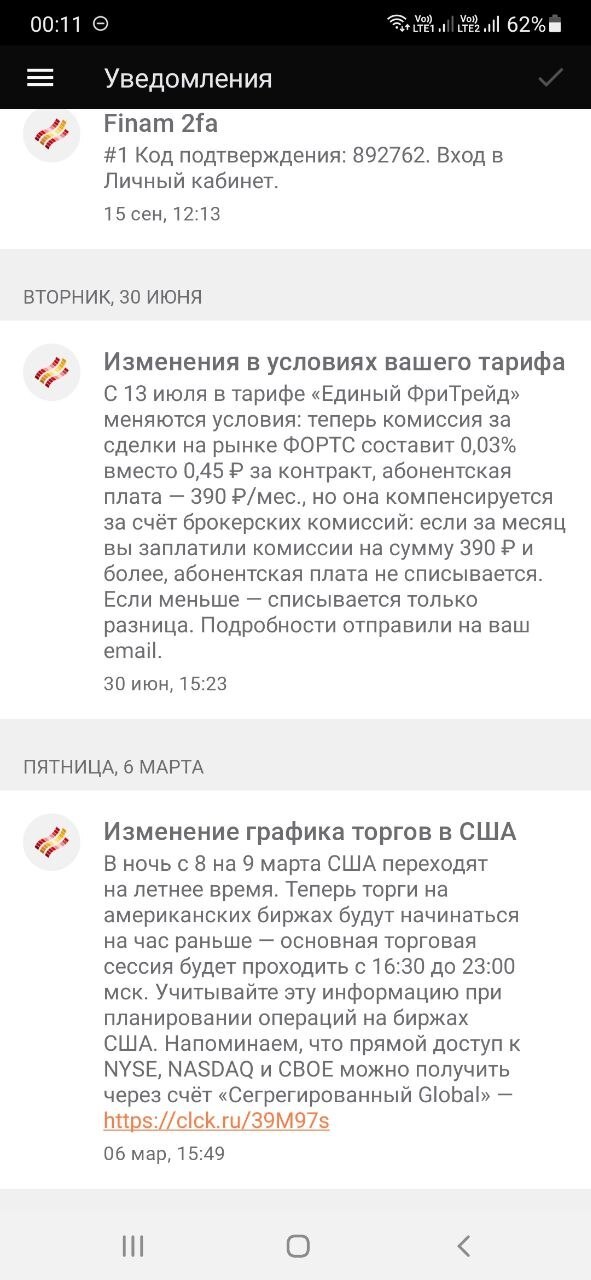
Топаем в уведомления
Всё понятно. На пенсию подкопить бабла не выйдет. Оказывается ты должен быть не инвестором, а трейдером. Т.е. совершать сделки каждый месяц, даже если ты не хочешь.
Вот так и закончилась эта история с дополнительным заработком у "хорошего" брокера.
Реализовал акции, вывел остатки средств, закрыл нахуй брокерский счет и послал на детородный орган тех, кто это придумал, через поддержку ибо лично это гавно нигде не отсвечивает.
Спасибо за внимание, всем здоровья, остальное купите.
Всё, что вы хотели знать о биржевом фонде EQMX, но стеснялись спросить. Решил сделать полный разбор фонда в одной статье, включая комиссии (даже скрытые) и сравнение с конкурентами.
🏆Сейчас фонд EQMX — лидер по вложениям среди индексных фондов, представленных в моем портфеле. Он занимает примерно 20% от всей доли, которая отведена под фонды на российский рынок. Раньше флаг первенства принадлежал SBMX, но в последние год-два объем вложенных мной средств в EQMX постепенно перегнал сберовский БПИФ.
У фонда есть и плюсы, и существенные минусы. О них — в сегодняшней «прожарке».
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
💰О фонде EQMX
Один из старейших БПИФ-ов на индекс Мосбиржи, который появился в 2020 году непосредственно перед пандемией коронавируса.
👉Фонд был запущен в феврале 2020 г. под тикером VTBX и управлялся УК «ВТБ Капитал Управление активами». В марте 2022, после введения санкций в отношении ВТБ (и заморозки всех моих иностранных активов!🤬), банк объявил о передаче дочерней УК так называемым «третьим лицам». УК была переименована в «ВИМ Инвестиции», а фонд получил новый тикер — EQMX.
Информация о новых акционерах и руководстве сейчас скрыта. При этом ВИМ, по идее, продолжает входить в контур группы ВТБ.
📊Бенчмарк фонда — Индекс Мосбиржи полной доходности 2 (с учетом дивидендов и вечерних сессий) MCF2TR. Актуальный состав Индекса Мосбиржи можно посмотреть на сайте биржи или, например, на Смартлабе.
😉Кстати, индекс РТС (RTSI) имеет такой же состав, он просто рассчитывается в долларах.
💼В моем собственном портфеле VTBX, а затем EQMX присутствует с самого его появления на бирже. Разумеется, для снижения издержек я беру паи фонда через брокера ВТБ.
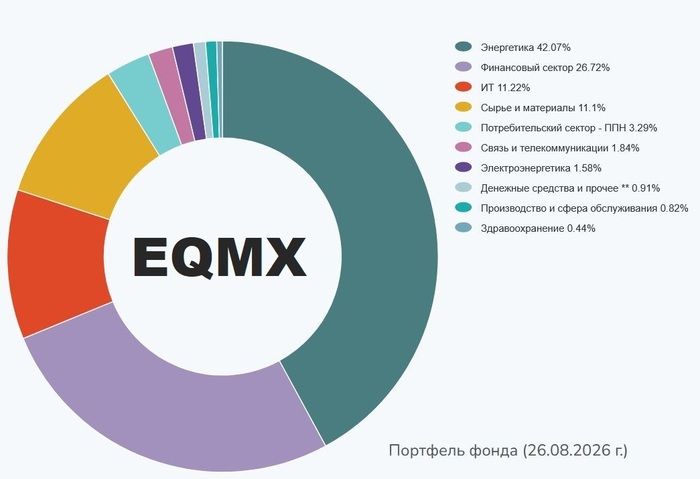
📊Состав фонда EQMX
Фонд покупает и держит на своем балансе акции российских компаний в тех пропорциях, которые отведены им в Индексе Мосбиржи. По состоянию на август 2026, в нём представлены 46 компаний из разных отраслей экономики плюс остатки денежных средств.
💰Стоимость чистых активов (СЧА) фонда EQMX сейчас составляет примерно 11,4 млрд ₽.
📉За последние 12 месяцев EQMX потерял 22,77%, а его бенчмарк (индекс MCF2TR) снизился на 21,22% (данные TradingView). Отставание от индекса на 1,5 п.п. — довольно заметное, прямо скажем.
⚙️Параметры фонда EQMX
● ISIN: RU000A101EJ5 ● УК: ВИМ Инвестиции ● Тип активов: акции РФ ● Валюта активов: рубль ● Валюта торгов: рубль ● Цена пая: ~115 ₽ ● Отслеживаемый индекс: MCF2TR ● Комиссия (TER): 0,67%
✅В ВТБ фонд торгуется без торговой комиссии брокера. И на том спасибо.
✅Плюсы фонда EQMX
● Небольшая цена пая — чуть выше 100 ₽. Можно собрать весь рынок крупнейших акций РФ за символические деньги. Хотя у SBMX (Сбер) и TMOS (Т-Банк) паи ещё в разы дешевле.
● Комиссия — 0,67%. Из них вознаграждение УК — 0,5%, комиссия депозитария — 0,07%, прочие расходы — 0,1%. Это самая низкая суммарная комиссия на рынке среди всех крупных фондов на индекс широкого рынка.
● Налоговая льгота на дивиденды. По российскому законодательству, БПИФы не платят налоги на поступающие в фонд дивидендные выплаты. Т.к. дивы полностью реинвестируются обратно в фонд, эти «лишние» деньги будут продолжать работать на прирост стоимости пая.
● Экономия времени. Не нужно тратить время на отбор и покупку отдельных акций, а также на их последующую ребалансировку и отслеживание новостей.
● Надежность и ликвидность. Это один из крупнейших индексных фондов на акции под патронажем госбанка №2 в РФ. В стакане обычно всегда достаточно ликвидности для покупок и продаж на миллионы ₽.
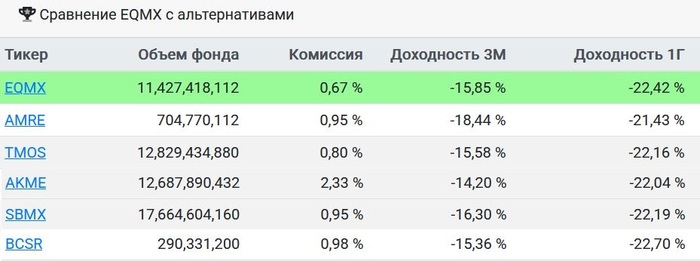
Сравнение EQMX с основными альтернативными БПИФами
⛔Минусы фонда EQMX
● Отсутствие денежного потока. Все дивы реинвестируются, поэтому никаких «живых» денег от акций инвестор получать не будет.
● Неточное следование за бенчмарком. С одной стороны, фонд заявлен как индексный, т.е. типично пассивный. С другой стороны, управляющий постоянно совершает телодвижения по покупке и продаже бумаг, чтобы обеспечить балансировку активов, и фонд то и дело отрицательно отклоняется от индекса.
🤔Резюме от меня
Как вы могли заметить, я уже проголосовал за EQMX рублём. Фонд неидеален, но по моему мнению это ОПТИМАЛЬНЫЙ фонд в линейке "синего" брокера для любителей вложений в отечественный рынок акций.
💼ETF EQMX хорошо подойдет тем пассивным инвесторам, которые инвестируют через брокера ВТБ. За 115 ₽ можно без торговых комиссий приобрести ВЕСЬ индекс Мосбиржи и спать спокойно, зная что плюс-минус среднерыночная доходность в любом случае у тебя в кармане.
😡Главная претензия: за последний год EQMX показал наибольшее отставание от бенчмарка среди основных аналогов, несмотря на минимальную комиссию. За это ему большой минус в карму. До этого он шел более-менее вровень с конкурентами, так что надеюсь, что это временный неудачный результат.
И так небольшая комиссия за управление будет ещё частично скомпенсирована налоговой льготой фонда на дивиденды, что в долгосроке может оказаться даже выгоднее покупки отдельных бумаг. Наблюдаю дальше.
👉Подписывайтесь на мой телеграм или МАХ — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
Здравствуйте, уважаемые пользователи Пикабу! В декабре 2024 года умерла моя мама. Свои сбережения она хранила в Сбере, сначала на банковских счетах, а потом, по рекомендации менеджера Сбера и с её помощью начала покупать паи в паевых инвестиционных фондах. Все паи она покупала онлайн, через приложение Сбера и в офисе Сбера под руководством менеджера. В день её смерти я зашел с её телефона в приложение Сбера и закрыл её кредитку, так как слышал об историях о начислении процентов и пени в таких ситуациях. В приложении я обратил внимание на сумму её общих накоплений (вклады + паи ПИФов), назовём её Х. Ввиду моего морального состояния в этот момент я не сделал ни скриншота, ни каких либо записей. При общении с менеджером Сбера мне сказали, что после вступления в наследство будет открыт доступ к её приложению и, соответственно, к инвестициям. При открытии наследственного дела нотариус направила запросы в Сбер для определения наследуемого имущества. Сбер дал полную информацию о счетах и картах (примерно 1/2 Х), однако данных о паях не было. По поводу доступа к приложению мне сообщили, что правила изменились и доступ предоставить невозможно. Менеджер, с которой я общался ранее, уволилась, а новая заняла позицию "Ваша мама покупала паи самостоятельно, через независимого брокера, вот к нему и обращайтесь". На мои возражения, что я общался с мамой и она все действия делала только через в офисе Сбера под руководством менеджера, было сказано "такого быть не может, это неправда, Вы путаете". На обращения нотариуса в известные мне дочки Сбера, занимающиеся инвестициями, были получены ответы "средств не найдено". Я обратился в юридическую компанию, занимающуюся подобными делами, но по итогам заплатил 25 тыс. руб. за 4 письма - 2 в Сбер, 1 в ЦБ РФ и 1 в налоговую. Результат такой же, как и ранее - средств не найдено. Честно говоря, если бы я сам своими глазами не видел бы суммы маминых накоплений, то давно бы забил. Прошу совета людей, которые сталкивались с подобным, как мне действовать дальше.
P.S. Основная причина, почему я продолжаю этим заниматься, заключается в том, что эти деньги моя мама заработал честным путём и я не хочу, чтобы они достались Сберу, который повел себя не самым порядочным образом. Аналогично, я бы хотел, чтобы мои средства после моей смерти достались бы моему сыну, а не каким то непонятным людям.
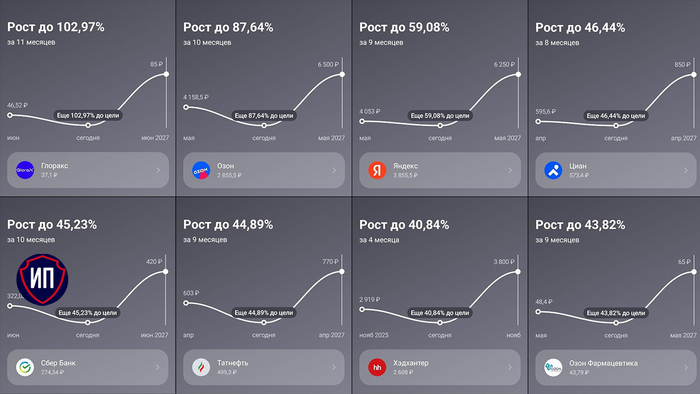
Т-Инвестиции уточнили свои идеи по самым перспективным компаниям в горизонте на 1 год. Все компании были выбраны на основе фундаментального анализа, проводимого в течение последних 3-х месяцев.
То есть актуальность подборки подтверждена не ажиотажным спросом и распродажами, а финансовым состоянием эмитентов, их отчетностью, перспективами и отчасти кредитным риском. Именно эти факторы позволяют снизить субъективность суждений, хотя полностью исключить их невозможно. А значит информацию можно учесть как еще один фактор при принятии инвестиционных решений, но и свою голову тоже надо включать.
Также не стоит забывать о рисках, которые неизбежны с учетом текущей геополитической обстановки, а также о потенциале роста рынка после преодоления текущей просадки.
1. Глоракс
Целевой ориентир цены акции - 85р.
Прогнозный рост - 104%
Фактор роста - быстрорастущий федеральный девелопер с наиболее высокой рентабельностью в секторе.
2. Озон
Целевой ориентир цены акции - 6 500р.
Прогнозный рост - 88%
Фактор роста - компания растет и увеличивает долю рынка, при этом повышая операционную эффективность.
3. Яндекс
Целевой ориентир цены акции - 6 250р.
Прогнозный рост - 59%
Фактор роста - активный рост экосистемы, сохранение основных бизнесов вместе с развитием инновационных направлений.
4. Циан
Целевой ориентир цены акции - 850р.
Прогнозный рост - 57%
Фактор роста - устойчивость бизнеса к изменениям ДКП, конкурентные дивиденды.
5. Сбербанк
Целевой ориентир цены акции - 420р.
Прогнозный рост - 46%
Фактор роста - из года в год компания демонстрирует новые рекорды чистой прибыли, которой она делится с акционерами.
6. Татнефть
Целевой ориентир цены акции - 770р.
Прогнозный рост - 45%
Фактор роста - стабильные результаты и высокие дивиденды.
7. Озон Фармацевтика
Целевой ориентир цены акции - 65р.
Прогнозный рост - 44%
Фактор роста - компания растет быстрее рынка, в том числе в сегменте дженериков, но при этом акции торгуются с дисконтом к бумагам сектора.
8. Хэдхантер
Целевой ориентир цены акции - 3 800р.
Прогнозный рост - 45%
Фактор роста - одна из стабильных IT-компаний с высокой дивидендной доходностью.
В моем портфеле 4 эмитента и 1 выпуск облигаций из приведенной подборки.
🔥 Чтобы не пропустить новые разборы акций, обзоры свежих выпусков облигаций и тренды фондового рынка скорее подписывайтесь на телеграм-канал. Там еще много полезной авторской аналитики и весь мой пассивный доход.
В этот раз мне повезло поучаствовать в прямом эфире с аналитиками брокерской компании КИТ Финанс - того самого брокера, в который Сбер выбросил все замороженные активы, и с которого начинала свою работу некогда известная в узких инвестиционных кругах Кира Юхтенко.
Главный тезис прогноза - высокая неопределенность вариантов развития ситуации, при этом в базовом сценарии аналитики видят продолжение цикла снижения ключевой ставки до 12,5-13% к концу года.
У китов прогноз на 1 полугодие был достаточно пессимистичный, но без настолько сильного минуса, как нам показал рынок. Прогноз на 2 полугодие также остается весьма нерадужным.
👀Какие облигации предпочтительнее?
👉Флоатеры, именно в них аналитики считают проще и выгоднее пересидеть турбулентность, особенно в случае паузы или повышения ключевой ставки на ближайшем заседании совета директоров ЦБ.
👉Длинные ОФЗ, причем дюрацию следует наращивать при дальнейшем снижении ключевой ставки.
👉Квазивалютные облигации для хеджирования рисков и защиты от девальвации.
🍎Что насчет акций?
Акции не пользуются былой популярностью, мы это и так знаем, так как эмитенты сейчас находятся под давлением высоких расходов на облуживание долга. Стоит осторожно смотреть в дивидендные акции, так как по итогу 2026 года дивиденды будут одними из самых низких. При этом аналитики считают лучшей возможностью для покупки акций - период после дивидендных отсечек.
📌Приоритет - банковский сектор, так как он практически единственный из секторов показывает достойные результаты, и классические Сбербанк, Т-Технологии и ДОМ РФ.
📌Среди акций роста фаворитом является компания Яндекс, которая показывает внушительные темпы роста выручки и прибыли.
📌Нефтяной сектор - на паузе, золотодобытчики и производители удобрений - там же.
💵Стоит ли смотреть в сторону валюты?
✅КИТ Финанс постепенно увеличивают валютную диверсификацию.
✅Причина покупки валюты (квазивалютных облигаций) - снижение цен на Urals, давление на бюджет и вероятное ослабление рубля.
❗ЦБ может снижать ключевую ставку медленнее, чем ожидают инвесторы и эмитенты. Тут стоит учесть статистику по инфляции и в т.ч. текущий бензиновый кризис.
❗Высокий дефицит бюджета.
❗Геополитическая неопределенность.
❗Драгоценные металлы продолжат находиться под давлением.
🔥 Чтобы не пропустить новые разборы акций, обзоры свежих выпусков облигаций и тренды фондового рынка скорее подписывайтесь на телеграм-канал. Там еще много полезной авторской аналитики и весь мой пассивный доход.
Финансовый юмор от человека, который уже не человек! ;)
Почему «медведи» правят рынком?
В мире финансов принято делить игроков на фондовом рынка на «быков» или тех, кто верит в рост и «медведей», которые ставят на падение. В большинстве стран это просто метафора, но в России — это национальная идентификация и главный признак богатства!
Медведь в России не просто дикий зверь, а хозяин леса, символ страны и культуры. Если вы пришли на российский рынок с бычьим настроем, вы как минимум неуважительно относитесь к местной фауне, медведи здесь не в цирке, они сидят в биржевом стакане и смотрят на ваш лонг с хищной улыбкой.
Шорт в российской экономике — это не торговая стратегия, а единственный честный ответ на вопрос «Как заработать на рынке, который систематически делает всё, чтобы трейдеры потеряли деньги?»
Арифметика медвежьего счастья
Начнём с математики, пусть это будет больно, но честно. Акции на российском рынке падают в семь раз быстрее, чем растут. Семь, Карл! Это не я придумал, это рынок так устроен. Пока инвесторы три года ждут отскока на 10%, рынок может потерять 70% за один квартал. И знаете что? Это не баг, а фича! Индекс обновляет антирекорды с завидной регулярностью - двенадцать недель снижения подряд, недавно индекс рухнул до нового минимума, а многие компании показали исторические низы! Эврика! Для быка это трагедия, но для русского медведя настоящая золотая жила.
Шортун (от слова шортист шайтан) смотрит на падение не со слезами, а с калькулятором. Индекс упал на 4% за день? Отлично! Розничный ритейлер дропнулся на 10% за день? Опять кто-то вышел из окна? Блин, бывает! Отмена дивов? Дроп на 20 процентов за день? Спасибо за подарок!
Пока долгосрочные инвесторы молятся на отскок, шортуны пьют чай, кайфуют и наблюдают, как их счёт растёт со скоростью размножения молочно-кислых бактерий. Высокая волатильность, хаос и паника на рынке для шортиста не проклятие, а рай.
Инструменты манипуленты
Но если вы думаете, что шорт — это просто открыл позицию, подождал и откупил, то вы глубоко заблуждаетесь. Настоящие профи используют инструменты эмитентов против них самих.
В России есть прекрасный способ разбогатеть для компании и обанкротить миноритариев через дополнительную эмиссию акций или, как это называют в народе, «размытие капитала».
Представьте, что вы купили акции компании по 4 000 рублей за штуку, а потом компания выпускает допэмиссию такого объёма, что ваши акции превращаются в «шлак» стоимостью 1 рубль. Если не участвуешь в допэмиссии, то теряешь всё, участвуешь — теряешь всё, но чуть медленнее.
И это не единичный случай, когда компания может увеличить уставный капитал в несколько раз или размыть доли в 5 раз. Примеров множество. Не будем называть героев и показывать пальцем. Для розничного инвестора это катастрофа, а вот для шортуна ценный инфоповод.
Когда объявляют о допэмиссии, акции летят вниз со скоростью света, шортун уже тут как тут, ведь он знает, что размытие капитала — это не случайность, а филигранная манипуляция рынком. Эврика!
Отмена дивидендов как искусство
Отдельная песня — это дивиденды, а вернее, их отмена. В России отмена дивидендов — это не просто бизнес-решение, а национальный вид спорта.
А помните, как пять крупных российских компаний в один день отказались от дивидендов? В один день! Это не случайность, это скоординированная атака на кошельки инвесторов.
Для лонгуста (да простят мой сарказм уважаемые инвесторы), который держит акции ради дивидендов, это удар ниже пояса, а для шортуна быстрое бабло, которое, кстати, побеждает зло! Шортун знает, он всегда знает, что отмена дивидендов создаёт ажиотаж, панику и мега супер волатильность. Словим мощный дроп — заработаем на хлебушек!
И знаете, что самое смешное? Компании объясняют отказ дивидендов «необходимостью инвестировать в развитие». Развитие! Они хотят развиваться на ваши деньги, пока вы сидите с пустым карманом и думаете: «Может, мне тоже развиться? Ну, например, пересилить себя и наконец таки открыть шорт».
Как же стать настоящим медведем?
Итак, вы решили стать шортистом. Поздравляю! Вы на правильном пути.
Шаг 1. Принимаем реальность. Российский рынок — это не место для быков, а райское место для медведей и чем быстрее трейдер это поймёт, тем меньше денег он потеряет.
Шаг 2. Следим за новостями. Каждая новость о допэмиссии, отмене дивидендов или геополитическом обострении — это друг лучший медведя. Включаем телевизор, прилипаем к экрану и ждём сладких новостей. Читаем новости и каждый раз, когда ведущий говорит «негативный фон», наш внутренний мишка находит радостный отклик.
Шаг 3. Изучаем манипуляции под микроскопом. Изучаем, как работают эмитенты, когда они размывают капитал, отменяют дивиденды или создают искусственный ажиотаж. Мы не можем этим управлять, но можем и должны зарабатывать на этом.
Шаг 4. Выкидываем слово «рост» из головы. Ралли в России — это исключение, а не правило, зато дроп — это норма. Акции роста в текущем году рухнули на более чем 30%, а закредитованные компании и вовсе более 50%. Это не рынок, это горка в парке аттракционов, только билеты стоят дорого, а призы — это наши сбережения.
Шорт — это наш главный актив
В нормальных странах люди зарабатывают на росте экономики, а в России мишки делают бабло на её падении и это не цинизм, а мудрая адаптация.
Шорт в российской экономике — это не просто стратегия, а стиль жизни и способ смотреть на мир трезво, умение извлекать прибыль из того, что другие называют «кризисом».
Пока лонгусты покупают акции и молятся, шортисты продают и считают прибыль. Пока быки нащупывают очередное «дно», медведи точно знают, что дно — это просто место, где можно открыть ещё одну короткую позицию.
Россия — это страна, где медведь хозяин леса и если мы пришли в этот лес, то должны уважать его законы или, как говорят в народе: «Хочешь жить — умей шортить».
P.S. Данная статья является юмористической и не является инвестиционной рекомендацией. Автор не несёт ответственности за ваши убытки, особенно если вы решили открыть шорт на новостях о допэмиссии, но если вы таки откроете шорт и разбогатеете, то ничего страшного не произойдёт, просто станет ещё одним умным человеком больше! :)