Верховный Суд пояснил, что доказанность лишь корыстного мотива не подменяет собой осведомленность в неправомерном использовании электронного средства платежа
15 сентября Верховный Суд вынес Определение суда кассационной инстанций по делу № 44-УДП26-14-К7, которым оставил в силе определение кассации о прекращении уголовного дела о неправомерном обороте средств платежей в связи с отсутствием состава преступления.
Фабула: Глеб Садретдинов открыл расчетный счет ИП, получил банковскую карту и реквизиты доступа (пин-код, логин, пароль), после чего передал их неустановленному лицу за вознаграждение. Через этот счет были обналичены 1,5 млн руб. Судебная хронология:
Первая инстанция (15.01.2025): Обвинительный приговор (300 часов обязательных работ + конфискация 10 тыс. руб.) по ч. 1 ст. 187 УК РФ.
Апелляция (11.03.2025): Приговор оставлен без изменения.
Первая кассация (7-й КСОЮ, 06.10.2025): Приговор отменен, дело прекращено за отсутствием состава преступления. Признано право на реабилитацию.
Верховный Суд РФ (15.09.2026): Представление заместителя Генпрокурора об отмене кассационного определения оставлено без удовлетворения. Позиция о прекращении дела оставлена в силе.
Ключевые правовые позиции Верховного Суда РФ
Предмет преступления: Ч. 1 ст. 187 УК РФ (в старой редакции) наказывает за оборот поддельных платежных карт или электронных средств, которые изначально предназначены для неправомерного перевода денежных средств. Обычная банковская карта, выпущенная банком, не является поддельной.
Субъективная сторона (умысел): Недостаточно доказать корыстный мотив или факт нарушения правил банка. Следствие обязано доказать, что лицо достоверно знало о преступных целях передачи карты и осознавало, что участвует в схеме по обеспечению анонимности преступных операций.
Недопустимость «интеллектуального подлога»: Предоставление заведомо недостоверных сведений банку при открытии счета (например, о намерении вести реальную деятельность) само по себе не превращает легально выпущенную карту в «поддельную» в смысле ст. 187 УК РФ, особенно если этот признак не был инкриминирован следствием.
Обратная сила закона: Новые части ст. 187 УК РФ (ч. 3–6), прямо криминализирующие «дропперство», вступили в силу 5 июля 2025 года. В силу ст. 10 УК РФ они не имеют обратной силы и не могут применяться для ухудшения положения лица, совершившего деяние до этой даты.
Мнения экспертов и практическое значение
Для защиты: Определение ВС РФ является мощным инструментом (прецедентом) для прекращения дел в отношении «дропперов» за действия, совершенные до 5 июля 2025 года. Оно закрепляет запрет на объективное вменение и расширительное толкование уголовного закона.
Масштаб применения: Позиция актуальна для огромного массива дел, так как только по данным Банка России, количество дропперских счетов исчисляется сотнями тысяч.
Риск противоречивой практики: Адвокат А. Чарыков обратил внимание на Определение ВС РФ от 08.04.2026 № 56-УДП26-2-К9, где Суд, напротив, допустил идею «интеллектуального подлога». Это означает, что практика еще не стала абсолютно единообразной, и успех зависит от качества аргументации защиты.
Привет. Читая на пикабу о столкновениях ничего не подозревающих людей с 161-ФЗ решил накатать небольшой постик по этому поводу. Заголовок-не шутка, карт ежедневно блокируется много и так получилось, что это-моя прямая рабочая обязанность, а людей на пикабу много-вероятность что это был я сильно выше нуля. Поэтому сейчас я объясню ТЕБЕ за что с тобой так несправедливо поступили. Естественно некоторых деталей, а в особенности "как сделать так чтобы меня не поймали" не будет. Во первых-распростронение способов обхода системы вредит системе и мне лично, а во вторых-я под НДА и это статья, поэтому определенной конкретики не будет. Попробую рассказать, как это все выглядит с точки зрения исполняющего дрона, который просто выполняет приказ и немного о современном дроповодстве.
ПРЕДУПРЕЖДЕНИЕ. Автор имеет привычку объяснять штуки не ориентируюсь на такую сомнительную вещь как цензурная лексика, поэтому объясняю как объясняю и мне не стыдно.
Начнем с простого. Как выглядит хороший клиент которого никогда не заблокируют и ему нигде и ничего не будет. Он получает на карту зарплату, принося банку ништяки зарплатного проекта и тратит деньги в магазинах прикладывая карточку принося денежку за эквайринг, изредка обмениваясь переводами с мамой и папой, а так же возможно дядей. В банк заходит с одного и того-же телефона на протяжении нескольких лет и никуда из своего города не уезжает. И то с магазинами не со всеми точно.
Почему так? Система СБП, это система которую банкам повесили сверху и приносит она им примерно никакого дохода с клиента. То есть, с каждой твоей покупке в магните банку отстегивается что-то вроде 0.1%-2.5% от покупки. Кажется-немного, но вопрос масштабов. Это хороший клиент, он приносит банку деньги и никого не беспокоит. Как мы понимаем, хороший клиент не сможет сделать с картой ничего интересного, поэтому и банку он интересен только для предложений подписок и кредитов, блокировки такого хорошего человека не коснуться никогда, если конечно какой-нибудь шутник не позвонит и не скажет что личный кабинет захвачен мошенниками.
А теперь как выглядит плохой клиент. Плохой клиент может перегнать через свою карту по СБП весь бесплатный лимит переводов и больше ничего не сделать. Это клиент будет нервировать-161-ФЗ, потому что хрен знает куда он переводит, вдруг воруют. Он будет нервировать 115-ФЗ, потому что откуда у него деньги и зачем он их через нас перегоняет. И что самое страшное для банка-однажды такой клиент пощекочет ЦБ и начнет привлекать его сауронье око задавать банку неудобные вопросы, такие как "хуле у вас там он делает?". Кстати, показательная казнь Киви была именно за плохие ответы на последнее. Ну и за то, что все деньги которые нужно было хитрыми путями вывести стекались туда. Раньше каждая антифрод система имела отдельный пунктик-"Клиент переводит в Киви, возможно это мошенничество", но Киви нет уже 3 года, а где конкретно это было я вам не расскажу)).
Теперь, раз тебе заблокировали карту, из первой категории ты как-то выписался. Если тебе повезло-ты попадаешь под самую простую часть 161-ФЗ. Банк решил что ты переводишь мошенникам. Тут все хорошо, банк за тебя беспокоится и хочет узнать что ты делаешь. Максимум-ты будешь темнить и тебя на всякий случай отправят в офис, чтобы когда это окажется мошенничеством показать бумагу "мы его проверили, он сам настоял о переводе". Но гораздо страшнее не когда ты переводишь деньги, а когда ты их получаешь...
И тут мы встаем на стык 115-ФЗ и 161-ФЗ, причем иногда даже одновременно. 115-ФЗ говорит что раз ты получаешь деньги на карту значит ты их отмываешь или имеешь недекларированный доход. 161-ФЗ говорит что ты продал карту и теперь через неё перегоняют черный безнал. И если применение этих законов вцепились в твою лудоманскую задницу-хрен ты их снимешь пока банк не будет на 100% уверен что ты безопасен. Можно кричать что это незаконно и банк не имеет права, но увы, реальность такова что законно и имеет. А еще за этим всем сидит оператор которому глубоко наплевать законно это или нет, потому что у него есть строгий регламент действий и за его отклонение он будет сидеть без премии и если инструкция незаконна-это проблема тех кто её писал а не его. Банковский оператор-существо вообще зашуганное разными регламентами и KPI и понимает исключительно язык бюрократии.
При том, страшную вещь скажу. Банк не просто имеет право. Он ОБЯЗАН это делать. После издания соответствующих законов, банки обязаны выделять огромные средства на содержания огромных "Отделов по борьбе с клиентами". То есть в офисе сидит куча людей чья единственная задача-исполнять волю ЦБ, за их собственные деньги и прорежать клиентскую базу портя банку показатель клиентской базы.
Так вот. Главное твое дело в этой неприятной ситуации-это не заниматься хуйней и собирать документы. Потому что если банк тебя заблокировал и все еще с тобой разговаривает-система сработала следующим образом-"Возможно клиент пидор, разберитесь". И вся загогулина в этом волшебном "Возможно". Потому что да, банк это не суд. Вы думаете что это означает что банк не может обвинять, поэтому банк не имеет право блокировать ваши переводы. Банк думает что это означает что презумпция невиновности не работает. Поэтому ты виновен пока не доказано обратного. И лучше бы тебе иметь эти документы, потому что ни одна проверка такого рода не примет твою грустную историю о том как это все переводили люди тебе в подарок, не оставляя ни единого следа взаимодействия с тобой кроме этого перевода. Что такое документ? Это по сути любая доказательная база которая докажет банку что вы действительно делали то, о чем вы решили ему поведать. Тут кстати лайфхак-документ это не обязательно что-то с печатью и подписью. Иногда скринов чата сбора на день рождения бывает достаточно. Вы привыкли все решать договорившись на словах и переводом, маскируя весь свой цифровой след и скрывая все? Ну, поздравляю, блок не снимут никогда, а банк запишет вас карандашом в список пидоров. Даже если они есть, но подозрительны-то может не помочь. Но это пока карандашом. А вот теперь, самый сок из-за которого вы скорее всего и читаете этот пост. Но сперва об основах современного дроповодства...
И так, кто такой дроп? Скорее всего вы и так знаете, но все же повторю. Дроп это очень хитрый и умный человек который продал карту хрен знает кому за мелкий прайс и теперь может получить от проблем со всей банковской системой до трех лет лишения свободы. Так вот, не правильно, дроп это любой человек через которого прогоняются операции неизвестного назначения. Когда-то мошенники держали целые табуны таких интеллектуалов, прогоняя через них краденные деньги в неизвестном направлении. Но все поменялось когда случилось две вещи.
Криптовалюты и казино. Сейчас, на мой взгляд классические дропы только у казино и остались, а мошенники поняли одну вещь-зачем нужно париться и платить каким-то людям за карты, когда в мире есть столько бесплатных гоев? Поэтому стандартная схема вывода денег выглядит так-регаем аккаунты на какой-нибудь сомнительной криптобирже. Находим жертву. Пока жертва разводиться, находим ордер. Жертва переводит деньги криптогою, ты убегаешь обналичивать крипту. Это в народе называется треугольником. Помните дети, при продаже никогда не забивайте на проверку контрагента, иначе вас ждут веселые приключения. Да и с ней тоже иногда ждут.
С казино чуть другая история. Любое пополнение счета казино делается через дропов, но там чуть сложнее, потому что у них есть своя служба безопасности которая чекает лудоманов которые не играют, а просто гоняют через них деньги, иногда еще и портя им дропов за которых деньги уплачены. Но через них тоже гоняют. Гоняют вообще многими способами, но мы тут о тех, из-за которых у тебя могут быть проблемы.
Все операции о которых было сообщено как о мошенничестве ДОЛЖНЫ фиксироваться банком и передаваться в ЦБ. И именно так формируется его величество СПИСОК ПИДОРОВ ЦБ. После этого тебя ждет два вида веселых приключений в зависимости от действий жертвы. Первое-жертва просто сообщило банку о мошенничестве. Переводы тебе проходят через жопу, всем твоим друзьям блокируют карты и звонят с вопросом "зачем вы переводите пидору", банк ограничивает тебе операции и настойчиво пишет в чат что-то про 161-ФЗ пугая своей неопределенностью. Второе-жертва таки дошла до полиции, поэтому тебе блокируют вообще все банки, твой счет в новом банке куда ты ушел от этих несправедливых сволочей рождается заблокированным, в бесполезных ответах ЦБ угрожающе маячит три буквы МВД, а ты думаешь "Что я сделал не так?".
Так вот, не так ты сделал следующее. Написал в ЦБ текст примерно следующего содержания(вольный пересказ): "Я отвечаю я ни в чем не виноват быстро сняли мне все ограничения которые поставили". На что ЦБ присылает вам резонный ответ-блок стоит на основании сведений из такого-то банка, ничего не знаем идите туда. А теперь плохие новости: 1. У поддержки чаще всего нет доступа к этой системе, поэтому они в душе не ебут что с тобой случилось. 2. Указанный в ответе банк-это банк в котором был клиент отправивший тебе деньги. Без существования перевода в список пидоров вносить не должны. 3. Если ты не клиент этого банка-они вообще не понимают кто ты, и знают только то, что ЦБ приказал тебя заблокировать, посмотрят на твой счет, увидят у тебя звенящее отсутствие счета в банке и скажут "обращайтесь в ЦБ". 4. Никакой перевод тебе конечно же не назовут, в лучшем случае вместо тебя грамотно пошлют запрос в ЦБ следующего содержания "наш клиент утверждает что он не пидор, мы ему конечно же верим, направьте номер операции из-за которой его внесли в список". Через две недели банку придет ответ что там вообще случилось и он отправит тебя разбираться с тем банком, куда тебе пришел перевод.
Вот эту херню ЦБ отправляет всем кто жалуется на 161-ФЗ. Польза от неё-понять что нужно писать запрос заново и ждать еще две недели.
Как надо сделать правильно? Вместо требований исключить пишем в ЦБ следующий текст: "Прошу предоставить список номеров операций в связи с которыми мои данные попали в список пидоров ЦБ". Можешь даже прямо так, но лучше конечно так не делать. Не давай им причину "клиент ругается, я могу ему не отвечать". Ждем две недели, потому что ЦБ обязан ответить в течении 15 дней и поверь, он БУДЕТ отвечать в течении 15 дней. И спустя две недели мучений и одалживания карт у родственников, тебе придет тот самый заветный ответ с колоночками. Ты видел его в постах людей жалующихся на 161-ФЗ, в нем несколько колонок, в которых стоят названия банков и страшное слово REQ-МНОГОЦИФР Я видел сотни этих ответов ЦБ и в каждом из них один итог и он неутешителен. ЦБ решил что ты должен вернуть деньги.
Заветный документ, пример с обращением в МВД. Если МВД тебя не трогало, будет только 4 колонки.
Тут у тебя варианта два и зависят они от типа блока. В первом случае тебе очень повезло и тот кто на тебя жаловался не дошел до полиции, поэтому твое объяснение будет передано ЦБ. Опять же-тут все зависит от документов. По хорошему-если это потребительский терроризм-отмазаться достаточно легко. Ты же хороший бизнесмен, ведешь весь бизнес в белую, платишь налоги и у тебя конечно же есть акт выполненных работ который ты предоставишь банку для того, что-бы информацию о том, насколько ты невиновен передали в ЦБ так чтобы он поверил? Если да, поздравляю, еще две недели ЦБ будет переваривать этот запрос, и всего за месяц твои приключения закончились. Если же нет...
То ты видишь в ответе ЦБ зловещие три буквы-МВД. Значит это следующее. Жертва нихуя не шутит и деньги у неё действительно украли. В этом случае виновным признается первый к кому попали украденные средства, потому что у полиции нет времени отслеживать всю цепочку дропов и в ЦБ они сообщают о первом дропе в цепочке. Кстати, это все что произойдет если вы обратитесь с жалобой на мошенничество в полицию. У вас примут дело, дадут отписку в ЦБ о том, что "мы завели дело, внесите вот этого в список пидоров" и пойдут заниматься теми делами, обвиняемых по которым можно найти на их участке. Понятно что не всегда и есть те кто будет вас отговаривать писать заявление, но в целом, когда дело через полицию таки проходит-вот итог. И в этом случае доказывать банку уже бесполезно, на тебя есть дело у полиции, а это высшая инстанция. В этом случае можно идти бодаться с МВД или даже идти в суд. Если ты прямо железобетонно уверен что тебя хотят прогреть, при том так нагло что аж до полиции дошли-ну, флаг тебе в руки. Тут важный нюанс. Подавать в суд на ЦБ бесполезно. Они скажут "нам сведения предоставил банк". С банком тоже бодаться бесполезно, он скажет "нам клиент сообщил о мошенничестве, мы все отправили в ЦБ". Проводить следствие и выяснять банк не имеет ни возможности ни права. Если ты докажешь это в суде-потом бери документы о признании тебя невиновным и смело отправляй в ЦБ через любой банк. Моя практика показывает что обычно человек выбирает вернуть деньги.
А теперь крипта. Ты честно продал крипту и показываешь свой ордер банку, говоря что никакого мошенничества нет я просто продавец. И банк даже возьмет эту информацию, и ДАЖЕ перешлет её ЦБ. А теперь смотри что прочитает ЦБ. "Клиент получил деньги хрен знает от кого и утверждает что в обмен на эти деньги передал цифровой актив хрен знает кому, на неконтролируемой ЦБ площадке которую невозможно проверить и утверждает что деньги получены в результате торговли а не мошенничества, просит исключить себя из списков чтобы он мог и дальше перегонять деньги между сомнительными личностями в рамках торговли в нерегулируемой системе". И после этого, внутри ЦБ будет сидеть оператор, смотреть на твои объяснения и принимать решение о том, признавать ли переведенные тебе деньги не ворованными. Шанс есть при двух условиях-ты можешь доказать что получатель и покупатель на платформе это одно лицо. И у тебя первый тип блока без обращения в полицию. В остальных случаях или суд или возврат.
Есть еще один, довольно редкий случай. В ответе ЦБ указан банк в котором ты никогда не открывал счет. Скорее всего это будет банк, в котором можно открыть карту онлайн. В этом случае у меня две новости. Плохая-на тебя открыли дропа и кто-то на него пожаловался. Хорошая-ты действительно сможешь доказать свою невиновность. Сообщи в банк о том, что не открывал у них счет, и иди в полицию рассказывать об этом.
Говорят что есть еще какие-то способы попасть в списки, но 99% ситуаций-описаны выше.
Засим все. Надеюсь текст оказался для вас познавательным и полезным.
P.S. Если вас внесли из-за какого-то идиотизма, например ваш друг-идиот решил проверить что будет если сказать что перевод тебе это перевод мошеннику, ты поссорился с девушкой или действительно спор с клиентом-можете попробовать вопрос разговором или в последнем случае досудебкой и попробовать решить через то, что тот кто жаловался сам обратиться в банк и попросит направить в ЦБ отмену претензии, так будет проще, хотя ждать все равно придется.
Получил письмо с требованием дать пояснения по операциям по счету в Россельхозбанке (115-ФЗ).Клиентом банка никогда не был, счёт сам не открывал. Отделений рядом нет, регион открытия — Ставропольский край, за ~800 км от меня.В личном кабинете налогоплательщика счет действительно отображается (открыт 19.11.2025).Кто то сталкивался с таким?
Всего их было аж 10 человек, Йошкар-Олинский городской суд отказался взыскивать 15 000 000 руб. по требованию прокуратуры с дропа Келдыбаева
А взыскивать с Келдыбаева деньги, суд не стал по причине смерти дропа, который не дожил до суда. Отчего он умер не уточняется, но теперь Долина не досчитается 15 миллионов руб.
Девять других участников схемы развода Долиной должны будут выплатить потерпевшей 48 900 000 руб.
Есть предложение прикоснуться к скрытому. Тайному. Криминальному. А подтолкнуло меня к этому интервью заместителя председателя Банка России Германа Зубарева изданию «Комсомольская правда». В нём он обмолвился о «дропперах». Кстати, термин странный, ибо в узких кругах граждан иначе как «дропами» не называли. Я так подозреваю, что многие просто не знают ничего о сей прослойке общества, кто-то что-то слышал. Ну вот я вам сейчас интересного и отсыплю. Садитесь поудобнее, наливайте кофий.
Сразу ряд дисклеймеров.
Статья имеет образовательный и осуждающий смысл. В настоящее время страна активно борется с явлением, в том числе и с помощью ввода уголовной ответственности. Я целиком действия государства поддерживаю. Противодействовать гражданам начали мы еще давно. Но не всё было возможно лет 10-15 назад. В том числе и технически. В целом же, дропы – это днище полное.
Явление сие нынче уголовно наказуемое. И еще неприятное по деньгами, ибо повешают всё на дропа. Если вас склоняют к участию, имейте в виду, что дроп – это животное. В кругах тех лиц, которые вас к этому склоняют. Это не романтично, не модно и не круто.
Полная статья написана год назад и размещена у меня на Sponsr и Boosty. Там получился целый сериал из 4 частей.
Сразу предупрежу возможные экивоки – терминология может слегка разниться. К примеру, я допускаю, что где-то зиц-председателей тоже называли дропами. Но у нас их всегда называли «космонавтами». А дроп – это тело, на которое оформляли дебетовые карты. И да, у нас – это у нас. Процесс можно знать с двух сторон. Как жулик и полицейский. Так вот, у нас – это на правильной стороне истории.
Итак, речь про дебетовые карты.
Что за абсурд, скажут некоторые. Понятно, кредитные. А зачем дебетовые. У, дорогие друзья, в своё время дебетовая карта – это масса полезностей. Кстати, дальше мы на машине времени переместимся лет на 10-15 назад. Именно о том времени пойдет речь. О той обстановке. А она за это время кардинально поменялась. Да и сроки давности вышли. Ха-ха. Шутка.
Потребность в дебетовых картах возникала давно и очень сильная. Базовая причина – обнал. Ну не будешь же ты налить с себя родного. А так у тебя имеется карта какого-то неясного юнита, на которую падают деньги, а ты их снимаешь в ближайшем банкомате. И никаких налогов. И ладно бы если только налогов. Деньги-то разные могут заходить. Ведь под словом обнал я подразумевал не только обнал в интересах «оптимизации» налогообложения, но и в целом обнал, т.е. перевод денег из электронного вида в вид физический. Но про то, как карты использовались, я думаю, пойдет в отдельной части. А сегодня вот про сам процесс получения. И в целом про карточную сферу деятельности.
Старое словно мир правило: «спрос рождает предложение».
Почему всё так развилось? Банально. Отсутствие какой-либо ответственности. Если уж на людей кредиты вешали, то отправить человека в банк, чтобы он получил дебетовую карту не мог только ленивый.
-Чего,чего? Де... дебе... что? -Ну карта. В банке. -Это кредит что ли? -Да просто карта, какой нахер кредит. Без обязательств. На которую деньги падают -Аааа... а что, ты мне за это заплатишь? -Ну, конечно. Карту получишь, отдашь мне, через месяц придешь в банк закроешь.
Сходил, получил, отдал.
-А это что, это так в каждом банке можно? -Ну да. -И за каждую будешь платить? -Ну да. -А когда закрыл, потом опять снова открыть можно? -Ну да. -И снова заплатишь? -А то!
Ну вот вам примерный диалог с одарённым внеземным созданием. Основная масса публики вообще не понимала, зачем это всё. Да, они знали, что если кредит, то за него надо платить. А когда вообще ничего не надо, нету состава уголовного преступления, а за это еще и платят. Ну натурально лотерейный билет выпал. Дальше больше. Начинались реферальные программы.
-А друзья-то у тебя есть? -Да весь двор! -Ну приводи! -А ты мне за них свыше накинешь? -Так ты с их доли возьми, а им скажи, что платят вот столько. -Точно! Ну голова!
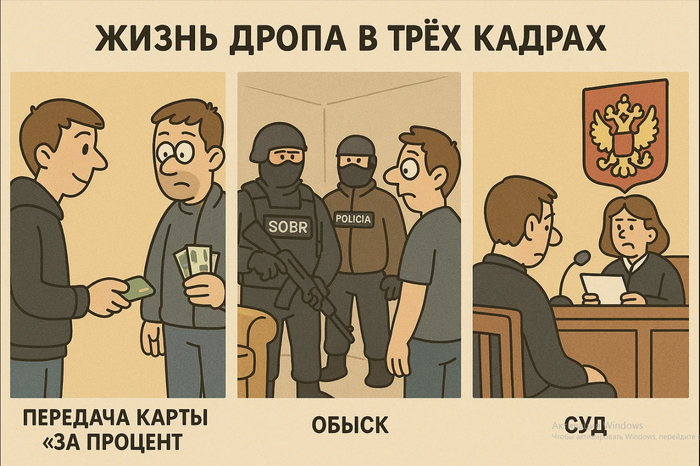
Короче, в чем суть? Условный Петров Иван Иванович шел в банк, получал дебетовую карту, отдавал неким гражданам за вознаграждение. Но это верхушка айсберга. Под водой же была скрыта целая «экосистема», которая просовывала свои коррупционные шупальца в различные сферы нашей с вами финансовой системы. Объемы даже представить сложно. Серьезно.
В общем, потребность в картах глобальная. Для тех или иных целей. Спрос рождает предложение. Ну и на стороне предложения начинается организация процесса. Пацаны с головой ведь сразу смекнули, что на этом можно заработать. Ага. А раз есть торговые отношения, то появляется базар. Рынок. Дорогие друзья, вы даже не представляете, сколько различных «профессий» тусило в этом рыночке. И все получали.
Человек не может делать всё вокруг. Появляется специализация. Вот есть Петров Иван Иванович. Он маргинал. Он не умеет в организацию. Но он любит выпить. Поэтому он занимает низшую ступень этой полукриминальной системы. Тупо конечный исполнитель. Некоторые Иван Ивановичи имели хитрожопую личинку. И уже думали на шаг вперёд. Они понимали, что на карту будут приходить деньги. А значит? А значит их можно будет снять. Да-да, таких было дохера и больше. Судьба некоторых после такого была печальна. А некоторых вполне себе ничего. Тут лотерейка – чьи деньги ты увёл.
Другие Иван Ивановичи думали уже на два шага вперёд. Их было меньше. Они просекали фишку с реферальной программой и начинали поставлять. Исполнителей. Становясь таким образом на ступеньку выше. Они уже ничего не брали на себя. Зачем? У них были десятки и даже сотни «сотрудников». Которым зачастую платилась меньшая часть. Звали таких «дроповодами».
Ну дальше ясно. Дальше идет скупщик этого добра. Понятно, что конечный заказчик/потребитель не будет бегать по подворотням и искать дропа. Нет. Параллельно появляется отдельный участник рынка – продавец карт. Под ним работают дроповоды. Под которыми работают дропы. Продавцы карт – это уже, считай, каста. Уважаемые люди. У них бизнес. Там и сайты, там и гарантии, там и замены товара, там конкуренция и картели. Там чего только не было. Лям в месяц чистого в каком-нибудь 2016 – низовой уровень.
Само собой, должен был образоваться некий «регулируемый» рынок, на котором бы встречались покупатели и продавцы. И он образовался. Однако в одной статье всего не ухватить. А там ведь целый мир. Если интересно всё и сразу, то спешите по ссылкам выше. Очень интересное.
Вопросы мне можно задать на моём телеграм-канале MarketScreen