161-фз
Пришло сообщение о разблокировке от всех банков, но на следующий написали, что по новой заблокировали. Что это может быть? Может у кого то так же было?
Пришло сообщение о разблокировке от всех банков, но на следующий написали, что по новой заблокировали. Что это может быть? Может у кого то так же было?
Регулятор готовит для банков новые предложения по ужесточению проверок клиентов, которые оперируют наличностью. С начала года объем наличных в обращении в России подскочил на ₽2,5 трлн
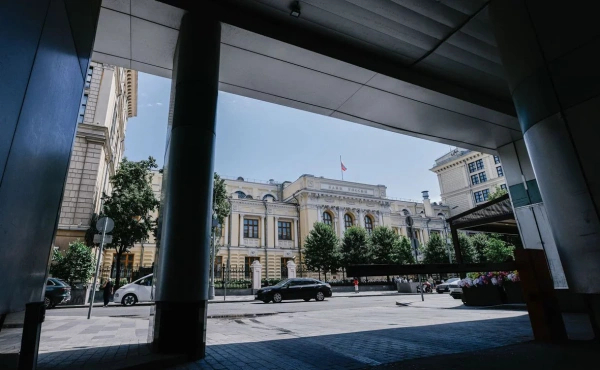
Фото: Андрей Любимов / РБК
Банк России выпустит для кредитных организаций новую рекомендацию об усилении комплаенс-контроля за источниками происхождения наличности у клиентов. Об этом сообщил глава службы финансового мониторинга и валютного контроля ЦБ Богдан Шабля на сессии Международного банковского форума, организованного Ассоциацией банков России (АБР), передает корреспондент РБК. По его словам, меры затронут и физлиц, и юридических лиц.
«В тех сегментах бизнеса, где используется большой объем наличных, комплаенс должен быть усиленным, поскольку очевидно, что теневой бизнес использует наличные как один из способов обхода контрольных процедур. И здесь основной риск состоит в использовании кредитных организаций в легализации наличных денежных средств неустановленного происхождения. <...> Банк России никогда не выступал против наличных как таковых. Мы против исключительно оборота наличных денежных средств неустановленного происхождения, поэтому мы банки ориентируем и издаем рекомендации. Скоро будет еще одна новая рекомендация, очень большая и подробная. Мы банки призываем не формально проверять источники происхождения финансового положения, а проверять содержательно и не допускать легализации денежных средств», — сказал Шабля.
В разговоре с журналистами он уточнил, что речь идет о корректировке типологий подозрительных операций. «Рекомендации будут для всех. Там будут все. Там будут и физики, и юрики, и внесение средств на счета. Мероприятия при проведении конверсионных операций. То есть оно будет комплексным. Документ планируем опубликовать в ближайшее время», — добавил глава службы финансового мониторинга ЦБ.
По его словам, источниками наличности «неустановленного происхождения» зачастую выступают рынки, а также нелегальные криптообменники. ЦБ нацелен усовершенствовать подходы к проверке происхождения наличности не только на уровне рекомендаций банкам, а на законодательном — в частности, внести поправки в основной «антиотмывочный» закон 115-ФЗ.
«По 115-му закону в части проверки источников мы тоже видим необходимость внесения изменений. В ближайшее время мы эти изменения тоже представим», — добавил Шабля.
Устойчивый отток в наличные наблюдался с марта 2026 года. По данным ЦБ, всего с начала года объем наличных денег в обращении увеличился примерно на 2,5 трлн руб. В сентябре отток в наличность продолжился — по состоянию на 22-е число он превысил 380 млрд руб., следует из оперативной статистики регулятора. Наибольший спрос на банкноты в этом году был зафиксирован в апреле и июле — 678,7 млрд руб. и 618,4 млрд руб. соответственно.
Повышенный отток в наличность из банковской системы связан со спросом бизнеса, в частности, с адаптацией компаний к налоговым изменениям в 2026 году, оценивали ранее в Сбербанке.
Отсутствие регистрации может создавать проблемы в самых разных ситуациях. В том числе при попытке открыть банковский счет или получить дебетовую карту.
Банк запрашивает сведения о месте жительства или пребывания. У клиента регистрации нет. Может ли банк просто отказать в обслуживании?
Этот вопрос дошел до Конституционного Суда РФ еще в 2021 году (постановление от 30.06.2021 №31-П). Постановление было принято несколько лет назад, однако сформулированная Судом позиция остается актуальной и сегодня.
Почему банк вообще интересуется регистрацией
Открытие банковского счета не является анонимной процедурой. Банки обязаны идентифицировать своих клиентов в соответствии с законодательством о противодействии легализации доходов, полученных преступным путем. В рамках такой идентификации устанавливаются различные сведения о клиенте, в том числе сведения о месте его жительства или пребывания.
Поэтому сам по себе вопрос банка о регистрации является вполне законным. Проблема возникает тогда, когда регистрации у человека нет.
Отсутствие регистрации не означает автоматический отказ
Поводом для обращения в Конституционный Суд стал отказ банка открыть гражданину счет и выдать дебетовую карту. Причина отказа заключалась в том, что у заявителя отсутствовала регистрация по месту жительства или месту пребывания в России.
Суды общей юрисдикции первоначально поддержали позицию банка.
Однако Конституционный Суд обратил внимание на важное обстоятельство.
Регистрация действительно является основным способом подтверждения места жительства человека. Банк вправе получать необходимые сведения для идентификации клиента. Но отсутствие регистрации само по себе не должно автоматически означать невозможность открытия банковского счета. Если человек может подтвердить свое фактическое место проживания или пребывания другими способами и объяснить причины отсутствия регистрации, ситуация должна оцениваться с учетом конкретных обстоятельств.
Именно это является главным выводом из позиции Конституционного Суда.
Но есть важный нюанс
Было бы неправильно понимать это постановление как «Нет регистрации - но банк в любом случае обязан открыть счет». Конституционный Суд такого вывода не делал.
В конкретном деле сам заявитель не смог представить достаточные доказательства своего фактического места проживания или пребывания. Кроме того, из обстоятельств дела следовало, что он фактически не намеревался становиться на регистрационный учет.
Поэтому Конституционный Суд сформулировал важную правовую позицию, но не обязал пересматривать решения по конкретному делу заявителя.
То есть, отсутствие регистрации не должно автоматически приводить к отказу. Но и сам клиент не может просто отказаться от предоставления сведений, необходимых банку для идентификации.
Что имеет значение на практике
Если у человека отсутствует регистрация, значение могут иметь конкретные обстоятельства ситуации. Например, почему отсутствует регистрация; где человек фактически проживает или пребывает; может ли он подтвердить этот адрес; какие документы или сведения он представил банку; какие именно требования предъявляет банк для идентификации клиента.
То есть ключевой вопрос заключается не только в наличии или отсутствии штампа о регистрации. Важно, может ли банк получить достаточные сведения для идентификации конкретного клиента.
Почему эта позиция Конституционного Суда важна
Люди далеко не всегда проживают по месту постоянной регистрации. Кто-то временно находится в другом регионе. Кто-то переехал и еще не успел оформить регистрацию. Кто-то по различным причинам вообще временно не имеет регистрации. При этом отсутствие регистрации само по себе не означает, что человек перестает существовать для банковской системы.
Конституционный Суд фактически указал на необходимость соблюдения баланса. С одной стороны, банк обязан соблюдать требования законодательства и идентифицировать клиента. С другой - отсутствие регистрации не должно автоматически лишать человека возможности пользоваться банковскими услугами, если необходимые сведения могут быть подтверждены иным способом.
Что делать, если банк отказал
В первую очередь стоит выяснить конкретную причину отказа. Необходимо понять: какие документы или сведения запросил банк; чего именно не хватило для идентификации; можно ли подтвердить фактическое место проживания или пребывания; связан ли отказ именно с отсутствием регистрации или существуют другие основания.
Само по себе отсутствие регистрации еще не позволяет сделать однозначный вывод о законности или незаконности отказа.
Каждая ситуация требует оценки конкретных обстоятельств.
Вывод
Главный вывод из позиции Конституционного Суда можно сформулировать достаточно просто - отсутствие регистрации не должно автоматически означать отказ в открытии банковского счета.
Однако это не означает, что банк обязан открыть счет человеку, который не может предоставить сведения, необходимые для его идентификации.
Поэтому при возникновении спора важен не только вопрос: «Есть регистрация или нет?». Необходимо смотреть, можно ли установить личность клиента, подтвердить необходимые сведения и понять его фактическое место проживания или пребывания?
Именно такой подход несколько лет назад сформулировал Конституционный Суд, и именно он остается важным для подобных ситуаций сегодня.
Frankmedia - С 1 сентября 2026 года, согласно поправкам к закону №210-ФЗ от 26.06.2026 [1], вступают в силу нормы, расширяющие контроль за переводами граждан. Росфинмониторинг получит доступ к данным о любых переводах, совершаемых со счета физического лица. Также все банки будут обязаны перейти на единый QR-код, и вводится Единый реестр учёта платёжных карт. Изменения помогут пресечь использование подставных счетов и карт для обналичивания средств, полученных незаконным путем.
Нововведения не означают тотального наблюдения за каждым рублем, но ускоряют автоматизированный контроль. Для добросовестных граждан изменения пройдут незаметно: переводы между физическими лицами по-прежнему не облагаются налогом, а повседневные расчеты останутся прежними.
В материале детально рассмотрим, какие новые правила контроля переводов вступают в силу и кого они затронут.
Сейчас для получения данных по конкретным клиентам Росфинмониторинг каждый раз направляет официальный запрос в финансовые организации. Чтобы ускорить процесс и снять нагрузку с банков, согласно статье № 461-ФЗ [2], с 1 сентября ведомство получит прямой доступ к транзакциям через Национальную систему платежных карт (НСПК): к переводам через СБП, картам «Мир» и платежам по единому QR-коду. При этом федеральный закон запрещает НСПК сообщать третьим лицам о передаче данных в Росфинмониторинг, что защищает клиентов от утечки персональных данных.
Под обязательный контроль попадают переводы, совершенные из банков определенных стран. Список иностранных государств, находящихся под наблюдением, формируется и обновляется по согласованию с Центробанком и не публикуется в открытом доступе. Также Артём Денисов, управляющий партнер юридической компании «Генезис», утверждает, что под повышенное внимание также попадут частые транзакции между незнакомыми людьми или операции, похожие на обналичивание. Изменения прежде всего направлены на оперативное выявление мошеннических схем.
Какие переводы могут попасть под блокировку
Новых оснований для блокировки обычных переводов не вводится, но некоторые операции могут попасть в зону риска. Артём Денисов приводит примеры таких транзакций:
Операции с большим количеством получателей. Если на карту постоянно поступают переводы от разных незнакомых людей, счёт могут посчитать мошенническим или дропперским.
Крупные переводы. Если на карту поступила крупная сумма, нехарактерная для клиента или отправленная неизвестным лицом, перевод могут приостановить, а данные внести в базу Банка России как подозрительные, согласно статье №161-ФЗ [3].
Цепочки транзакций. Карту, на которую часто перечисляют средства с последующим немедленным снятием наличных или переводом на другие счета, также могут отнести к категории используемых в сомнительных операциях.
Переводы за рубеж, превысившие лимит. Действующие ограничения на перевод средств за границу сохраняются, и с сентября за их соблюдением будут следить строже [4].
Нетипичное назначение платежа. Согласно Инструкции Банка России №204-И [5], использовать личные счета для коммерческой деятельности запрещено. Поэтому формулировки, указывающие на ведение бизнеса или содержащие бессмысленный набор символов, могут стать причиной приостановки платежа.
Переводы на подозрительные счета. Если счет отправителя/ получателя числится в базе данных Банка России или МВД как мошеннический или дропперский [6], перевод могут приостановить или заблокировать.
Лимит на переводы 200 000 рублей. Эта сумма часто фигурирует в рекомендациях, но не является законодательным порогом. Артём Денисов уточняет: общего суточного лимита в 200 000 рублей, после которого перевод автоматически заблокируют, в законе нет. Если операция не выглядит подозрительной, её исполнят без ограничений.
Из-за популярности безналичной оплаты на рынке появилось множество разрозненных QR-кодов, что создавало неудобства для пользователей. В 2024 году НСПК внедрила универсальный платёжный QR-код, избавив кассы от нагромождения табличек разных банков. С 1 сентября 2026 года использование единого QR-кода станет обязательным для всех финансовых учреждений, что упростит контроль и упорядочит финансовые потоки. Для оплаты клиенту достаточно открыть камеру смартфона, отсканировать код и выбрать удобный способ: перевод через СБП, оплату картой, цифровыми рублями или другие подключённые сервисы.
С сентября 2026 года лимит на 20 карт еще не начнет действовать [7]. Однако введут Единый реестр учета платежных карт, в который банк будет обязан направлять следующую информацию:
Виды и номера выданных карт.
Номера карт, использование которых банк прекратил.
ИНН держателей карт.
Реестр устранит информационный вакуум между банками. Сам лимит (не более 20 банковских карт на человека во всех банках суммарно) начнёт действовать с 1 сентября 2027 года. Перед выпуском новой карты банк будет запрашивать данные из реестра. Ограничения вводятся для борьбы с теневым сектором. По словам Артёма Денисова, в первую очередь они затронут [8]:
Людей, оформляющих много карт в разных банках;
Пользователей большого количества виртуальных карт;
Лиц, предоставляющих карты третьим лицам;
Участников схем «дропперства»;
Лиц, использующих множество карт для транзита или обналичивания денег.
На фоне новостей о контроле распространился слух о введении налога на переводы между физическими лицами. Это не так: НДФЛ облагаются только доходы (например, оплата товаров или услуг). Обычные личные переводы между гражданами налогом не облагаются [9].
Артём Денисов советует:
Связаться с банком по номеру с официального сайта и уточнить причину блокировки.
Получить письменное или электронное уведомление с указанием основания и порядка обжалования.
Если произошла первичная блокировка в соответствии со статьейй № 161-ФЗ (временная антифрод-проверка подозрительной транзакции на срок до 2 рабочих дней), для активации перевода достаточно будет сказать сотруднику банка кодовое слово, подтверждающее ваше согласие на проведение операции.
Если перевод остановили из-за подозрения в отмывании денег по статье № 115-ФЗ [10], в финансовое учреждение необходимо предоставить документы, объясняющие экономический смысл операции и происхождение средств. В зависимости от ситуации они могут быть разными, например: чеки и квитанции, выписка по счетам из другого банка, договор купли-продажи имущества, договор займа.
Если проблема связана с базой данных Банка России о мошеннических переводах, обратиться в банк с заявлением об исключении реквизитов из базы.
При несогласии с решением банка направить обращение в Банк России через Интернет-приёмную.
Как новые правила контроля переводов повлияют на переводы между своими счетами в разных банках?
Усиленный контроль направлен на пресечение мошеннических схем, когда злоумышленники получают доступ к кабинету и выводят деньги через цепочку счетов. Для обычных граждан переводы между своими счетами остаются свободными и не облагаются налогом. Однако система может временно приостановить транзакцию, если:
Используются разные номера телефонов;
Отличаются написание ФИО или паспортные данные;
Перевод идёт через несколько промежуточных операций;
После поступления деньги немедленно уходят третьим лицам;
Сумма необычна для клиента.
Перевод между собственными счетами в разных банках не становится запрещённым и не облагается налогом. Если экономический смысл транзакции объясним, то операция не будет заблокирована.
Есть ли безопасный лимит сумм, чтобы перевод точно не попал под блокировку?
Фиксированного лимита нет. Подозрение может вызвать даже небольшая сумма, если характер операции нестандартен. Повседневные переводы не блокируются не из-за малого размера суммы, а потому что они соответствуют привычному поведенческому сценарию клиента.
Как изменения повлияют на самозанятых и ИП, которые пользуются личными картами для бизнеса?
Инструкция Банка России №204-И запрещает использование личных карт для бизнеса. После получения доступа к транзакциям через НСПК подобные счета с большей вероятностью попадут под блокировку. Смешивание личных и коммерческих финансов нарушает требования статьи № 115-ФЗ, банк может принять это за мошенническую активность или сокрытие доходов от налоговой, что грозит блокировками и доначислением налогов.
Как обезопасить переводы от блокировки?
Указывайте назначение платежа;
Избегайте регулярных переводов разным лицам;
Разделяйте личные и коммерческие поступления;
Не используйте личную карту как промежуточный счёт для чужих средств;
Сохраняйте чеки, расписки или договоры, в случае если банк потребует документы о происхождении денег.
Росфинмониторинг получает доступ к данным о переводах по СБП, картам «Мир» и QR-коду, что автоматизирует и ускорит процесс проверки.
Росфинмониторинг и НСПК не имеют права распространять личные данные клиентов.
Все банки обязаны будут подключиться к универсальному платежному QR-коду. Для оплаты достаточно будет отсканировать изображение и выбрать удобный способ.
Лимит на количество банковских карт введут только с 1 сентября 2027 года, а в 2026 появится Единый реестр учета платежных карт.
Для обычных граждан изменения не будут ощущаться: переводы останутся вне налогообложения.
При приостановке перевода необходимо связаться с сотрудником банка и назвать кодовое слово. В случае длительной блокировки — предоставить документы, подтверждающие легальность операции.
Нововведения используют в первую очередь для остановки мошеннической деятельности.
Примерно с апреля этого года банки, которым дали полномочия в рамках 115-ФЗ, 161-ФЗ и статей 24.3 и 24.3-1 закона 395-1 как будто окончательно взбесились с блокировками карт и счетов, непроведением операций, невыдачей наличных. ЦБ в ответ на жалобы на явное превышение полномочий (а я напомню, что любой банк наваривается каждый день, пока твои деньги в нем лежат) вполне официальными ответами сообщает в стиле "Да не шуми, cyferblat, ну че ты, они ж работу свою работают, у них закон". Погано то, что деваться некуда: когда народ массово ломанулся в наличку: они тут же освоили статью 24.3-1 закона 395-1 и блочат тебя на 2 суток с лимитом снятия 50000 в день, разумеется, с объяснениями, что тебя от мошенников оберегают.
По факту я вижу, как ЦБ подарил нечистоплотным банкирам мощный инструмент дополнительного обогащения. Вот что лично я в этом всем вижу. Пруфов и документов не будет, я не в суде, а потрындеть и поделиться мнением сюда зашел.
Банком ПСБ пользуюсь уже 6 лет, до сегодняшнего утра все было нормально и все всех устраивало.
Чуть расскажу, как именно я пользовался данным банком.
В 2020 году, когда устраивался на новую работу, пришлось открыть карту банка ПСБ, которой я и пользовался постоянно, на зарплатную карту приходила зарплата, я расплачивался в магазинах, получал кэшбэк, и был доволен. Спустя 3 года с этой работы пришлось уволиться, но картой банка пользоваться продолжил, так как в принципе и приложение, и кэшбэк живыми деньгами были аргументом в пользу ПСБ. В последствии был открыт накопительный счет, который тоже приносил свою маленькую копеечку. Также открыл ИИС, купил несколько акций, , особо этим не заморачивался, есть акции, и пусть будут. В общей сложности там на ИИС в районе 10-11 тысяч.
Зарплата с 2023 года приходила на карту Сбера, я ее переводил по СБП на промсвязь, на зарплатную карту, после чего отправлял эту сумму на накопительный счет, далее по мере потребностей переводил со счета на карту, которой расплачивался в магазинах и на заправках. С нее переводил на Озон и ВБ.
В общей сложности объем средств был примерно в районе 100-150 в месяц (зарплата + командировочные + оплата проживания в командировках (которую компенсировал текущий работодатель).
Сегодня утром, возвращаясь из командировки, хотел перевести деньги с накопительного счета, чтобы оплатить бензин на заправке, и обнаружил, что не могу зайти в приложение.
Короче, блокировка по 115 ФЗ, отмывание денег... У меня есть несколько мыслей, что могло послужить триггером. В июне был в командировке в Питере и Москве, проживание в квартире оплачивал переводом по СБП. В июле ездили семьей в отпуск, Лазаревское, там тоже проживание и экскурсию однодневную в Абхазию оплачивали также переводом по СБП.
В офисе банка отказались пояснить, какая именно операция послужила поводом для блокировки и предложили 2 варианта
1. закрыть все счета, предоставить реквизиты карты стороннего банка для вывода средств. в общей сложности сейчас на счетах и картах примерно 52-53 тысячи + 11 на ИИС.
2. Предоставить им обоснования всех моих переводов за последние 3 месяца, + 2 НДФЛ и выписка о состоянии счета в СФР из госуслуг.
Итог, прошу совета, кто сталкивался с таким, что делать дальше?
В каком виде предоставлять обоснования переводов? В свободной форме, или как? В банке распечатали все переводы за 3 месяца, там 8 страниц мелким шрифтом...
Как обосновывать переводы мне? Их немного, но они есть, друзья перечисляли, когда я в складчину покупал продукты на дачу, потом посчитал, кто сколько должен, и мне перевели (сумма в районе 1400 с человека, перевели 4 человека). Одного из этих друзей не так давно взламывали, украли с карточки кредитной тысяч 130-150.
Получается, теперь любой, кто получает или отправляет переводы по СБП, может попасть под подобную блокировку.
Заранее благодарен за любую помощь или совет
Всем привет. Решил написать сюда, потому что уже просто не понимаю, что делать дальше. Может быть, кто-то сталкивался с похожей ситуацией именно в Альфа-Банке и сможет подсказать, как реально добиться разблокировки счёта, а не его закрытия.
В конце 2025 года Альфа-Банк ограничил мне операции по счёту в связи с проверкой по 115-ФЗ. На тот момент по счёту проходили в основном операции, связанные с P2P-сделками с криптовалютой. Я покупал и продавал криптовалюту через P2P-площадки.
Проблема в том, что телефон, на котором у меня были переписки и часть информации по операциям, я потерял. Поэтому изначально у меня не было возможности сразу предоставить банку абсолютно всё, что они просили.
Но я от банка не прятался и ничего игнорировать не собирался. Наоборот, всё это время пытался максимально подробно объяснить происхождение денег и предоставить документы, которые у меня были.
За эти месяцы я уже несколько раз ездил в офис, предоставлял письменные пояснения по операциям, переписки с контрагентами, подтверждения P2P-сделок, справки 2-НДФЛ, банковские выписки, выписки по другим счетам и различные скриншоты и документы.
Каждый раз документы принимали, а потом через какое-то время приходил новый запрос. Я снова собирал документы и снова ехал в банк.
Отдельная история вообще с офисами. Мне неоднократно говорили, что нужно предоставить письменные пояснения и документы по конкретным операциям. Я приходил и просил сотрудников распечатать квитанции по операциям моего счёта, чтобы было видно более подробную информацию о переводах, в том числе сведения, необходимые для идентификации отправителей.
Но мне несколько раз отвечали, что они такое не распечатывают и вообще «такого не делают».
В итоге я начал самостоятельно восстанавливать информацию по переводам. У меня сохранились номера телефонов отправителей по СБП, суммы и даты операций. По некоторым людям удалось найти переписки и получить подтверждения, кто-то не отвечает, кто-то уже не использует тот номер телефона.
Последний запрос банка был по переводам от 4 и 5 декабря 2025 года. Альфа-Банк попросил предоставить подтверждающие документы по этим операциям, в том числе документы от отправителей.
Я нашёл отправителей и собрал документы. Всего получилось около 13 документов по соответствующим переводам. После этого я снова пришёл в офис Альфа-Банка, чтобы всё это передать.
И вот тут началось самое интересное.
Сотрудница посмотрела документы и сказала, что это обычные чеки и они не являются документами от отправителей. На мой вопрос, что тогда конкретно нужно, мне объяснили, что каждый человек должен самостоятельно пойти в свой банк, написать там какое-то заявление и получить отдельный документ, желательно заверенный банком.
И вот я просто не понимаю, как мне это всё сделать.
Я сам ранее просил Альфа-Банк предоставить мне документы по этим операциям, чтобы я мог нормально определить информацию о переводах и исполнить их требования. В офисе мне в этом отказали. Потом я самостоятельно нашёл людей, получил от них документы, принёс их в банк, а мне сказали, что это опять не то.
Получается какой-то замкнутый круг. Банк говорит: «Предоставьте документы от отправителей». Я эти документы собираю и приношу. Мне говорят: «Нет, это не те документы, каждый отправитель должен сам идти в свой банк и получать другой документ». При этом сам Альфа-Банк ранее не смог или не захотел предоставить мне документы по моим же операциям, которые могли бы помочь разобраться, что именно нужно.
За всё это время я уже несколько раз обращался в банк, предоставлял документы и пояснения. Также писал в Центральный банк, на Banki.ru и в официальные сообщения Альфа-Банку через VK. После обращения в VK меня попросили указать конкретный адрес офиса, дату и время моего обращения. Я всё предоставил.
То есть я реально пытаюсь решить этот вопрос всеми доступными способами.
И я хочу именно разблокировать счёт, а не просто закрыть его. Мне предлагали вариант с закрытием счёта и выводом денег, но при таком варианте из примерно 286 тысяч рублей я получил бы значительно меньше из-за комиссии. Поэтому мне хотелось бы именно снять ограничения со счёта, перевыпустить карту, поменять номер телефона и нормально забрать свои деньги.
На данный момент я уже потратил примерно 35-40 тысяч рублей только на всё это: поездки, документы, доверенность, отправку документов почтой и прочие расходы. И честно говоря, я уже просто заебался каждый раз собирать новые документы, ехать в банк и слышать, что теперь нужно что-то ещё.
Поэтому хочу спросить у тех, кто реально проходил через подобное именно в Альфа-Банке.
Удалось ли кому-нибудь после такой проверки по 115-ФЗ именно разблокировать счёт, а не закрыть его?
Какие документы в итоге у вас приняли? Требовали ли у вас документы непосредственно от отправителей переводов? Действительно ли отправители должны были лично ходить в свои банки и получать какие-то заверенные справки? Помогло ли обращение в Центральный банк? Имеет ли смысл попробовать обратиться в другой офис Альфа-Банка, например в Пятигорске, если в Нальчике сотрудники уже несколько раз отказывались принимать документы?
Буду очень благодарен за реальные истории и советы именно от тех, кто через это проходил. Потому что сейчас я уже вообще не понимаю, что ещё от меня хотят и сколько это всё будет продолжаться.
UPD: после разговора с поддержкой я выяснил , что «справка» , которую они хотят увидеть должна содержать несколько пунктов: «сумма, дата перевода, данные получателя и отправителя. Если в квитанции это есть, то она подойдёт»
в обычных квитанциях они есть , но сотрудницы видимо в уши ебутся , на днях пойду узнаем)
Работаю как ИП, оказываю услуги, изредка оплачиваю покупку оборудование со своего р/с и плачу налоги, но в основном естественно все поступления на мой счёт вывожу себе на карту, суммы не космос, не выше зарплаты айтишников. И вот периодически банк кошмарит такого рода сообщениями. Я не понимаю логики, что именно противоречит основной цели предпринимательства? Что я должен делать с заработанными деньгами если не тратить их по своему усмотрению?