
Ну во-первых это красиво!
Боги маркетинга из VK🤣
Круто правда?))
мексиканец смеётся.джпг
Показать полностью
1
Боги маркетинга из VK🤣
Круто правда?))
мексиканец смеётся.джпг
Продолжается вал первичных размещений облиг, за которыми я наблюдаю и комментирую (даже из Владивостока!). Короче, делаю всё что могу, чтобы вы случайно не ввалили свои кровные в какой-нибудь откровенно сомнительный «мусор» и ненароком не разбогатели без меня🙂
📜Снова предлагаю взглянуть на ряд новых бондов в формате дайджеста — они не попали на полноформатную «прожарку», но отметить их всё же стоит.
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
● Название: ДиректЛиз-002P-07
● Номинал: 1000 ₽
● Объем: 200 млн ₽
● Купон: до 26,5% (YTM до 29,97%)
● Выплаты: 12 раз в год
● Срок: 5 лет (1800 дней)
● Оферта: нет
● Выпуск для всех
❗Амортизация: по 1,67% от номинала в даты выплат 1-59 купонов, ещё 1,47% при погашении.
⏳Сбор заявок — 16 сентября, размещение — 18 сентября 2026.
ООО «ДиректЛизинг» — небольшая лизинговая компания, занимает 69-е место в рэнкинге ЭкспертРА среди всех ЛК страны. На рынке с 2006 г. Предоставляет в лизинг транспорт, спецтехнику и оборудование. Владельцы: Бочков В.О. (он же гендир, доля 85%), ЗПИФ «Веритас Инвест» (15%).
⭐Кредитный рейтинг: BB «развивающийся» от АКРА (понижен в октябре 2025).
📊По МСФО за 6 мес. 2026:
● Выручка: 453 млн ₽ (+12,9% г/г)
● Чистая прибыль: 6,2 млн ₽ (-28,7% г/г)
● Собств. капитал: 228 млн ₽ (+2,8% за 6 мес)
● Денежные средства: 267 млн ₽ (+85% за 6 мес)
● Чистый долг: 1,27 млрд ₽ (-19,1% за 6 мес)
● ЧД/Капитал: 5,6х (было 15,1х)
● Покрытие процентов ICR: ~1,08х
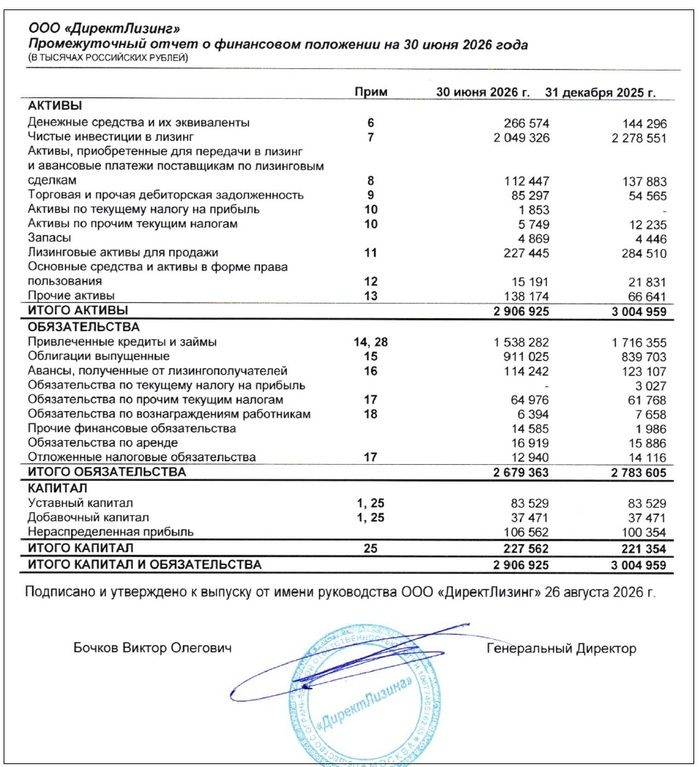
Источник: Отчет ООО «ДиректЛизинг» по МСФО за 6 мес. 2026
● Название: Мэйл-001Р-04 (ВК-001Р-04)
● Номинал: 1000 ₽
● Объем: 5 млрд ₽
● Купон до: КС+200 б.п.
● Выплаты: 12 раз в год
● Срок: 3 года (1080 дней)
● Без оферты и амортизации
● Выпуск для всех
⏳Сбор заявок — 17 сентября, размещение — 22 сентября 2026.
Мэйл ру Финанс — это дочка МКПАО «ВК», через которую компания в т.ч. занимает деньги на рынке. Сам ВК, наверное, в особом представлении не нуждается.
VK развивает соцсети ВКонтакте и Одноклассники, национальный мессенджер MAX, платформу Дзен, сервисы для развлечений VK Видео, VK Музыка, VK Клипы, магазин приложений RuStore, игровое направление VK Play, сервисы Почта и Облако Mail, технологии для бизнеса VK Tech, а также проекты в сфере образования.
⭐Кредитный рейтинг: АА «стабильный» от АКРА (повышен в декабре 2025) и НКР (март 2026).
📊МСФО за 6 мес. 2026:
● Выручка: 81 млрд ₽ ( +11,7% г/г )
● Скорр. EBITDA: 14,0 млрд ₽ (+34,3% г/г )
● Чистый убыток: -3,85 млрд ₽ (было -12,7 млрд )
● Капитал: 130 млрд ₽ (-2,4% за 6 мес)
● Денежные средства: 49,6 млрд ₽ (+51% за 6 мес)
● Чистый долг: 50,4 млрд ₽ (-28% за 6 мес)
● ЧД/EBITDA LTM: ~2,3х (был 3,6х)
● Покрытие процентов ICR: ~1,5х (было ~0,6х)
● Название: Европлан-001P-10
● Номинал: 1000 ₽
● Объем: от 5 млрд ₽
● YTM: не выше КБД (1,4 года)+225 б.п.*
● Выплаты: 12 раз в год
● Срок: 2 года (720 дней)
● Оферта: нет
● Выпуск для всех
❗Амортизация: по 16,5% от номинала в даты выплат 14, 16, 18, 20, 22 купонов, ещё 17,5% при погашении.
*Актуальное значение КБД МосБиржи для 1,4-летних ОФЗ составляет ~14,1%. Значит, макс. доходность YTM при этих параметрах будет не выше 16,35%, что соответствует купону ~15,2%, но возможно ниже. Так, Сбер прогнозирует купон от 13,25% до 15,25%.
⏳Сбор заявок — 18 сентября, размещение — 23 сентября 2026.
ПАО «Европлан» — крупнейшая негосударственная лизинговая компания в РФ. Оказывает полный комплекс услуг лизинга, преимущественно транспортных средств. В конце 2025 г. Альфа-Банк купил Европлан у холдинга SFI, компания уходит с биржи.
⭐Кредитный рейтинг: AA «стабильный» от АКРА (июнь 2026) и ЭкспертРА (апрель 2026).
📊По МСФО за 6 мес. 2026:
● Выручка: 19,7 млрд ₽ (-34,8% г/г)
● Чистая прибыль: 4,32 млрд ₽ (+129% г/г)
● Собств. капитал: 47,2 млрд ₽ (+11,3% за 6 мес)
● Денежные средства: 6,87 млн ₽ (-25,8% за 6 мес)
● Чистый долг: 93,7 млрд ₽ (-26% за 6 мес)
● ЧД/Капитал: 1,99х (было 2,99х)
● Покрытие процентов ICR: ~1,5х
У Директ Лизинга бешеная заявленная доходность под 30% годовых, но предыдущий выпуск-близнец на вторичке всё равно дает больше. Кстати, с момента моего прошлого разбора финансовое здоровье компании заметно улучшилось.
Хотя чистая прибыль копеечная и продолжает падать, зато за год существенно сократился чистый долг и хорошо подрос кэш на балансе. Нагрузка ЧД/Капитал снизилась почти в 3 раза: 5,6х это по-прежнему очень много, но не так кошмарно, как раньше. Однако это все равно лютое ВДО! Лезть только если у вас вольфрамовые фаберже.
🌊Завтрашний «плывунец» от Мэйл-ру (ВК) смотрится норм. Насчет финансовой устойчивости VK я бы не беспокоился, думаю на горизонте 3-х лет с ним ничего не случится. Поэтому это такой более доходный и более рисковый аналог ОФЗ-ПК с ежемесячными выплатами.
🚛В отличие от Директа, гигант Европлан чувствует себя гораздо уверенней. Прибыль взлетела в 2,3 раза г/г, чистый долг сократился на четверть, отношение ЧД/Капитал вполне комфортные 2х.
Но здесь обратная проблема: слишком скромный купон. Такому жадному лизингу, да ещё и с амортом, в долг давать не хочется. Я лучше ОФЗ докуплю.
ВК.... Что они с тобой сделали.... :'(