
Новые налоги на доходы в 2027: что нужно знать КАЖДОМУ
Уже с 1 января 2027 года нас ждет серьезная реформа налогообложения. Госдума приняла в первом чтении пакет поправок (законопроект № 617-9), который кардинально меняет правила игры для тех, кто получает доход не только от зарплаты, но и от вкладов и/или инвестиций.

Если кратко: государство объединяет наши зарплаты, вклады, купоны, дивиденды и даже доходы от продажи имущества в общий котел и будет считать налог по прогрессивной шкале от 13% до 22%.
Я изучил эти нововведения и подготовил их сводный перечень. Разбираю по полочкам, чтобы и я сам, и вы знали, к чему нам готовиться в следующем году.
Чтобы не пропустить самое важное и интересное, подписывайтесь на мой фирменный тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
📈 Единая прогрессивная шкала (13–22%)
Раньше пассивные доходы (вклады, купоны, продажа бумаг, дивиденды) облагались отдельно по ставке 13% (или 15% с суммы свыше 2,4 млн ₽). С 2027 года их планируют складывать с вашей зарплатой и другими доходами.
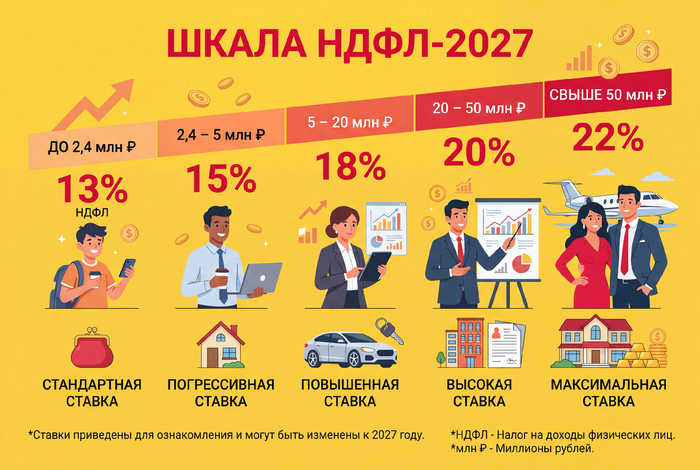
👇Вот как выглядит пятиступенчатая шкала, которая теперь станет общей для большинства доходов:
● 13% — с дохода до 2,4 млн ₽ в год;
● 15% — с части дохода от 2,4 до 5 млн;
● 18% — с части дохода от 5 до 20 млн;
● 20% — с части дохода от 20 до 50 млн;
● 22% — с части дохода свыше 50 млн ₽.
🤔Как это работает на практике?
Представьте, что ваша годовая зарплата — 2 млн ₽. Вы также получили 1,5 млн ₽ купонами.
🙂Сейчас: Купоны облагаются отдельно (по 13% НДФЛ, так как их сумма меньше 2,4 млн). Получается, вы платите только 13% с общего дохода.
🙁В 2027 году (по проекту): Общий доход = 3,5 млн ₽. Часть зарплаты и купонов попадут в ступень «свыше 2,4 млн», и налог с них составит уже не 13%, а 15%.
💸Если кроме купонов вы получите к примеру ещё 1 млн дивидендов, и 1 млн доход с вкладов, то НДФЛ может вырасти до 18%, ведь суммарный «доход» перевалит за 5 млн. «Доход» беру в кавычки, т.к. инфляция и просадки ценных бумаг могут привести к тому, что реальный капитал при этом даже уменьшится. Но ФНС ваши проблемы не волнуют.
Что попадет в «общий котел»?
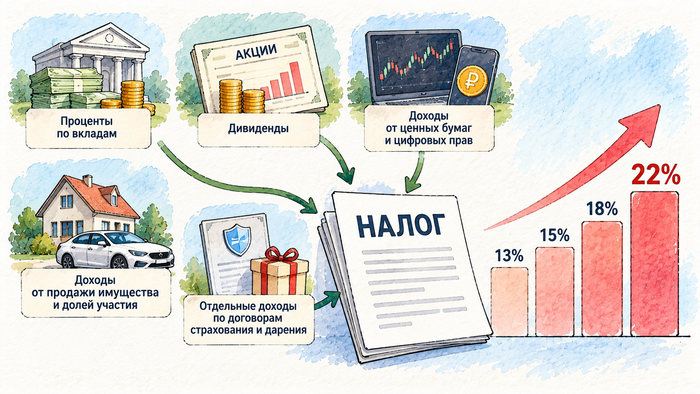
В единую налоговую базу с зарплатой войдут:
Вклады в банках (проценты).
Купоны по облигациям.
Дивиденды (тут есть нюанс, см. ниже).
Операции с ценными бумагами (прибыль от продажи акций/облигаций).
Продажа имущества (недвижимость, автомобили).
Страховые выплаты и доходы по цифровым правам.
Банки станут налоговыми агентами и будут сами удерживать налог с процентов прямо в момент их выплаты. До сих пор это делала ФНС в конце года.
👉При этом необлагаемый лимит сохраняется. В 2027 году он составит 160 тыс. ₽ (рассчитывается как 1 млн × максимальная ставка ЦБ в 2026 году).
❗Здесь двухуровневая система: банк удержит налог только с той суммы, которая превысила лимит именно в этом банке. Если у вас вклады в нескольких банках, ФНС в конце года все равно соберет данные и, если нужно, пришлет уведомление на доплату. Главное, чтобы дважды по одним и тем же вкладам не прислали налог, а то я уже ничему не удивлюсь🤦♂️
⚠️Дивидендный нюанс
Есть интересный момент, который обсуждается в экспертном сообществе на основе текста законопроекта.
👉Купоны (облигации). Их планируют жестко складывать с зарплатой и другими доходами. Если у вас высокая зп, купоны могут облагаться по ставке 15%, 18% и выше.
👉Дивиденды. В проекте они идут как отдельная база (совокупность). Это значит, что для инвестора с большой зарплатой дивиденды могут оказаться более выгодными, чем купоны, т.к. возможно они не будут суммироваться с трудовым доходом (лазейка для тех самых сверхбогатых?).
💳Что еще изменится?
ПИФы для квал. инвесторов: Закрытые и интервальные паевые фонды будут платить налог 15% с пассивных доходов (дивиденды, проценты, аренда). Уплаченный налог зачтут при выплатах пайщикам, чтобы избежать двойного налогообложения. Открытые и биржевые фонды это не затронет.
● Нерезиденты: Ставка НДФЛ с дивидендов и процентов по вкладам для нерезидентов вырастет с 15% до 30%.
● НДС на посылки: Предлагается ввести НДС 22% на товары электронной коммерции из третьих стран. Платить его будут торговые площадки, но всё это естественно отразится на цене для конечного потребителя.
● Личные фонды: Ставка налога на прибыль для личных фондов может вырасти с 15% до 22%.

🎯Резюме
Второе чтение законопроекта ожидается 19 ноября. Финальные цифры и механизмы (особенно по дивидендам и зачетам) могут скорректировать.
Минфин успокаивает: изменения затронут не более 6% россиян (около 4 млн человек), т.к. в основном «крупные пассивные доходы сосредоточены у состоятельных граждан».
🤷♂️Только вот инфляция и номинальные доходы постоянно растут, а лимиты остаются теми же. И назвать прям уж таким «состоятельным» человека, который зарабатывает, к примеру, на всю свою семью из 4-х человек 200 тыс. ₽ в месяц грязными, у меня как-то язык не поворачивается.
💼В этом посте я собрал все планируемые изменения. А вот как действовать, чтобы минимизировать потери денег при инвестировании, я подробно расскажу в ещё одном очень полезном посте после 19 ноября, когда закон обретёт окончательный вид.