0 просмотренных постов скрыто



Фундамент АЭС
Армирование сложнейшего фундамента на АЭС «Аккую» (Akkuyu NPP) в провинции Мерсин, Турция. Именно эта строящаяся станция сейчас чаще всего упоминается в подобных видео в качестве примера колоссального масштаба.
Конкретно на этих кадрах показан процесс формирования сверхпрочной нижней плиты, куда укладывают 3,5 тысячи тонн арматурной стали. Процесс протяжки гибких муфт и преднапряженных канатов внутри плотного металлического «леса» выполняется вручную целой бригадой рабочих, так как никакая крупная техника не способна аккуратно пройти сквозь столь густую сетку арматурного каркаса.
Показать полностью

Продолжение поста «Это не то, о чем вы подумали)»52
Ссылка на набор отверток в виде челюсти комментариях

Глобальное производство стали в сентябре 2026 г., теперь Германия виновница снижения производства. РФ в плюсе, высокие цены помогают!
🏭По данным WSA, в сентябре 2026 г. было произведено 142,4 млн тонн стали (-0,2% г/г), месяцем ранее — 144,2 млн тонн стали (-1,2% г/г). По итогам 9 месяцев — 1367,5 млн тонн (-0,7% г/г), аналитики прогнозируют, что мировой спрос на сталь вырастет на 0,3% за год, пока до цели далеко. Флагман сталелитейщиков (как по производству, так и по потреблению, поэтому от спроса Китая многое зависит) — Китай (51,7% от общего выпуска продукции) произвёл 73,6 млн тонн (+0,1% г/г), поднебесная в плюсе, а всемирное производство вниз потянула Германия — 2,6 млн тонн (-13% г/г, дорогое сырьё и кризисные времена). Из топ-10 производителей в минусе — Япония, Германия и Бразилия.
🇷🇺 Как обстоят дела с выпуском стали в России? В сентябре было выпущено 5,5 млн тонн (+6,2% г/г), месяцем ранее — 5,5 млн тонн (-0,3% г/г). По итогам 9 месяцев — 49,4 млн тонн (-3,6% г/г). Положительная динамика во многом складывается из-за низкой базы 2025 г., восстановление цены на сталь и повышенного спроса в строительном сегменте, но не надо забывать про проблемы — дорогие кредиты (ставка 14%), перестроение логистики, санкции и новые налоговые меры. Всё это отразилось в отчётах российских сталеваров:
🔩 ММК: из отчёта за II кв. 2026 г. нам известно, что OCF составил 28,5₽ млрд (+72,7% г/г), помог оборотный капитал (распродажа запасов). CAPEX сокращают — 15,4₽ млрд (-35,6% г/г), FCF, как вы понимаете оказался положительным 16,7₽ млрд (во II кв. 2025 г. -4,3₽ млрд, в I кв. 2026 г. -14,1₽ млрд). Если, компания полностью будет придерживается див. политике (100% FCF), то за I п. 2026 г. акционерам достанется 0,23₽ на акцию. Мы уже наблюдаем, что инвестиционная деятельность ММК в 2026 г. сокращается в связи с завершением реализации ключевых проектов, оборотный капитал начал восстанавливаться, а FCF стал положительным (надеяться на дивиденды за 2026 г. трудно, так ситуация в отрасли непростая).
🔩 Северсталь: отчёт за III кв. 2026 г. поведал нам, что OCF составил 64,5₽ млрд (+52,1), всё из-за притока средств в оборотный капитал. CAPEX сократили до 23,2₽ млрд (-42% г/г), как итог FCF положительный 42,6₽ млрд (в прошлом году +7,3₽ млрд). СД Северстали рекомендовал не выплачивать дивиденды за 9 м. 2026 г., что вполне логично из-за отрицательного FCF за (-27,6₽ млрд). Глава Северстали рассказал, что за 9 м. 2026 г. металлопотребление в РФ возросло на 1% г/г, но в IV кв. компания ожидает сезонного охлаждения и ждёт -0,5% по году. За 9 м. 2026 г. средние цены на сталь в РФ снизились на 6% г/г, что связано со слабой динамикой I п., вместе с тем, в III кв. цена выросла на 6% к уровню II кв., на фоне сезонного восстановления спроса и низких запасов у переработчиков и металлотрейдеров.
🔩 НЛМК отчёт за I п. 2026 г.: OCF снизился до 19,5₽ млрд (-62,6% г/г), оборотный капитал утянул вниз (выросла дебиторка на 33₽ млрд). CAPEX сократили до 34,6₽ млрд (-32,1% г/г), как итог FCF отрицательный -11,5₽ млрд (год назад +2,7₽ млрд). Если отталкиваться от див. политики компании (100% FCF), эмитент заработал за I п. 2026 г. 0₽ на акцию (с учётом ухудшения положения эмитента, то выплаты скорее всего не будет, потому что за 2024 г. ничего не заплатили).
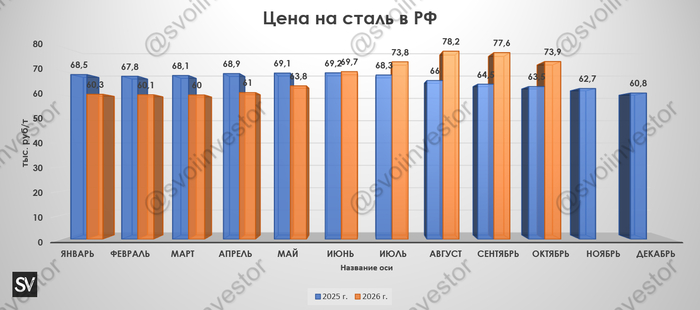
📌 Конъюнктура внутреннего рынка для металлургов развернулась (отмечаю цены на сталь и спрос, но новые правила по семейной ипотеке, видимо, ухудшат его), а статистические данные по РЖД восстанавливаются в чёрных металлах. В сентябре-октябре произошло снижение цен на сталь относительно прошлых месяц, но она выше прошлогодней (в октябре — 73,9 тыс. за тонну vs. год назад — 63,5₽ тыс. за тонну). Правительство не спешит с помощью, а будет использовать точечную поддержку (при обращении компаний), введение акциза на импорт стали либо в этом году, либо в следующем.
С уважением, Владислав Кофанов
Телеграмм-канал: t.me/svoiinvestor
Показать полностью
Северсталь отчиталась за III кв. 2026 г сокращение инвестиций продолжается, денежный поток положителен, дивиденды не рекомендуют 8 кв подряд
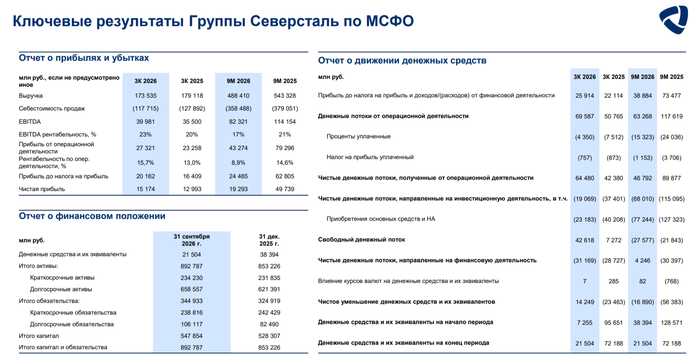
🔩 Северсталь представила нам операционные и финансовые результаты за III квартал и 9 месяцев 2026 года. В разборке за II кв. 2026 г. я предупреждал, что дела у самого рентабельного металлурга могут улучшиться на фоне возросшего спроса и увеличения цены на сталь, но некоторые риски всё же остаются (высокая ключевая ставка/сезонность влияют на спрос, инвестиции на отсутствие дивидендов, а цена стали на выручку). Опять же учитывая нестабильную ситуацию в металлургической отрасли компания пошла на сокращение риска, снизив инвестиционные аппетиты и отказавшись от выплаты дивидендов в пользу накопления FCF:
▪️ Выручка: III кв. 173,5₽ млрд (-3% г/г), 9 м. 488,4₽ млрд (-10% г/г)
▪️ EBITDA: III кв. 40₽ млрд (+13% г/г), 9 м. 82,3₽ млрд (-28% г/г)
▪️ Чистая прибыль: III кв. 15,2₽ млрд (+17% г/г), 9 м. 19,3₽ млрд (-61% г/г)
💬 Производство чугуна возросло до 2,737 млн тонн (+2% г/г), стали до 2,723 млн тонн (+0% г/г), рост связан с прошлогодними ремонтами (низкая база). Продажи металлопродукции снизились до 2,607 млн тонн (-9% г/г) на фоне увеличения запасов готовой и незавершённой продукции, отмечаю, что продажи продукции ВДС (высокая добавленная стоимость) так же снизились до 1,353 млн тонн (-6% г/г).
💬 Падение в выручке не такое драматичное в связи с ростом цен на сталь, хотя те же продажи сильно снизились на фоне формирования запасов (ВДС тоже не блеснули, а они выше в стоимости, чем полуфабрикаты). Себестоимость продаж снизилась до 117,7₽ млрд (-8% г/г, то есть динамика снижения выше, чем в выручке), это как раз помогло операционной прибыли, которая оказалась выше прошлогодней — 27,3₽ млрд (+17,5% г/г).
💬 На прибыль повлияла разница финансовых доходов/расходов -2₽ млрд (снижение кэша и прирост долга влияет на доходы, год назад 0₽ млрд) и отрицательные показатели по курсовым разницам -3,7₽ млрд (валютный долг, год назад -5,7₽ млрд).
💬 Кэш на счетах снизился до 21,5₽ млрд (на конец 2025 г. — 38,4₽ млрд) из-за инвестиций. Долг нарастили до 71₽ млрд (на конец 2025 г. — 60₽ млрд), показатель чистый долг/EBITDA составил 0,47x.
💬 OCF составил 64,5₽ млрд (+52,1), всё из-за притока средств в оборотный капитал. CAPEX сократили до 23,2₽ млрд (-42% г/г), как итог FCF положительный 42,6₽ млрд (в прошлом году +7,3₽ млрд). СД Северстали рекомендовал не выплачивать дивиденды за 9 м. 2026 г., что вполне логично из-за отрицательного FCF (-27,6₽ млрд).
📌 Глава Северстали рассказал, что за 9 м. 2026 г. металлопотребление в РФ возросло на 1% г/г, но в IV кв. компания ожидает сезонного охлаждения и ждёт -0,5% по году. За 9 м. 2026 г. средние цены на сталь в РФ снизились на 6% г/г, что связано со слабой динамикой I п., вместе с тем, в III кв. цена выросла на 6% к уровню II кв., на фоне сезонного восстановления спроса и низких запасов у переработчиков и металлотрейдеров. Компания продолжает придерживаться плана сокращения инвестиций (ранее планировалось потратить 147₽ млрд на инвестиции, инвестиции в главный проект продолжаться — ЧМК, как вы понимаете дивидендов всё равно не будет). По данным WSA после частичного восстановления по выплавке стали в РФ падение продолжилось, а вот перевозки по РЖД плюсуют второй месяц подряд. Ставка всё ещё двузначная, при этом цена на сталь начала снижаться, но всё ещё выше, чем в прошлом году (в октябре — 73,9 тыс. за тонну vs. год назад — 63,5₽ тыс. за тонну), конечно, в зимний период спрос сократится и это тоже негативное влияние. Правительство не спешит с помощью, а будет использовать точечную поддержку (при обращении компаний), введение акциза на импорт стали либо в этом году, либо в следующем.
С уважением, Владислав Кофанов
Телеграмм-канал: t.me/svoiinvestor
Показать полностью


Огненное шоу со стальной ватой
Показать полностью