Всем привет, дорогие пикабушники США и Канады. Хотел бы спросить следующее: откуда в Америке взялась система, когда берут автомобиль в лизинг (lease) на три года? Просто мне как человеку, живущему в российских реалиях, малопонятна эта штука. И второй вопрос из этого - почему и насколько распространена эта практика в Соединенных Штатах? И третий вопрос - у кого в Америке был опыт владения машиной в лизинг?
Продолжается вал первичных размещений облиг, за которыми я наблюдаю и комментирую (даже из Владивостока!). Короче, делаю всё что могу, чтобы вы случайно не ввалили свои кровные в какой-нибудь откровенно сомнительный «мусор» и ненароком не разбогатели без меня🙂
📜Снова предлагаю взглянуть на ряд новых бондов в формате дайджеста — они не попали на полноформатную «прожарку», но отметить их всё же стоит.
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
🚐 Директ Лизинг 2Р7 (фикс)
● Название: ДиректЛиз-002P-07 ● Номинал: 1000 ₽ ● Объем: 200 млн ₽ ● Купон: до 26,5% (YTM до 29,97%) ● Выплаты: 12 раз в год ● Срок: 5 лет (1800 дней) ● Оферта: нет ● Выпуск для всех ❗Амортизация: по 1,67% от номинала в даты выплат 1-59 купонов, ещё 1,47% при погашении.
⏳Сбор заявок — 16 сентября, размещение — 18 сентября 2026.
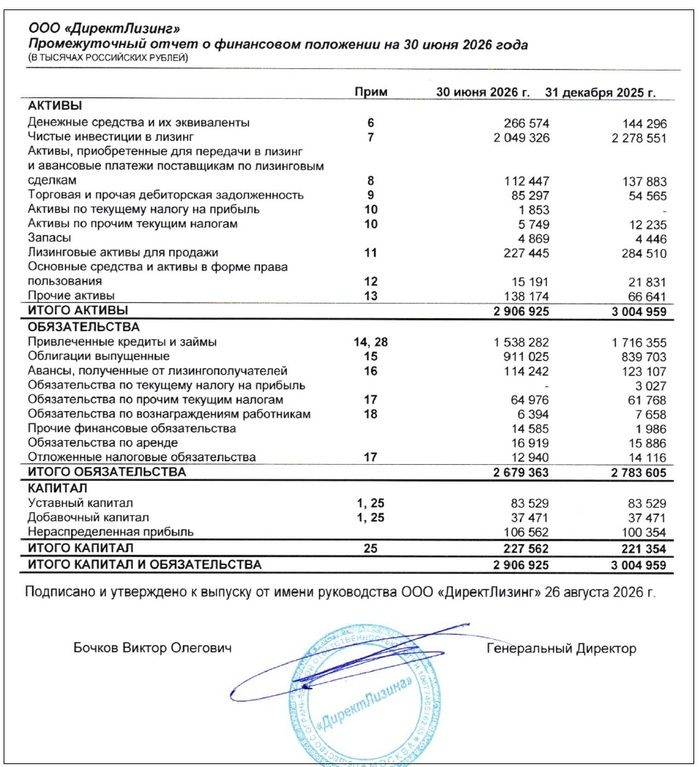
ООО «ДиректЛизинг» — небольшая лизинговая компания, занимает 69-е место в рэнкинге ЭкспертРА среди всех ЛК страны. На рынке с 2006 г. Предоставляет в лизинг транспорт, спецтехнику и оборудование. Владельцы: Бочков В.О. (он же гендир, доля 85%), ЗПИФ «Веритас Инвест» (15%).
⭐Кредитный рейтинг: BB «развивающийся» от АКРА (понижен в октябре 2025).
📊По МСФО за 6 мес. 2026:
● Выручка: 453 млн ₽ (+12,9% г/г) ● Чистая прибыль: 6,2 млн ₽ (-28,7% г/г) ● Собств. капитал: 228 млн ₽ (+2,8% за 6 мес) ● Денежные средства: 267 млн ₽ (+85% за 6 мес) ● Чистый долг: 1,27 млрд ₽ (-19,1% за 6 мес) ● ЧД/Капитал: 5,6х (было 15,1х) ● Покрытие процентов ICR: ~1,08х
Источник: Отчет ООО «ДиректЛизинг» по МСФО за 6 мес. 2026
📱 Мэйл.ру Финанс 1Р4 (флоатер)
● Название: Мэйл-001Р-04 (ВК-001Р-04) ● Номинал: 1000 ₽ ● Объем: 5 млрд ₽ ● Купон до: КС+200 б.п. ● Выплаты: 12 раз в год ● Срок: 3 года (1080 дней) ● Без оферты и амортизации ● Выпуск для всех
⏳Сбор заявок — 17 сентября, размещение — 22 сентября 2026.
Мэйл ру Финанс — это дочка МКПАО «ВК», через которую компания в т.ч. занимает деньги на рынке. Сам ВК, наверное, в особом представлении не нуждается.
VK развивает соцсети ВКонтакте и Одноклассники, национальный мессенджер MAX, платформу Дзен, сервисы для развлечений VK Видео, VK Музыка, VK Клипы, магазин приложений RuStore, игровое направление VK Play, сервисы Почта и Облако Mail, технологии для бизнеса VK Tech, а также проекты в сфере образования.
⭐Кредитный рейтинг: АА «стабильный» от АКРА (повышен в декабре 2025) и НКР (март 2026).
📊МСФО за 6 мес. 2026:
● Выручка: 81 млрд ₽ ( +11,7% г/г ) ● Скорр. EBITDA: 14,0 млрд ₽ (+34,3% г/г ) ● Чистый убыток: -3,85 млрд ₽ (было -12,7 млрд ) ● Капитал: 130 млрд ₽ (-2,4% за 6 мес) ● Денежные средства: 49,6 млрд ₽ (+51% за 6 мес) ● Чистый долг: 50,4 млрд ₽ (-28% за 6 мес) ● ЧД/EBITDA LTM: ~2,3х (был 3,6х) ● Покрытие процентов ICR: ~1,5х (было ~0,6х)
🚛 Европлан 1Р10 (фикс)
● Название: Европлан-001P-10 ● Номинал: 1000 ₽ ● Объем: от 5 млрд ₽ ● YTM: не выше КБД (1,4 года)+225 б.п.* ● Выплаты: 12 раз в год ● Срок: 2 года (720 дней) ● Оферта: нет ● Выпуск для всех ❗Амортизация: по 16,5% от номинала в даты выплат 14, 16, 18, 20, 22 купонов, ещё 17,5% при погашении.
*Актуальное значение КБД МосБиржи для 1,4-летних ОФЗ составляет ~14,1%. Значит, макс. доходность YTM при этих параметрах будет не выше 16,35%, что соответствует купону ~15,2%, но возможно ниже. Так, Сбер прогнозирует купон от 13,25% до 15,25%.
⏳Сбор заявок — 18 сентября, размещение — 23 сентября 2026.
ПАО «Европлан» — крупнейшая негосударственная лизинговая компания в РФ. Оказывает полный комплекс услуг лизинга, преимущественно транспортных средств. В конце 2025 г. Альфа-Банк купил Европлан у холдинга SFI, компания уходит с биржи.
⭐Кредитный рейтинг: AA «стабильный» от АКРА (июнь 2026) и ЭкспертРА (апрель 2026).
📊По МСФО за 6 мес. 2026:
● Выручка: 19,7 млрд ₽ (-34,8% г/г) ● Чистая прибыль: 4,32 млрд ₽ (+129% г/г) ● Собств. капитал: 47,2 млрд ₽ (+11,3% за 6 мес) ● Денежные средства: 6,87 млн ₽ (-25,8% за 6 мес) ● Чистый долг: 93,7 млрд ₽ (-26% за 6 мес) ● ЧД/Капитал: 1,99х (было 2,99х) ● Покрытие процентов ICR: ~1,5х
🎯Сравнение выпусков
У Директ Лизинга бешеная заявленная доходность под 30% годовых, но предыдущий выпуск-близнец на вторичке всё равно дает больше. Кстати, с момента моего прошлого разбора финансовое здоровье компании заметно улучшилось.
Хотя чистая прибыль копеечная и продолжает падать, зато за год существенно сократился чистый долг и хорошо подрос кэш на балансе. Нагрузка ЧД/Капитал снизилась почти в 3 раза: 5,6х это по-прежнему очень много, но не так кошмарно, как раньше. Однако это все равно лютое ВДО! Лезть только если у вас вольфрамовые фаберже.
🌊Завтрашний «плывунец» от Мэйл-ру (ВК) смотрится норм. Насчет финансовой устойчивости VK я бы не беспокоился, думаю на горизонте 3-х лет с ним ничего не случится. Поэтому это такой более доходный и более рисковый аналог ОФЗ-ПК с ежемесячными выплатами.
🚛В отличие от Директа, гигант Европлан чувствует себя гораздо уверенней. Прибыль взлетела в 2,3 раза г/г, чистый долг сократился на четверть, отношение ЧД/Капитал вполне комфортные 2х.
Но здесь обратная проблема: слишком скромный купон. Такому жадному лизингу, да ещё и с амортом, в долг давать не хочется. Я лучше ОФЗ докуплю.
👉Подписывайтесь на мой телеграм или МАХ — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
ЧИЛ (Чистые инвестиции в лизинг): 140 млрд ( -13,3% к концу 2025 г.)
Чистая прибыль: 59 млн ( -97% к 1П 2025)
Чистый процентный доход: 4,4 млрд ( -31%)
Денежный поток от операций (CFO): -35 млн (снова ушли в минус)
Остаток кэша на балансе: 970 млн ( -86% к концу 2025)
Финансовый долг: 154 млрд (Кредиты банков 84,6 млрд + Облигации 69,6 млрд)
Капитал: 25,5 млрд
Интересное из отчётности
Прочие активы выросли в 5 раз (до 17,9 млрд). Это авансы на 15,2 млрд за карьерную технику, поставка которой ожидается только в конце 2026 – 1П 2027. Странная сделка, превышающая половину капитала. Злые языки поговаривают, что это — изъятая техника КонтролЛизинга (не могу подтвердить или опровергнуть), которую он не смог продать, а БалтЛиз выкупил, чтобы спасти от краха товарища (у обеих компаний один акционер). Из-за это сделки доля неработающих и прочих активов к капиталу достигла 140% (это много).
В Примечании 5 компания и аудиторы прямым текстом пишут о проблемах. Финансовые обязательства превышают чистые инвестиции и кэш. Более того, Группа нарушает особые условия по кредитам на 86,5 млрд, и эта задолженность классифицирована как до востребования (краткосрочная). Банки пока не требуют досрочного погашения, но на горизонте года ожидаем приход +93,8 млрд против выплат по долгам -126,8 млрд.
Важные обстоятельства от аудитора
«Обращаем внимание на Примечание 5 к сокращенной промежуточной консолидированной финансовой информации, в котором раскрываются существенные факторы, такие как снижение доступности кредитного финансирования, снижение объемов операционной деятельности и снижение доходов от лизинговых операций, способные оказать в обозримом будущем влияние на финансовое положение и результаты деятельности Группы, а также меры, принимаемые руководством Группы для восстановления данных показателей и финансового положения Группы. Мы не формируем модифицированный вывод в связи с этим вопросом»
Короче, непрерывность деятельности держится на честном слове и договоренностях с банками. Аудитор предупредил.
Свежие комментарии от БалтЛиза
Как представитель эмитента комментирует отчётность:
Нарушены ковенанты по кредитам на 86,5 млрд. Банки (пока?) не стали применять ограничения. В 2025 году от банков были получены отказы от права требования досрочного погашения кредитов (по 2026, похоже, переговоры всё ещё ведутся).
Сокращение прибыли в 1П из-за резервов. Обещают остаться прибыльными и больше заработать в 3 и 4 кв.
Общие поступления от дебиторской задолженности по финансовому лизингу на всем сроке жизни портфеля — 194 млрд руб. Общий долг — 180 млрд. Судя по всему, эту идею будут продавать банкам. Мол, давайте просто продлим долг, это лучше, чем банкротиться сегодня.
Ответа на вопрос про сделку на 15 млрд на момент публикации поста не было. Ждём.
Итоги
БалтЛиз оказался в ситуации, в которой компания с рейтингом АА- оказаться не может. Рефинансирование в ноябре будет волнительным.
БалтЛиз обещает, что на оферту принесут не все облигации. А ещё банки помогут перекредитоваться. И новые выпуски облигаций будут выходить и успешно размещаться.
Крупные погашения пойдут уже в сентябре (амортизация). Я ожидаю, что с ними проблем не будет. Инвесторы получат деньги, станут чуть спокойнее. Может быть, в октябре появится возможность разместить новые облигации. Тогда получится закрыть кассовый разрыв.
Кредитный риск тут реален и осязаем. Этот кейс не для консервативных инвесторов, реальный рейтинг тут не АА-.
При этом я не вижу катастрофы. Ситуация рабочая. Если бизнесу дать рефинансирование, он продолжит работу. Обычно в таких условиях банки предпочитают договориться.
У меня БалтЛиз есть. Не факт, что буду держать облигации до ноября. Буду следить за состоянием рынка и новостями от эмитента. Важный позитивный сигнал — успешное размещение новых облигаций.
В первые дни после выхода РСБУ эмитента, разбирал отчетность в экспресс-варианте 👉 t.me/barbados_bond/1302
Это было еще до панических распродаж в бондах БалтЛиза. Когда зашевелились два клубных выпуска БалтЛиза 14 и 21, продал все облигации эмитента других выпусков и купил 14 выпуск по 95%, пока продолжаю держать.
Не буду перечислять по второму кругу основные показатели БалтЛиза, выделю основные моменты, на которые обратил внимание.
Из 39 страниц МСФО самое важное раскрыто в Примечании №5 (стр. 11-14):
♦️ На горизонте года эмитент ждет поступлений от лизингового портфеля на сумму 93 млрд. р. при этом, за этот же период, по консервативной оценке ему возможно❗️ предстоит погасить долг на сумму 126 млрд. р. В сумму долга включены в полном объеме все оферты по облигациям и краткосрочные кредитные транши, полученные в рамках ВКЛ (возобновляемые кредитные линии).
То есть, если БалтЛизу принесут на офертах все 100% по облигационным займам и банки перестанут выдавать новые транши (думаю, что не перестанут), то возникнет дефицит около 30 млрд. р., который можно будет закрыть либо новыми облигациями и кредитами, либо реализацией изъятого имущества.
♦️ У БалтЛиза пробиты ковенанты по ряду кредитных договоров, но с банками удается договариваться и они не предъявляют требований о досрочном погашении кредитов.
❗️У эмитента сильно увеличились остатки изъятого имущества и быстро реализовать его можно только с большими убытками. БалтЛиз принял решение о передаче значительной части изъятого имущества в операционную аренду. На 01.07.26г. сумма имущества в операренде была 7 865 млн. р., в июле-августе она увеличилась на 2,5 млрд. р.
Таким образом эмитент пытается снизить расходы на хранение изъятого имущества и получить дополнительный денежный поток от аренды. В моменте, решение разумное, но если эта схема затянется надолго, то скорее всего она будет негативно влиять на показатели эмитента в будущем. Вряд ли доходы от операренды отбивают проценты по заемному капиталу.
❓ На балансе эмитента появились «прочие активы» на 14,4 млрд. р. Сумма большая и это серьезно влияет на ликвидность. В отчетности сказано, что имущество приобретено в рамках двух инвестиционных проектов — это карьерная техника и в течение 4 кв. 26г. и 1 кв. 27г. она будет передана в лизинг. Почему имущество куплено в 1 полугодии, а передаваться заказчику будет частично в 27г. не совсем понятно. У эмитента не очень хорошая ситуация с ликвидностью и он на пол года замораживает сумму близкую к 10% ЧИЛ.
✅ В июле-августе БалтЛиз реализовал стоков на 2 млрд. р., то есть темпы продаж увеличились по сравнению с 1 полугодием и если процесс продолжится, то эмитент получит до конца года еще 4-5 млрд. по этой статье.
❗️За 6 мес. 26г. БалтЛиз погасил кредитов на 48 млрд. р. и получил новых на 40 млрд. р. Общий долг перед банками снижается, но банки пока продолжают рефинансировать деятельность эмитента. Всего задолженность по кредитам 84 млрд. р. из них 41 млрд. это долг перед аффилированным банком (видимо ПСБ).
В целом, отчетность выглядит напряженно и думаю, что в январе Эксперт РА снизит БалтЛизу рейтинг, а может и раньше совершит рейтинговое действие.
Эмитент предпринимает шаги для улучшения ликвидности — старается ускорить продажу стоков, а то что не продается, передает в операренду, чтобы какой-то денежный поток получить.Ключевой момент в 26г. это оферты в ноябре по 14 и 21 выпускам, на которые теоретически могут принести 10,5 млрд. р. Тут либо эмитент договорится с крупными держателями облигаций, плюс даст хороший купон, но все равно 1,5-2 млрд. принести могут, либо БалтЛиз должен пойти в банк и взять там денег на рефинанс. Своих денег на погашение 10,5 млрд. р. эмитент не сможет аккумулировать.
Амортизацию в 19 выпуске на сумму 3,3 млрд. р. 7 сентября вроде должны пройти успешно, после чего котировки бумаг БалтЛиза могут немного подрасти.
Если в ноябре эмитент пройдет оферты, думаю у него появится возможность выйти на рынок, а пока это невозможно и доходности будут оставаться высокими.
Продолжаю наблюдать, как эмитент будет выпутываться из сложной ситуации, в принципе БалтЛизу есть с чем работать, собственный капитал составляет около 23 млрд. р., есть много имущества на балансе, которое необходимо продавать или сдавать в аренду, надеюсь, что справятся.
После унылого в плане первичных размещений июля, эмитенты в августе приободрились и клепают долговые обязательства одно за другим. Ну а нам, воблам-бондоводам, такое в принципе в радость — чем больше конкуренция за деньги физиков, тем шире выбор и выше потенциальная доходность облиг.
Прямо сегодня сразу ТРИ уже известные нам компании соберут заявки на новые выпуски. Предлагаю прожарить их все разом, как грицца не отходя от кассы!
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
🌊РусГидро 2Р14 (флоатер)
● Название: РусГидро-002Р-14 ● Номинал: 1000 ₽ ● Объем: от 30 млрд ₽ ● Купон до: КС+160 б.п. ● Выплаты: 12 раз в год ● Срок: 2 года 10 мес. (1020 дней) ● Оферта: нет ● Амортизация: нет ● Выпуск для всех
⭐Кредитный рейтинг: AAА от АКРА (сентябрь 2025) и Эксперт РА (ноябрь 2025).
⏳Сбор заявок — 19 августа, размещение — 24 августа 2026.
💦ПАО «РусГидро» — энергетическая компания, владелец большинства ГЭС страны, одна из крупнейших российских генерирующих компаний по установленной мощности станций и 3-я в мире гидрогенерирующая компания.
📊МСФО за 2025 г.:
● Выручка: 741,3 млрд ₽ (+15,3% г/г) ● EBITDA: 219,7 млрд ₽ (+45,7% г/г) ● Чистая прибыль: 118 млрд ₽ (в 2024 г. был убыток 61,2 млрд) ● Чистый долг: 707 млрд ₽ (+48% г/г) ● ЧД/EBITDA: 3,38х (было 3,16х)
Источник: Отчет ПАО «РусГидро» по МСФО за 2025
🚛ГТЛК 2Р14 (флоатер)
● Название: ГТЛК-002P-14 ● Номинал: 1000 ₽ ● Объем: 10 млрд ₽ ● Купон до: КС+350 б.п. ● Выплаты: 12 раз в год ● Срок: 5 лет (1800 дней) ❗ Оферта: пут через 2 года ● Амортизация: нет ● Выпуск для всех
⭐Кредитный рейтинг: AА- «стабильный» от АКРА (март 2026) и Эксперт РА (декабрь 2025).
⏳Сбор заявок — 19 августа, размещение — 24 августа 2026.
✈️АО «ГТЛК» — полностью государственная лизинговая компания, одна из крупнейших в РФ. Предоставляет весь комплекс услуг лизинга, преимущественно транспортных средств.
🏆По итогам 1 кв. 2026, ГТЛК занимает 3-е место среди всех профильных компаний в РФ по объему нового бизнеса и 1-е место среди всех не-банковских ЛК. Также ГТЛК занимает уверенное 1-е место по объему текущего лизингового портфеля.
📊МСФО за 2025:
● Выручка: 147 млрд ₽ (+10,3% г/г) ● Чистый убыток: 26,3 млрд ₽ (против прибыли 1,87 млрд ₽) ● Собств. капитал: 194 млрд ₽ (-5,5% за год) ● Денежные средства: 25,3 млрд ₽ (-61% за год) ● Общий фин. долг: 1,01 трлн ₽ (+7,7% за год) ● Чистый долг/Капитал: 5,1x (был 4,3х)
Источник: Отчет АО «ГТЛК» по МСФО за 2025
💊Алиум 1Р2 (фикс)
● Название: Алиум-001Р-02 ● Номинал: 1000 ₽ ● Объем: 1 млрд ₽ ● Купон: до 18,5% (YTM до 20,15%) ● Выплаты: 12 раз в год ● Срок: 2 года (720 дней) ● Оферта: нет ● Амортизация: нет ● Выпуск для всех
⭐Кредитный рейтинг: А «стабильный» от ЭкспертРА со статусом «под наблюдением» (апрель 2026).
⏳Сбор заявок — 19 августа, размещение — 21 августа 2026.
🧬Алиум – ключевой операционный актив Группы «Биннофарм» в области биотехнологий и лекарственных препаратов твердых форм, и держатель её объектов интеллектуальной собственности. Основное производство располагается в Московской обл.
📊МСФО за 2025:
● Выручка: 36,9 млрд ₽ (+4,7% г/г) ● Чистый убыток: 2,62 млрд ₽ (против убытка 1,39 млрд ₽) ● Собств. капитал: 21,5 млрд ₽ (-10,9% за год) ● Денежные средства: 2,92 млрд ₽ (+100% за год) ● Общий фин. долг: 33,4 млрд ₽ (+57% за год) ● Чистый долг/Капитал: 3,4x (был 2,2х)
💦«Плывунец» от Русгидры можно с натяжкой сравнить с ОФЗ-ПК, но он выгодно отличается от госбумаг чуть повышенной ставкой и ежемесячными купонами. Правда, ориентир спреда купона вообще НЕ впечатляет.
✈️Гигант ГТЛК тоже предлагает очередной флоатер, но с заметно более высоким купоном и приставкой ESG (т.н. "облигации устойчивого развития").
Насчет «устойчивости», кстати, можно поспорить — огромная компания набирает долги как не в себя и который год держится исключительно за счёт бюджета.
Главная позитивная новость последних месяцев — это то, что ГТЛК взял под свое крыло ВЭБ-РФ. Теперь портфель активов ГТЛК объемом ок. 3 трлн ₽ будет под управлением ВЭБа, что несколько снижает риски внезапных финансовых проблем.
🧬Алиум вошел во вкус и спустя всего 2 месяца после дебютного размещения решил занять ещё ярд. В 2025 г. инвестиции компании в стратегические проекты, в т. ч. рынок биотехнологий, составили 6 млрд ₽, что потребовало активного привлечения заемного финансирования.
Главное, чтобы после того, как в портфеле появится Алиум, нам не понадобился валиум. Долговые метрики группы «Биннофарм», куда входит эмитент, серьезно ухудшились за последние 2 года.
1-й выпуск с купоном 17,5% сейчас торгуется возле номинала с доходностью YTM ~19,2%, так что новый фикс выглядит интересно и предлагает некоторую премию. Вероятно, в случае проблем «мама» АФК Система сможет подстраховать бизнес финансово, но это не точно: у неё у самой куча долгов плюс вечно умирающая Сегежа😉
👉Подписывайтесь на мой телеграм или МАХ — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
У Балт. лизинга есть давняя традиция: раз в пару месяцев он стабильно выходит на рынок, чтобы перехватить у нашего брата-бондовода ещё немного деньжат. Но теперь он решил ускориться! 11 августа эмитент соберет заявки сразу на фикс и на флоатер — чтобы, как говорится, два раза не вставать.
Ну а Сид 3 года подряд детально оценивает то, как меняется финансовое положение нашего старейшего лизингового гиганта.
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
Эмитент: ООО «Балтийский лизинг»
🚛Балтийский лизинг — одна из старейших и ведущих лизинг-компаний России, специализируется на лизинге автотранспорта, спецтехники и различных видов оборудования. Сеть насчитывает ок. 80 филиалов во всех федеральных округах, головной офис — в Санкт-Петербурге (привет землякам!).
🏆По итогам 1 кв. 2026 г. Балтийский лизинг занял 5-е место среди всех профильных компаний в РФ по объему нового бизнеса. Были планы выйти на IPO в 2025-2026 г.
📍Любопытный факт:
«Балтийский лизинг» — первая компания в России, получившая в 1996 г. лицензию №0001 от Министерства экономики РФ на лизинговую деятельность.
В 2023 г. владелец «Контрол Лизинга» Михаил Жарницкий купил «Балт. лизинг» у банка Траст. А в 2024-м Балт. лизинг и остальные компании группы Жарницкого перешли в залог Промсвязьбанку.
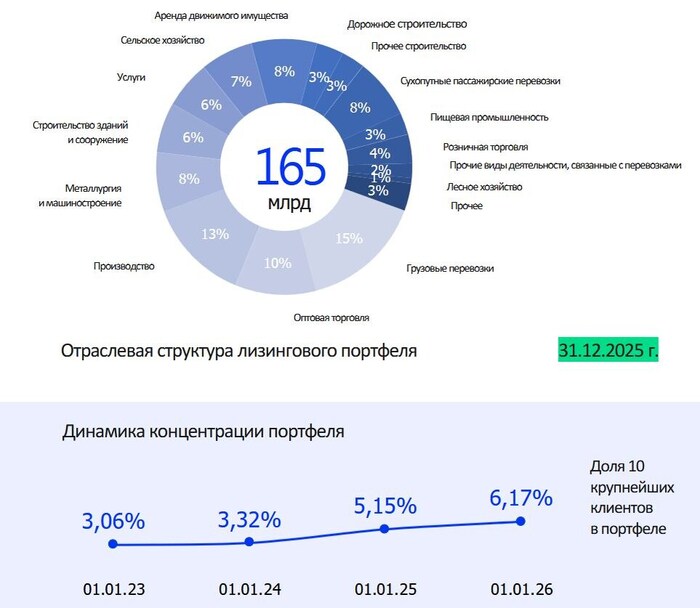
Источник: презентация компании по итогам 2025
⚠️У CTRL Лизинга сейчас всё печально: судя по отчетности, бизнес еле выживает, выпуски облигаций торгуются с запредельной доходностью. В конце мая Автоторгбанк (АТБ) заявил, что компания не платит по своим кредитам. Есть сведения о ряде судебных исков на десятки млн. Главное, чтобы ситуация не перекинулась и на «Балтийский лизинг».
⭐Кредитный рейтинг: AA- «развивающийся» от АКРА (декабрь 2025) и АА- «стабильный» от ЭкспертРА (январь 2026).
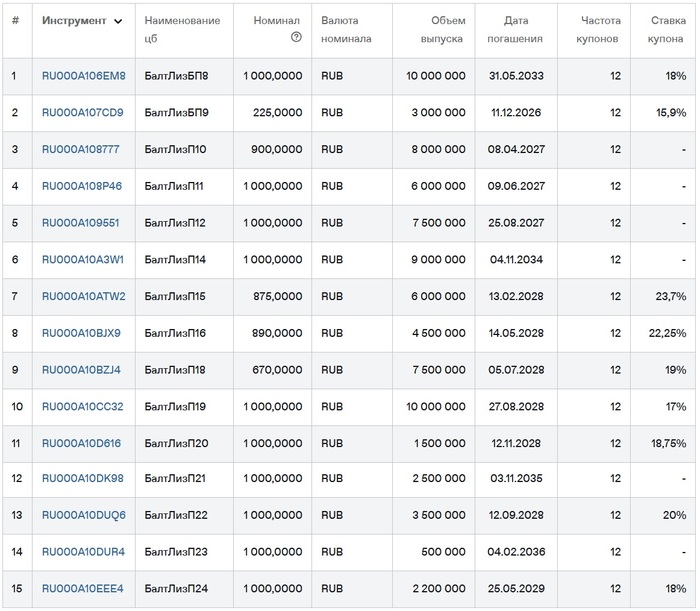
💼В обращении 15 выпусков общим объемом 74,9 млрд ₽. Почти на все предыдущие выпуски ранее выходили мои авторские обзоры. Ближайшая оферта — в ноябре 2026 по выпуску П21.
Облигации Балтийский лизинг на Мосбирже. Данные от 09.08.2026. Источник: сайт Мосбиржи
📊Финансовые результаты
Отчет за 1п2026 пока не опубликован. Напомню ключевые цифры из отчетности МСФО за 2025:
✅Чистые проц. доходы: 12,7 млрд ₽ (+3,3% г/г). Чистые инвестиции в лизинг (ЧИЛ) составили 165 млрд ₽ (-0,3% г/г).
🔺Резервы под кредитные убытки: 4,72 млрд ₽ (рост в 2,5 раза г/г). Доля портфеля, который отнесен к «Этапу 2» (проблемные активы с высоким кредитным риском) раздулась с 5,8% до 9%.
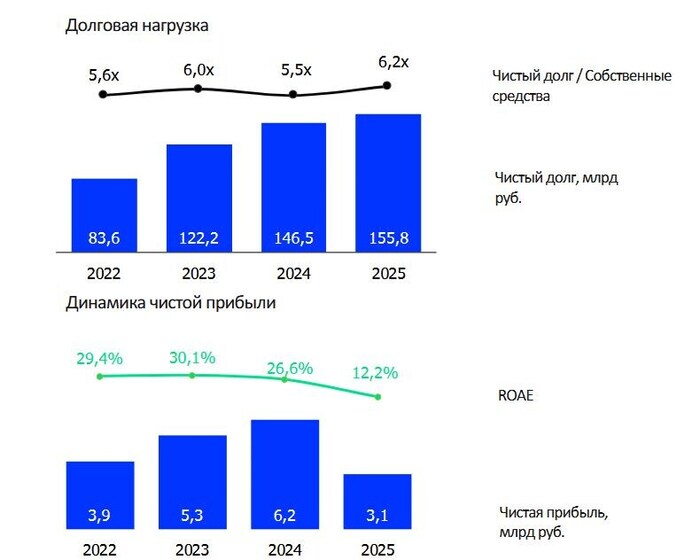
🔻Чистая прибыль: 2,17 млрд ₽ (-57% г/г). Лизинговый бизнес оказался в тисках: старые долгосрочные контракты были заключены под низкие проценты, а стоимость нового финансирования в 2024–2025 гг. взлетела вслед за ставкой ЦБ.
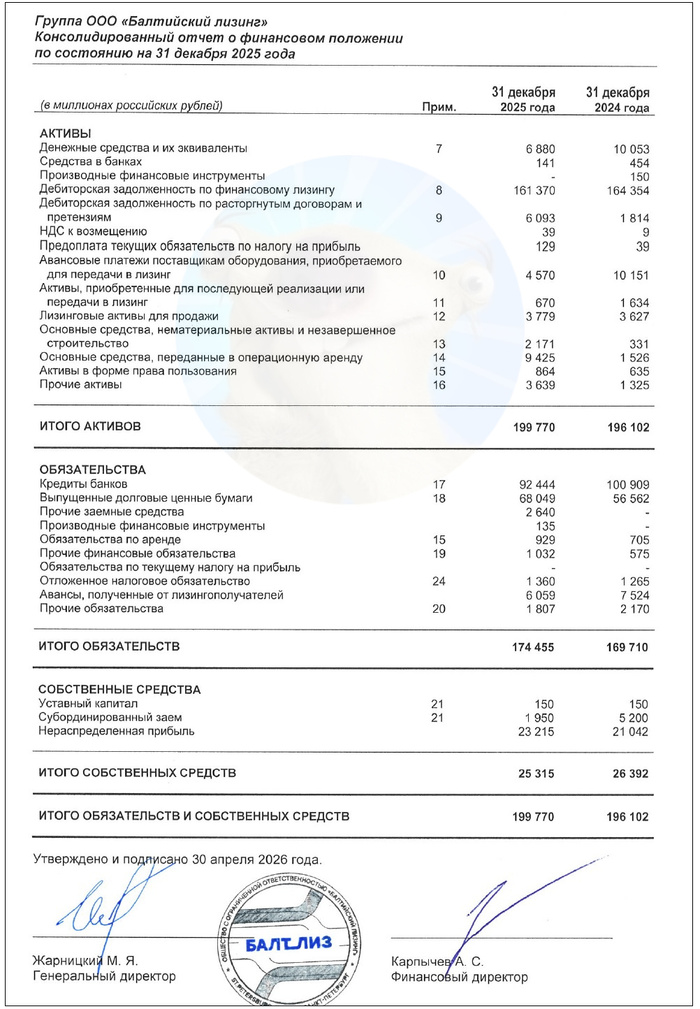
💰Собств. капитал: 25,3 млрд ₽ (-4,1% за год). Активы выросли на 1,9% до 200 млрд ₽. На счетах и депозитах 6,88 млрд ₽ кэша (годом ранее было 10,1 млрд).
🔺Общий финансовый долг: 163 млрд ₽ (+3,6% за год). Долговая нагрузка Чистый долг/Капитал увеличилась с 5,6х до 6,2х — тревожная тенденция, хотя пару лет назад было даже хуже, около 7,2х.
Источник: отчет ООО «Балтийский лизинг» по МСФО за 2025
● Название: БалтЛиз-БО-П26 ● Купон: до 18,75% (YTM до 20,45%)
💎Общие для обоих выпусков:
● Номинал: 1000 ₽ ● Выплаты: 12 раз в год ● Срок: 3 года (1080 дней) ● Оферта: нет ● Рейтинг: АА- от АКРА и ЭкспертРА ● Выпуски для всех ❗Амортизация: по 11% от номинала в даты выплат 12, 15, 18, 21, 24, 27, 30, 33 купонов, ещё 12% при погашении.
👉Организатор: ИБ Синара.
⏳Сбор заявок — 11 августа, размещение — 14 августа 2026.
🤔Резюме: покатаемся?
🚐Итак, Балт. лизинг размещает фикс и флоатер на 3 года с ежемесячными купонами, без оферты и с амортизацией каждые 3 месяца после 12-го купона.
✅Крупный и известный эмитент. Входит в ТОП-5 лизинговых компаний РФ, присутствует в 80 городах. Высокий кредитный рейтинг AA-.
✅Операционные показатели растут. Процентные доходы и количество новых договоров показали прирост год к году. Но прибыль рухнула в 2 раза из-за больших финансовых расходов.
⛔Долговая нагрузка. Компания выглядит заметно более закредитованной, чем ближайшие конкуренты (не считая ГТЛК). Доля капитала в активах — всего 12,6%. Покрытие процентов ICR критически низкое, в районе 1,1х.
Источник: презентация эмитента по итогам 2025
⛔Рост дефолтности и резервов. Существенно разбухли резервы под возможные убытки и доля проблемных контрактов. Показатель кредитных потерь (Cost of Risk) по лизингу утроился за 2025 год — с 0,55% до 1,57%. Есть иски и налоговые претензии к группе, куда входит компания.
⛔Нарушение ковенант. На конец 2025 БалтЛиз нарушил ковенанты по банковским кредитам на несколько десятков млрд ₽. Банки пока отказались от досрочного истребования, долг был реклассифицирован в «до востребования».
⛔Отраслевой риск. Весь лизинговый рынок сейчас в жо... под сильным давлением: спрос просел, б/у техника и оборудование снижаются в цене, активно идут реструктуризации долгов клиентов, которые «не шмогли».
💼Вывод: доходность на фоне хорошего рейтинга БЛ традиционно интереснее рынка. Смущают опережающий рост процентных расходов, дефицит капитала в активах и рост клиентских неплатежей. Ну и главные негативные факторы — новости о нарушениях ковенант, финансовых претензиях ФНС и юрлиц к владельцу группы.
Впрочем, маловероятно, что такому мощному игроку позволят дефолтнуть. Балт. лизинг сейчас по сути принадлежит банку ПСБ, поскольку находится в залоге. Т.е. контроль по идее осуществляют структуры, близкие к государству. Но риски растут, и о них необходимо помнить.
У меня на текущий момент выпусков БЛ в портфеле нет. Не забывайте: даже АА- не гарантирует, что завтра не случится какой-нибудь «Евротранс-2.0».
👉Подписывайтесь на мой телеграм или МАХ — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
Хочу купить belgee x70 на фирму. Исходники… ездить буду я, 80% по делам фирмы, 20% «по грибы». У ИИ спросил, он меня застращал путевками и медосмотрами. Понимаю, что шляпа, поэтому и нужен совет знающих.