Инвестиционные факты
14 постов





14 постов
По традиции неделя, на которой собирается совет директоров Банка России и определяет размер ключевой ставки, проходит на некой паузе. Инвесторы не спешат покупать активы и фиксировать позиции. Рынки ждут нового ориентира от регулятора.
Почему это важно? Ключевая ставка напрямую влияет на привлекательность облигаций и депозитов, стоимость заёмных денег для бизнеса, а значит и на прибыль компаний, и оценку акций. Поэтому решение ЦБ способно изменить настроение на всём рынке, особенно если комментарии регулятора окажутся неожиданными для большинства участников.
Правда, на данный момент базовый сценарий многих брокеров и аналитиков отражает сохранение ключевой ставки на уровне 14%. Более того, некоторые эксперты считают, что высокая стоимость денег может задержаться надолго и ставка останется на этом уровне как минимум до конца первого квартала 2027 года. Если прогноз оправдается, рынок получит сигнал, что быстрого возвращения к дешёвым деньгам ждать не стоит.
Однако фактор геополитики никто не отменял, тем более, что именно сейчас российская и американская стороны находятся на пороге нового соглашения и возможного снятия ряда ограничительных мер, что с высокой степенью вероятности позитивно отразится на индексе Московской биржи и его составляющих. Вот только эти разговоры о возможных договорённостях ещё не означают, что соглашения достигнуты, а обсуждение снятия санкций не гарантирует их скорой отмены.
Поэтому следим за инвестиционными событиями, главные из которых я отразил ниже.
19 октября - закрытие реестра по дивидендам Мать и дитя, 38р.;
20 октября - отчет по МСФО за 3 квартал от Северсталь;
20 октября - операционные итоги за 3 квартал от Европлан;
20 октября - операционные итоги за 3 квартал от Глоракс;
21 октября - отчет по МСФО за 3 квартал от ФосАгро;
21 октября - данные о недельной инфляции от Росстата;
22 октября - ВОСА по дивидендам Акрон, 146р.;
23 октября - заседание совета директоров Банка России по ключевой ставке;
23 октября - операционные итоги за 3 квартал от Норникель;
23 октября - операционные итоги за 3 квартал от РусГидро.
Всем желаю успешной инвестиционной недели и роста портфелей💼
🔥 Чтобы не пропустить новые разборы акций, обзоры свежих выпусков облигаций и тренды фондового рынка скорее подписывайтесь на телеграм-канал. Там еще много полезной авторской аналитики и весь мой пассивный доход.
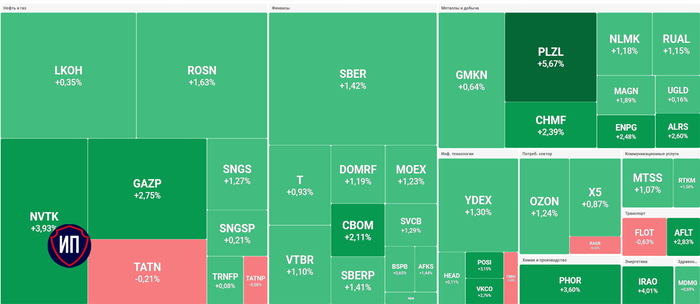
Рынок на этой неделе продолжил рост или, как начали отмечать некоторые эксперты, начал восстанавливаться именно в том значении, которое мы ждали последние 2 года. Нефть продолжила рост и дает рынку дополнительные факторы для роста. Также инвесторы позитивно отреагировали на ожидаемый "международный телефонный разговор" Владимира Владимировича, который может дать толчок к снятию еще ряда санкций. В итоге индекс Московской биржи к 19:00 растет на 📈1,42% до 2 425,89 пункта.
Банк СПБ 📈+0,6% опубликовал отчётность за 9 месяцев по РСБУ, в котором отразил сокращение чистого процентного дохода на 7,3% до 53 млрд. рублей, комиссионный доход, к счастью, растет, но его величина в рублях на порядок ниже - 9,2 млрд. рублей, а значит компенсировать падение доходов от кредитования не получится. Банк за 9 месяцев сформировал резервы в размере 14,8 млрд. рублей, что в целом привело к сокращению чистой прибыли год к году на 34% до 29,2 млрд. рублей.
Совет директоров Циан 📉-1,5% рекомендовал выплатить дивиденды за 9 месяцев в размере 33 рубля на одну акцию, что дает дивидендную доходность в районе 5%. Дата закрытия реестра - 30 ноября. Как-то странно рынок отреагировал на рекомендацию.
Не планирует в ближайшие три года выплачивать дивиденды АЛРОСА 📈+2,9%. Именно исходя из такой вводной верстается бюджет Якутии на следующие годы.
ИКС 5 📈+0,8% за 9 месяцев показал рост выручки на 11,4% до 3,8 трлн. рублей, из которых 2,9 трлн. рублей пришлось на флагманскую Пятерочку. На размер выручки повлиял рост среднего чека и конечно же инфляция. Ждем финрез за 9 месяцев.
Выручка ВИ в отчете за 9 месяцев по РСБУ превышает аналогичный показатель прошлого года в 10 раз и составляет 5,6 млрд. рублей. Прям магия какая-то или это программа обеления денежных потоков? Нет, это все РСБУ, посмотрим что компания выкатит в отчете по МСФО. Почти вся выручка легла в чистую прибыль, которая также показала космический рост в 11,6 раз до 5,6 млрд. рублей. Также совет директоров компании рекомендовал выплатить дивиденды в размере 7 рублей на одну акцию. Дата закрытия реестра - 7 декабря. На новостях акции ВИ показали рост почти на 3%, но к вечеру растеряли рост и ушли в минус 📉2,0%.
Выручка Хэндерсон 📈+1,0% в 3 квартале составила 7,2 млрд. рублей, увеличившись год к году на 5%. Также компания отметила рост посещаемости магазинов на 10,4%. Кроме того совет директоров рекомендовал выплатить 8 рублей дивидендов на одну акцию.
Операционная отчетность ВУШ 📈+2,3% оказалась ожидаемо слабой. Выручка за 9 месяцев выросла всего лишь на 2%, а количество поездок в СНГ сократилось на 7%, а количество поездок всего с учетом стран Америки снизилось на 5% до 113 млн.
Предполагаемая дивидендная доходность выплаты по акциям Самараэнерго может составить 15,4%. Совет директоров компании рекомендовал выплатить дивиденды за счет прибыли прошлых лет в размере 0,42 рубля на акцию. Дата закрытия реестра - 30 ноября. Акции компании мгновенно взлетели на 📈10,5%.
🔥 Чтобы не пропустить новые разборы акций, обзоры свежих выпусков облигаций и тренды фондового рынка скорее подписывайтесь на телеграм-канал. Там еще много полезной авторской аналитики и весь мой пассивный доход.
СберИнвестиции с определенной периодичностью пересматривают не только портфели акций, формируя рейтинги топов, но, как оказалось, там есть и облигационные темки 😜 Хотя, отталкиваясь от выбора эмитентов, подборка выглядит довольно прилично и даже больше - достойна изучения и более глубокого анализа.
Специально выбрал 5 облигаций с погашением (или офертой) от полутора до трех лет, так как считаю данный горизонт инвестирования наиболее востребованным у частных инвесторов. Также в подборку включены достаточно устойчивые компании, с которыми можно спать спокойно, если вообще это слово сейчас можно применить к рынку облигаций.
Кроме того, по всем выпускам предусмотрены ежемесячные купонные выплаты, что подходит как раз к моей инвестиционной стратегии. Бумаги доступны для неквалифицированных инвесторов и по большинству из них установлен фиксированный размер купона, превышающий 15% годовых.
1. ПГК-003P-04 (ISIN RU000A10EYV6)
Дата погашения - 09.09.2029г.
Размер купона - 15,4%
Выплата купона - ежемесячно
Текущая цена - 99,4%
2. Селектел-001Р-06R (ISIN RU000A10CU89)
Дата погашения - 14.03.2028г.
Размер купона - 15,4%
Выплата купона - ежемесячно
Текущая цена - 99,7%
3. РЖД-001P-43R (ISIN RU000A10BTA6)
Дата оферты - 28.05.2029г.
Размер купона - 15,9%
Выплата купона - ежемесячно
Текущая цена - 100,5%
4. НоваБев Групп-003P-02 (ISIN RU000A10E7G1)
Дата погашения - 20.01.2029г.
Размер купона - 15,25%
Выплата купона - ежемесячно
Текущая цена - 99,9%
5. НорНикель-БО-001Р-07 (ISIN RU000A1083A6)
Дата погашения - 28.02.2029г.
Размер купона - 15,3% (КС + 1,3%)
Выплата купона - ежемесячно
Текущая цена - 100,2%
🔥 Чтобы не пропустить новые разборы акций, обзоры свежих выпусков облигаций и тренды фондового рынка скорее подписывайтесь на телеграм-канал. Там еще много полезной авторской аналитики и весь мой пассивный доход.
Аналитики сбербанковского брокера обновили свою подборку топовых акций российского фондового рынка. Пора бы уже, а то рынок как будто вырос, старые прогнозы как будто местами уже отработаны.
Несмотря на временное улучшение взаимоотношение США с Россией и снятие ряда ограничений на дизельное топливо, рейтинг лучших бумаг покинули акции Транснефти. Причина вполне очевидна - к сожалению, дивиденды только раз в году. То есть с компанией всё ОК, но раньше 2 квартала 2027 года скорее всего роста не будет.
Я согласен с мнением по Транснефти, но вот решение добавить ММК выглядит немного абсурдным. Даже с учетом того, что акции компании уже достигли дна, ожидать роста спроса на металл в 4 квартале текущего года или в 1картале следующего бесперспективно, как мне кажется.
По версии аналитиков зеленого банка теперь уже не Газпром является выгодоприобретателем всего хорошего в геополитике, а ММК. Вот это поворот!
Итоговый топ-9 лучших акций на среднесрочном горизонте выглядит так:
Яндекс (ориентир цены - 6 500р.)
Т-Технологии (ориентир цены - 430р.)
Хэдхантер (ориентир цены - 4 200р.)
Новатэк (ориентир цены - 1 565р.)
Татнефть (ориентир цены - 930р.)
Сбербанк (ориентир цены - 386р.)
ДОМ РФ (ориентир цены - 2 750р.)
ММК (ориентир цены - 30р.)
Лукойл (ориентир цены - 7 100р.)
В моем публичном портфеле со стратегией инвестирования на длительный горизонт присутствуют 7 из 9 бумаг. Максимальный удельный вес из которых приходится на Сбербанк, Татнефть и Т-Технологии, поэтому я на эти акции тоже смотрю с прогнозом на активный рост, однако Татнефть по 930 рублей, как мне кажется, уже перебор. Хотя я с удовольствием зафиксирую прибыль, если акции поднимутся хотя бы до 900 рублей.
🔥 Чтобы не пропустить новые разборы акций, обзоры свежих выпусков облигаций и тренды фондового рынка скорее подписывайтесь на телеграм-канал. Там еще много полезной авторской аналитики и весь мой пассивный доход.
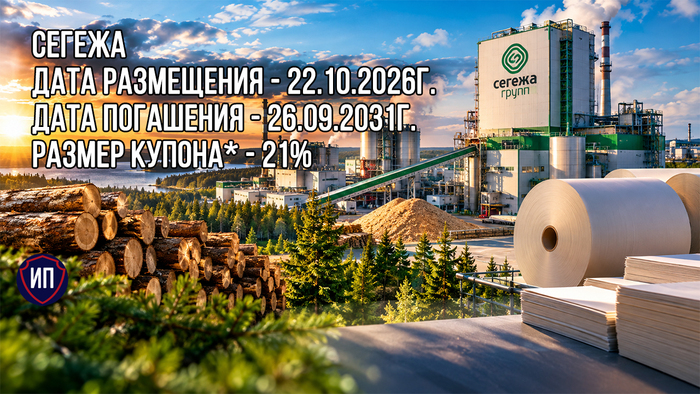
Лесопромышленный холдинг Сегежа по самое не могу в долгах, но тем не менее срочно нуждается финансировании на 1 млрд. рублей. Спасут ли эти деньги компанию с 77 миллиардами чистого долга? Скорее всего да, они помогут залатать дыру в текущих платежах, но не более. Давайте посмотрим, что предлагает компания инвесторам.
👀Что там по выпуску?
🪵Дата сбора заявок - 19.10.2026г.
🪵Дата размещения - 22.10.2026г.
🪵Дата погашения - 26.09.2031г., размазали 1 ярд на 5 лет.
🪵Объем эмиссии - 1 000 000 000 рублей.
💰Размер купона - до момента маркетинга точный размер купона неизвестен, однако ориентир выставлен на 21% годовых. Размер купона фиксированный и может дать доходность к погашению порядка 23,1% годовых. То есть условия более чем привлекательные, но смотрим на кредитный рейтинг и чистый долг и понимаем почему именно такой размер купона.
🪵Выплата купонов - ежемесячно.
🪵Амортизация не предусмотрена.
🪵Имеется оферта через 3 месяца после размещения.
🪵Выпуск Сегежа Групп-004P-01R доступен для неквалифицированных инвесторов после прохождения тестирования.
📊Что еще важно знать?
🧮В обращении находятся 14 выпусков облигаций в разных валютах на общую сумму 98,4 млрд. рублей.
🧮Этим летом кредитный рейтинг компании был пересмотрен в сторону снижения до уровня В со стабильным прогнозом.
🧮Компания опубликовала отчётность за 1 полугодие по МСФО, в которой всё тоскливо. Выручка компании год к году сократилась на 15,3% до 38 млрд. рублей. Компания так и не нашла альтернативные по объему европейским новые рынки сбыта. Китай конечно же помогает и покупает продукцию, но сильный рубль оказывает негативное влияние не только не нефтегазовый сектор, тут аналогичная картина.
Плюсом добавляем сюда низкую строительную активность в последние годы и в 1 полугодии отчётного периода, что также давит на бизнес. Компания отчитывается, что в период ближневосточного кризиса сумела наладить поставки на новые рынки и в Африку, но итог мы увидим не раньше публикации отчётности за 2 полугодие. Правда рост цен на топливо все равно отразится на себестоимости... Замкнутый круг.
🧮С начала года долговая нагрузка Сегежа Групп выросла на 12% до 78,5 млрд. рублей. Причем долгосрочная задолженность трансформировалась в краткосрочную, доля которой уже превышает 65%. А значит весь трэш еще впереди, хотя я верю в способность менеджмента договариваться и добиваться реструктуризации, а иначе только банкротство.
🧮Рост долговой нагрузки и снижение денег на счетах негативно отразились на величине чистого долга, который год к году вырос на 33% до 77 млрд. рублей. Показатель чистый долг/EBITDA достиг 117х😭
🧮И конечно же финансовый результат остался отрицательным. Чистый убыток составил 15,2 млрд. рублей, против скорректированного убытка за аналогичный период прошлого года в размере 16,2 млрд. рублей (правда на сайте раскрытия информации чистый убыток за 1 полугодие 2025 года по-прежнему отражается в размере 21,8 млрд. рублей). Убыток сокращается за счет снижения процентных расходов, но это всего лишь разовый фактор.
Стоит ли сейчас покупать новый выпуск облигаций Сегежа? Я бы точно не стал этого делать с учетом финансовой ситуации в компании.
🔥 Чтобы не пропустить новые разборы акций, обзоры свежих выпусков облигаций и тренды фондового рынка скорее подписывайтесь на телеграм-канал. Там еще много полезной авторской аналитики и весь мой пассивный доход.
Продолжаем сериалити под названием народный портфель, а также сравниваем его доходность с динамикой фондового рынка страны в лице индекса Московской биржи.
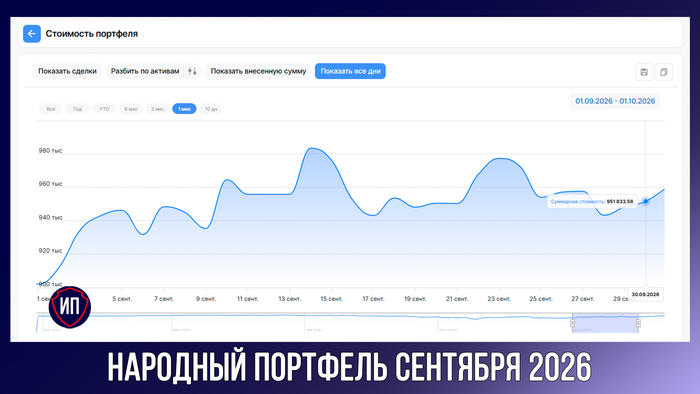
В прошлых сериях мы узнали, что инвестиции в бумаги из топ-10 списка инвесторов за 8 месяцев дали бы нам минус 90 000 в портфеле. Этот результат все равно лучше динамики бенчмарка, но он однозначно проигрывает и инвестициям в облигации с инвестиционным рейтингом, и тому же краткосрочному депозиту.
Инвестируя в акции, мы по-прежнему ждем ту самую разжатую пружину и неизбежные иксы, вот только они зависят не сколько от фундаментальных факторов, сколько от результатов геополитических усилий.
🏦Частные инвесторы на Московской бирже продолжают прибавляться. В сентябре тем прироста немного замедлился, однако плюс 200 000 людей фиксируем. Итого 42,7 миллиона человек имеют хотя бы один брокерский счет.
🏦В комментариях часто пишут, что торговая площадка неверно считает количество инвесторов, что 42+ миллионов быть не может. Но, это факт, и с этим ничего не поделаешь. А вот реальных активных инвесторов действительно в разы меньше - только 3 миллиона человек. Соответственно, с ростом числа инвесторов доля активных продолжает сокращаться. Что неудивительно с такой динамикой рынка и внешним давлением.
🏦В сентябре на рынке активизировались институциональные инвесторы, сократив долю частников как в торговле акциями, так и в облигациях и на срочном рынке. Фонды и прочие компании чувствуют рост и наращивают активность или это частных лица уходят с рынка? Думаю, что и одно, и другое сразу.
В очередной раз Норникель и Х5 провели рокировку в портфеле: первые покинули десятку, а вторые в нее вернулись. Что вылилось в следующий перечень бумаг народного портфеля сентября:
1. (-) Сбербанк-ао - 30,4%, доля бумаг в портфелях продолжает сокращаться;
2. (-) Лукойл - 14,8%;
3. (-) Газпром - 12,3%;
4. (-) ВТБ - 7,1%;
5. (-) Сбербанк-п - 6,9%;
6. (-) Т-Технологии - 6,8%;
7. (-) Яндекс - 5,8%;
8. (+2) Роснефть - 5,5%;
9. (-) Новатэк - 5,5%;
10. (!) ИКС 5 - 4,9%
Сентябрь оставляем без дивидендов, а выплаты по акциям Яндекса и других эмитентов зафиксирую в доходах октября.
По сравнению с дном августа в текущем месяце народный портфель поднялся до 951 633,56 рублей. Хотя точнее будет сказать, что инвестировав в начале января 1 000 000 рублей в акции народного портфеля, мы имеем убыток за 9 месяцев в размере 48,4 тыс. рублей (это я еще молчу о недополученной прибыли от инвестирования в другие активы). За январь-сентябрь народный портфель упал на 📉4,8%.
А что с бенчмарком? Индекс Московской биржи за январь-сентябрь 2026 года упал на 📉18,1%, что в краткосрочной перспективе никак не защитило наши вложения. И в принципе не должно было защитить, ведь инвестиции в акции показывают результат только на длительном горизонте.
🔥 Чтобы не пропустить новые разборы акций, обзоры свежих выпусков облигаций и тренды фондового рынка скорее подписывайтесь на телеграм-канал. Там еще много полезной авторской аналитики и весь мой пассивный доход.
Отношения с США резко потеплели причем настолько, что начали снимать санкции, хотя ранее Дональд Федорович пугал введением самых адских ограничений. Европейский союз пока что продолжает двигаться в своем направлении усиления санкций. Неделя будет интересной и, возможно, станет новой точкой роста.
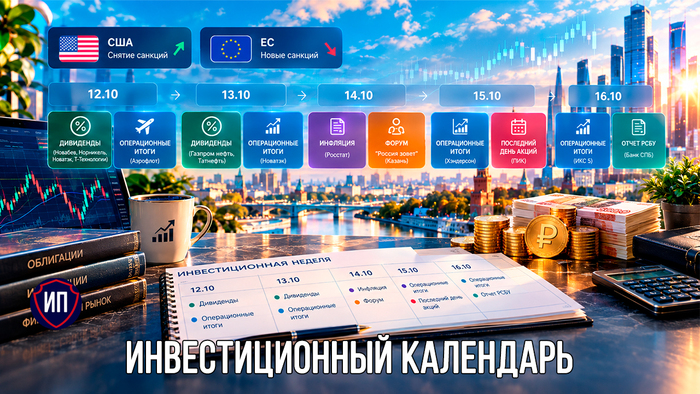
Впереди интересный октябрь и насыщенная инвестиционная неделя, все главные события которой собрал ниже. Сохраните, чтобы ничего не пропустить.
12 октября - закрытие реестра по дивидендам Новабев, 8р.;
12 октября - закрытие реестра по дивидендам Норникель, 1,85р.;
12 октября - закрытие реестра по дивидендам Новатэк, 35,5р.;
12 октября - закрытие реестра по дивидендам Т-Технологии, 4,7р.;
12 октября - операционные итоги за сентябрь от Аэрофлот;
13 октября - закрытие реестра по дивидендам Газпром нефть, 42,51р.;
13 октября - закрытие реестра по дивидендам Татнефть, 32,88р.;
13 октября - операционные итоги за 3 квартал от Новатэк;
14 октября - данные о недельной инфляции от Росстата;
14 октября - инвестиционный форум Россия зовет в Казани:
15 октября - операционные итоги за 3 квартал от Хэндерсон;
15 октября - последний торговый день акциями ПИК;
16 октября - операционные итоги за 3 квартал от КЦ ИКС 5;
16 октября - отчет по РСБУ за 3 квартал от Банк СПБ.
Всем желаю успешной инвестиционной недели и роста портфелей💼
🔥 Чтобы не пропустить новые разборы акций, обзоры свежих выпусков облигаций и тренды фондового рынка скорее подписывайтесь на телеграм-канал. Там еще много полезной авторской аналитики и весь мой пассивный доход.
Несмотря на санкции, высокую ключевую ставку и в целом непростую ситуацию на рынке, компании продолжают занимать деньги у инвесторов. Кому-то средства нужны для развития бизнеса, кому-то, и это даже не секрет, для рефинансирования старых долгов. А нам с вами это даёт возможность выбрать новые облигации и зафиксировать потенциально интересную доходность.
Зачастую на размещении можно купить хорошие выпуски по номиналу с прицелом на будущий рост, но также можно профакапиться с выбором и моментально уйти в минус. Рынок и спрос на бумаги диктует свои условия, поэтому рейтинг, финансовое состояние компании, срок займа, размер купона и условия оферты никто не отменял.
Всегда помним, что высокий купон - это не подарок от щедрого и заботливого эмитента, а компенсация за определённый уровень риска.
На ближайшие дни запланировано сразу 8 размещений, причём у большинства выпусков кредитный рейтинг А и выше. Собрал их в одном месте, чтобы не пришлось искать по всему рынку.
1. Русал БО-001Р-17 в юанях, но расчеты можно проводить как в иностранной валюте, так и в рублях.
Кредитный рейтинг - А+
Сбор заявок - 09.10.2026г.
Дата размещения - 13.10.2026г.
Срок обращения - 1,5 года
Ориентир ставки купона - 9-10,25%
2. Облачные технологии 001Р-02
Сбор заявок - 08.10.2026г.
Кредитный рейтинг - АА+
Дата размещения - 13.10.2026г.
Срок обращения - 2,5 года
Ориентир ставки купона - КС + не более 200 б.п.
3. ОТЭКО-Портсервис 001Р-01
Сбор заявок - 08.10.2026г.
Кредитный рейтинг - А
Дата размещения - 13.10.2026г.
Срок обращения - 2 года
Ориентир ставки купона - 16,5-18,5%
4. СФО Альфа Фабрика ПК 5
Сбор заявок - 09.10.2026г.
Кредитный рейтинг - ААА
Дата размещения - 14.10.2026г.
Срок обращения - 10,1 лет, прогнозируемый срок обращения - 2,9 года
Ориентир ставки купона - КС + не более 200 б.п.
5. А7 001Р-01
Сбор заявок - 09.10.2026г.
Кредитный рейтинг - АА
Дата размещения - 14.10.2026г.
Срок обращения - 2 года
Ориентир ставки купона - 15,25-17,25%
6. А7 001Р-02
Сбор заявок - 09.10.2026г.
Кредитный рейтинг - АА
Дата размещения - 14.10.2026г.
Срок обращения - 2 года
Ориентир ставки купона - КС + не более 300 б.п.
7. АВТОБАН-Финанс БО-П10
Сбор заявок - 12.10.2026г.
Кредитный рейтинг - АА
Дата размещения - 14.10.2026г.
Срок обращения - 7 лет, но есть оферта через 3 года
Ориентир ставки купона - 16,25-18,25%
8. ММЦБ БО-П01-03
Сбор заявок - 13.10.2026г.
Кредитный рейтинг - ВВВ-
Дата размещения - 16.10.2026г.
Срок обращения - 5 лет
Ориентир ставки купона - 20-22%
Получается довольно интересная картина. На одной неделе мы имеем сразу несколько совершенно разных историй: от ААА и АА+ до ВВВ-, от флоатеров до фиксированных купонов и от полутора лет до семилетнего формального срока обращения.
И доходность тоже сильно отличается: где-то ориентир привязан к ключевой ставке, где-то предлагают 15–18%, а у ММЦБ речь уже идёт о 20–22%. Но я бы не стал выбирать облигацию исключительно по последней цифре. Купон 22% выглядит гораздо красивее 16%, пока не начинаешь задаваться вопросом почему эмитент готов платить настолько больше. 🤷♂️
🔥 Чтобы не пропустить новые разборы акций, обзоры свежих выпусков облигаций и тренды фондового рынка скорее подписывайтесь на телеграм-канал. Там еще много полезной авторской аналитики и весь мой пассивный доход.