Сообщество - Лига Инвесторов

Лига Инвесторов

16 417 постов • 8 382 подписчика

Популярные теги в сообществе:

Инвестирую 45 000 рублей в облигации / Инвестиционный марафон #103⁠⁠

Октябрь почти пролетел в работе, заботах и небольшом больничном и я совсем ничего не покупал в инвестиционный портфель. Надо это срочно исправлять и на все движения у меня есть 45 000 рублей.

Выбор опять остановился на облигациях - вот такой я последовательный в инвестициях. Покупаю три выпуска облигаций, которые уже представлены в портфеле.

Кроме того участвую в размещении нового двухлетнего выпуска с ожидаемой доходностью на пару-тройку сотен базовых пунктов выше ключевой ставки.

✔️Видео доступно по YouTube - https://youtu.be/9zGlM7jDRF8
✔️Видео доступно на Rutube - https://rutube.ru/video/1d64aae7de7a49eacf742fbfba88a79c/

⚠️Не является инвестиционной рекомендацией.

Показать полностью 1
0

Северсталь отчиталась за III кв. 2026 г сокращение инвестиций продолжается, денежный поток положителен, дивиденды не рекомендуют 8 кв подряд⁠⁠

Северсталь отчиталась за III кв. 2026 г сокращение инвестиций продолжается, денежный поток положителен, дивиденды не рекомендуют 8 кв подряд

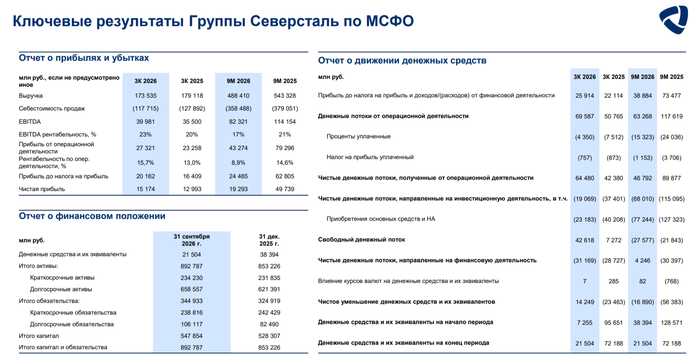
🔩 Северсталь представила нам операционные и финансовые результаты за III квартал и 9 месяцев 2026 года. В разборке за II кв. 2026 г. я предупреждал, что дела у самого рентабельного металлурга могут улучшиться на фоне возросшего спроса и увеличения цены на сталь, но некоторые риски всё же остаются (высокая ключевая ставка/сезонность влияют на спрос, инвестиции на отсутствие дивидендов, а цена стали на выручку). Опять же учитывая нестабильную ситуацию в металлургической отрасли компания пошла на сокращение риска, снизив инвестиционные аппетиты и отказавшись от выплаты дивидендов в пользу накопления FCF:

▪️ Выручка: III кв. 173,5₽ млрд (-3% г/г), 9 м. 488,4₽ млрд (-10% г/г)
▪️ EBITDA: III кв. 40₽ млрд (+13% г/г), 9 м. 82,3₽ млрд (-28% г/г)
▪️ Чистая прибыль: III кв. 15,2₽ млрд (+17% г/г), 9 м. 19,3₽ млрд (-61% г/г)

💬 Производство чугуна возросло до 2,737 млн тонн (+2% г/г), стали до 2,723 млн тонн (+0% г/г), рост связан с прошлогодними ремонтами (низкая база). Продажи металлопродукции снизились до 2,607 млн тонн (-9% г/г) на фоне увеличения запасов готовой и незавершённой продукции, отмечаю, что продажи продукции ВДС (высокая добавленная стоимость) так же снизились до 1,353 млн тонн (-6% г/г).

💬 Падение в выручке не такое драматичное в связи с ростом цен на сталь, хотя те же продажи сильно снизились на фоне формирования запасов (ВДС тоже не блеснули, а они выше в стоимости, чем полуфабрикаты). Себестоимость продаж снизилась до 117,7₽ млрд (-8% г/г, то есть динамика снижения выше, чем в выручке), это как раз помогло операционной прибыли, которая оказалась выше прошлогодней — 27,3₽ млрд (+17,5% г/г).

💬 На прибыль повлияла разница финансовых доходов/расходов -2₽ млрд (снижение кэша и прирост долга влияет на доходы, год назад 0₽ млрд) и отрицательные показатели по курсовым разницам -3,7₽ млрд (валютный долг, год назад -5,7₽ млрд).

💬 Кэш на счетах снизился до 21,5₽ млрд (на конец 2025 г. — 38,4₽ млрд) из-за инвестиций. Долг нарастили до 71₽ млрд (на конец 2025 г. — 60₽ млрд), показатель чистый долг/EBITDA составил 0,47x.

💬 OCF составил 64,5₽ млрд (+52,1), всё из-за притока средств в оборотный капитал. CAPEX сократили до 23,2₽ млрд (-42% г/г), как итог FCF положительный 42,6₽ млрд (в прошлом году +7,3₽ млрд). СД Северстали рекомендовал не выплачивать дивиденды за 9 м. 2026 г., что вполне логично из-за отрицательного FCF (-27,6₽ млрд).

📌 Глава Северстали рассказал, что за 9 м. 2026 г. металлопотребление в РФ возросло на 1% г/г, но в IV кв. компания ожидает сезонного охлаждения и ждёт -0,5% по году. За 9 м. 2026 г. средние цены на сталь в РФ снизились на 6% г/г, что связано со слабой динамикой I п., вместе с тем, в III кв. цена выросла на 6% к уровню II кв., на фоне сезонного восстановления спроса и низких запасов у переработчиков и металлотрейдеров. Компания продолжает придерживаться плана сокращения инвестиций (ранее планировалось потратить 147₽ млрд на инвестиции, инвестиции в главный проект продолжаться — ЧМК, как вы понимаете дивидендов всё равно не будет). По данным WSA после частичного восстановления по выплавке стали в РФ падение продолжилось, а вот перевозки по РЖД плюсуют второй месяц подряд. Ставка всё ещё двузначная, при этом цена на сталь начала снижаться, но всё ещё выше, чем в прошлом году (в октябре — 73,9 тыс. за тонну vs. год назад — 63,5₽ тыс. за тонну), конечно, в зимний период спрос сократится и это тоже негативное влияние. Правительство не спешит с помощью, а будет использовать точечную поддержку (при обращении компаний), введение акциза на импорт стали либо в этом году, либо в следующем.

С уважением, Владислав Кофанов

Телеграмм-канал: t.me/svoiinvestor

Показать полностью

Куда я бегу и где пытаюсь спасти деньги? Почему некоторые инструменты подходят не всем? Часть 1-я (серия из нескольких постов)⁠⁠

Совсем недавно я рассказывал о том, что я, как и каждый инвестор, постоянно ищу, куда бы «побежать», чтобы мои деньги были в безопасности? 🤔 Вариантов на самом деле не так уж и мало, однако каждому подходит свой, определённый вариант. Это связано и с целями отдельно взятого инвестора, и с его горизонтом инвестирования, и со многими другими факторами. Но сейчас проще: «Куда бегу именно я?» 😊

Итак, совсем недавно у меня закрылся вклад на 100 000 рублей, и я недолго думал, куда дену эти деньги… 🤑 У меня есть так называемая финансовая подушка, и я твёрдо решил, что часть из неё будет в… барабанная дробь 🥁 — ВАЛЮТЕ! 💵 Пошёл я значит к любимому «жёлтому» банку, мне тут как раз ещё и с купонов денег припало, и купил я почти на 120 000 рублей долларов — вышло 1300$ и 200€ 💶

Тут ещё и курс падает 📉 — я поймал 82 с небольшим, хотя он сейчас упал уже ниже, но я не пытаюсь угадать лучший курс. Возможно, завтра он и по 78 будет — я просто покупаю, пока есть такая возможность. 😌

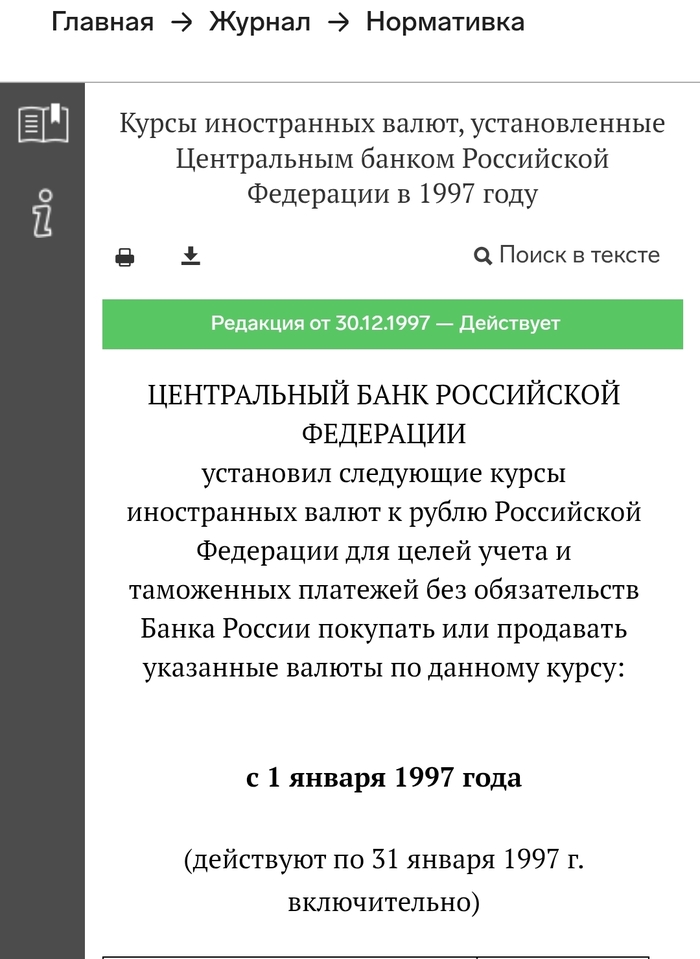
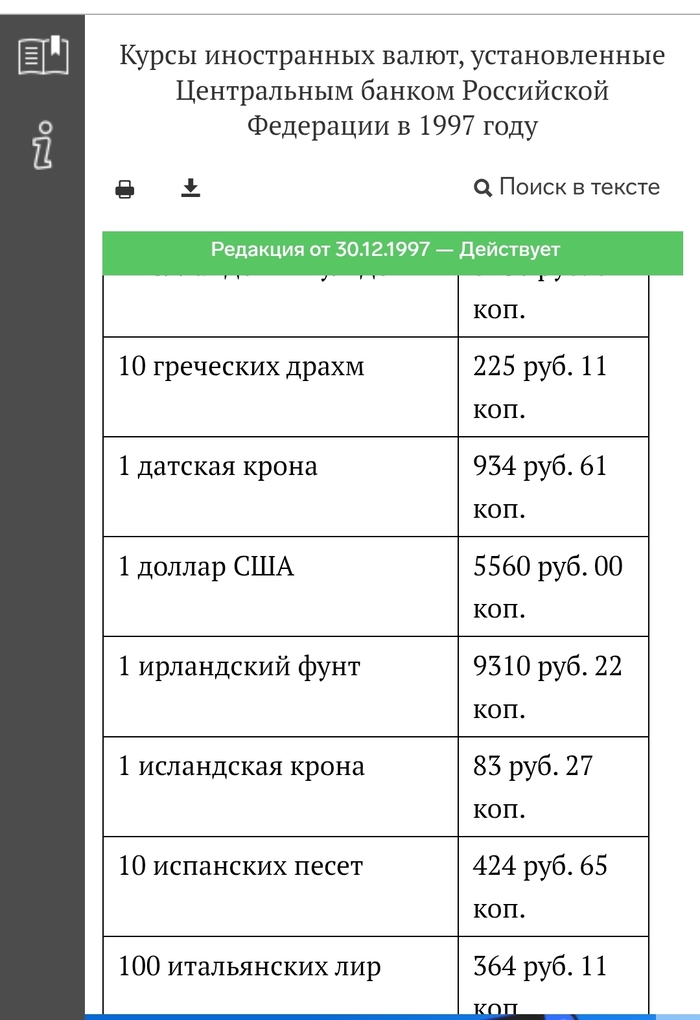
Я тут посмотрел динамику курса доллара с 1997 г. по 2026 г. 👀

В 1997 г. американский доллар стоил 5560 р., затем, правда, рубли в 98 году деноминировали 1000:1 (жуть какая 😱). То есть, ориентировочно, если прикидывать к сегодняшним деньгам, стоил он тогда 5,56 р. Сегодня доллар стоит, ну грубо говоря, 80 р. — почти в 15 раз больше. Понятное дело, что за эти годы и инфляция сильно «поела деньги»: сегодняшние 80 р. и тогдашние 80 р. — это совсем разные цифры. Но если складывать все факторы, то валюта в нашей стране является чуть более надёжным средством сбережений, чем национальная валюта. Хотя и утверждать, что доллар однозначно лучший вариант и всем подходит, — тоже нельзя. 🤷‍♂️

Вот когда он подходит:

— Как небольшая доля в портфеле в качестве диверсификации. 📊

— Или же как небольшая доля в финансовой подушке, если, например, периодически вы отправляетесь за границу, а может быть, живёте на несколько государств, либо ваши доходы приходят в валюте. ✈️🌍

Кому-то валюта нужна для эмоционального спокойствия (мне, например, спокойнее, когда в валюте что-то имеется. Кто его знает, что там будет? 😅).

Но не стоит забывать: логичнее всего в первую очередь держаться той валюты, в которой вы живёте. По крайней мере большую часть именно финансовой подушки — уж точно. Ибо во время паники на курсе валют при её продаже и покупке можно потерять огого. 😬 Помните, как в 2022 году люди стояли в очередях за долларами? И закупались по 120, я помню, кто-то покупал даже по 150… 😳

Когда они, эти люди, уйдут хотя бы в 0? Я не знаю. Но пока не кажется, что скоро. И ведь некоторые, испытывая фомо и сожаление о потенциальных потерях, до сих пор там в этих долларах. 😔

Но в общем, мне с небольшой долларовой подушкой — спокойнее. 😊

Кстати, золото своего рода тоже валютная страховка, но, о нем дальше. 😉

Это не инвестиционная рекомендация. ⚠️ Я делюсь своим опытом и субъективными взглядами, а что делать со своими деньгами — личное решение каждого! 🙌

#инвестиции #чтокупить #кудабежать #доллар

$USD000UTSTOM $GLDRUB_TOM $TGLD@

Показать полностью 2
1

Облигации Цифра Брокер в USD, ВТБ Лизинг, Совком Взыскание на размещении. Покупать или нет?⁠⁠

Ещё три эмитента из финансовой отрасли на этой неделе попытаются занять денег в долг через биржу, два из них — сегодня. Насколько адекватны их запросы, предлагаю вместе посмотреть (спойлер: по-моему, нам пытаются втереть какую-то дичь🤷‍♂️). Впрочем, посмотрите и решите сами.

Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.

🚐 ВТБ Лизинг 1Р8 (фикс)

● Название: ВТБЛиз-001Р-08
● Номинал: 1000 ₽
● Объем: 5 млрд ₽
● Купон: до 15,75% (YTM до 16,94%)
● Выплаты: 12 раз в год
● Срок: 1 год 8 мес. (600 дней)
● Без оферты и амортизации
● Выпуск для всех

⏳Сбор заявок — 29 октября, размещение — 2 ноября 2026.

🚛АО «ВТБ Лизинг» — одна из крупнейших универсальных лизинговых компаний РФ, 100% дочка банка ВТБ. Финансирует приобретение ж/д техники, всех типов автотранспорта, телекоммуникационного и нефтесервисного оборудования, а также морских и речных судов. На рынке с 2002 г., база насчитывает более 100 тыс. корпоративных клиентов.

⭐Кредитный рейтинг: AA «стабильный» от АКРА (апрель 2026) и Эксперт РА (декабрь 2025).

📊По МСФО за 1п2026:

● Выручка: 44,5 млрд ₽ (-28,2% г/г)
● Чистый проц. доход: 14,1 млрд ₽ (-14,3% г/г)
● Чистая прибыль: 3,08 млрд ₽ (-14,7% г/г)
● Собств. капитал: 60,9 млрд ₽ (+5,3% за 6 мес.)
● Ден. средства: 1,9 млрд ₽ (+52% за 6 мес.)
● Чистый долг: 409 млрд ₽ (-3,4% за 6 мес.)
● ЧД/Капитал: 6,7x (был 7,3х)

💰 СФО Совком Взыскание 02

● Банк-оригинатор: ПАО «Совкомбанк»
● Номинальный объем: 1,4 млрд ₽
● Залог кредитов: 5х (~7 млрд ₽)
● Купон: до 17,25% (YTM до 18,68%)
● Выплаты: 12 раз в год
● Револьверный период: 1 год
● Расчетная дюрация: 1,36 года*
● Амортизация: да
● Оферта: да (колл-опцион)*
● Выпуск для всех

👉Амортизация: начинается с 12 купона. Величина аморта будет зависеть от успешности сбора просроченных долгов.

*Эмитент имеет право осуществить досрочное погашение начиная с 24-го купона, если физлица всё-таки будут отдавать свои долги. Но это не точно😉

⏳Сбор заявок: 26 октября, размещение — 29 октября 2026.

Очередные СФО через ООО-прокладку. ООО «СовкомВзыскание» покупает у Совкомбанка требования по УЖЕ просроченным потребительским кредитам и выпускает облиги под залог пула.

💼 Цифра Брокер П02-01 (USD)

● Название: ЦифраБрокер-02-01
● Номинал: 100 $
● Купон: до 9,5% (YTC до 9,83%)
● Выплаты: 4 раза в год
● Срок: 3,5 года (1260 дней)
● Без амортизации
❗Оферта: колл на 4 и 8 купоне
● Выпуск для всех
⚠️Мин. заявка: 1,4 млн ₽

👉Расчеты в рублях по курсу ЦБ на дату выплат.

⏳Сбор заявок — 26 октября, размещение — 29 октября 2026.

ООО «Цифра брокер» — российская инвестиционная компания, оказывающая брокерские, дилерские и депозитарные услуги. На конец 2025 г. обслуживала около 201 тыс. клиентов. Владелец — Максим Повалишин, сооснователь компании.

До 2023 г. компания принадлежала американскому холдингу Freedom Holding Corp. (Тимур Турлов). В феврале 2023 Повалишин выкупил 100% у холдинга, после чего брокер и банк провели ребрендинг из «Фридом Финанс» в «Цифра брокер» и «Цифра банк».

Т.е. это не «дочка» Freedom Holding, как многие до сих пор считают. Это независимая частная компания, принадлежащая физлицу. Связь с Freedom — только историческая.

⭐Кредитный рейтинг: BBB «стабильный» от Эксперт РА (июнь 2026).

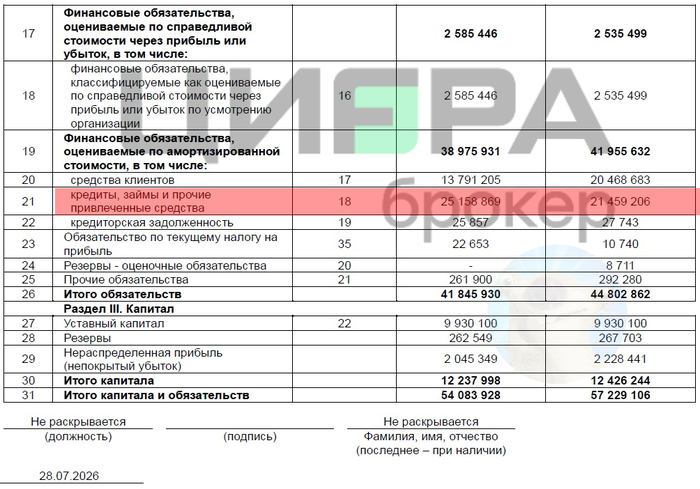
📊По РСБУ за 1п2026:

● Выручка: 2,83 млрд ₽ (-25,7% г/г)
● Чистый убыток: 183 млн ₽ (был убыток 225 млн)
● Собств. капитал: 12,2 млрд ₽ (-1,5% за 6 мес)
● Ден. средства: 911 млн ₽ (+34% за 6 мес.)
● Чистый долг: 24,2 млрд ₽ (+16,9% за 6 мес)
● ЧД/Капитал: 1,98х (было 1,66х)
● Покрытие процентов ICR: ~0,89х

Источник: отчет ООО «Цифра Брокер» по РСБУ за 6 мес. 2026

Источник: отчет ООО «Цифра Брокер» по РСБУ за 6 мес. 2026

🎯Сравнение выпусков

Фикс от лизинговой дочки ВТБ — прозрачен и надёжен, но заработать на нем какую-то заметную премию к ОФЗ вряд ли получится. В этот раз даже без типичной для ВТБ-Лизинга ползучей амортизации, т.к. выпуск откровенно короткий.

💸Квази-баксовый выпуск Цифра-Брокера на мой личный взгляд выглядит как будто бы как… шляпа🤦‍♂️ С текущим купоном 9,5% сейчас можно найти бумаги в рейтинге АА и даже ААА, от несоразмерно более надежных эмитентов. ЛДВ скорее всего не будет, т.к. выпуск могут досрочно погасить через год или два.

Да ещё и выплаты только раз в 3 месяца. Впрочем, физиков от участия в первичке всё равно отсекли гигантской заявкой в 1,4 млн, чтобы не заморачиваться с полным комплектом эмиссионных документов. Ну и хорошо, не очень-то и хотелось.

🤷‍♂️На любителя остаётся 2-й залоговый выпуск от Совком Взыскание, но там очень много неопределённостей — начиная от купона и заканчивая сроками погашения. За это я не очень люблю СФОшки.

К тому же собственного рейтинга у выпуска нет, а потребительские долги в пуле изначально проблемные. Даже с обещанным 5-кратным залогом, в эту историю ради жалких +2% к ОФЗ я не полезу.

👉Подписывайтесь на мой телеграм или МАХ — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.

Показать полностью 4
3

Воксис: трансформация за счёт займов под купон 21,5%. Стоит ли участвовать?⁠⁠

Серия Инвестиидеи
Воксис: трансформация за счёт займов под купон 21,5%. Стоит ли участвовать?

ООО «Воксис» (бренд Voxys) — компания, которая специализируется на аутсорсинговых центрах коммуникаций: справочное обслуживание, техподдержка, реклама и телемаркетинг.

Компания в цифрах: более 100 контакт-центров по всей России, 8 тыс. сотрудников. Занимает 20% рынка коммуникаций в РФ. На ближайшие пять лет в планах — увеличить штат вдвое и выйти на международный рынок.

Структура: ООО «Воксис» — дочерняя компания МКАО «Воксис». Группа развивает IT-направление для роботизированных сервисов на базе ООО «Воксис Лаб». В рамках развития VOXYS планирует выход на IPO в 2027 г.

📍 Параметры выпускаВоксис 001Р-03:

• Рейтинг: ВВВ+ (Эксперт РА, прогноз «Стабильный»)

• Номинал: 1000Р

• Объем: 500 млн рублей

• Срок обращения: 2 года

• Купон: не выше 21,50% годовых (YTM не выше 23,75% годовых)

• Выплаты: ежемесячно

• Амортизация: нет

• Оферта: нет

• Квал: не требуется

• Сбор поручений до: 26 октября 2026

• Начало торгов: 29 октября 2026

📍 Финансовые результаты РСБУ за 6 месяцев 2026 года:

• Выручка: 2,33 млрд рублей (+15,8%)

• Чистая прибыль: 163,65 млн рублей (+20,4%)

• Активы: 4,67 млрд (было 4,4 млрд)

• Капитал и резервы: 1,17 млрд (-17,8%)

• Долгосрочные обязательства: 2,72 млрд (+34,18%)

• Краткосрочные обязательства: 779,58 млн (-18,08%)

• Чистый долг/EBITDA: 2,9х

• Покрытие процентов ICR: 1,83х

Компания делает ставку на трансформацию: уходит от классического аутсорсинга в FinTech, AdTech и коллекторское направление. Перемены требуют денег — и финансируются за счёт заёмных средств.

📍 Отсюда и тревожные цифры в отчётности:

• Операционный денежный поток ушёл в минус: -1,33 млрд против -8,7 млн годом ранее. Это не про убытки, а про то, что деньги не успевают приходить. Главная причина — рост дебиторки: клиенты платят медленнее, а компания уже тратит на развитие.

• Чистый долг вырос на 60% — до 2,76 млрд, а процентные расходы — в 1,8 раза. Обслуживать долг становится дороже, и это давит на прибыль.

Ещё нюанс — структура активов. НМА и гудвилл — 1,65 млрд, это 93% капитала. По сути, большая часть «ценности» компании — ожидания от приобретённых бизнесов и новых проектов. Если планы не сработают, возможны списания, которые ударят по балансу и прибыли.

Денег на балансе почти не осталось — остаток упал на 74% за год. «Подушки безопасности» практически нет, и компания сильно зависит от внешнего финансирования.

В обращении находятся 3 выпуска ООО "Воксис" на 800 млн рублей рублей и 2 выпуска МКАО "Воксис" на 800 млн рублей:

• Воксис 001Р-02 $RU000A10E9Z7 Доходность: 21,99%. Купон: 20%. Текущая доходность: 19,85% на 1 год 3 месяца

• Воксис 001Р-01 $RU000A10DCE0 Доходность: 22,04%. Купон: 21%. Текущая доходность: 20,49% на 11 месяцев

❗️ Что готовы предложить эмитенты со схожим рейтингом:

• ВУШ БО 001P-04 $RU000A10BS76 (37,43%) ВВВ+ на 1 год 7 месяцев

• Делимобиль 001Р-06 $RU000A10BY52 (40,96%) ВВВ+ на 1 год 7 месяцев

• Рольф 001Р-09 $RU000A10F850 (20,99%) ВВВ+ на 1 год 6 месяцев

• ГЛОРАКС 001Р-04 $RU000A10B9Q9 (23,56%) ВВВ+ на 1 год 4 месяца

• Илон 001P-01 $RU000A10EG44 (17,41%) ВВВ+ на 1 год 3 месяца

• Эталон-Финанс 002Р-04 $RU000A10DA74 (31,44%) ВВВ+ на 12 месяцев

• Уралкуз 001Р-03 $RU000A10DBV6 (24,99%) ВВВ+ на 11 месяцев

По итогу: Новый выпуск 1Р03 длиннее 1Р02 примерно на семь месяцев, а по верхней границе даёт 23,75%. Это премия к своим же выпускам около 170 б.п. Разница заметная — она отчасти компенсирует и лишнюю дюрацию, и ухудшение финансовых результатов.

В группе BBB+ верхняя YTM тоже смотрится достойно — если не сравнивать с эмитентами, у которых ситуация с обслуживанием долгов куда сложнее. Сопоставимую доходность даёт «Глоракс» 1Р04 — 23,56%.

У меня в портфеле есть выпуск «Воксис» 1Р02. Ситуация по эмитенту продолжает ухудшаться, поэтому крайне важно следить за финансовыми показателями. Консервативному инвестору лучше пройти мимо этой истории. Всех благодарю за внимание и проставленные реакции под постом.

✅️ Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Показать полностью 1
1

Календарь инвестора на неделю⁠⁠

Ключевая ставка ориентировочно до конца года уже определена, а значит можно поставить жирную точку в вопросе жесткости ДКП и тяжести ситуации для компаний с высокой долговой нагрузкой. Скорее всего, предновогодняя распродажа 2026 года пройдет на ура - фиксация позиций будет достаточно широкой.

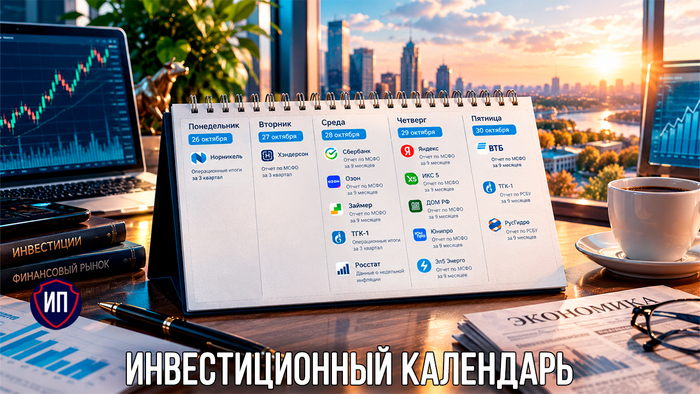
Календарь инвестора на неделю

Начинается последняя инвестиционная неделя октября, которая наконец-то будет посвящена исключительно финансовой и операционной отчетностями наших драгоценных эмитентов. Да, на фоне будет оставаться геополитика, перемены в ослаблении рубля и цены на нефть и газ, но я радуюсь первичному - фундаментальной информации. Буду радоваться вдвойне, если отчетности будут сильными.

26 октября - операционные итоги за 3 квартал от Норникель;

27 октября - отчет по МСФО за 3 квартал от Хэндерсон;

28 октября - отчет по МСФО за 9 месяцев от Сбербанк;
28 октября - отчет по МСФО за 9 месяцев от Озон;
28 октября - отчет по МСФО за 9 месяцев от Займер;
28 октября - операционные итоги за 3 квартал от ТГК-1;
28 октября - данные о недельной инфляции от Росстата;

29 октября - отчет по МСФО за 9 месяцев от Яндекс;
29 октября - отчет по МСФО за 9 месяцев от ИКС 5;
29 октября - отчет по МСФО за 9 месяцев от ДОМ РФ;
29 октября - отчет по МСФО за 9 месяцев от Юнипро;
29 октября - отчет по МСФО за 9 месяцев от Эл5 Энерго;

30 октября - отчет по МСФО за 9 месяцев от ВТБ;
30 октября - отчет по РСБУ за 9 месяцев от ТГК-1;
30 октября - отчет по РСБУ за 9 месяцев от РусГидро.

Всем желаю успешной инвестиционной недели и роста портфелей💼

🔥 Чтобы не пропустить новые разборы акций, обзоры свежих выпусков облигаций и тренды фондового рынка скорее подписывайтесь на телеграм-канал. Там еще много полезной авторской аналитики и весь мой пассивный доход.

Я в Max

Показать полностью
2

Итоги 9 месяцев 2026 года: похоже что Северсталь прошла «дно цикла» по прибыли, но сохранила «подушку» по долгу⁠⁠

📌 Девять месяцев выдались тяжелыми для всей отрасли: цены на сталь в РФ снизились, а спрос остался слабым. Однако третий квартал показал, что компания умеет быстро адаптироваться — EBITDA и денежный поток резко развернулись вверх, хотя накопленный результат с начала года все еще в минусе.

🔹 Производство и продажи за 9М: выплавка чугуна выросла на 2% г/г (до 8,47 млн т), стали также на 2% (до 8,24 млн т) на фоне низкой базы прошлого года из-за крупных ремонтов. Продажи металлопродукции остались на уровне прошлого года (8,26 млн т), полуфабрикатов выросли на 13% г/г, а высокомаржинальной продукции (ВДС) сократилась на 6% г/г (до 3,96 млн т). Доля ВДС в продажах упала до 48% (-3 п.п. г/г). Главная причина — слабый спрос на трубы большого диаметра и техпереоснащение агрегата горячего алюминирования.

🔹 Финансовые результаты за 9М: выручка сократилась на 10% г/г (до 488,4 млрд руб) из-за падения средних цен реализации и роста доли полуфабрикатов. EBITDA рухнула на 28% г/г (до 82,3 млрд руб), рентабельность снизилась с 21% до 17%. Чистая прибыль обвалилась на 61% г/г (до 19,3 млрд руб). Скорректированная чистая прибыль (без курсовых разниц) составила 28,5 млрд руб (-52% г/г).

🔹 Денежный поток и инвестиции за 9М: свободный денежный поток остается глубоко отрицательным (-27,6 млрд руб, против -21,8 млрд руб годом ранее). Отток в оборотный капитал составил 14,5 млрд руб, а инвестиции хотя и снизились на 39% г/г (до 77,2 млрд руб), все еще давили на кассу.

🔹 Долговая нагрузка: чистый долг составил 49,6 млрд руб, а соотношение чистый долг/EBITDA снизилось до 0,47x. Это стало возможным благодаря сильному третьему кварталу. Денежные средства на конец периода: 21,5 млрд руб (с 38,4 млрд руб на начало года).

⚡️ Что особенного произошло в 3 квартале: Квартал стал точкой разворота. Выручка составила 173,5 млрд руб (-3% г/г, но +2,3% кв/кв), EBITDA подскочила на 13% г/г (до 39,9 млрд руб) — почти как за все первое полугодие. Рентабельность выросла до 23% (+3 п.п. г/г), а скорректированная чистая прибыль достигла 19 млрд руб. FCF в квартале стал положительным — 42,6 млрд руб против 7,3 млрд руб годом ранее, но во многом за счет разового высвобождения дебиторки.

💰 Дивиденды

Совет директоров принял решение не распределять дивиденды по итогам 9 месяцев 2026 года из-за отрицательного накопленного FCF. Дивидендная пауза продолжается с начала года.

🗣 Со слов генерального директора Александра Шевелева: «Ситуация в отрасли остается сложной... С учетом частичной реализации отложенного спроса в третьем квартале мы улучшаем прогноз на 2026 год: с -7% до примерно -0,5%. Однако уже в четвертом квартале ожидаем сезонного охлаждения спроса... С учетом отрицательного свободного денежного потока по итогам 9 месяцев 2026 года мы приняли решение не распределять дивиденды. Это позволит сконцентрировать ресурсы на завершении ключевых стратегических проектов».

💼 Сейчас доля Северстали в моем портфеле составляет 1,4% (57 тыс руб), в течение года я периодически докупал бумаги. Компания проходит дно цикла с минимальной долговой нагрузкой и не тратит деньги на дивиденды в ущерб устойчивости. При сокращении капзатрат в 2027 году и выходе на положительный FCF есть вероятность возвращения к дивидендам. Это не быстрая история. Но именно такие моменты, когда новости плохие, а баланс крепкий, исторически и формировали точки входа в металлургах.

🚨 Не является инвестиционной рекомендацией. Требует высокой толерантности к риску и долгосрочного горизонта.

Еще больше информации в моем канале в Макс и Телеграм, там же публикую все свои сделки:

Макс

https://max.ru/join/Ge1p-UupTmdGSnuFRa9ZUaVG2wqXIwZ3SCwL4Gvl...

Телеграм

https://t.me/invelife

Показать полностью
3

ЦБ сохранил ставку на уровне 14%! Рынок акций взлетел!⁠⁠

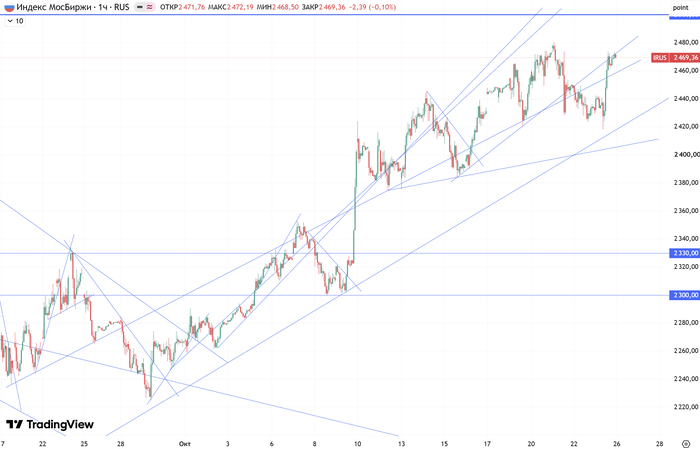
В пятницу ЦБ сохранил ключевую ставку на уровне 14%, что сначала вызвало снижение рынка акций. Однако эту коррекцию довольно быстро выкупили, и индекс ММВБ всего за пару часов снова взлетел к 2470. Хотя ничего особо позитивного на пресс-конференции регулятор не сказал, рост, скорее, поддержали другие новости. Давайте посмотрим, какие теперь перспективы есть у рынка акций, и чего стоит ждать на следующей неделе.

График (H1) индекса ММВБ

График (H1) индекса ММВБ

Сохранение ставки было ожидаемым. Именно такое значение я прогнозировал в обзоре в четверг, поскольку оснований для снижения сейчас не вижу. Предметно в ЦБ обсуждали только сохранение ставки. Сигнал остался нейтральным, хотя само решение с учетом нового прогноза я бы назвал умеренно жестким. Дальнейшие шаги ЦБ будут зависеть от новых данных, а период умеренно жестких денежно-кредитных условий потребуется более длительный.

Однако важнее всего то, что ЦБ повысил прогноз средней ключевой ставки на 2027 год до 12,5-13,5% с июльских 10,5-12,5%. То есть пространства для снижения стало меньше. На мой взгляд, этот прогноз впоследствии могут повысить еще, поэтому рассчитывать на значительное смягчение ДКП пока не стоит. Но рынок акций, в целом, особо не обратил внимание на этот прогноз.

Думаю, если данные впоследствии ухудшатся, нельзя полностью исключать и возвращение к повышению ставки. Пока это не базовый сценарий и сигнала о таком шаге на ближайшем заседании рынок не получил. Полагаю, часть таких рисков могла уже учитываться в ценах, поэтому отсутствие дополнительного ужесточения рынок воспринял позитивно.

Однако пересмотр прогноза на следующий год точно нельзя назвать позитивным для акций. Но ближайшие ожидания по ставке не изменились. Поэтому сильной распродажи не случилось, а другие позитивные новости помогли рынку перейти снова к отскоку.

Технически все произошло довольно близко к сценарию из моего предыдущего обзора. Тогда писал, что пробой 2430 может открыть путь к 2400, к глобальному аптренду. В четверг закрепиться ниже этой локальной поддержки не удалось, а в пятницу на решении ЦБ индекс все же пробил ее. Однако снижение остановилось уже возле 2418, после чего начался отскок.

До 2400 и трендовых линий рынок не дошел, но от них стоило ожидать попытку восстановления, как писал в прошлой статье. Цена в этом случае должна была вернуться к 2450, а после пробоя этого уровня снова пойти в сторону 2500. Примерно такой отскок мы и увидели. Цена преодолела 2450 и пришла к следующему сопротивлению в области 2470-2475. Здесь индекс протестировал снизу ранее пробитый локальный аптренд и остановил рост, как предполагал в пятницу на своем канале.

Кстати, ранее в телеграм-канале публиковал пост с развернутой статистикой и результатами всех своих прогнозов в общедоступном канале за целый год. Результаты отличные! Например, доля успешных прогнозов по индексу составила 87%! Присоединяйтесь к каналу!

Сейчас эта трендовая остается основным препятствием на пути к 2500. Поэтому если удастся преодолеть область 2470-2480, полагаю, движение сможет продолжиться уже к 2500-2550. Вполне допускаю, что туда рынок и придет на следующей неделе. Локально перед этим возможен откат от трендовой к 2440-2450. И если цена не сможет закрепиться под 2450, буду рассчитывать на возобновление роста к 2500+. Сам по себе небольшой откат еще не отменяет позитивный сценарий.

Если же индекс закрепится ниже 2450, картина снова ухудшится. Тогда можно будет ждать продолжения снижения к трендовым линиям в области 2400-2420. При этом глобальный аптренд, вдоль которого рынок растет с августа, теперь проходит примерно возле 2420. Поэтому такой спад создаст риск пробоя глобального аптренда, а закрепление под ним станет серьезным негативным сигналом.

Как писал ранее, пробой глобального аптренда может привести к развороту рынка вниз и снижению в область 2200-2300. Но пока цена остается выше него, возможность продолжать рост сохраняется. Теперь поддержка поднялась, поэтому следить нужно за трендовой уже возле 2420.

Сам продолжаю держать лонг по фьючерсу на индекс, набранный еще в области 2060-2070. Тогда в своей статье предлагал покупать акции в расчете на продолжение роста к 2400-2500. В эту целевую область рынок уже пришел, поэтому основной ожидаемый подъем состоялся. Но пока рассчитываю, что индекс еще сможет пройти к 2500-2550, если преодолеет 2470-2480.

В области 2500-2550 планирую закрывать длинные позиции и, возможно, переходить преимущественно к коротким. Периодически и сейчас набираю шорт в другом контракте фьючерса на индекс перед возможными откатами, а после снижения закрываю его. Большую часть лонга пока сохраняю. Если рынок до верхней цели так и не дойдет, оставшуюся длинную позицию планирую полностью закрыть при пробое глобального аптренда и закреплении под ним, то есть примерно ниже 2420.

Если смотреть по отдельным бумагам, то Лукойл снова пытался вернуться к ₽6000, но до уровня не дошел. Затем акция пробила локальный нисходящий тренд и ускорила рост к уровню ₽6160. Если он будет преодолен, то следующей целью станет уровень ₽6300, где, полагаю, текущая волна роста уже может завершиться. Главное, держаться выше ₽6000, пробой этого уровня может привести к падению.

Роснефть попыталась пробить локальный аптренд, но затем снова развернулась вверх и вернулась выше него. Однако развить движение дальше ₽390 пока не получается, цена снова откатилась. Моя основная цель ₽400 остается актуальной, и пока рассчитываю, что акция еще сможет к ней прийти. Но если цена снова уйдет ниже ₽385 и закрепится под аптрендом, вероятность продолжения роста уменьшится. В таком случае допускаю коррекцию в сторону ₽375.

Газпром удержался над локальным аптрендом и оттолкнулся от него примерно возле ₽110. После этого акция снова полетела в сторону моей цели ₽116 и уже подошла к ₽115. Полагаю, движение может продолжиться, но в заметный рост выше этой цели уже слабо верится. Возможно, цена зайдет в область ₽116-118, но, думаю, уже оттуда буду ждать более значительную коррекцию, чем откаты последних недель.

Отдельно сейчас стоит обратить внимание на Новатэк. Акция пришла к глобальному нисходящему тренду возле ₽1190. Она хорошо росла на этой неделе и в течение последнего месяца, поэтому, на мой взгляд, основные цели роста уже выполнены. Риск более крупной коррекции возле ₽1190 уже заметно увеличивается.

Если индекс продолжит рост, Новатэк еще может подняться к ₽1200 и, возможно, даже к ₽1240. Такой вариант не исключаю, но и не замечать сильное сопротивление возле ₽1190 не стоит. Именно Новатэк и Газпром были локомотивами рынка на этой неделе. В ближайшие дни это еще может продолжиться, но обе акции уже подходят к важным сопротивлениям. Подробные графики по данным бумагам можно будет посмотреть на моем канале.

Как и ранее, все так же могу сказать, что рынок акций фундаментально не выглядит привлекательным, однако спекулятивные покупки бумаг уместны в области сильных поддержек, если ограничивать по ним риски. И, например, в области 2060-2070 мои покупки оказались очень выгодными и грамотными. Рынок дал максимальный технически необходимый откат, поэтому в августе в этой области советовал покупать бумаги. О любых изменениях обязательно сообщу на своем канале.

Для тех, кто хочет всегда быть в курсе ключевых рыночных трендов, у меня есть телеграм-канал, где я оперативно делюсь самыми важными прогнозами и новостями. Обязательно присоединяйтесь сейчас, чтобы не упустить ключевые финансовые возможности уже в ближайшем будущем!

В общем, пока базовым сценарием остается продолжение роста индекса к 2500-2550 после преодоления 2470-2480, а главной поддержкой остается глобальный аптренд. Думаю, уже на следующей неделе либо индекс все же доберется до верхней цели, либо цена пробьет глобальный аптренд и развернется вниз.

Спасибо, что дочитали. Всем удачи и профита!

Показать полностью 1
Отличная работа, все прочитано!

Темы

Политика

Теги

Популярные авторы

Сообщества

18+

Теги

Популярные авторы

Сообщества

Игры

Теги

Популярные авторы

Сообщества

Юмор

Теги

Популярные авторы

Сообщества

Отношения

Теги

Популярные авторы

Сообщества

Здоровье

Теги

Популярные авторы

Сообщества

Путешествия

Теги

Популярные авторы

Сообщества

Спорт

Теги

Популярные авторы

Сообщества

Хобби

Теги

Популярные авторы

Сообщества

Сервис

Теги

Популярные авторы

Сообщества

Природа

Теги

Популярные авторы

Сообщества

Бизнес

Теги

Популярные авторы

Сообщества

Транспорт

Теги

Популярные авторы

Сообщества

Общение

Теги

Популярные авторы

Сообщества

Юриспруденция

Теги

Популярные авторы

Сообщества

Наука

Теги

Популярные авторы

Сообщества

IT

Теги

Популярные авторы

Сообщества

Животные

Теги

Популярные авторы

Сообщества

Кино и сериалы

Теги

Популярные авторы

Сообщества

Экономика

Теги

Популярные авторы

Сообщества

Кулинария

Теги

Популярные авторы

Сообщества

История

Теги

Популярные авторы

Сообщества

Недвижимость и ремонт

Теги

Популярные авторы

Сообщества