Я думаю, сегодня рынок нуждается именно в таких заголовках 🙂
Но придётся уточнить: в январе 2027.
Дальше не получится заглянуть. Рынок недвижимости чувствует себя не очень хорошо. По итогам 4 кв увидим, насколько всё стало плохо после изменений условий льготной ипотеки. По первым данным — очень плохо (продажи на рынке новостроек в октябре −30% г/г, и это много).
Но январь — не самая сложная история для эмитента. Сначала надо пережить 20 и 30 ноября.
График погашений
20 ноября. Погашение ЦФА → 0,75 млрд ₽
до 19 декабря. Выкуп акций у несогласных с реорганизацией НТВО по 44,57 ₽ за акцию → до 0,6 млрд ₽
30 ноября. Оферта участникам IPO. Выкуп вдвое дороже рынка, предъявят почти наверняка → до 2,5 млрд ₽
ноябрь — январь. Купоны по выпускам облигаций → ~0,67 млрд ₽
27 января 2027 — погашение 001Р-03 (RU000A10ATR2) → 1,4 млрд ₽
Итого за два месяца: ~5,9 млрд ₽ (максимум)
Откуда деньги
1,51 млрд получены 6 ноября — доразмещение 002Р-01 RU000A10FMQ8
эскроу к раскрытию в 2026 — 9,09 млрд (часть уйдёт банкам на погашение проектного долга, сколько — не раскрыто)
возврат выданных займов — 4,6 млрд к получению в течение 12 мес. Отдельно 1,05 млрд висит на компании владельца (срок не раскрыт)
кэш на 30.09 — 2,92 млрд, но 2,06 из них на залоговом счёте (залог под выкуп акций?)
неиспользованные кредитные линии не учитываем — это проектные лимиты, не свободные деньги
Итого
Январь (27.01.2027, 1,4 млрд) — с высокой долей вероятности заплатят (если исключить сценарии с форс-мажором, падением метеорита и ядерной войной). Я держу.
Пройти январь реально. Да, деньги будут вычерпаны. Да, если продажи в 4 кв обвалятся, дальше будет сложно. Но держателей январского выпуска это уже не касается.
Выпуски с погашением в 2028-2029 — нужно ждать новых отчётов. Увидим, как бизнес адаптируется к новым условиях. Я такие выпуски (пока) не держу. На мой взгляд, 28–32% не компенсруют риск эмитента с денежным покрытием процентов 1,1, падающим эскроу и рынком новостроек, где октябрьские продажи упали на 30%.
МСФО за 9 месяцев у Глоракс нет (только полугодие + год). Значит следующая дата — апрель 2027. Держатели длинных выпусков всю зиму будут лететь вслепую (и переживать). Если готовы рискнуть и хотите сделать ставку на оживление рынка недвижимости, следите, чтобы доля эмитента в портфеле была небольшой.
В детском стишке было 33 коровы, а у нас уже 33 дефолта — и это только за первых 9 месяцев 2026.
По данным рейтингового агентства «Эксперт РА», по состоянию на 30 сентября технический дефолт допустили 33 эмитента облигаций и 5 эмитентов ЦФА, из них в полноценный дефолт ушли 17 и 3 соответственно.
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
❌ МГКЛ — официально ФИНИШ
Сейчас мы уже знаем, что за октябрь-ноябрь к ним прибавилось ещё несколько, среди них — МГКЛ, у которого 16 ноября тех. дефолт перешел в реальный.
🤦♂️Эмитент объявил о планах разработать программу реструктуризации в течение двух месяцев. Я предупреждал о рестракте и заранее предполагаю, что держателям облигаций он НЕ понравится.
При этом руководство ПАО «МГКЛ» заявило, что не исключает, что текущая ситуация связана «с внешним давлением, имеющим признаки попыток рейдерского захвата».
В предшествовавший текущей ситуации период компания зафиксировала одновременные кибератаки на IT-инфраструктуру, аномальную биржевую волатильность с превышением среднеисторического оборота по бумагам до ста раз, что указывает на возможный манипулятивный характер операций.
Хм… А вот набирать облигации под 30%+ годовых злые рейдеры почему-то не мешали...
💥Кто ещё ушёл в дефолт за эту неделю?
☠️ Сибсульфур
Компания торгует серой и инертными материалами. Допустила техдефолты сразу по двум выпускам: 12 ноября не выплатила 18,5 млн ₽ купона по серии 02-001P, а 13 ноября — 48,6 млн ₽ (купон и часть номинала) по серии 01-001P.
Причина — недостаток средств из-за непоступления денег от контрагентов.
👉АКРА 16 ноября понизило рейтинг до C, отметив высокую долговую нагрузку, отрицательный FCF и ограниченный доступ к ликвидности. Ситуацию усугубил МФК «Фордевинд», сообщив о намерении подать заявление о банкротстве «Сибсульфура», но потом вроде отозвал.
☠️ Агро-фрегат
Оптовая торговля сельхозсырьём. 12 ноября должна была погасить 25% номинала (50 млн ₽) и купон (8,4 млн ₽) по серии БО-01. Купон выплачен полностью, но погашение тела долга — только на 3,6% (1,8 млн ₽).
Эмитент ссылается на чрезвычайную ситуацию в Крыму и прекращение судоходства в Азово-Черноморском бассейне, обещает рассчитаться в течение 10 дней.
👉АКРА 12 ноября присвоило рейтинг B- и статус «под наблюдением»; агентство ещё в сентябре ухудшило прогноз до «негативного» из-за рисков в агротрейдинге.
☠️ Урожай
Производитель зерновых и масличных культур из Саратовской области. 13 ноября допустил техдефолт по 10-му купону серии БО-04 на 22,4 млн ₽. Причины эмитент не раскрыл.
👉АКРА ещё в мае понизило рейтинг до CCC из-за слабых результатов 2025 года (неурожай), судебных исков и низкой ликвидности. В обращении 2 выпуска: БО-04 на 450 млн ₽ (погашение в ноябре 2027) и БО-05 на 160,3 млн ₽.
☠️ СЛДК
Сыктывкарский ЛДК, лесопромышленность. Здесь технический дефолт перешёл в фактический. Компания не выплатила 8-й купон серии 001Р-01 (около 498 тыс. ₽) ещё 29 октября.
👉Причина — отсутствие денежных средств. С августа в отношении СЛДК введена процедура наблюдения по делу о банкротстве. Мосбиржа с 13 ноября сняла облигации с торгов.
💣Это ещё не всё
Среди заёмщиков зреют проблемы ликвидности, которые маскируются раздуванием кредиторской задолженности — к июню 2026 она достигла 155 трлн ₽ (+26% г/г). Она не обеспечена соответствующим ростом доходов или прибыли организаций.
Дополнительный риск создаёт рефинансирование: плановые погашения по долгу в 2027 г. вырастут на 21%. Сегмент малого бизнеса эти проблемы затронут сильнее.
📈Облигационный рынок при этом продолжает расти за счёт сильных эмитентов. По оценке рейтингового агентства, в середине 2026 года доля облигаций в структуре корпоративного долга впервые достигла 31%, а 86% размещений пришлось на эмитентов категорий от «AAA» до «AA».
Авторский мем на злобу дня от меня :)
🎯Что будет дальше?
«Эксперт РА» прогнозирует, что в 2027 году первичный дефолт по облигациям на российском рынке могут допустить не менее 3% эмитентов — в количественном выражении до 25 компаний.
Среди наиболее уязвимых отраслей агентство выделяет оптовую торговлю, АПК и сельское хозяйство, строительство и девелопмент, лизинг и аренду.
🤔Почему так, если ключевая ставка заметно снизилась? А происходит именно то, о чём некоторые думающие люди (и я в их числе, без ложной скромности) предупреждали с 2024 года.
Жесткая ДКП и дорогие деньги «догнали» и больно ударили по бизнесу именно в самый уязвимый момент — когда многие компании пришли к точке расплаты по своим долгам (взятым 2-3 года назад) и рассчитывали на рефинанс обязательств. Но биржевые ставки даже ВЫРОСЛИ, и часть эмитентов банально не смогли разместить выпуски и покрыть кассовые разрывы.
Затем началась цепная реакция — чем больше дефолтов, тем выше премию за риск требует рынок, и тем сложнее другим эмитентам рефинансироваться под адекватные ставки. Пошел «эффект домино».
💼Поэтому — диверсифицируем свой портфель облигаций, делаем упор на качественных эмитентов с высоким рейтингом и НЕ гонимся за лишними 4-5% доходности.
😉И, конечно же, имеет смысл читать Сида. Про плохие звоночки по Монополии, Евротрансу и МГКЛ я предупреждал очень задолго (не менее чем за полгода-год) до начала реальных неплатежей.
👉Подписывайтесь на мой телеграм или МАХ — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
Потихоньку-потихоньку к 1998 году все стабилизировалось, проблема с выживанием исчезла, инфляция уже не так "била по кошельку".
У нас в школе уже вовсю эксплуатировался новый компьютерный класс на базе Macintosh (кружки, дополнительные занятия и прочее), что давало неплохую прибавку к зарплате.
Появилось ощущение, что мы (почти) выкарабкались, и дальше будет только лучше. И тут август 1998 просто "убивает".
Ведь это не простой месяц в году, это окончание отпуска всех учителей, воспитателей и множества служащих/бюджетников. Это подготовка к новому учебному году для родителей. Это сбор урожая.
И вот за небольшой отрезок времени цены выросли почти в 4 (четыре!) раза.
А первая зарплата после отпуска - только в начале октября. И что, в итоге, на нее потом купишь? А когда и насколько ее поднимут? А что потом? Опять дикая инфляция?
В сентябре родители подходили и извинялись, что не могут больше платить за кружки и дополнительные занятия: "Не понятно, сколько денег будет уходить на еду, поэтому ни на что больше тратить не планируем".
Банки перестали выдавать деньги в валюте, в рублях получить тоже была проблема. Вскоре вообще многие банки просто исчезли.
Самое главное, что до августа 1998 было ощущение временности проблем, что надо просто их пережить. А тут все, тупик, и полная безнадега.
Весь год, до августа 1999 я мечтал купить целую курицу, зажарить ее и съесть :)
Летом 1999 подвернулась неплохая подработка и, как результат, финансовая подушка. И я ушел из школы. Для меня "лихие" 90-е закончились, и началась совсем другая жизнь...
Ну я бы не сказал, что эскроу так уж подтянул цены вверх вместе с проектным финансированием. Это небольшая цена за вариант "а давайте соберем денег с дольщиков и построим дом, только сначала денег все таки соберем".
А вот льготная ипотека цены взвинтила ровно в 2 раза. И это чистая математика. Когда у тебя платеж на каждые 5 млн становится не 60 тысяч (1%+кусок основного долга при ставке 12% годовых), а 30 тысяч (0,5% + ОД, при ставке 6% годовых), а зарплата у тебя не меняется, то очевидно, что либо ты имея возможность платить 60 тысяч возьмешь сумму в 2 раза больше чем хотел и вместо 1к квартиры купишь 2к квартиру. И банки считают твой лимит ровно по той же логике - одобряют тебе максимальный ежемесячный платеж. Да ты можешь взять меньше, и некоторые берут, но не часто.
То есть получаем было у человека 5 млн руб. + первый взнос = 6,25 млн. Стало 10 млн руб. + первый взнос ( а его если помните понизили до 15% когда вводили программу) 1,5 млн = 11,5 млн. И все при том же платеже в месяц. С учетом того, что на момент ввода процентов 70 покупок были по ипотеке, у вас одномоментно стало много миллионов покупателей с количеством располагаемых денег в 2 раза больше. Но квартир больше не стало.
Очевидно, что продавцы просто тупо поднимут цены. Причем не только на первичку ( что сделали застройщики), но и на вторичку (что сделали уже простые люди, ибо глупо на готовую квартиру ставить цену существенно ниже чем на котлован).
Льготную ипотеку надо было делать либо с первоначальным взносом 30-35%, либо прекращать в следующем году. Но, если помните, тогда на ПЭМФ был чуть ли не пикет застройщиков ) Типа - продлить на 5 лет ... https://iz.ru/1174175/2021-06-04/biznes-poprosil-o-prodlenii...
С одной стороны, и слону, и даже маленькой улитке уже понятно, что у эмитента нет денег погасить ~14,5 млрд в ноябре, если от него это потребуют.
С другой стороны, БЛ почему-то умирать не собирается:
Долг сократили за 9 месяцев на 21,5 млрд (-13%)
Капитал даже немного подрос (с 23,27 млрд до 23,84 млрд)
Показали приятную квартальную прибыль в 0,5 млрд
Сальдо денежных потоков от текущих операций за 9 месяцев +15,4 млрд
Действительно стало лучше.
Но потом начинаешь приглядываться, и видишь всё больше проблем в операционке бизнеса:
Рост проблемных активов не сокращается, они увеличились до 13,6 млрд
Парк изъятой б/у техники прибывает быстрее, чем БЛ его продает, уже накопилось 12,2 млрд
Много краткосрочного долга
Но тут опять всё диалектически.
Да, бизнесу плохо. И можно сказать, что на балансе висит ~20,7 млрд (за вычетом резервов) активов, которые деньги не приносят.
Но с другой стороны, 20 млрд — это ресурс, который БЛ будет использовать для гашения долга. Эмитент залоги изымает, пени начисляет, с должниками судится, изъятое продает. Да, в отрасли кризис. Да, бизнес не растёт, а сжимается. Но сокращение в таких условиях — рациональная стратегия. Жирок у БЛ есть, можно жить на этих деньгах (если бы не сжатые сроки выплат).
Всё упирается в эти проклятые оферты. Выпуски держат страховые компании, и БЛ уверен, что они на оферты не придут.
Недавно БЛ сократили рейтинг. И тут опять всё двояко. С одной стороны, падение сразу на 2 ступени — очень плохой знак. С другой стороны, рейтинг А — это всё-таки неплохо. Агентство не видит неизбежного дефолта в ближайшие недели. Я думаю, они поинтересовались, как Балтлиз будет проходить оферты, получили какую-то информацию и на этом основании не обвалили рейтинг ниже. То есть рейтинговое агентство ставит на то, что БЛ оферты пройдет.
После оферт ситуация останется непростой, но станет более управляемой.
Итого
Чем всё закончится, узнаем совсем скоро. У меня облигации БЛ есть, жду успешного прохождения оферт. Не ИИР. История с высоким риском, не для консервативных инвесторов, будьте аккуратны.
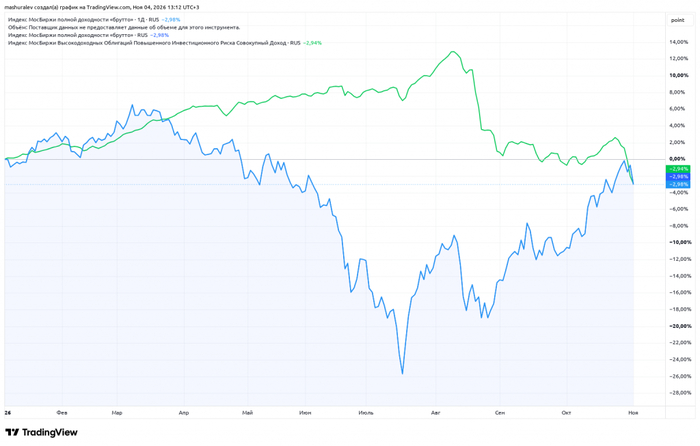
Рынок высокодоходных облигаций под конец года решил сравняться по доходности с рынком акций. А ведь ещё летом разрыв был больше 30%
С 2022 года отрыв всё ещё велик (даже несмотря на недавние дефолты). Но, может быть, просто ещё не вечер?
В начале 2026 года писала, что в этом году ждём рост дефолтов. Прогноз, к сожалению, сбылся.
В 2027 году дефолтов будет ещё больше. И не только в штуках. Пока мы наблюдаем смерть мелких эмитентов. Про многих даже не писала в блоге.
Самолёт — первый на очереди. Но не единственный в списке. Судя по котировкам облигаций девелоперов, в РФ строить больше не будут.Но если без шуток, ситуация действительно опасная. Продажи уже обвалились, а ещё и льготную ипотеку ужесточили. А вся стройка в кредитах.
В лизинге ситуация аналогично ужасная. Во многом благодаря стараниям Балтлиза. Сам БЛ, скорее всего, выживет (не ИИР). Но из-за него мелкие компании не могут занимать. Кому нужны условные 25% в ВДО лизинге, когда БЛ предлагает намного больше? А без рефинансирования мелким игрокам конец. Рынок это тоже видит. И переживает не зря.
Летом началась инфраструктурная война. Горят не только НПЗ. Достаётся промышленным предприятиям, горят склады, в Чёрном море топят танкеры, экспорт через него остановился, остальные порты перегружены. На этом попал Полипласт. Крупный бизнес, системообразующее предприятие, льготы от государства по налогам. Очень нужный и важный бизнес. Но экспорт встал (продажи шли через Чёрное море), рынок переживает, а банки готовят план реструктуризации. Я ожидала, что Полипласт доживёт как минимум до весны, но сейчас уже сомневаюсь. На этом фоне стоит вспомнить про остальные промышленные предприятия — проблемы-то общие.
Раньше была надежда, что ЦБ будет постепенно понижать ставку и это по капле вольёт силы в эмитентов, снизит расходы на обслуживание долга. Но ЦБ повысил прогноз на 2027 год до средней в 12,5–13,5%. То есть будем жить примерно при текущей ставке ещё год.
В общем, в экономике всё сложно. Поддержки от государства нет. Рынок закладывает риски, и в этом он прав.
Стоит ли всё продавать и уходить в депозит?
Если хочется сберечь нервы, то, возможно, стоит. В этом году вы не потеряли бы ничего, если бы просто сидели в депозите.
Надежда на снижение ставки не оправдалась. Энтропия нарастает. Если раньше дефолты были «где-то там», то теперь они докатились и до системообразующих компаний. Это повышает ставки для всех.
Лично я продавать не планирую, несмотря на то, что и у моих портфелей доходность неприятно проседает. Опыт подсказывает, что на таких панических распродажах выходить глупо. Всё-таки ЦБ, пусть и медленно, продолжит ставку снижать. А доходности по эмитентам уже стали такими, что многие риски уже в цене.
Никогда такого не было, и вот опять. Теперь с острым кризисом ликвидности и доверия столкнулся Мосгорломбард. Компания допустила технический (пока что) дефолт и оставила держателей облигаций в весьма расстроенных чувствах.
Держателям облигаций грозит реальный риск потери капитала (часть выпусков уже торгуется на уровне 20–30% от номинала), акционерам — риск дальнейшего размытия стоимости акций, которые и так грохнулись на историческое дно.
Чтобы не пропустить самое важное и интересное, подписывайтесь на мой фирменный тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
🤔Предпосылок не было, говорите?
А давайте-ка я процитирую самого себя из обзора МГКЛ от декабря 2025 года — почти год (!) назад:
«Эмм… Мосгорломбард. Очень приятная и клиенто-ориентированная контора с бешеной [пока что] рентабельностью, но вот лезть в её облиги совершенно не хочется.
Все выпуски публика встречала с восторгом, и они сейчас торгуются заметно выше номинала. Вот только процентные расходы скоро перекроют всю операционную прибыль, и я не очень понимаю, как МГКЛ собирается их обслуживать до 2030 года.
МГКЛ вышел на IPO в декабре 2023, но лично я ни акций, ни облигаций этой уважаемой конторы не покупал и скорее всего не планирую.»
Конец цитаты. Примерно так я оценивал риски, начиная с самых первых релизов. Мне ещё регулярно писали в комментариях, что я ничего не смыслю в бизнес-модели и что у них просто шикарная маржинальность по скупке металла, которой на выплату купонов 30% хватит с запасом🤷♂️
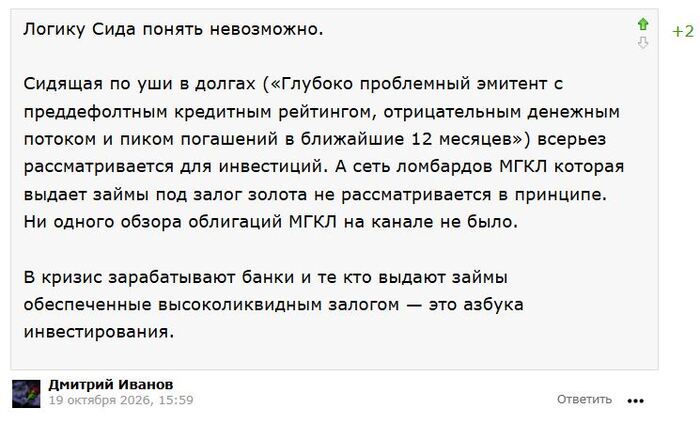
👇А вот совсем свежий (неделю назад) комментарий со Смартлаба под моим разбором новых облигаций Сегежи, где я видимо не так сильно «опустил» своих любимых опилочников, как этого хотелось автору комментария:
Скрин комментария со Смартлаба («Сегежа — отстой, МГКЛ — йоу»)
Разумеется, про отсутствие обзоров это неправда. Только за 2025-2026 гг. на моем канале было 4 обзора выпусков МГКЛ, где я последовательно и аргументировано объяснял, почему НЕ лезу в облигации московского ломбарда.
👍Кстати, некоторые другие коллеги-блогеры почему-то их до последнего момента часто нахваливали. Надеюсь, что хотя бы искренне (по собственной наивности), а то совсем некрасиво перед собственной аудиторией выходит...
🚨Проблемы с налоговой
В конце октября ФНС заблокировала счета 8 из 11 дочерних компаний МГКЛ на общую сумму около 1,22 млрд ₽.
Одновременно были поданы заявления о банкротстве 4 юрлиц: ООО «Звезда», «Ресейл», «Комиссионный-2» и «Главмосторг». У всех задолженности на суммы от 125 до 382 млн.
💬Компания заявила, что задолженность «Команды МГКЛ» «носит технический характер». Однако рынок не поверил: похожая блокировка уже случалась ранее, что указывает скорее на системный, а не разовый характер проблемы.
Ничего не напоминает? Да это же один-в-один сценарий финансового крушения ЕвроТранс.
💥Технический дефолт МГКЛ
29 октября МГКЛ не выплатил купон по выпуску 1Р7 в размере 24,66 млн ₽ (24,66 ₽ на бумагу, ставка 30% годовых). Средства не были перечислены в НРД. Подробно причина не раскрывалась.
Формально дефолт пока технический: у эмитента есть 10 дней на исправление, но рынок обоснованно воспринял это как сигнал о реальной нехватке ликвидности.
📉Акции с закрытия 23 октября (1,87 ₽) к 30 октября упали до 0,89 ₽ — потеря ~52% за неделю, обновлен исторический минимум. За месяц падение составило 53%, за 3 месяца — 62%.
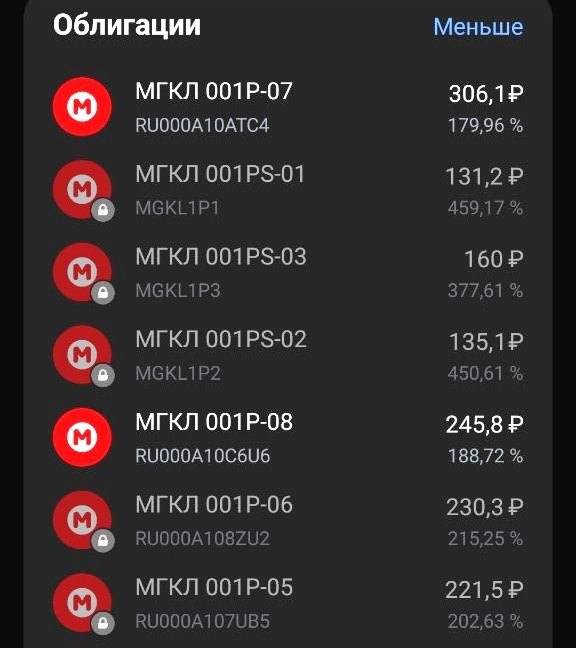
Облигации, разумеется, рухнули в пол. По некоторым выпускам доходность на момент написания поста превысила 400% годовых.
Доходности по выпускам МГКЛ на 01.11.2026. Источник: Т-Инвестиции
💰Что с деньгами и долгом?
Нагрузка ЧД/EBITDA в середине 2026 года превышала 3х. Обслуживание долга требует около 1,5 млрд ₽ в год, тогда как вся «живая» выручка (без учета низкомаржинальной оптовой торговли золотом) составляет лишь 2–3 млрд ₽.
Общий гудвилл группы на 30 июня — 2,28 млрд ₽ при собственном капитале 2,29 млрд ₽, то есть почти весь капитал состоит из гудвилла.
📊Сейчас должны выйти операционные результаты за 10 месяцев (будет интересно взглянуть), а 29 декабря — погашение выпуска 1Р1 на 150 млн. Если компания не сможет погасить даже этот небольшой выпуск, то дальше кросс-дефолт с понятными последствиями.
Всего в обращении 8 выпусков на 3,85 млрд ₽, публичный долг с учетом ЦФА — 5,9 млрд ₽. Несколько последних выпусков размещались через СПб Биржу — я обращал на это отдельное внимание, т.к. было подозрение, что Мосбиржа просто отказывается «брать грех на душу».
Мем на злобу дня от Виктора Петрова со Смартлаба
⚠️Мутно и непрозрачно
В августе 2026 года Ассоциация владельцев облигаций (АВО) обратилась в ЦБ с просьбой проверить качество аудита отчетности.
11 сентября «Эксперт РА» снизило рейтинг с BB− до B, указав на «непрозрачные сделки по приобретению активов» и «выдачу займов за пределы группы». Позже рейтинг был вообще отозван по инициативе самой компании.
👉Весной 2025 года ЦБ обвинил гендиректора Алексея Лазутина и его супругу в инсайдерской торговле. Лазутин сохранил пост, а в октябре 2026 года увеличил долю в капитале более чем в 2 раза, до 28%.
Покупки гендира освещались как позитив, но на фоне обвала котировок это выглядело как консолидация контроля, а не как сигнал уверенности.
Моя злободневная версия известного мема
🎯Подытожу
Даже при выходе из техдефолта и разрешении налогового спора МГКЛ останется с сильно подорванным доверием инвесторов и фактически закрытым доступом к рефинансированию. Опять же, всё по сценарию Евротранса.
🤔Что делать держателям? Ну, если бы у меня были облигации или акции МГКЛ, я бы избавлялся от них давно, сразу после первого понижения рейтинга. Но, как я уже сказал, я их никогда не рассматривал к покупке. Думаю, теперь стало ещё понятнее, почему.
Мой личный холодный прогноз: вероятность полного погашения всех выпусков в срок — низкая. Вероятность реструктуризации с частичной потерей номинала — очень высокая. И скорее всего, этот рестракт держателям облигаций НЕ понравится.
👉Подписывайтесь на мой телеграм или МАХ — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
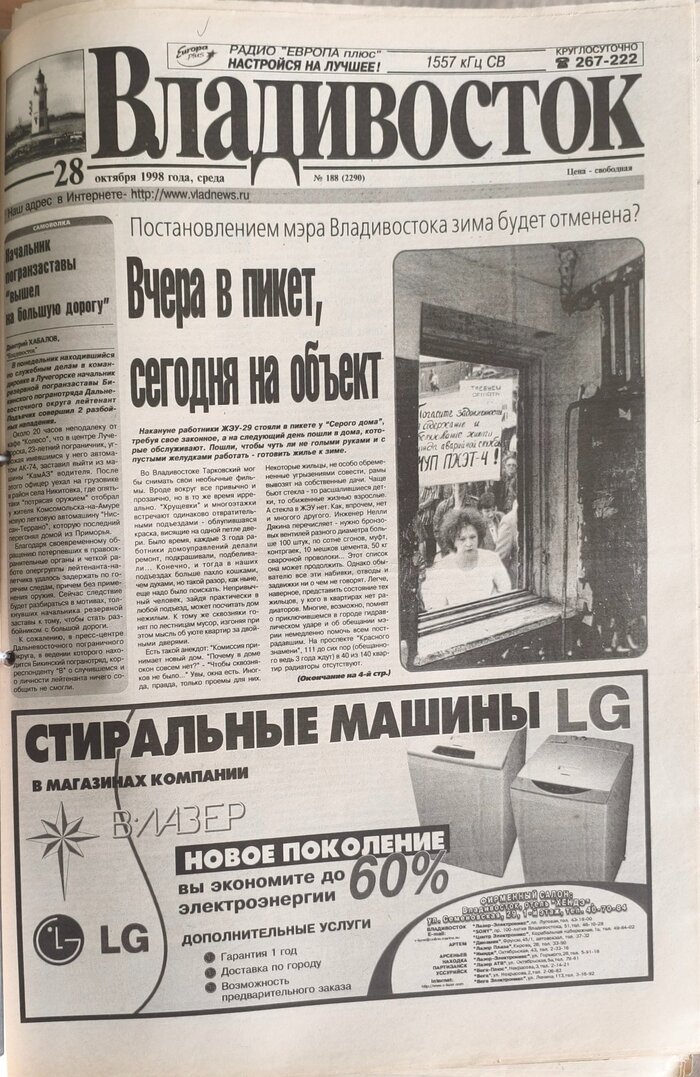
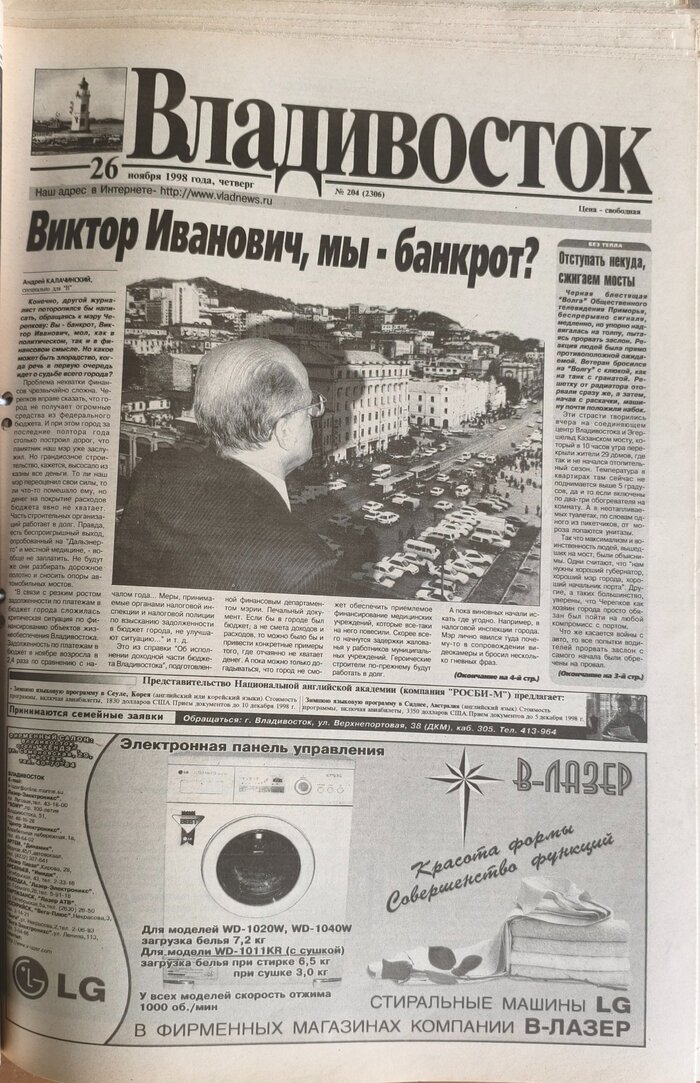
Кризис, начавшийся 17 августа 1998 года, к осени не закончился — он лишь сменил декорации. Если в августе и сентябре Владивосток жил валютной паникой, опустошенными полками магазинов и подсчетами, сколько теперь стоит доллар, то к октябрю на первый план вышли проблемы куда более осязаемые: отсутствие тепла в квартирах, невыплаченные зарплаты и пенсии, замерзающие школы и больницы, а также политический хаос вокруг выборов мэра. Газеты "Владивосток" и "Ежедневные Новости" в эти месяцы превратились в летопись коммунальной и социальной катастрофы, которая разворачивалась на фоне финансового краха.
Октябрь: Бунт зерен и протестующие все
Начало октября ознаменовалось первой крупной волной протестов. "Ежедневные Новости" от 1 октября в материале "Бунт зерен" сообщали о готовящемся митинге студентов ДВГУ: "Требование владивостокского студенческого стачкома — выплата задолженности по стипендии. А у студентов ДВГУ была и другая причина протестовать — зловещие слухи о 200-долларовых поборах с каждого "носа" на нужды альма-матер". В том же номере газета приводила слова заместителя декана факультета истории и философии ДВГУ Андрея Ботнаря:
"По-моему, раскачивать студентов сейчас не надо, в стране бардака хватает. Мы не Индонезия, где студенты все перевернули с ног на голову".
А декан коммерческого факультета ДВГАЭиУ Владислав Груздев заявлял:
"Я не приветствую забастовок, но и не поощряю ее. Если хотят митинговать, то это их право".
Кульминацией же стала всероссийская акция протеста 7 октября. "Ежедневные Новости" в номере от 7 октября под заголовком "Протестуют все!" писали:
"До 300 тысяч приморцев примут сегодня участие во всероссийской акции протеста, организованной профсоюзами. Основные требования — погашение задолженности по зарплате, достигшей 1,6 млрд рублей".
Газета отмечала, что на центральную площадь Владивостока выйдут примерно пять тысяч человек, а вице-губернатор Владимир Рудь намерен посетить Владивостокскую ТЭЦ-2. В том же номере сообщалось о задержках зарплат бюджетникам:
"Выбитые" губернатором Евгением Наздратенко 25 млн. рублей трансфера уже распределены. Большая часть — 12.747 млн — направлена на погашение задолженности по заработной плате за июнь работникам краевых учреждений народного, профобразования, здравоохранения и культуры".
На этом фоне коммунальная ситуация продолжала ухудшаться. "Владивосток" от 5 ноября в материале "Город вступил в новый период. Ледниковый" констатировал: "Пока мы ходили по роддому N 3, замерзли руки и ноги. Врачи в буквальном смысле слова отогревали их в течение 10-15 минут. Дело в том, что в роддоме, который рассчитан на 130 коек, нет отопления. В палатах температура 14-15 градусов". Газета цитировала заместителя главного врача Людмилу Ковтун:
"Мы вынуждены были отказаться от планов совместного пребывания матери и ребенка — нет возможности согреть. Наш энтузиазм быстро иссяк. Приходится детей приносить на кормление по режиму".
Также "Владивосток" от 5 ноября в статье "Укрой меня, мама, вторым одеялом" писал о детском доме:
"Дети легко одеты в гимнастерки, фланелевые рубашки, хлопчатобумажные платья. И все равно в здании очень холодно... Содержание одного ребенка в год в детском доме обходится в 33 тысячи рублей. В год — 440 рублей в день. Но, к сожалению, эти деньги не доходят до детей".
Ноябрь: "Отмороженная совесть" и война без победителей
К ноябрю градус социального напряжения достиг предела. "Ежедневные Новости" от 24 ноября вышли с кричащим заголовком "Отмороженная совесть". В статье описывалась ситуация на Эгершельде:
"Второй год подряд мэрия в соавторстве с торговым портом пытаются уморить холодом несколько тысяч человек... В нынешнем по сей день не отапливается 27 домов, перешедших из ведомства морторга в муниципальную, и пять, принадлежащих военным, — 32 жилых дома! Более 2000 людей — женщин, детей, стариков".
Газета цитировала жителей:
"Все уперлось в тупой, бесчеловечный бюрократизм, в какое-то дикое упрямство двух групп чиновников, каждая из которых считает себя правой".
"Владивосток" от 8 декабря в статье "Город замерзает изнутри" вторил коллегам:
"В квартирах владивостокцев ночью уже зашкаливает за 20 градусов, а в детских садах, школах, больницах температура не выше 14-16 градусов".
"Ежедневные Новости" от 3 декабря в статье "Еще не все любят Черепкова" сообщали: "В адрес премьер-министра Евгения Примакова 30 ноября из Владивостока ушло письмо. Авторы — руководители предприятий, "объединенные заботой о родном городе, желанием улучшить жизнь горожан, сделать ее достойной и счастливой, способствовать возрождению былой славы Владивостока..." — просят помочь "во всех без исключения сферах городской жизни..."". В письме, подписанном 81 руководителем предприятий, Черепкову ставились в вину "неудовлетворительное состояние городского хозяйства, разрушение инфраструктуры, плохое водоснабжение, развал здравоохранения, энергохозяйства и многое другое".
Декабрь: Указ президента и "Врачи просят Черепкова лечиться"
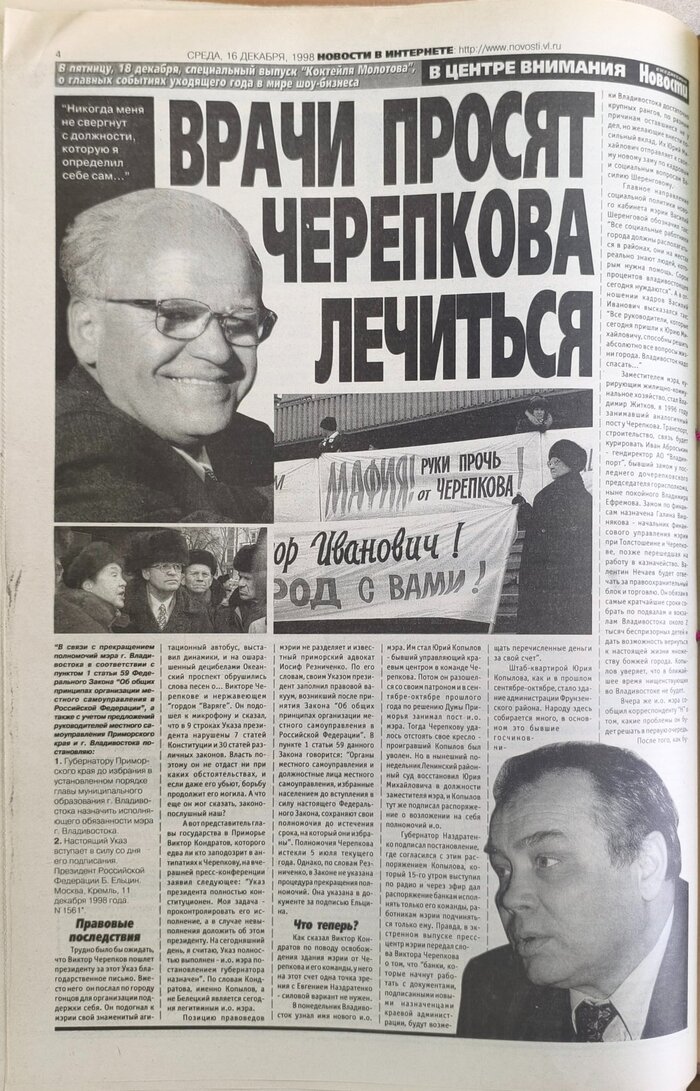
Главной политической сенсацией декабря стало отстранение мэра Владивостока Виктора Черепкова. "Ежедневные Новости" от 16 декабря вышли с огромным заголовком на первой полосе:
"Врачи просят Черепкова лечиться".
В номере публиковался полный текст Указа президента Ельцина N 1561 от 11 декабря 1998 года о прекращении полномочий мэра.
Согласно тексту указа, полномочия Черепкова прекращались "в связи с истечением срока полномочий", а губернатору Приморского края поручалось "до избрания мэра Владивостока в установленном порядке самому назначить и. о. мэра". Черепков с таким решением категорически не согласился. Как писала газета "Владивосток" в номере от 30 декабря, он заявил, что "в 9 строках Указа президента нарушены 7 статей Конституции и 30 статей различных законов", и отказался покидать здание мэрии. Более того, по данным "Ежедневных Новостей", Черепков пригрозил, что "банки, которые начнут работать с документами, подписанными новыми назначенцами из краевой администрации, будут возмещать перечисленные деньги за свой счет".
Развязка наступила 30 декабря. "Владивосток" в материале "Смена кабинета с применением наручников" описал эту сцену в подробностях. Сообщалось, что здание мэрии к почти в канун Нового года уже несколько дней было забаррикадировано сторонниками Виктора Черепкова. Они не пускали никого внутрь и не выпускали наружу. Однако в 15:00 в "Серый дом" вошли сотрудники милиции общественной безопасности под командованием полковника милиции. Как пишет "Владивосток", "силы милиции общественной безопасности уже накопили изрядный опыт "кабинетных боев"".
Милиция действовала четко: "грамотно оттеснила от входа "черепковских бабушек" и создала для новых хозяев мэрии "зеленый коридор"". Под этим "коридором" газета подразумевает живой коридор из сотрудников милиции, по которому Юрий Копылов и его команда смогли беспрепятственно пройти в здание.
Сам Черепков, по данным "Ежедневных Новостей", в это время находился в госпитале Тихоокеанского флота в связи с болезнью сердца.
Коммунальный кризис продолжал усугубляться. В том же номере "Ежедневные Новости" сообщали о банкротстве "Дальэнерго": губернатор Евгений Наздратенко выступил против введения внешнего управления на предприятии. Газета цитировала зам. руководителя департамента по ТЭК администрации края Александра Занькова: "Самое страшное, что цепь банкротства от "Дальэнерго" может перекинуться на другие предприятия... В итоге весь край может оказаться банкротом".
"Ежедневные Новости" от 18 декабря в статье "Новый год начнется с повышения тарифов" сообщали:
"С 1 января в Приморье в соответствии с постановлением правительства РФ стоимость этих тарифов на электроэнергию повысится на 25 процентов".
Газета также отмечала, что "на сегодняшний день в крае нет средств, чтобы удержать рост тарифов на электроэнергию".
Эпилог
К концу декабря 1998 года Владивосток представлял собой город, балансирующий на грани выживания. Финансовый кризис, начавшийся в августе, к зиме трансформировался в кризис коммунальный и политический. Газеты того времени фиксировали не только цифры и факты, но и настроения людей — от отчаяния до цинизма. И хотя формально дефолт был объявлен в августе, его последствия Владивосток ощущал еще долгие месяцы.