Обучение
88 постов
На фоне роста технических дефолтов инвесторы стараются уберечь заработанное в крупных компаниях, рассчитывая, что их вес в стране не даст им обанкротиться.
📍 Предлагаю окунуться в историю — чтобы лучше понять, что пропасть с радаров может каждый.
• Трансаэро,2015. Вторая авиакомпания страны: 60+ самолётов, миллионы пассажиров в год, долг с учётом лизинга — свыше 250 млрд рублей. Триггером стал 2014 год — обвал рубля и дорогие кредиты, а в октябре 2015-го у компании отозвали сертификат эксплуатанта.
Финал мрачный: авиакомпанию признали банкротом, и процедура тянется до сих пор. Самолёты были в лизинге, недвижимости почти не осталось, попытка привлечь топ-менеджмент к субсидиарной ответственности провалилась. Держатели облигаций по сути не дождались ни копейки.
• ЮТэйр,2014–2015. Крупнейший вертолётный перевозчик страны, обслуживающий нефтегаз, и одновременно топ-5 пассажирских авиакомпаний. Долг — свыше 70 млрд рублей. Триггер: нефтяной кризис, падение выручки и валютные кредиты. Долг в итоге реструктурировали, а в 2019-м проведение выплат отложили до 2054 года: потери держателей эксперты оценили в 84–94% от номинала.
Облигационеры пошли в суды — и в 2023–2024 годах реструктуризацию признали недействительной, а осенью 2025-го апелляция даже обязала вернуть списанные бумаги. Но история продолжается: кассация то отменяет решения, то приостанавливает их исполнение.
• Банк «Открытие»,2017. Седьмой банк страны и первая санация по новой схеме через Фонд консолидации банковского сектора. Триггером стала агрессивная модель роста: банк раздавал кредиты своим же структурам, и когда ЦБ забрал «Открытие» на оздоровление, обрушился и материнский холдинг. Рынок узнал о проблемах за считаные дни до дефолта.
Финал показателен: сам банк с 2023-го присоединен к ВТБ, а «Открытие Холдинг», лишившийся главного актива, в 2022 году признан банкротом с долгом, превысившим 600 млрд рублей. Требования держателей облигаций на 262 млрд оставлены в общей третьей очереди — до реальных выплат дело пока не дошло.
• РОСНАНО,2021–2025. Самый шокирующий сюжет: 100% капитала у государства, рейтинги высокого уровня, а в ноябре 2021-го биржа по предписанию ЦБ внезапно останавливает торги 9 выпусками на 71,6 млрд рублей. Триггер — накопленный «непропорциональный» долг около 148 млрд рублей.
Финал: в 2024-м корпорация договорилась с банками о дисконте 20% и погасила долг, а последний негарантированный выпуск выкупила у инвесторов по 83,35% от номинала.
• ОВК,2021. Крупнейший производитель грузовых вагонов с госбанками в акционерах. Триггер — долговая нагрузка: в ноябре 2021-го «ОВК Финанс» просто не нашла денег на погашение выпуска и купоны на 16,3 млрд рублей, причём около 80% бумаг концентрировалось у банка «Траст».
Заводы работали, рынок — считал убытки: держатели пошли в суд, эмитента-SPV попытались обанкротить, но урегулирование затянулось на годы. Классический кейс, когда «системная значимость» защищала производство, но не график платежей.
• Росгеология,2024–2025. Полностью государственная компания — основной исполнитель госзаказа на геологоразведку. Триггер банален: в сентябре 2024-го не хватило денег на погашение выпуска на 6 млрд рублей, дальше — просроченные купоны и обвал рейтинга с A- до CC за пару недель.
Финал не самый плохой: к июлю 2025-го компания закрыла оба выпуска и все просроченные купоны, кредиторы получили всё. Но и здесь ответ на вопрос «кто заплатит» пришлось вырабатывать на уровне Минфина, а не зачислять по графику.
📍 Что общего у этих историй? До дефолта бумаги торговались с минимальной премией за риск: инвесторы полагались на масштаб, бренд и госучастие.
Ключевой вопрос здесь не размер, а источник денег. Если завтра окно рефинансирования закроется, кто и на каких условиях вольёт средства — банки, акционер, государство? Масштаб повышает шанс, что кого-то спасут, но вероятность спасения ещё не означает возврат держателям долга.
✅️ Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией

Сейчас акции в среднем платят 9–10% дивидендов, а длинные гособлигации — на 7 п.п. больше, и такого разрыва не было почти пять лет. Но списывать акции со счетов рано. Прежде всего дивиденды могут расти: если прибыль компании увеличивается,, а купон по облигации зафиксирован — сколько назначили при выпуске, столько и будет.
Кроме того, ставка рано или поздно снизится, и тогда интерес к акциям вырастет. Так что сегодняшняя «низкая» дивидендная доходность может обернуться хорошим итоговым результатом.
И ещё один момент: доход по акциям складывается из двух частей — дивидендов и потенциального роста цены, а выплаты можно реинвестировать, и сработает сложный процент. В облигациях же главный доход — это купон, а рост цены чаще временный.
📍 Подборка компаний с потенциалом выплат выше КС:
• Сургутнефтегаз, ап $SNGSP — 18,4%. Дивиденд привязан к переоценке валютных депозитов на курс 31 декабря, каждый рубль ослабления рубля добавляет ~35 коп. к выплате. Риск: при крепком рубле дивиденд может упасть до минимума — это хедж от девальвации, а не рента.
• X5 $X5 — 18,2%. За 9 месяцев уже рекомендовано 204 руб., летом ждут финальные 136–175 руб. Риск: свободный поток пока не покрывает дивиденды — выплаты частично идут в долг.
• Транснефть, ап $TRNFP — ~16–18%. Доходы зависят не от цен на нефть, а от объёмов перекачки и тарифов, проиндексированных на 5,1% с января 2026-го. Риск: издержки растут быстрее тарифов, индексация на 2027-й всего 5%, а гэп по бумаге исторически закрывается медленно.
• Хэдхантер $HEAD — 16,4%. Монополист онлайн-найма с EBITDA-маржой ~50% и почти нулевым долгом; на дивиденды может отдавать до 100% прибыли, плюс идёт байбэк. Риск: бизнес цикличен — вакансии за год просели более чем на 10%.
• Татнефть $TATN — 15,6%. Политика гарантирует не менее 50% прибыли, выплаты трижды в год, долга почти нет; в удачные годы доходность доходила до 16,6%. Риск: нефть и курс рубля.
• ДОМ РФ $DOMRF — ~15%. Платит ровно 50% прибыли, наращивает её на 39% г/г и ни разу не срывал гайденс; расчётная выплата за 2026-й — ~320–325 руб. Риск: ~90% акций у государства.
• Сбербанк $SBER — 14,6%. Три года подряд отдаёт 50% прибыли; консенсус по дивиденду — 42–44 руб., и половина этой выплаты уже «заработана» в первом полугодии. Риск: при быстром снижении ставки маржа сожмётся сильнее ожиданий.
• МТС $MTSS — 14,6%. Новая политика: не менее 70 млрд руб. в год и выплаты трижды в год. Снижение ставки удешевляет обслуживание долга в 474 млрд руб. — главную статью расходов. Риск: гэп у МТС исторически закрывается медленнее всех.
• Россети Московский регион $MSRS — ~14%. Прогноз дивиденда на 2027 год — около 0,23 руб. с выплатой в июле. Драйвер — тарифная индексация порядка +16% с 2027 года. Риск: списания и зависимость от решений тарифного регулятора.
• Московская биржа $MOEX — ~13,7%. Политика — не менее 50% прибыли, на практике последние годы отдавала до 75%. Риск: снижение ставки сжимает доходы от репо и фондов денежного рынка.
• ЛУКОЙЛ $LKOH — 13,5%. Политика — не менее 100% свободного денежного потока; промежуточный дивиденд 535 руб. уже рекомендован с отсечкой 9 декабря. Риск: нефть, санкции и судьба зарубежных активов.
• Россети Ленэнерго, ап $LSNGP — ~12–13%. По уставу на префы идёт ровно 10% чистой прибыли по РСБУ. За 2025-й заплатили 36,72 руб., за 2026-й консенсус 42–45 руб., по бизнес-плану за 2027-й заложено ~66 руб. Риск: чувствительность к списаниям.
Дивидендные гэпы закрываются по-разному: от недели до нескольких месяцев, а в случае глубокого разрыва восстановление может затянуться и на год. Быстрее всего цена возвращается к прежним уровням у компаний, которым инвесторы доверяют с точки зрения стабильной прибыли и продолжения выплат. За последние восемь лет лидерами по скорости закрытия гэпов были банковский и нефтегазовый секторы.
✅️ Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Бумаги «Балтийского лизинга» уже три месяца живут в режиме кризисной переоценки. Дефолта нет, купоны платятся, но по отдельным выпускам доходности перевалили за 100%, а флоатер П14 $RU000A10A3W1 за неделю до оферты стоит под 98% номинала с доходностью 233% к ней.
📍 Что к этому привело?
• 3 августа — слабый отчёт за полугодие: прибыль 40 млн против 2,1 млрд годом ранее, касса сжалась с 7 до 0,9 млрд. 10–12 августа крупный институционал начал сливать клубные выпуски П14 и П21: доходности с 22% уехали на 30–35%.
• 14–18 августа — новый негатив: ФНС блокирует счета Контрол лизинга, компании того же бенефициара; пик распродаж 17–18-го, отдельные выпуски теряли до 20%.
• 30 октября «Эксперт РА» понизил рейтинг с ruAA- до ruA со статусом «под наблюдением»: просрочка 90+ дней в портфеле выросла с 4,4% до 6,1%, текущая ликвидность упала со 123% до 65%.
• АКРА свой AA-(RU) не трогала с декабря 2025-го — рейтинги классически запаздывают, риск рынок прайсит в стакане сам.
📍 Кто владеет компанией. В октябре 2023-го Жарницкий через своё ООО «Прибыльные инвестиции» выкупил группу у банка «Траст» за 26,9 млрд. Деньги дала сделка с ПСБ: банк выдал кредит на покупку, в залог ушли и доли покупателя, и с августа 2024-го — 100% ООО «Балтийский лизинг».
Сам Жарницкий называет ПСБ «финансовым партнёром», а слухи о переходе под контроль банка ходят с лета 2024-го — 6 ноября ПСБ их официально опроверг.
Деталь, которая многое объясняет: кредит Жарницкий планировал гасить «за счёт выплаты дивидендов». В 2025-м БалтЛиз выплатил владельцу 4,4 млрд при чистой прибыли 3,1 млрд и отрицательном денежном потоке — по сути, капитал изымался в момент, когда нужен был на резервы. Если дивиденды прекратятся — это сигнал, что ликвидность перенаправляют кредиторам.
📍 Тень Контрол лизинга. Контрол лизинг — не материнская и не дочерняя структура БалтЛиза, общей доли в капитале нет. Связь одна: бенефициар.
Контрол лизинг сам — проблемный эмитент: рейтинг ruB-, долг перед ФНС вырос до 1,1+ млрд, счета периодически блокируются.
На встрече с инвесторами менеджмент БалтЛиза называл «связанные сделки» на 15,2 млрд — включая аванс в пользу компании Жарницкого. Каждая новая новость о блокировках у Контрола бьёт и по БалтЛизу, даже когда к его балансу отношения не имеет.
Ключевой момент —ноябрь. Крупные оферты пройдут 19 ноября БО-П14 $RU000A10A3W1 — выкуп по пут-оферте до 9 млрд руб и 25 ноября БО-П21 $RU000A10DK98 — до 2,5 млрд руб; Всего в ноябре эмитенту может понадобиться до 14 млрд.
Основные держатели обоих выпусков — страховые, с ними идут переговоры о замещении вместо выкупа. 6 ноября ПСБ официально уведомил депонентов о наступлении права предъявления по П21.
📍 Фундамент (РСБУ за 9 мес. уже вышло). Долг сокращён на 13%, до 144 млрд руб. Операционный денежный поток +15,5 млрд за 9 мес. — деньги генерируются, но уходят банкам. Касса — всего 0,7 млрд: резерв под оферты на балансе не виден.
Изъятая техника растёт (8,8 → 12,2 млрд), но и продаётся: реализовано на 7–8 млрд, в каталоге ещё ~12 млрд. Ковенанты нарушены по 86,5 млрд руб. кредитов — но банки досрочного погашения не требуют.
Особенность лизинга, что каждый рубль облигационного долга обеспечен конкретным активом — транспортом, техникой, оборудованием. Проблема не в активах, а в тайминге: выплаты идут сейчас, а деньги — потом.
Вместо вывода: если ноябрьские оферты пройдут спокойно — премия за катастрофу может быстро сдуться. Если страховые предъявят всё — текущие дисконты окажутся не пределом.
Текущий рейтинг A/AA- держится далеко выше порогов, за которыми фонды обязаны продавать. Зато добавляет риска сам акционер: если ПСБ решит поддержать заёмщика рефинансированием — ноябрьский пик закроется без драмы.
По Полипласту, девелоперу АПРИ и БалтЛизингу мы уже прошлись — разобрали риски и ключевые даты. Теперь выбор за вами: по каким эмитентам ещё было бы интересно увидеть обзор, чтобы оценить перспективы восстановления котировок?
✅️ Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией

Два месяца назад мы разбирали облигации АПРИ $APRI и отчёт за первое полугодие 2026 года. С тех пор произошли важные события: компания прошла оферту и погашения без единой просрочки, но котировки просели сильнее — уже не из-за самого эмитента, а из-за состояния всего девелоперского сектора.
В этом посте обновляю картину: что подтвердилось, что изменилось, где риски и за какими датами следить. Поехали.
Напомню позицию: в моём облигационном портфеле выпуск БО-002Р-11 $RU000A10CM06 доля — чуть больше 2%. В сентябре его доходность к погашению достигала 47,5%, сейчас расчётные уровни по длинным выпускам АПРИ находятся в области 60% годовых и выше. Толерантность к риску у меня высокая, поэтому я продолжаю отслеживать отчётные даты и держу позицию без увеличения.
НКР подтвердило BBB-.ru со стабильным прогнозом 3 августа, НРА — в октябре. BBB- — это нижняя граница инвестиционного уровня: любое понижение автоматически запускает вынужденные продажи у фондов с рейтинговыми ограничениями.
📍 Что из прошлого разбора осталось актуальным (МСФО за 1П26)
• Выручка за первое полугодие — 12,01 млрд рублей (+29,5%), продажи +48% в квадратных метрах и +54% в деньгах. Основной вклад — проекты «Притяжение» и вторая очередь «ТвояПривилегия» в Челябинске.
• Выручка (LTM) — 27,73 млрд рублей (+20,5%)
• EBITDA (LTM) — 11,54 млрд (+67,9%)
• Рентабельность по EBITDA — 41,6% (+11,72 п.п.).
• Прибыль обвалилась: 120,7 млн рублей с учётом совокупного дохода, падение на 87,7%. Компания объясняет цикличностью стройки — деньги лежат на эскроу-счетах и раскроются после ввода домов.
• Долговая нагрузка высокая: чистый долг вырос с 38,2 млрд на конец 2025-го до 48,68 млрд, отношение к EBITDA — 4,2x (год назад 4,5x, на конец 2025 — 4,0x).
При этом структура улучшилась: краткосрочный долг сокращён с 25,5 до 16,57 млрд, доля длинных денег — почти 70%, а 71% корпоративного долга — обеспеченное проектное финансирование, на облигации приходится 28%.
• Операционный поток в минусе — 8,38 млрд за полугодие: авансирование подрядчиков для фиксации цен на стройматериалы.
Но есть и слабый сигнал: РСБУ за 9 месяцев показала чистый убыток 1,64 млрд рублей против прибыли 473,7 млн годом ранее, выручка упала на 17,2%. При этом операционка группы выглядит лучше: продажи за 9М26 выросли на 24% до 14,2 млрд рублей, текущее строительство — 343,6 тыс. кв. м.
📍 Отдельно напомню про ковенанты: весной аналитики обращали внимание, что АПРИ близок к пробитию ковенанты с одним из банков-кредиторов (чистый долг/EBITDA не выше 4x) — при текущих 4,2x этот вопрос не ушёл.
Чего реально стоит опасаться — это падения спроса на облигации. Чем меньше спрос, тем тяжелее эмитенту будет размещать новые бумаги для рефинансирования старого долга, а это уже может стать настоящей проблемой для бизнеса.
Ближайшие 12 месяцев — около 1,94 млрд рублей погашений тела, что выглядит не так критично. Но дальше календарь тяжелее: ~4,2 млрд в 2028-м и ~5,25 млрд в 2029-м, плюс около 5 млрд в 2027-м.
Вместо итога: операционная часть АПРИ по-прежнему сильная — продажи и маржинальность растут быстрее, чем у большинства конкурентов, оферта и погашения пройдены в срок. Финансовая конструкция остаётся хрупкой: долг 48,68 млрд при 4,2x, денежный поток отрицательный, ликвидность минимальная, а рейтинг стоит на нижней границе инвестиционного уровня без запаса.
Модель по-прежнему держится на двух опорах — своевременном вводе объектов и доступе к рефинансированию. Если хотя бы одна даст сбой, кассовый разрыв станет реальностью.
Где-то к концу ноября компания обещает опубликовать МСФО за 9 месяцев 2026-го — любопытно будет посмотреть, в каком состоянии она подошла к текущему моменту. В прошлом году отчётность вышла 29 ноября, так что держим руку на пульсе.
✅️ Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией

АО «АБЗ-1» — крупнейший производитель асфальтобетонных смесей и дорожно-строительных материалов в в Санкт‑Петербурге и Ленинградской области с долей рынка порядка 24–27 %.
Группа компания охватывает полный цикл: от выпуска материалов до управления строительством и сдачи объектов транспортной инфраструктуры в эксплуатацию.
Кредитный рейтинг присваивается на основе консолидированной отчётности управляющей компании ПСФ «Балтийский проект», которая также выступает гарантом по облигационным выпускам.
📍 Параметры выпуска АБЗ-002Р-08:
• Рейтинг: А- (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 19,0% годовых (YTM не выше 20,75% годовых)
• Выплаты: ежемесячно
• Амортизация: да (по 12,5% номинала с 29-го по 36-й купон)
• Оферта: нет
• Квал: не требуется
• Сбор поручений до: 10 ноября 2026
• Дата размещения: 13 ноября 2026
Рейтинг надёжности:
• Эксперт РА — уровень А-, прогноз "Стабильный" (подтверждение 14.09.2026)
• НКР — уровень A-, прогноз "Стабильный" (присвоен семи выпускам облигаций 30.03.2026)
📍 Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 12,66 млрд руб. (-29,4% г/г)
• Операционная прибыль: 1,41 млрд руб. (-24,2% г/г)
• Краткосрочные обязательства: 3,93 млрд рублей (−36,29%).
• Долгосрочные обязательства: 11,85 млрд рублей (+123,38%).
• Чистый убыток: 21,9 млн руб. (против убытка 6,8 млн руб. годом ранее)
• Денежный поток от операционной деятельности: -5,33 млрд руб.
• Денежные средства на 30 июня: 3,69 млрд руб. (против 8,03 млрд руб. в начале года).
В обращении находятся 7 выпусков облигаций на 14,67 млрд рублей:
• АБЗ-1 002P-07 $RU000A10FZU2 Доходность: 20,55%, Купон: 17,75%. Текущая доходность: 18,1% на 2 года 7 месяцев с амортизацией
• АБЗ-1 002P-06 $RU000A10EW51 Доходность: 20,38%, Купон: 17,50%. Текущая доходность: 17,82% на 2 года 4 месяца с амортизацией
• АБЗ-1 002P-03 $RU000A10BNM4 Доходность: 22,36%, Купон: 25,5%. Текущая доходность: 24,51% на 1 год 6 месяцев с амортизацией
❗️ Что готовы предложить эмитенты со схожим рейтингом надёжности:
• Софтлайн 002Р-03 $RU000A10GDN2 (19,99%) А- на 3 года 1 месяц
• Заслон 002Р-01 $RU000A10G2M8 (18,41%) А- на 2 года 9 месяцев
• Брусника 002Р-09 $RU000A10FWA1 (30,56%) А- на 2 года 8 месяцев
• Борец Капитал 001Р-07 $RU000A10FC96 (19,6%) А- на 2 года 6 месяцев
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (19,27%) А- на 2 года 1 месяц
• Алиум 01Р2 $RU000A10FWZ8 (19,87%) А- на 1 год 9 месяцев
• ГМС 002Р-03 $RU000A10FXM4 (18,43%) А- на 1 год 9 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (20,08%) А- на 1 год 9 месяцев
По итогу: Финансовое положение эмитента не внушает уверенности: масштаб долговой нагрузки и скорость её роста вызывают вопросы. Расширение бизнеса происходит за счёт существенного привлечения заёмных средств — при текущей высокой ключевой ставке это усиливает нагрузку на финансовую модель. Отчасти ситуацию смягчают сезонная специфика работы и имеющийся портфель контрактов, однако долговой фактор всё же остаётся определяющим.
Что касается доходности, в своей рейтинговой категории новый выпуск смотрится выигрышно: он в числе лучших, опережают его только бумаги застройщиков. Для сравнения — ближайший по сроку и дюрации выпуск на вторичном рынке, «АБЗ-1 2Р07», предлагает около 20,55% при погашении через 2,7 года. У нового 2Р08 при верхней границе ориентира доходность примерно на 20 б.п. выше, погашение наступает на квартал позже.
Если же финальный купон окажется на уровне 18%, эффективная доходность составит порядка 19,6% — и преимущество над собственным выпуском и рейтинговой группой - полностью нивелируется. Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.
✅️ Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Падение облигаций Полипласта вчера — во многом следствие рыночной механики, а не новой информации о бизнесе. Московская биржа с 5 ноября повысила минимальные ставки рыночного риска по пяти выпускам компании с 50/60/70% до 100% на всех уровнях и запретила короткие продажи.
Для держателей это означает, что бумаги перестали быть полноценным обеспечением маржинальных позиций: в залоге они больше ничего не стоят. Результат — массовые закрытия позиций, а при невысокой ликвидности даже несколько крупных ликвидаций уронили отдельные выпуски более чем на 10%, ниже 50% от номинала.
📍 В этом посте я собрал дайджест событий для держателей облигаций — чтобы было понятно, когда ждать очередную волатильность в котировках и как к ней подготовиться. Поехали.
• Ключевой момент —график платежей. С декабря по май держателям предстоит вернуть около 29,5 млрд рублей по облигациям, а на январь–май 2027 года приходится 25–27 млрд рублей по бумагам плюс порядка 98 млрд рублей банковских кредитов до середины 2027-го.
Уровень долговой нагрузки, также усиливает напряжение: чистый долг — 275–278 млрд рублей при собственном капитале около 58 млрд, Net Debt/EBITDA — порядка 4x, примерно 90% долга привязано к плавающей ставке.
Аудитор выдал заключение по МСФО с оговоркой, а компания сама признавала дефицит около 60 млрд рублей, который придётся закрывать новым фондированием.
• Рейтинговые агентства уже отреагировали: 26 октября НКР снизило оценку с А до BBB+ с прогнозом «на пересмотре с возможностью понижения», АКРА ещё 7 октября поставило A «под наблюдение». Формально дефолта нет, купоны выплачиваются, но сигнал очевиден.
Главное, за чем стоит следить: рейтинг BBB+ пока держится выше уровней, при которых фонды обязаны избавляться от бумаг. Однако у Полипласта запас совсем небольшой — до порога остаётся всего одна ступень: если рейтинг опустится ниже BBB-, сработает механика вынужденных продаж.
• Развилка —переговоры с банками. Гендиректор Алексей Горенкин 20 октября сообщил, что есть поручение правительства поддержать компанию и готовится план, позволяющий «вправо сдвинуть определённые платежи»; термшит обещают до конца года. От этого зависит, останется ли бумага высокодоходным инструментом или превратится в кейс с реструктуризацией.
• Первопричина проблем — логистика экспорта: около 70% выручки шло через Азовское и Чёрное моря, бассейн закрылся за пару месяцев, южный обход через Иран встал, Балтика перегружена. Гендиректор называет дедлайн — «не позже середины 2027 года», иначе последствия будут «очень сильными для всей экспортной отрасли».
📍 Примечательное совпадение: внеочередное собрание акционеров, назначенное на 5 ноября, совпало с днём обвала. В повестке — одобрение крупной сделки: поручительств «Полипласта» по кредитной линии Газпромбанка для «Хромпика» с лимитом свыше 250 млрд рублей.
Итогов голосования и официального протокола к вечеру 5 ноября всё ещё не появилось. Закон отводит на оформление протокола ОСА три рабочих дня, хотя эмитенты, как правило, выкладывают его раньше — на следующий день или в течение суток.
Ещё один повод для беспокойства, уже не связанный с собранием: «ЕЭС-Гарант» (входит в «Т Плюс») подал в суд с требованием наложить арест на счета «Хромпика» — просрочка за электроэнергию к концу октября перевалила за 94 млн рублей.
Для компании с чистым долгом 275 млрд это капля в море, но сегодня подобные новости работают против рынка и усиливают напряжённость.
Вместо вывода: Ближайшие даты для наблюдения — конец года (обещанный термшит с банками) и 21 января 2027 - погашение П02-БО-08 $RU000A10C8A4. До этого бумаги остаются историей с повышенным риском.
Кроме того, до середины ноября компания должна опубликовать отчётность за 9 месяцев 2026 года — возможно, она прольёт свет на реальное состояние финансовой устойчивости эмитента.
✅️ Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Коллеги, приветствую! Рано или поздно факап случится у каждого, кто держит в портфеле эмитентов из сегмента ВДО. Главное здесь — вовремя выйти и не игнорировать риски в надежде, что худшее уже позади и решение обязательно найдётся.
Сегодня хочу поделиться сделками, которые, с одной стороны, высвободили средства от продажи, а с другой — привели к фиксации убытков. Насколько всё критично и что именно я продал — дальше по тексту. Поехали.
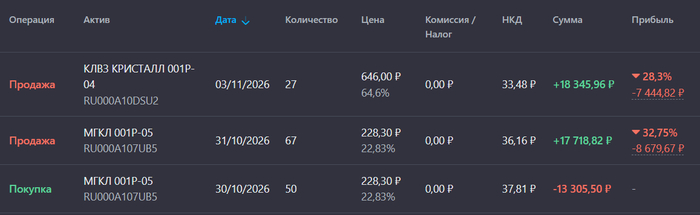
📍 МГКЛ 001Р-05 $RU000A107UB5
На этой неделе, решил окончательно закрыть данную позицию. В какой-то момент даже докупал бумаги — казалось, что компания не может рухнуть так быстро, тем более судя по последней отчётности деньги на счетах у неё были. Но после новостей об отмене шортов вспомнился кейс ЕвроТранса: там буквально на следующий день посыпались неприятные новости одна за другой. Доля у меня изначально была минимальной из возможных для ВДО, но всё равно осадок неприятный.
Изначально я и не планировал держать их до погашения — собирался выйти в середине 2027 года. Основные погашения у компании приходятся на 2030–2031 годы: примерно 69% долга, или 4,33 млрд рублей. Но контора рухнула гораздо быстрее.
Срок на исправление ситуации истекает 13 ноября. Если эмитент не успеет рассчитаться с держателями облигаций (1P-07) до этой даты, наступит уже полноценный дефолт по бумаге.
📍 КЛВЗ КРИСТАЛЛ 001P-04 $RU000A10DSU2
На смену одних судебных притензий пришли новые: почти 4,9 млн рублей — столько требуют с калужского «Кристалла» по двум новым искам, и это лишь очередное звено в цепочке споров.
«Виппапирус» (1,95 млн) и «Флекс-Н-Ролл Рус» (2,92 млн) обвиняют завод в неисполнении договоров поставки. Оба заявления приняты к производству, предварительные заседания — 25 ноября и 16 декабря.
Цепочка выглядит тревожно. Июнь 2026-го — иск «Зернопродукта» на 15,4 млн рублей. Август — претензии «Спиртзавода «Бекетовский»» на 65,2 млн. Октябрь — требование более 111 млн рублей. Теперь — ещё два дела. Суммы разные, истцы разные, но природа споров одна: обязательства по поставкам не исполняются. Именно эта повторяемость, а не размер конкретного иска, и является главным риском для завода и его партнёров.
Пока ни по одному из новых дел решения о взыскании не принято, но накопление претензий уже само по себе создаёт неопределённость вокруг финансовой устойчивости предприятия.
Всё началось с уголовного дела: против конечного бенефициара Павла Победкина — его завели ещё в марте по налоговой статье. Речь шла о претензиях на 107 млн рублей, однако они касались прежнего бизнеса, то есть периода до прихода Победкина в КЛВЗ «Кристалл». Дело дошло до приговора, но обошлось без строгих последствий: в середине сентября 2026 года Хамовнический районный суд Москвы признал Победкина виновным в уклонении от уплаты налогов (ч. 2 ст. 199 УК, санкция — до пяти лет лишения свободы) и ограничился штрафом в 450 тыс. рублей, реального срока не последовало.
В этой бумаге у меня было 2% от капитала. Пока речь шла исключительно о личных налоговых претензиях к бенефициару, я до последнего сохранял позицию, но с учётом последних новостей решил полностью выйти из облигаций этого эмитента.
Статистика за все время:
• Текущая стоимость портфеля: 1 021 634,36 ₽
• Ежегодный купонный доход: 150 056,61 ₽
• Ежемесячный купонный доход: 12 504,72 ₽
Напомню, моя цель — выйти на 100 000 ₽ купонного дохода в месяц. Это позволит покрывать большую часть текущих расходов и даже что-то откладывать. Пока до цели далеко, но я продолжаю путь.
Вместо вывода: Общие потери с учётом полученных купонов составили практически 16 124,72 ₽. Если экстраполировать эту сумму на сформировавшуюся ежемесячную пассивную доходность в виде купонов, то потери отобьются примерно через 39 день — что уже выглядит не так печально. Сам себе придумал проблем — сам их решил. Спасибо за отличный опыт — идём дальше.
Теперь ваша очередь — расскажите, по каким позициям в портфеле у вас всё больше сомнений?
✅️ Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
ООО «Новые Технологии» — компания с полным циклом работы с погружным оборудованием для нефтедобычи: сама разрабатывает, производит, продаёт и обслуживает. На рынке она с 2003 года.
Производственные площадки — в Чистополе и Альметьевске (Татарстан), сервисные центры — в России и за границей (Эквадор, Колумбия).
Среди клиентов — крупные российские нефтяники: Сургутнефтегаз, Татнефть, Башнефть, Новатэк, Роснефть и другие.
📍 Параметры выпуска Новые Технологии 001P-09:
• Рейтинг: А- (АКРА, прогноз "Стабильный")
• Номинал: 1000Р
• Общий объем: 1 млрд рублей
• Срок обращения: 2 года
• Купон: не выше 18,5% годовых (YTM не выше 20,16% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
📍 Параметры выпуска Новые Технологии 001P-10:
• Купон: КС + 450 б.п.
• Квал: только для квалов
• Сбор поручений до: 12 ноября 2026
• Дата размещения: 17 ноября 2026
Рейтинг надёжности:
• АКРА — уровень A-, прогноз «Стабильный» (подтверждение 09.07.2026).
• НКР — уровень А, прогноз «Позитивный» (подтверждение 26.08.2026; ранее прогноз был «Стабильный»).
📍 Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 10,57 млрд руб. (+17,2% г/г) Драйверами стали развитие сервиса и аренды оборудования.
• EBITDA: 5,22 млрд руб. (+27,8% г/г)
• Чистая прибыль: 0,78 млрд руб. (-26,7% г/г) Основная причина — рост себестоимости.
• Операционный денежный поток: 4,37 млрд руб. (-32,1% г/г)
• Чистый долг: 18,31 млрд руб. (+25,3% г/г)
• Чистый долг/EBITDA LTM: 1,65 (против 1,97 годом ранее).
Чистая прибыль компании обвалилась вслед за операционной. Причина — рост себестоимости продаж сразу на 28%: подорожали и материалы, и зарплаты, причём по всем статьям. Частично компенсировать удар помогло снижение процентных расходов на 11%, но этого мало.
Главная интрига впереди: в следующем году компании предстоит погасить 8 выпусков на общую сумму около 7,4 млрд рублей. Выдержит ли компания такую «стену погашений» — большой вопрос.
В обращении на бирже 11 выпусков биржевых облигаций на 10,2 млрд рублей:
• Новые Технологии БO-02 $RU000A106PW3 Доходность: 18,78%. Купон: 17,5%. Текущая доходность: 16,92% на 1 год 9 месяцев
• Новые Технологии 001Р-08 $RU000A10CMQ5 Доходность: 17,89%. Купон: 17%. Текущая доходность: 16,9% на 9 месяцев
• Новые Технологии 001Р-07 $RU000A10BY45 Доходность: 17,09%. Купон: 20,25%. Текущая доходность: 19,57% на 7 месяцев
❗️ Что готовы предложить эмитенты со схожим рейтингом надёжности:
• Борец Капитал 001Р-05 $RU000A10EK71 (18,72%) А- на 2 года 3 месяца
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (18,84%) А- на 2 года 1 месяц
• Софтлайн 002Р-02 $RU000A10EA08 (19,2%) А- на 2 года 1 месяц
• Алиум 01Р2 $RU000A10FWZ8 (19,56%) А- на 1 год 9 месяцев
• ГМС 002Р-03 $RU000A10FXM4 (18,4%) А- на 1 год 9 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (19,78%) А- на 1 год 9 месяцев
• Сэтл Групп БО 002P-07 $RU000A10EK06 (17,89%) А- на 1 год 4 месяца
По итогу: Ключевой аргумент в пользу нового размещения — возможность зафиксировать доходность на два года с премией к рынку. Для сравнения: собственный выпуск НовТехнБ2 с погашением в августе 2028 года торгуется около 99,2% от номинала и приносит порядка 18,7% годовых. То есть новая бумага даёт премию примерно 130 б.п., хотя срок длиннее всего на несколько месяцев.
Присутствует и спекулятивный интерес: на фоне эмитентов категории A- верхняя граница выглядит достойно, но без солидного запаса. Например, «Фабрика ПО» 1Р-01 со схожей дюрацией предлагает около 19,78% YTM, а Алиум 01Р2 — 19,56% YTM. Поэтому если купон нового выпуска опустить до 18%, преимущество перед этими бумагами почти исчезнет, а при 17,5% вторичный рынок может оказаться привлекательнее. Всех благодарю за внимание и проставленные реакции под постом.
✅️ Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией